Liệu có thể sống một mình với thu nhập ròng 120.000 yên? Mức sống và thực tế
Sống một mình với thu nhập ròng 120.000 yên đòi hỏi phải cân nhắc kỹ lưỡng việc cân bằng chi phí sinh hoạt và tiền thuê nhà. Tiền thuê nhà và chi phí sinh hoạt khác nhau giữa khu vực thành thị và nông thôn, dẫn đến sự khác biệt về chất lượng cuộc sống ngay cả khi cùng mức thu nhập. Để sống thoải mái mà vẫn duy trì được một mức sống nhất định, việc xem xét lại các khoản chi phí cố định và biến động là rất cần thiết.
Chương này giải thích sự phân bổ chi phí sinh hoạt dựa trên thu nhập hàng tháng và hàng năm, sự cân bằng giữa các khoản chi tiêu cần thiết, cũng như đặc điểm và chiến lược của những người tiêu xài nhiều và những người tiêu xài ít.
Ước tính chi phí sinh hoạt và phân bổ dựa trên thu nhập hàng tháng và hàng năm.
Thu nhập ròng 120.000 yên tương đương với thu nhập hàng năm khoảng 1.440.000 yên, đòi hỏi phải lên kế hoạch cẩn thận để quản lý chi phí sinh hoạt khi sống một mình. Nhìn chung, tiền thuê nhà lý tưởng nên ở mức khoảng 30% thu nhập ròng, tức là khoảng 35.000 đến 40.000 yên đối với thu nhập 120.000 yên. Ngân sách còn lại cần dành cho thực phẩm, tiền điện nước, chi phí liên lạc, đi lại, nhu yếu phẩm hàng ngày và chi phí sinh hoạt. Trung bình, chi phí thực phẩm khoảng 20.000 đến 30.000 yên, tiền điện nước từ 8.000 đến 12.000 yên và chi phí liên lạc từ 5.000 đến 8.000 yên. Các chi phí này có thể thay đổi tùy thuộc vào khu vực và lối sống, vì vậy điều quan trọng là phải lập một ngân sách thực tế phù hợp với lối sống của riêng bạn.
Đặc biệt ở các khu vực đô thị như Tokyo và Chiba, diện tích phòng và tuổi đời của tòa nhà có thể khác nhau rất nhiều ngay cả khi cùng một mức giá thuê. Khi tìm kiếm bất động sản, hãy nhớ kiểm tra không chỉ tiền thuê hàng tháng mà còn cả tổng số tiền bao gồm phí quản lý và phí sử dụng khu vực chung. Ngoài ra, đối với những người mới đi làm, người làm tự do hoặc làm bán thời gian, tiền thưởng và tiền làm thêm giờ thường không được trả, vì vậy điều quan trọng là phải hiểu tổng thu nhập hàng năm (trước thuế) của bạn và lập kế hoạch phù hợp. Mức lương hàng tháng khoảng 150.000 yên sẽ mang lại cho bạn mức độ tự do tài chính khá tốt, nhưng mức lương trung bình khác nhau tùy theo giới tính và độ tuổi trong một số ngành nghề, vì vậy việc kiểm tra thông tin thu nhập phù hợp với điều kiện của bạn là điều cần thiết.
Số tiền cần thiết để duy trì một mức sống nhất định và cân bằng các khoản chi tiêu.
Để duy trì một mức sống nhất định với thu nhập ròng 120.000 yên, điều cần thiết là phải ưu tiên chi tiêu một cách rõ ràng. Trước tiên, hãy xem xét lại các chi phí cố định như tiền thuê nhà và phí liên lạc, và cắt giảm các hợp đồng đắt đỏ không cần thiết. Sau đó, bằng cách sử dụng hiệu quả các chi phí biến động như thực phẩm và giải trí, bạn có thể sống mà không làm giảm chất lượng cuộc sống. Ví dụ, bạn có thể nấu ăn ở nhà thường xuyên hơn, chuyển sang sử dụng thẻ SIM giá rẻ hoặc sử dụng phương tiện giao thông công cộng hiệu quả hơn. Bằng cách kết hợp giảm chi phí cố định và kiểm soát chi phí biến động, bạn hoàn toàn có thể sống thoải mái ngay cả với thu nhập thấp.
Để giảm chi phí sinh hoạt, điều quan trọng là phải phân biệt giữa "chi phí cần thiết" và "chi phí không cần thiết". Ví dụ, việc gom việc mua sắm thực phẩm xuống còn một hoặc hai lần một tuần và giảm thiểu lãng phí thực phẩm có thể giúp bạn tiết kiệm được vài nghìn yên mỗi năm. So sánh các gói hợp đồng gas, điện và nước và chuyển sang gói rẻ hơn cũng là một cách hiệu quả. Những bước nhỏ này cộng lại sẽ trở thành một trợ giúp đắc lực trong việc duy trì ngân sách eo hẹp của gia đình.
Đặc điểm và chiến lược của người có chi phí sinh hoạt cao và thấp
Ngay cả khi có cùng mức thu nhập ròng là 120.000 yên, những người chi tiêu nhiều cho sinh hoạt và những người chi tiêu ít hơn thường có thói quen sinh hoạt và lựa chọn nhà ở khác nhau. Những người chi tiêu nhiều cho sinh hoạt thường ăn ngoài và sử dụng cửa hàng tiện lợi thường xuyên, và không xem xét lại chi phí thuê nhà hoặc hóa đơn điện nước. Mặt khác, những người chi tiêu ít hơn thường sống trong các căn hộ rẻ hơn hoặc nhà ở chung, và giảm chi phí bằng cách tự nấu ăn ở nhà. Hơn nữa, họ nỗ lực nhỏ để loại bỏ lãng phí, chẳng hạn như mua nhu yếu phẩm hàng ngày với số lượng lớn. Xem xét lại tình hình sinh hoạt và thói quen hàng ngày là chìa khóa quan trọng để sống tự lập thành công.
Đặc biệt đối với những người lần đầu tiên sống một mình hoặc những người trẻ tuổi đang đi làm ở độ tuổi đôi mươi, việc quản lý chi phí sinh hoạt thường khó khăn lúc đầu. Những người có chi phí sinh hoạt thấp thường lập danh sách các khoản chi tiêu hàng tháng để theo dõi và xem xét lại khi cần thiết. Việc tận dụng các dịch vụ tư vấn miễn phí và các dịch vụ hỗ trợ của chính quyền địa phương cũng rất hiệu quả để nhận được lời khuyên về cách tiết kiệm tiền và quản lý tài chính gia đình.
Hướng dẫn về giá thuê và lựa chọn bất động sản theo khu vực
Khi sống một mình với thu nhập ròng 120.000 yên, tiền thuê nhà là yếu tố quan trọng quyết định tổng chi phí sinh hoạt. Nếu tiền thuê nhà quá cao, nó sẽ ảnh hưởng đến chi phí ăn uống và điện nước, khiến việc duy trì một mức sống nhất định trở nên khó khăn. Mặt khác, nếu bạn thuê nhà với mức giá thấp, bạn sẽ có nhiều linh hoạt hơn về tài chính, nhưng điều này có thể đòi hỏi phải chấp nhận vị trí hoặc điều kiện nhà ở không tốt.
Chương này sẽ đề cập đến nhiều chủ đề, từ những lời khuyên để tìm nhà ở dưới 40.000 yên, đến sự khác biệt về giá thuê giữa khu vực thành thị và nông thôn, những ưu điểm và nhược điểm của việc lựa chọn nhà ở giá rẻ, và thậm chí cả lựa chọn sống chung nhà với người khác.
Cách tìm căn hộ dành cho người độc thân với giá dưới 40.000 yên và những điều cần lưu ý.
Với thu nhập ròng 120.000 yên, việc thuê nhà với giá dưới 40.000 yên sẽ giúp bạn dễ dàng quản lý chi phí sinh hoạt hơn. Khi tìm kiếm, bạn nên đặt mức giá thuê tối đa trên các trang web bất động sản và thu hẹp phạm vi tìm kiếm theo khu vực, tuổi đời của tòa nhà và tiện nghi. Tuy nhiên, những căn hộ giá rẻ thường đi kèm với những điều kiện như cũ kỹ, xa ga tàu hoặc phòng nhỏ, vì vậy hãy chọn một căn hộ cân bằng giữa nhu cầu và lối sống của bạn. Khi xem nhà, hãy nhớ kiểm tra môi trường xung quanh, an ninh và tình trạng của các tiện nghi bên trong để tránh những chi phí phát sinh không mong muốn sau khi chuyển vào.
Đặc biệt tại các khu vực nổi tiếng như Tokyo và Chiba, các bất động sản dưới 40.000 yên có tính cạnh tranh rất cao, và không hiếm trường hợp chúng được cho thuê chỉ trong vài ngày sau khi đăng tin. Điều quan trọng là không chỉ kiểm tra tiền thuê hàng tháng mà còn cả tổng chi phí bao gồm tiền đặt cọc, tiền giữ chỗ, chi phí mua ban đầu và phí quản lý, và phải so sánh kỹ các chi tiết hợp đồng. Các điều kiện do người môi giới đưa ra có thể có lợi thế, nhưng cũng tiềm ẩn một số rủi ro, vì vậy tốt nhất là nên xác nhận mọi thứ, bao gồm cả khả năng chống động đất và môi trường xung quanh, cho đến khi bạn hoàn toàn hài lòng trước khi tiến hành ký hợp đồng.
Sự khác biệt về giá thuê nhà và chi phí sinh hoạt trung bình theo khu vực (thành thị so với nông thôn)
Ở khu vực thành thị, tiền thuê nhà cao, và việc tìm thấy căn hộ studio có giá trên 50.000 yên là điều khá phổ biến. Mặt khác, ở khu vực nông thôn, bạn đôi khi có thể tìm thấy nhà ở tương tự với giá khoảng 30.000 yên, giúp giảm chi phí sinh hoạt dễ dàng hơn. Tiền thuê nhà thấp hơn đồng nghĩa với việc bạn có thể dành nhiều hơn cho thực phẩm, tiết kiệm, sở thích và những thứ khác, mở rộng lựa chọn lối sống của mình. Tuy nhiên, khu vực nông thôn có thể có giao thông và mua sắm kém thuận tiện hơn, vì vậy hãy chắc chắn kiểm tra trước xem nó có phù hợp với lối sống của bạn hay không. Hiểu được mối quan hệ giữa tiền thuê nhà và chi phí sinh hoạt ở các khu vực khác nhau rất hữu ích cho việc lập kế hoạch tài chính dài hạn.
Số liệu thống kê thực tế cho thấy, giá thuê nhà trung bình cho một người ở 23 quận của Tokyo vào khoảng 70.000 yên, ở các thành phố lớn thuộc tỉnh Chiba là khoảng 50.000 yên, và ở các thành phố vùng miền khác thường ở mức 30.000 yên. Tổng chi phí sinh hoạt có thể chênh lệch hơn 1,5 lần tùy thuộc vào khu vực, vì vậy cần cân nhắc điều này cùng với nơi làm việc và thời gian đi lại. Đặc biệt khi cân nhắc chuyển đến khu vực vùng miền, hãy chắc chắn nghiên cứu kỹ môi trường làm việc, điều kiện thu nhập và các hệ thống hỗ trợ địa phương.
Ưu điểm và nhược điểm của việc lựa chọn bất động sản giá rẻ
Ưu điểm lớn nhất của những bất động sản giá rẻ là bạn có thể giảm tiền thuê nhà, vốn chiếm một phần lớn chi phí sinh hoạt. Bạn có thể dùng số tiền tiết kiệm được để dành dụm, theo đuổi sở thích, trau dồi kỹ năng hoặc đầu tư cho tương lai. Một ưu điểm khác là có rất nhiều khu vực và kiểu bố trí nhà khác nhau, giúp bạn dễ dàng tìm được lựa chọn phù hợp với lối sống của mình.
Mặt khác, bạn có thể phải chấp nhận những hạn chế về tuổi đời của tòa nhà, vị trí hoặc tiện nghi, điều này có thể ảnh hưởng đến sự thoải mái và tiện lợi. Đặc biệt, thời gian đi lại dài hơn sẽ làm tăng chi phí vận chuyển và gánh nặng thời gian, vì vậy điều quan trọng là phải so sánh tổng chi phí sinh hoạt. Bằng cách không chỉ tập trung vào lựa chọn rẻ nhất mà còn xem xét toàn bộ cuộc sống hàng ngày của mình, bạn có thể chọn được một ngôi nhà mang lại sự hài lòng lớn hơn.
Hơn nữa, những bất động sản cực rẻ có thể là những bất động sản có lịch sử xảy ra sự cố hoặc được quản lý bởi các công ty quản lý chậm phản hồi về việc sửa chữa. Một số thậm chí có thể không có các tiện nghi như máy lạnh hoặc máy nước nóng ngay từ đầu, vì vậy trước khi ký hợp đồng, hãy kiểm tra đánh giá và uy tín, và thu thập thông tin về hàng xóm và hệ thống quản lý. Nếu cần, hãy so sánh nhiều công ty bất động sản và trang web thông tin cho thuê, và sắp xếp các điểm khác biệt về điều kiện để đưa ra quyết định phù hợp hơn.
Ở chung nhà là một lựa chọn có thể giúp giảm tiền thuê nhà và chi phí sinh hoạt.
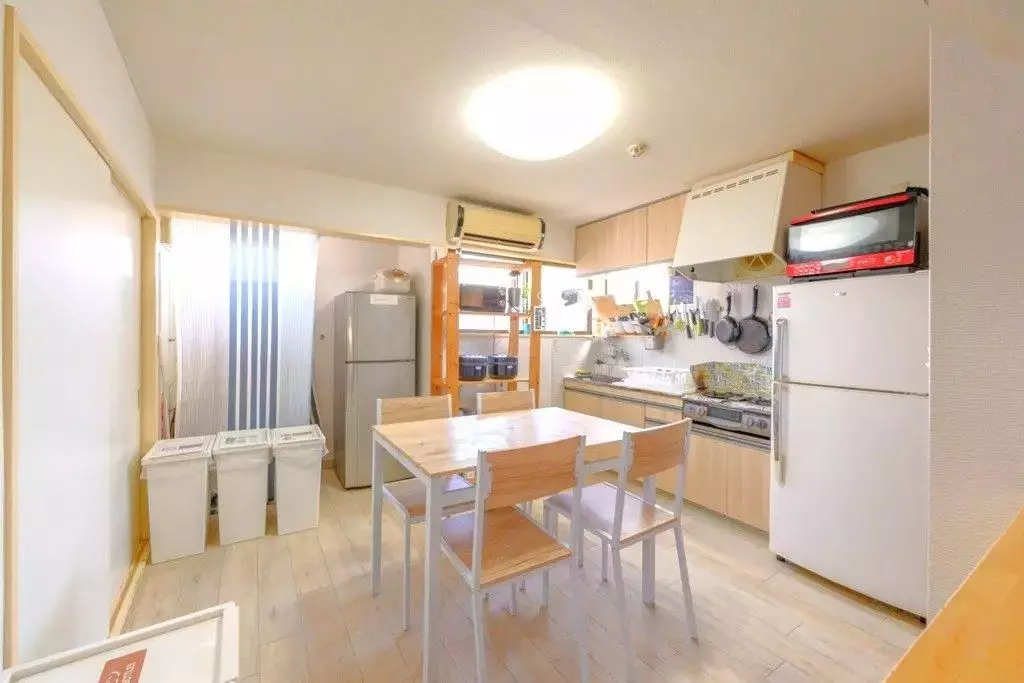
Nhà ở chung là loại hình nhà ở mà nhiều người cùng chia sẻ bếp, phòng khách và các tiện nghi khác. Tiền thuê nhà và tiền điện nước thường được bao gồm, giúp giảm đáng kể chi phí sinh hoạt. Ngay cả ở khu vực thành thị, bạn vẫn có thể tìm thấy nhiều căn nhà với giá dưới 40.000 yên, và đôi khi bạn còn có thể có được không gian rộng hơn ở vị trí tốt hơn so với sống một mình.
Hơn nữa, nhiều căn hộ được trang bị đầy đủ nội thất và thiết bị gia dụng, đây là một điểm hấp dẫn vì giúp tiết kiệm chi phí ban đầu. Thành phần cư dân rất đa dạng, đôi khi là cả nam và nữ, đôi khi chỉ toàn người cùng giới, và đôi khi chỉ có phòng đôi hoặc phòng đơn, cho phép bạn lựa chọn theo lối sống của mình. Tuy nhiên, các quy tắc sử dụng không gian chung và sự hòa hợp với những cư dân khác cũng là những điểm quan trọng cần lưu ý. Nếu phù hợp với lối sống của bạn, đây có thể là một lựa chọn cân bằng giữa chi phí và sự tiện lợi.
Gần đây, một số nhà ở chung, tùy thuộc vào công ty quản lý, cung cấp các sự kiện cho cư dân như lớp học đàm thoại tiếng Anh và lớp học nấu ăn, giúp bạn mở rộng lối sống. Phí cố định hàng tháng đã bao gồm tiền điện nước, giúp việc quản lý ngân sách dễ dàng hơn, và chúng đặc biệt phổ biến với những người mới đi làm và những người ở độ tuổi cuối 20 muốn tăng khoản tiết kiệm. Trước khi ký hợp đồng, hãy chắc chắn kiểm tra kỹ các điều khoản sử dụng và quy định khu vực chung, và đánh giá xem bạn có thể sống ở đó một cách an toàn hay không, bao gồm cả môi trường chung bên ngoài phòng riêng của bạn.
Tìm phòng
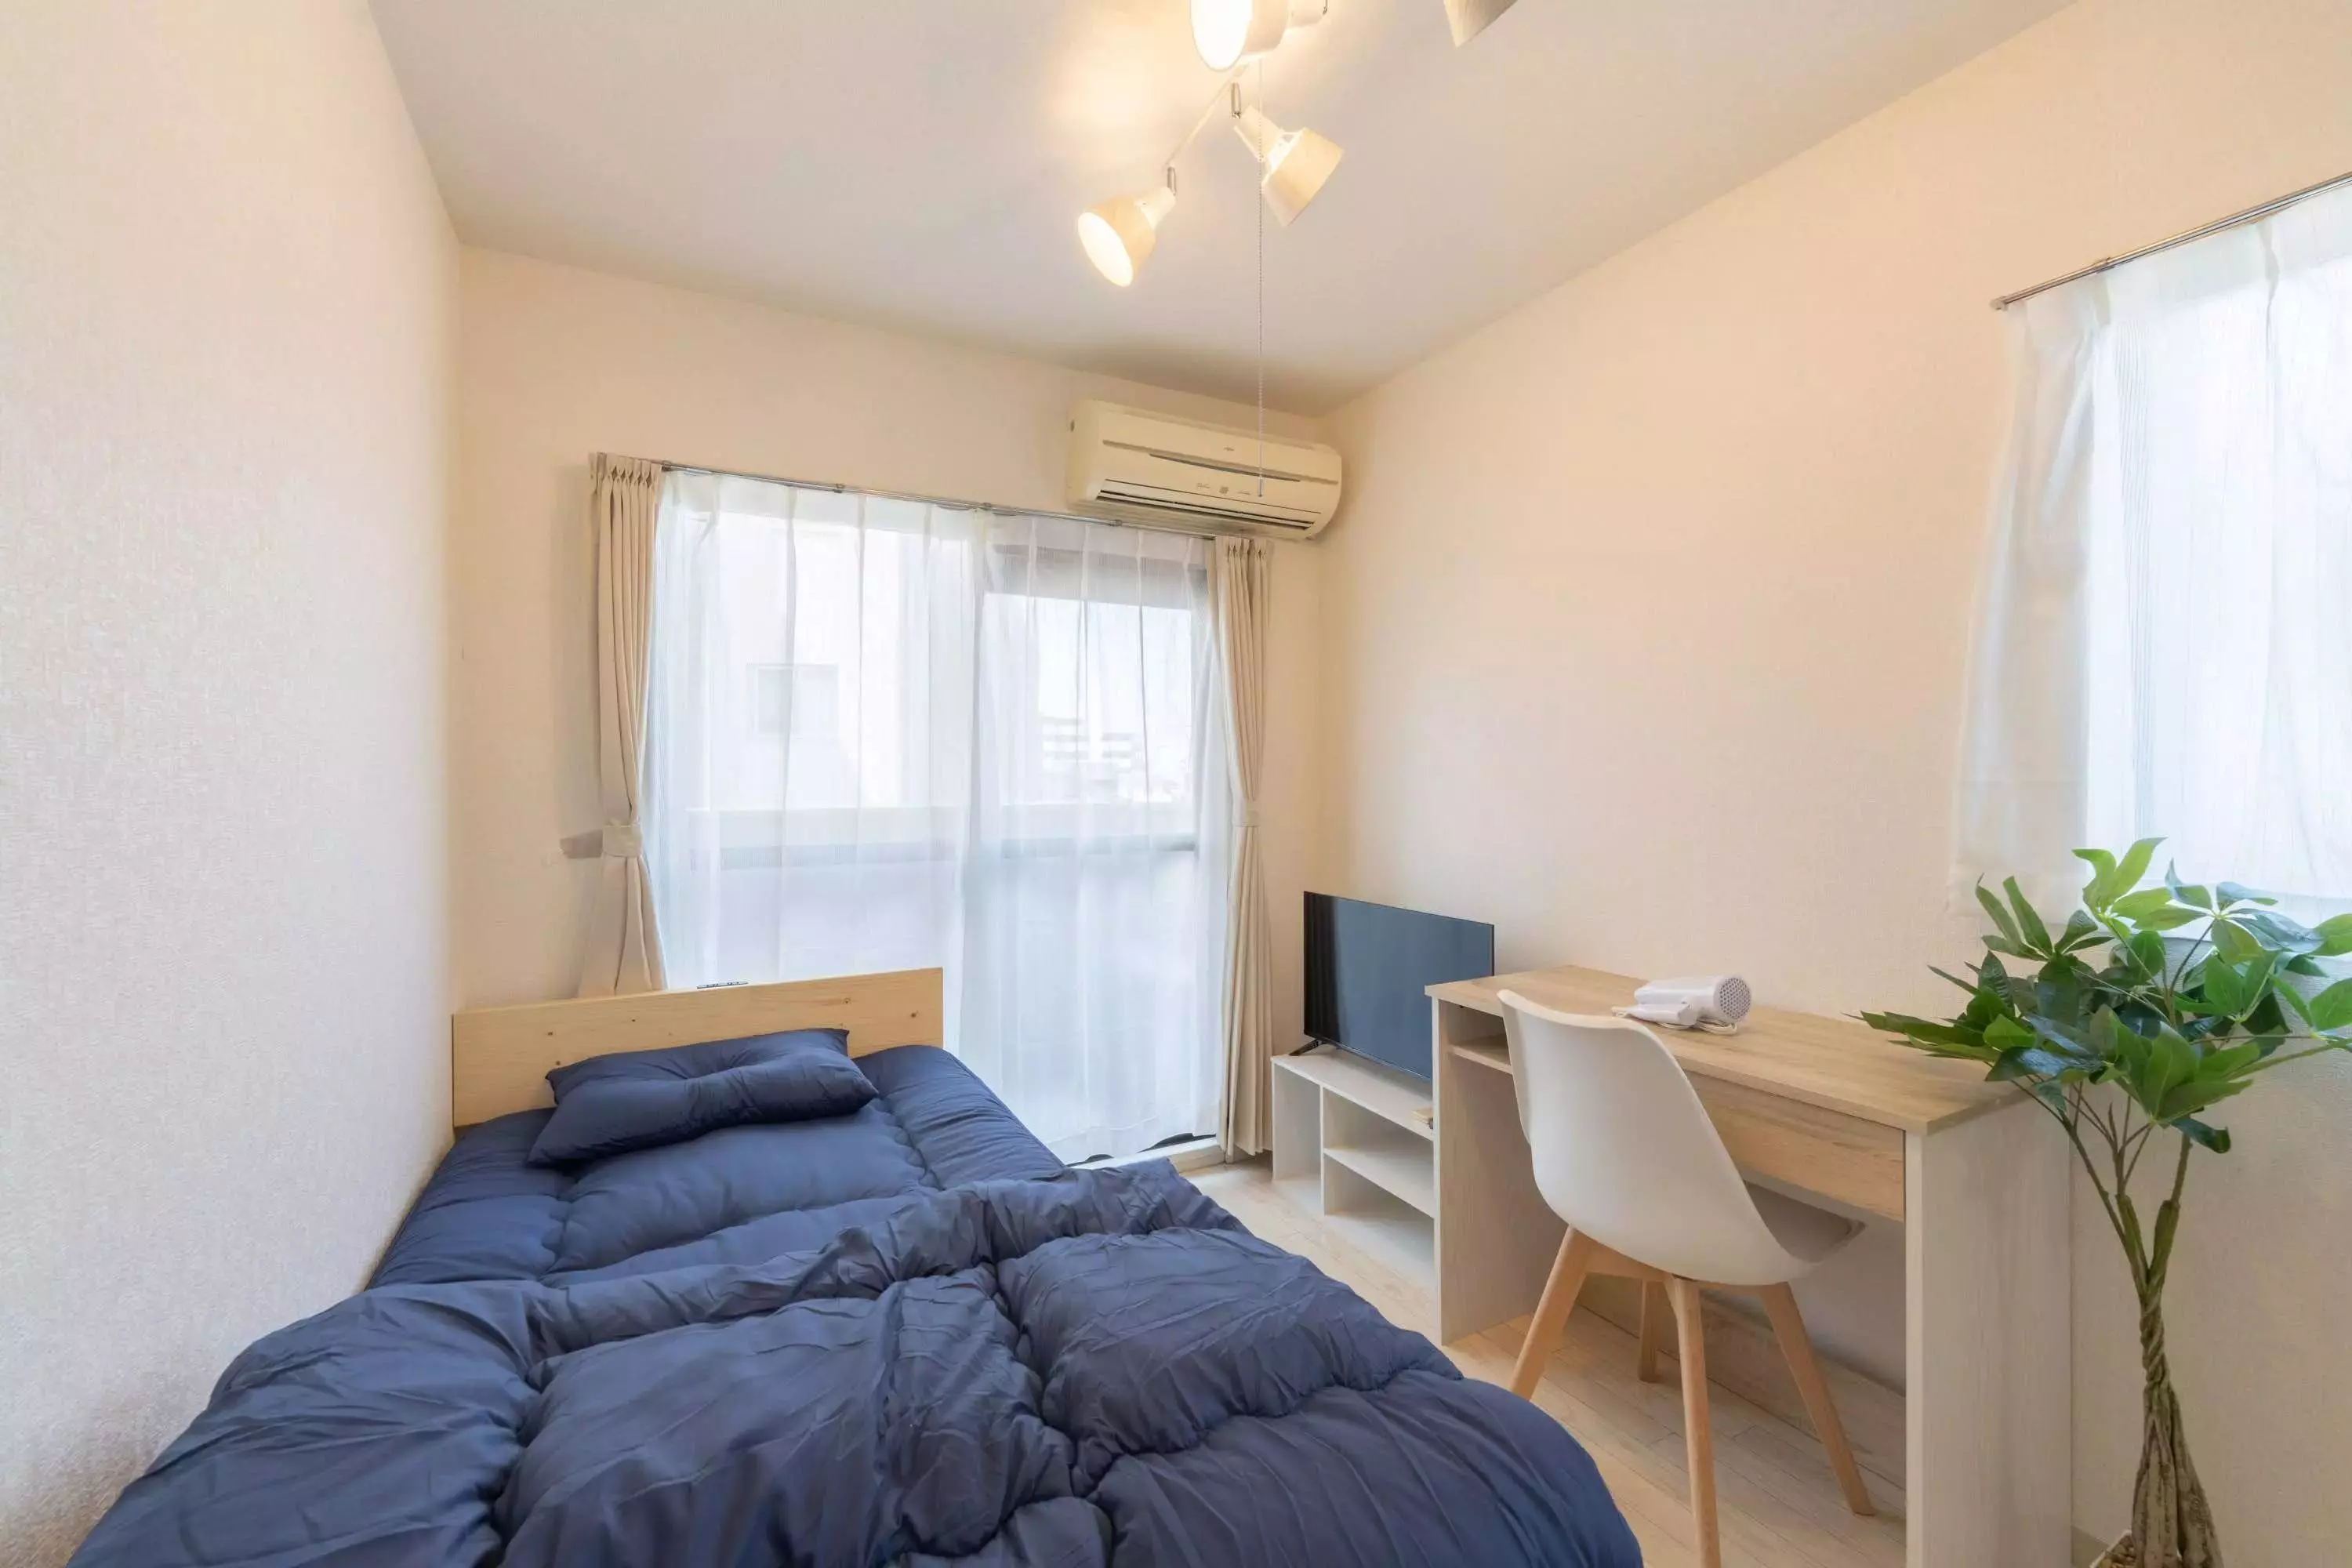
Chỉ hiển thị các căn có đầy đủ nội thất và thiết bị điện!
Mẹo tiết kiệm để giảm chi phí sinh hoạt
Đối với người sống một mình với thu nhập ròng 120.000 yên, việc giảm chi phí sinh hoạt trong phạm vi thu nhập hạn chế đó sẽ ảnh hưởng rất lớn đến chất lượng cuộc sống. Tiết kiệm tiền thường gợi lên hình ảnh khó khăn và hạn chế, nhưng bằng cách xem xét lại chi phí hàng ngày và tìm cách giảm lãng phí, hoàn toàn có thể cắt giảm chi phí mà không làm giảm chất lượng cuộc sống.
Phần này cung cấp những giải thích cụ thể về cách xem xét lại chi phí thực phẩm và tiện ích, giảm chi phí liên lạc và đi lại, và tối thiểu hóa chi tiêu cho sở thích và giải trí.
Xem xét và tiết kiệm chi phí ăn uống và điện nước.
Vì chi phí thực phẩm chiếm một phần lớn chi phí sinh hoạt, việc chuyển sang lối sống tập trung vào nấu ăn tại nhà là bước đầu tiên để tiết kiệm tiền. Bằng cách mua thực phẩm với số lượng lớn vào cuối tuần và sử dụng nguyên liệu một cách có hệ thống, bạn có thể giảm bớt việc mua sắm không cần thiết và ăn ngoài. Ngoài ra, chi phí điện nước có thể được giảm bớt bằng những điều chỉnh nhỏ hàng ngày như điều chỉnh nhiệt độ máy lạnh, chuyển sang sử dụng đèn LED và rút ngắn thời gian tắm. Xem xét lại hợp đồng điện nước của bạn bằng cách sử dụng các trang web so sánh giá điện nước cũng rất hiệu quả. Khi những điều chỉnh này trở thành thói quen, bạn có thể dễ dàng duy trì chúng và có thể tiết kiệm được hàng chục nghìn yên mỗi năm.
Hơn nữa, chỉ cần tận dụng các ngày giảm giá của siêu thị và các ngày tích điểm thưởng cũng có thể giảm đáng kể chi phí thực phẩm hàng tháng của bạn. Đối với chi phí điện nước, việc so sánh giá cả từ các nhà cung cấp khác nhau, kiểm tra các chiến lược tiết kiệm cơ bản và đồng thời giảm mức sử dụng trực tiếp trong khi xem xét lại gói giá của bạn là rất hiệu quả.
Các cách để giảm chi phí liên lạc và vận chuyển
Chi phí liên lạc có thể giảm đáng kể bằng cách chuyển sang sử dụng thẻ SIM giá rẻ hoặc xem xét lại gói cước internet cáp quang của bạn. Chỉ cần kiểm tra mức sử dụng hiện tại và hủy bỏ các tùy chọn không cần thiết hoặc các gói dữ liệu vượt mức cũng có thể mang lại hiệu quả. Về chi phí đi lại, bạn có thể giảm chi phí hàng ngày bằng cách sử dụng thẻ hoặc vé đi lại công cộng, hoặc đi xe đạp hoặc đi bộ. Bạn cũng có thể giảm chi phí đi lại bằng cách lên kế hoạch cho các chuyến đi chơi cuối tuần theo nhóm và giảm số lượng chuyến đi. Ngay cả những khoản tiết kiệm nhỏ cũng sẽ tích lũy lại và bạn có thể thấy sự giảm đáng kể về chi phí trong một tháng.
Vì chi phí vận chuyển và phí cơ sở hạ tầng thông tin liên lạc khác nhau giữa các tỉnh thành, việc so sánh các lựa chọn theo từng khu vực sẽ giúp bạn tối ưu hóa kế hoạch của mình hơn nữa. Hệ thống tích điểm cho thẻ IC giao thông và các gói cước hàng tháng dựa trên tần suất sử dụng cũng rất tiện lợi, vì vậy hãy chọn một gói phù hợp với lối sống của bạn.
Mẹo tiết kiệm chi phí cho sở thích và giải trí
Sở thích và các hoạt động giải trí là nguồn vui trong cuộc sống, nhưng chi tiêu quá nhiều cho chúng có thể gây áp lực lên ngân sách gia đình. Có nhiều cách để tìm thấy sự thỏa mãn trong khi vẫn tiết kiệm chi phí, chẳng hạn như tận dụng các sự kiện và cơ sở vật chất miễn phí hoặc giá rẻ, mượn sách và DVD từ thư viện, và tìm các bài tập và sở thích bạn có thể làm tại nhà. Bạn cũng có thể giảm lãng phí bằng cách xem xét lại việc sử dụng các dịch vụ đăng ký và chỉ tập trung vào những gì bạn thực sự cần. Điều quan trọng là hãy nghĩ về việc tiết kiệm tiền không phải là điều phải chịu đựng, mà là phương tiện để làm giàu cuộc sống của bạn thông qua những lựa chọn thông minh.
Hơn nữa, việc tận dụng các tiện ích công cộng địa phương và các sự kiện trực tuyến cho phép bạn dành thời gian chất lượng với chi phí thấp. Thường xuyên kiểm tra các chương trình dùng thử miễn phí và các chiến dịch có thời hạn sẽ mang đến cho bạn cơ hội học hỏi những sở thích hoặc kỹ năng mới trong khi vẫn tiết kiệm chi phí.
Các chiến lược tiết kiệm tiền và chuẩn bị cho tương lai
Sống một mình với thu nhập ròng 120.000 yên có thể dễ dàng khiến bạn chật vật trang trải cuộc sống, nhưng tiết kiệm cho tương lai cũng rất cần thiết. Ngay cả những khoản tiền nhỏ được tiết kiệm đều đặn cũng có thể giúp bạn chuẩn bị cho những khoản chi phí bất ngờ và những sự kiện trong tương lai. Điều quan trọng nữa là phải xem xét các cách để tăng thu nhập và lập kế hoạch cuộc sống có tính đến những gánh nặng trong tương lai như lương hưu, phí bảo hiểm và thuế.
Phần này giải thích về các mục tiêu tiết kiệm và phương pháp quản lý, các cách tăng thu nhập thông qua công việc phụ hoặc thay đổi nghề nghiệp, và kế hoạch ngân sách dài hạn cho hộ gia đình.
Mục tiêu tiết kiệm hàng tháng và các phương pháp quản lý
Lý tưởng nhất là nên tiết kiệm khoảng 20% thu nhập, nhưng với thu nhập ròng 120.000 yên, bắt đầu với khoảng 10% sẽ thực tế hơn. Tính toán trước các khoản chi tiêu sinh hoạt hàng tháng và thiết lập hệ thống tự động chuyển bất kỳ khoản tiền dư nào vào tài khoản tiết kiệm sẽ giúp bạn dễ dàng tuân thủ hơn. Sử dụng ứng dụng quản lý ngân sách gia đình cho phép bạn hình dung thu nhập và chi tiêu của mình, từ đó giảm bớt những khoản chi tiêu không cần thiết. Biến việc tiết kiệm thành thói quen, dù chỉ là những khoản nhỏ, sẽ mang lại sự an tâm hơn trong tương lai.
Ngay cả khi thu nhập hiện tại của bạn thấp, điều quan trọng là phải chọn phương pháp phù hợp bằng cách so sánh số tiền tiết kiệm và thời hạn. Bằng cách sử dụng các ngân hàng cho phép chuyển khoản trực tiếp từ tài khoản lương của bạn, hoặc các ngân hàng trực tuyến cung cấp các tùy chọn thanh toán hàng tháng linh hoạt, bạn có thể tăng khoản tiết kiệm của mình một cách thuận tiện và đáng tin cậy.
Làm thế nào để tăng thu nhập thông qua công việc phụ hoặc thay đổi công việc?
Để cải thiện cuộc sống với thu nhập hạn chế, việc tăng thu nhập thông qua công việc phụ hoặc thay đổi công việc là một chiến lược hiệu quả. Các công việc phụ ngày càng bao gồm các công việc trực tuyến có thể làm tại nhà và các công việc tận dụng kỹ năng của bạn, cho phép bạn kiếm thêm thu nhập mà không làm tăng chi phí sinh hoạt. Nếu bạn đang cân nhắc thay đổi công việc, điều có lợi là thu thập thông tin về các ngành nghề và loại công việc, và nâng cao giá trị bản thân trên thị trường bằng cách trau dồi bằng cấp và kỹ năng trước khi hành động.
Một số công ty cung cấp các chương trình thưởng và khuyến khích hào phóng, và một số công ty có hệ thống cho phép nhân viên tăng thu nhập dựa trên hiệu suất và đánh giá công việc của họ. Tăng nguồn thu nhập có thể dẫn đến sự linh hoạt tài chính hơn và tiết kiệm được nhiều hơn.
Làm việc tại các tập đoàn lớn hoặc trong các ngành công nghiệp đang phát triển, đặc biệt, thường mang lại mức lương cơ bản và phúc lợi hấp dẫn, đảm bảo thu nhập ổn định lâu dài nếu đáp ứng đủ điều kiện. Hơn nữa, việc tận dụng các chương trình hỗ trợ việc làm thêm của chính quyền địa phương và quốc gia cho phép bạn trau dồi kỹ năng đồng thời giảm thiểu chi phí ban đầu và chi phí học tập. Khi tìm việc, điều quan trọng là phải hiểu xu hướng ngành và nhu cầu về các bằng cấp liên quan, và chọn môi trường mà bạn có thể phát huy thế mạnh của mình.
Một kế hoạch cuộc sống có tính đến lương hưu, phí bảo hiểm và thuế.
Để đảm bảo một tương lai ổn định, bạn cần xem xét các khoản chi phí cố định như lương hưu, phí bảo hiểm và thuế. Lương hưu quốc gia và đóng bảo hiểm y tế có mức cố định hàng tháng, và việc chậm thanh toán sẽ bị phạt, vì vậy cần thận trọng. Thuế thu nhập và thuế cư trú cũng được tính theo thu nhập hàng năm. Lập kế hoạch dài hạn bao gồm các khoản chi phí này sẽ giúp tránh tình trạng thiếu hụt tài chính trong tương lai. Điều quan trọng là phải hiểu rõ tình hình tài chính tổng thể của gia đình và xem xét lại khi cần thiết.
Ngoài ra, các khoản bảo hiểm và thuế cần thiết cũng thay đổi tùy thuộc vào độ tuổi và cấu trúc gia đình. Hãy so sánh phí bảo hiểm và các chương trình tiết kiệm thuế phù hợp với giai đoạn hiện tại của cuộc sống và lập kế hoạch dài hạn bền vững.
Tìm phòng
Chỉ hiển thị các căn có đầy đủ nội thất và thiết bị điện!
Những trải nghiệm và câu chuyện thành công từ những người đã sống một mình.
Lối sống và phương pháp tiết kiệm của những người thực sự sống một mình với thu nhập ròng 120.000 yên có thể hữu ích cho những người sắp bắt đầu sống một mình. Việc phân bổ chi phí sinh hoạt và ưu tiên chi tiêu sẽ khác nhau ở mỗi người, nhưng có những điểm chung giữa những người thành công và những yếu tố không nên bỏ qua ở những người thất bại.
Tại đây, chúng tôi sẽ giới thiệu những thực tế của cuộc sống hàng ngày với các ví dụ cụ thể và tóm tắt những lời khuyên để ổn định cuộc sống thường nhật của bạn.
Ví dụ về lối sống của một người có thu nhập ròng 120.000 yên.
Với thu nhập ròng 120.000 yên, nhiều người chi trả tiền thuê nhà khoảng 35.000 yên, tiền ăn khoảng 20.000 yên và tiền điện nước dưới 10.000 yên. Chi phí liên lạc và đi lại cộng lại khoảng 10.000 yên, phần còn lại dành cho nhu yếu phẩm hàng ngày, giải trí và tiết kiệm. Vào cuối tuần, họ ưu tiên nấu ăn ở nhà hơn là ăn ngoài và áp dụng các biện pháp tiết kiệm chi phí như tham gia các sự kiện miễn phí hoặc dành thời gian ở công viên. Lối sống này dễ duy trì mà không gặp khó khăn và dẫn đến cuộc sống ổn định lâu dài.
Vì chi phí sinh hoạt và tiền thuê nhà khác nhau giữa các tỉnh thành, nên mức độ dễ sống cũng khác nhau ngay cả khi thu nhập như nhau. Nhân viên mới vào nghề và những người có mức lương thấp thường có mức chi phí sinh hoạt và các khoản phí cố định thấp hơn. Khi cân nhắc chuyển nhà, nên tham khảo các đánh giá và danh tiếng địa phương, đồng thời cân nhắc sự cân bằng giữa tiện lợi và chi phí.
Dưới đây là một số ví dụ về các mẹo và thủ thuật tiết kiệm tiền từ những người quản lý tài chính tốt.
Những người thành công xem xét kỹ lưỡng các khoản chi tiêu cố định của mình và chủ động tận dụng các lựa chọn tiết kiệm như thẻ SIM giá rẻ, nhà cho thuê giá cả phải chăng và nhà ở chung. Họ tiết kiệm chi phí ăn uống bằng cách mua số lượng lớn, tận dụng các đợt giảm giá và chuẩn bị bữa ăn trước, đồng thời nỗ lực giảm thiểu việc ăn ngoài. Họ cũng quản lý chi tiêu bằng ứng dụng quản lý ngân sách gia đình và duy trì động lực bằng cách đặt mục tiêu tiết kiệm hàng tháng. Phương pháp của họ được đặc trưng bởi việc coi tiết kiệm là một "sự lựa chọn" chứ không phải là một "sự hy sinh", và kiểm soát chi phí trong khi vẫn duy trì chất lượng cuộc sống tốt.
Hơn nữa, vì các dịch vụ công cộng và chương trình hỗ trợ có sẵn khác nhau tùy theo từng tỉnh thành, nên một số người tìm hiểu và tận dụng chúng trước. Việc xem xét lại các hợp đồng chi phí cố định của bạn ít nhất một lần mỗi năm và cập nhật chúng theo kế hoạch phù hợp với lối sống của bạn sẽ dẫn đến thành công trong việc tiết kiệm lâu dài.
Những điểm cần lưu ý khi quản lý chi phí, rút kinh nghiệm từ những sai lầm
Một sai lầm phổ biến là chọn căn hộ có tiền thuê và chi phí điện nước cao, gây áp lực lớn lên chi phí sinh hoạt hàng tháng. Ngoài ra, nếu bạn không theo dõi chi tiêu bằng cách không lập ngân sách gia đình, bạn sẽ không nhận ra mình đang lãng phí tiền và sẽ không thể tiết kiệm được. Hơn nữa, việc quá phụ thuộc vào các chương trình giảm giá và trả góp bằng thẻ tín dụng sẽ làm tăng gánh nặng thanh toán về sau. Chìa khóa để quản lý chi tiêu là lập ngân sách cho chi phí sinh hoạt ngay từ đầu và quản lý chi tiêu trong giới hạn đó.
Nếu bạn quyết định ký hợp đồng hoặc mua hàng chỉ dựa trên sự tiện lợi, bạn có nguy cơ phải trả phí hàng tháng tăng dần theo thời gian. Kiểm tra đánh giá và uy tín, cũng như xem xét kỹ các chi tiết hợp đồng trước khi đưa ra quyết định, có thể giúp bạn tránh được những khoản chi phí không cần thiết.
Cách sử dụng các ứng dụng và công cụ quản lý ngân sách gia đình
Để tiếp tục sống một mình với thu nhập hạn chế, quản lý ngân sách gia đình hiệu quả là điều thiết yếu. Mặc dù sổ sách chi tiêu bằng giấy vẫn hiệu quả, nhưng ngày nay, các ứng dụng trên điện thoại thông minh và công cụ trực tuyến cho phép bạn quản lý chi tiêu mà không tốn nhiều thời gian. Các ứng dụng lập ngân sách tự động ghi lại dữ liệu, giảm khả năng quên ghi lại chi phí và giúp bạn dễ dàng theo dõi chi phí sinh hoạt.
Tại đây, chúng ta sẽ so sánh các ứng dụng miễn phí được đề xuất, thảo luận về các phương pháp giảm thiểu lãng phí bằng cách trực quan hóa chi tiêu của bạn và chia sẻ các ví dụ thực tế về các chiến lược tiết kiệm tiền thành công.
So sánh các ứng dụng quản lý ngân sách gia đình miễn phí được đề xuất
Các ứng dụng miễn phí như "Money Forward ME," "Zaim," và "Moneytree" cho phép bạn tự động ghi lại thu nhập và chi tiêu bằng cách liên kết với tài khoản ngân hàng và thẻ tín dụng. Money Forward có các tính năng quản lý tài sản toàn diện, Zaim cung cấp nhiều tùy chọn tùy chỉnh cho việc lập ngân sách gia đình, và Moneytree có giao diện đơn giản và dễ sử dụng. Tất cả đều hữu ích cho việc quản lý chi phí sinh hoạt, nhưng điều quan trọng là phải chọn một ứng dụng phù hợp với lối sống và các tính năng bạn cần.
Vì mỗi ứng dụng đều có những tính năng khác nhau ở phiên bản miễn phí và phiên bản trả phí (cao cấp), nên cách hiệu quả nhất là bắt đầu với gói miễn phí để so sánh các tính năng và chỉ chuyển sang gói đăng ký hàng tháng nếu cần thiết. Trước khi cài đặt, hãy kiểm tra danh sách tính năng trên trang web chính thức để xem ứng dụng có phù hợp với phong cách quản lý của bạn hay không.
Làm thế nào để giảm thiểu lãng phí bằng cách trực quan hóa chi tiêu của bạn?
Sử dụng ứng dụng để trực quan hóa chi tiêu giúp bạn dễ dàng nhận thấy mình đang chi tiêu quá mức ở những khoản nào. Ví dụ, nếu bạn thấy mình chi tiêu quá nhiều cho việc ăn ngoài hoặc mua sắm ở cửa hàng tiện lợi, đây có thể là cơ hội tốt để chuyển sang nấu ăn ở nhà hoặc mua hàng số lượng lớn. Bằng cách chú ý đến "lý do bạn mua món đồ đó" trong cuộc sống hàng ngày, việc tiết kiệm tiền sẽ tự nhiên trở thành thói quen. Thay vì nhập liệu chi tiết thủ công, chìa khóa là giảm bớt công sức bằng cách sử dụng tính năng đồng bộ hóa tự động và tạo ra một hệ thống dễ thực hiện.
Để tối đa hóa hiệu quả của việc trực quan hóa, điều quan trọng là phải so sánh sự biến động chi tiêu hàng tháng và hàng tuần, đồng thời phân tích các yếu tố dẫn đến chi tiêu thấp hơn và lý do tăng chi tiêu. Nếu cần, hãy thu hẹp các danh mục xuống các khoản mục cơ bản và liên kết chúng với các hành động tiết kiệm trực tiếp.
Những câu chuyện thành công về tiết kiệm tiền nhờ sử dụng các công cụ quản lý ngân sách gia đình.
Những người thực sự đã sử dụng ứng dụng quản lý ngân sách để tiết kiệm tiền thường so sánh chi tiêu hàng tháng của họ và xác định rõ ràng những lĩnh vực có thể cắt giảm chi tiêu.
Ví dụ, có những trường hợp người ta tiết kiệm được vài nghìn yên mỗi tháng bằng cách xem xét lại chi phí liên lạc và hợp đồng đăng ký dịch vụ, hoặc tiết kiệm được hàng chục nghìn yên mỗi năm bằng cách lập ngân sách chi tiêu cho thực phẩm và hạn chế ăn ngoài. Sử dụng các công cụ cho phép bạn phân tích khách quan xu hướng chi tiêu và giảm chi phí một cách có hệ thống, giúp bạn có thể sống ổn định ngay cả với thu nhập thấp.
Những câu chuyện thành công này chứng minh rằng người dùng không chỉ chủ động sử dụng các tính năng tổng hợp tự động tiện lợi mà còn cả cảnh báo ngân sách và biểu đồ chi tiêu. Điều này cho phép họ kiểm tra chi phí hàng ngày trong thời gian thực và tránh vượt quá ngân sách.
Tìm phòng
Chỉ hiển thị các căn có đầy đủ nội thất và thiết bị điện!
Mẹo để cải thiện sức khỏe và môi trường sống của bạn
Sống một mình với thu nhập ròng 120.000 yên, người ta thường chỉ tập trung vào quản lý tài chính gia đình và tiết kiệm tiền, nhưng duy trì lối sống lành mạnh cũng quan trọng không kém. Nếu chẳng may bị ốm, chi phí y tế và sinh hoạt sẽ tăng lên, có thể làm suy yếu sự ổn định cuộc sống.
Bài viết này giới thiệu những lời khuyên dễ thực hiện về chế độ ăn uống và tập luyện trong cuộc sống hàng ngày, cách tạo ra môi trường sống giảm căng thẳng và các phương pháp duy trì lối sống lành mạnh cũng như ngủ đủ giấc.
Lời khuyên để duy trì sức khỏe thông qua chế độ ăn uống và tập luyện
Nền tảng của một lối sống lành mạnh là chế độ ăn uống cân bằng và tập thể dục vừa phải. Trong khi tiết kiệm tiền, điều quan trọng là phải đảm bảo bạn ăn đủ rau và protein. Nấu ăn tại nhà giúp việc quản lý dinh dưỡng dễ dàng hơn và tiết kiệm chi phí thực phẩm. Bạn không cần phải đến phòng tập thể dục; các bài tập đơn giản như giãn cơ và tập luyện sức mạnh tại nhà, hoặc đi bộ hoặc đạp xe đến nơi làm việc đều rất hiệu quả. Kết hợp những thói quen bạn có thể dễ dàng duy trì sẽ dẫn đến việc giữ gìn sức khỏe lâu dài.
Hơn nữa, việc khám sức khỏe định kỳ và sử dụng bảo hiểm y tế khi cần thiết là rất quan trọng để phòng ngừa bệnh tật. Kiểm tra sức khỏe ít nhất một lần mỗi năm và so sánh, xem xét lại thói quen sinh hoạt là cách cơ bản để giảm gánh nặng chi phí y tế.
Làm thế nào để tạo ra một môi trường sống giúp giảm căng thẳng?
Ngay cả trong những căn phòng nhỏ hoặc những ngôi nhà cũ, vẫn có thể sống thoải mái với một chút khéo léo. Bằng cách giữ gìn sự gọn gàng, dọn dẹp và giảm bớt những vật dụng không cần thiết, không gian sẽ có cảm giác rộng hơn và bạn sẽ thư thái hơn. Sử dụng rèm cửa và đèn chiếu sáng màu sắc tươi sáng sẽ làm bừng sáng cả căn phòng và nâng cao tinh thần của bạn.
Hơn nữa, bằng cách thực hiện các biện pháp cách âm và cách nhiệt, bạn có thể giảm bớt căng thẳng do tiếng ồn bên ngoài và sự thay đổi nhiệt độ gây ra. Tạo ra một môi trường phù hợp với bạn là một yếu tố quan trọng trong việc bảo vệ sức khỏe thể chất và tinh thần của bạn.
Ngày nay, bạn có thể tìm thấy các vật dụng lưu trữ và vật liệu cách nhiệt tiện dụng với giá rẻ tại các cửa hàng 100 yên và cửa hàng đồ gia dụng. Trước khi mua, hãy kiểm tra kích thước trực tiếp và chọn những vật dụng bạn có thể sử dụng mà không lãng phí để tối đa hóa hiệu quả chi phí.
Lối sống lành mạnh và cách để có đủ giấc ngủ ngon
Những xáo trộn trong thói quen sinh hoạt hàng ngày có thể dẫn đến sức khỏe kém và giảm khả năng tập trung, ảnh hưởng tiêu cực đến cuộc sống thường nhật. Hãy cố gắng thức dậy và đi ngủ vào cùng một thời điểm mỗi ngày và đảm bảo ngủ đủ giấc. Nghỉ ngơi không chỉ đơn thuần là ngủ; nó còn bao gồm theo đuổi sở thích, tập thể dục nhẹ nhàng và dành thời gian hòa mình vào thiên nhiên. Bằng cách tạo ra một lịch trình hợp lý và nghỉ ngơi giữa công việc và việc nhà, bạn có thể có một cuộc sống trọn vẹn ngay cả khi thu nhập hạn chế.
Để cải thiện môi trường ngủ, những điều chỉnh đơn giản, cơ bản như điều chỉnh độ sáng đèn và nhiệt độ phòng đều có hiệu quả. Ví dụ, chỉ cần thay đổi loại gối hoặc chăn ga gối đệm phù hợp với bạn cũng có thể cải thiện chất lượng giấc ngủ. Ngay cả khi việc đầu tư trực tiếp khó khăn, việc tích lũy những cải thiện nhỏ có thể tạo nền tảng cho sức khỏe lâu dài.
Xem xét lại các phong cách làm việc và các lựa chọn thăng tiến nghề nghiệp.
Sống một mình với thu nhập ròng 120.000 yên, đôi khi bạn có thể cảm thấy chỉ tiết kiệm tiền thôi là chưa đủ. Trong trường hợp như vậy, việc xem xét lại phong cách làm việc và đặt mục tiêu tăng thu nhập hoặc giảm chi phí sinh hoạt là rất hiệu quả. Bài viết này sẽ tổng hợp và giới thiệu các lựa chọn để cải thiện cuộc sống của bạn, chẳng hạn như sự khác biệt giữa các loại hình việc làm như nhân viên toàn thời gian, nhân viên hợp đồng và nhân viên bán thời gian, thăng tiến nghề nghiệp thông qua việc trau dồi bằng cấp và kỹ năng, và giảm chi phí sinh hoạt bằng cách chuyển đến vùng nông thôn hoặc thay đổi công việc.
So sánh các hình thức làm việc toàn thời gian, hợp đồng và bán thời gian
Mức lương, phúc lợi và sự ổn định công việc rất khác nhau tùy thuộc vào loại hình công việc.
Nhân viên toàn thời gian được hưởng sự ổn định về lương, tăng lương và thưởng, nhưng thường có giờ làm việc dài hơn và trách nhiệm lớn hơn. Nhân viên hợp đồng có tính linh hoạt cao hơn, và tùy thuộc vào kỹ năng, họ có thể kiếm được thu nhập cao. Công việc bán thời gian hấp dẫn vì ca làm việc linh hoạt, nhưng thu nhập thường không ổn định.
Việc xác định phong cách làm việc nào phù hợp nhất với lối sống và kế hoạch tương lai của bạn là rất quan trọng.
Khi so sánh các hình thức làm việc khác nhau, hãy nhớ kiểm tra các yếu tố như quy mô công ty, lương cơ bản, hệ thống tăng lương và các chế độ phúc lợi dành cho nhân viên. Các công ty lớn thường mang lại sự ổn định và các chương trình đào tạo bài bản, giúp những người ở độ tuổi 20 hoặc những người chuyển từ công việc bán thời gian sang làm toàn thời gian dễ dàng xây dựng sự nghiệp hơn.
Tăng thu nhập thông qua việc đạt được bằng cấp và trau dồi kỹ năng.
Việc trang bị các bằng cấp và kỹ năng sẽ mở rộng cơ hội tìm được việc làm có mức lương cao hơn và chuyển sang làm việc toàn thời gian.
Ví dụ, các chứng chỉ như kế toán, giấy phép môi giới bất động sản và quản trị văn phòng y tế có thể được lấy trong thời gian tương đối ngắn và đang rất cần nhân lực trên thị trường lao động. Các kỹ năng như lập trình và thiết kế cũng có thể được sử dụng cho các công việc bán thời gian hoặc làm việc tự do. Mặc dù đầu tư vào bản thân đòi hỏi thời gian và tiền bạc, nhưng nó có thể dẫn đến tăng thu nhập và ổn định tài chính về lâu dài, vì vậy điều quan trọng là phải có kế hoạch cụ thể.
Khi lựa chọn khóa học hoặc trường học, việc kiểm tra trước các đánh giá và danh tiếng, cũng như học phí, lệ phí hàng tháng và các chương trình hỗ trợ là điều rất quan trọng.
Các cách để giảm chi phí sinh hoạt bằng cách chuyển đến vùng nông thôn hoặc thay đổi công việc.
Nếu giá thuê nhà và chi phí sinh hoạt cao ở khu vực thành thị là gánh nặng, thì chuyển đến khu vực nông thôn là một lựa chọn khả thi. Giá thuê nhà ở nông thôn thấp hơn đáng kể, cho phép bạn có một lối sống thoải mái hơn ngay cả với cùng mức thu nhập. Hơn nữa, chuyển sang một công việc có thu nhập ổn định ngay cả với chi phí sinh hoạt thấp hơn có thể dẫn đến sự ổn định tài chính tốt hơn. Khi lựa chọn công việc và địa điểm làm việc, điều quan trọng là phải xem xét các yếu tố như môi trường sống, sự thuận tiện về giao thông và triển vọng nghề nghiệp trong tương lai.
Khi cân nhắc việc chuyển địa điểm hoặc thay đổi nghề nghiệp, việc kiểm tra uy tín của các công ty địa phương và sử dụng dịch vụ giới thiệu việc làm là rất hiệu quả. Hãy so sánh và cân nhắc kỹ các lựa chọn để tìm ra điều kiện phù hợp nhất với bạn.
Tóm tắt | Một cuộc sống thoải mái hoàn toàn có thể đạt được ngay cả với thu nhập ròng 120.000 yên.
Ngay cả với thu nhập hạn chế 120.000 yên sau thuế, bạn hoàn toàn có thể sống thoải mái một mình. Để đạt được điều này, điều cần thiết là xem xét lại cách bạn chi tiêu sinh hoạt, ưu tiên các khoản chi tiêu và cân bằng giữa việc tiết kiệm hợp lý với việc tăng thu nhập. Bằng cách kết hợp các phương pháp đã giới thiệu ở trên và thực hành quản lý ngân sách gia đình phù hợp với lối sống của mình, bạn có thể đạt được cả cuộc sống ổn định và sự chuẩn bị cho tương lai.
Hãy ưu tiên các khoản chi tiêu sinh hoạt và quản lý ngân sách của bạn cho phù hợp.
Trước tiên, điều quan trọng là phải xác định rõ các khoản chi phí cố định thiết yếu (tiền thuê nhà, tiền điện nước, chi phí liên lạc) và đảm bảo chúng được đưa vào ngân sách của bạn.
Hơn nữa, đối với các khoản chi phí biến động như ăn uống và giải trí, hãy ưu tiên chi tiêu những khoản thực sự cần thiết và tìm những lĩnh vực bạn có thể cắt giảm. Việc ưu tiên giúp ngăn ngừa chi tiêu quá mức và lãng phí, tăng tính ổn định trong cuộc sống của bạn. Việc biến việc xem xét ngân sách hàng tháng thành thói quen sẽ giúp bạn dễ dàng xác định các lĩnh vực cần cải thiện và nâng cao độ chính xác trong việc lập ngân sách.
Hơn nữa, việc thường xuyên so sánh và kiểm tra các khoản chi phí cố định và hợp đồng dịch vụ, rồi sắp xếp chúng theo thứ tự ưu tiên dựa trên giá cả và nội dung, sẽ giúp việc ra quyết định dễ dàng hơn. Hãy loại bỏ triệt để những khoản chi phí không cần thiết và dành số tiền đó cho tiết kiệm hoặc các khoản chi phí cần thiết. Ngay cả khi đang làm một công việc bận rộn, việc duy trì những thói quen này sẽ giúp quản lý gia đình ổn định ngay cả với thu nhập hạn chế.
Đạt được cả mức tiết kiệm hợp lý và thu nhập tăng thêm.
Chỉ dựa vào tiết kiệm có thể làm giảm sự hài lòng tổng thể của bạn về cuộc sống, vì vậy cách tiếp cận lý tưởng là duy trì mức chi tiêu hợp lý đồng thời nỗ lực tăng thu nhập. Bằng cách giảm chi phí cố định và điều chỉnh lối sống để tiết kiệm, cũng như tăng nguồn thu nhập thông qua việc làm thêm, học kỹ năng hoặc thay đổi công việc, bạn có thể cải thiện đáng kể sự ổn định tài chính gia đình. Đặc biệt đối với các hộ gia đình độc thân, nơi khả năng tài chính bị hạn chế, việc thực hiện cả hai điều này trong giới hạn hợp lý là chìa khóa để đạt được cuộc sống thoải mái và an toàn ngay cả với thu nhập ròng 120.000 yên.
Khi tìm việc hoặc chuyển đổi nghề nghiệp, hãy chọn một công ty phù hợp với kinh nghiệm và kỹ năng của bạn, đồng thời xem xét triển vọng tương lai và sự ổn định của công ty đó. Bằng cách so sánh mức lương và phong cách làm việc, bạn có thể tìm ra con đường tăng thu nhập theo cách phù hợp với lối sống của mình.