Apakah lebih mudah menabung di rumah yang dihuni bersama orang lain?
Sering dikatakan bahwa tinggal di rumah bersama memudahkan untuk menabung, tetapi apa alasannya? Artikel ini akan menjelaskan manfaat ekonomi unik dari tinggal di rumah bersama, membandingkannya dengan tinggal sendirian.
Rumah yang dihuni bersama orang lain memiliki biaya sewa yang lebih rendah daripada tinggal sendirian.
Perbandingan antara rata-rata biaya sewa dan tinggal sendirian
Salah satu keuntungan terbesar tinggal di rumah bersama adalah biaya sewa yang rendah. Tergantung pada daerahnya, biaya sewa rumah bersama umumnya 30 hingga 50 persen lebih murah daripada menyewa apartemen studio di daerah yang sama.
Sebagai contoh, membandingkan harga sewa rata-rata di 23 distrik Tokyo:
- Tinggal sendiri (apartemen studio/1K): 60.000 hingga 100.000 yen
- Rumah bersama (kamar pribadi): 30.000 hingga 70.000 yen
Dengan cara ini, tinggal di rumah bersama memungkinkan Anda untuk mengurangi biaya sewa secara signifikan bahkan di lokasi yang sama, yang berarti Anda dapat menabung uang tersebut.
Faktor-faktor yang memengaruhi harga sewa (lokasi, fasilitas, termasuk biaya area umum, dll.)
Biaya sewa rumah bersama bervariasi tergantung pada faktor-faktor berikut:
- Lokasi: Harga sewa cenderung lebih tinggi di dekat pusat kota dan lebih rendah di pinggiran kota.
- Fasilitas: Harga bervariasi tergantung pada kualitas ruang bersama (kebersihan dapur, ruang tamu, kamar mandi, dll.).
- Termasuk biaya utilitas: Banyak properti menyertakan biaya air, listrik, dan internet dalam biaya sewa, yang dapat membuat total biaya lebih murah daripada tinggal sendiri.
Saat memilih rumah yang dihuni bersama, penting untuk mempertimbangkan tidak hanya harga sewa yang rendah tetapi juga keseimbangan biaya secara keseluruhan.
Tagihan listrik dan biaya internet dapat dikurangi.
Sistem untuk membagi biaya utilitas untuk ruang bersama
Di rumah yang dihuni bersama, biaya utilitas seperti listrik, gas, dan air dibagi di antara semua penghuni, sehingga jauh lebih murah daripada tinggal sendirian.
- Biaya utilitas bulanan untuk satu orang: sekitar 10.000 yen
- Biaya utilitas (bulanan) di rumah bersama: kurang dari 5.000 yen (seringkali sudah termasuk dalam biaya sewa)
Salah satu keuntungannya adalah lebih ekonomis daripada membayar untuk AC individual, terutama selama periode ketika penggunaan AC meningkat, seperti di musim dingin dan musim panas.
Layanan yang termasuk dalam rumah bersama
Tergantung pada jenis rumah yang ditempati bersama, layanan berikut mungkin termasuk dalam biaya sewa atau biaya utilitas:
- Wi-Fi gratis tersedia.
- Dilengkapi dengan perabot dan peralatan rumah tangga
- Penyediaan perlengkapan bersama (kertas toilet, deterjen, dll.)
- Layanan pembersihan dan pemeliharaan
Dengan memilih properti yang menawarkan layanan-layanan ini, Anda dapat lebih mengurangi biaya hidup dan menabung uang tambahan tersebut.
Biaya awal rendah dan biaya pindah rendah.
Banyak properti tidak memerlukan uang jaminan atau uang kunci.
Pada properti sewaan biasa, Anda diharuskan membayar uang jaminan, uang kunci, dan biaya perantara saat menandatangani kontrak, tetapi dalam banyak kasus, biaya-biaya ini tidak diperlukan di rumah yang dihuni bersama.
[Perbandingan biaya awal]
| pos pengeluaran | Tinggal sendirian (apartemen satu kamar) | Rumah berbagi |
| Uang jaminan dan uang kunci | Uang sewa satu hingga dua bulan (dengan total 100.000 hingga 200.000 yen) | 0 yen hingga puluhan ribu yen |
| Biaya perantara | Sewa satu bulan (50.000 hingga 100.000 yen) | 0 yen |
| Biaya pembelian furnitur dan peralatan rumah tangga | 100.000 hingga 300.000 yen | 0 yen (disediakan) |
| total | 300.000 hingga 600.000 yen | 50.000 hingga 100.000 yen |
Memilih rumah bersama dapat secara signifikan mengurangi biaya pindah awal, menjadikannya pilihan yang bagus bagi mereka yang tidak memiliki tabungan besar tetapi perlu mendapatkan tempat tinggal dengan cepat.
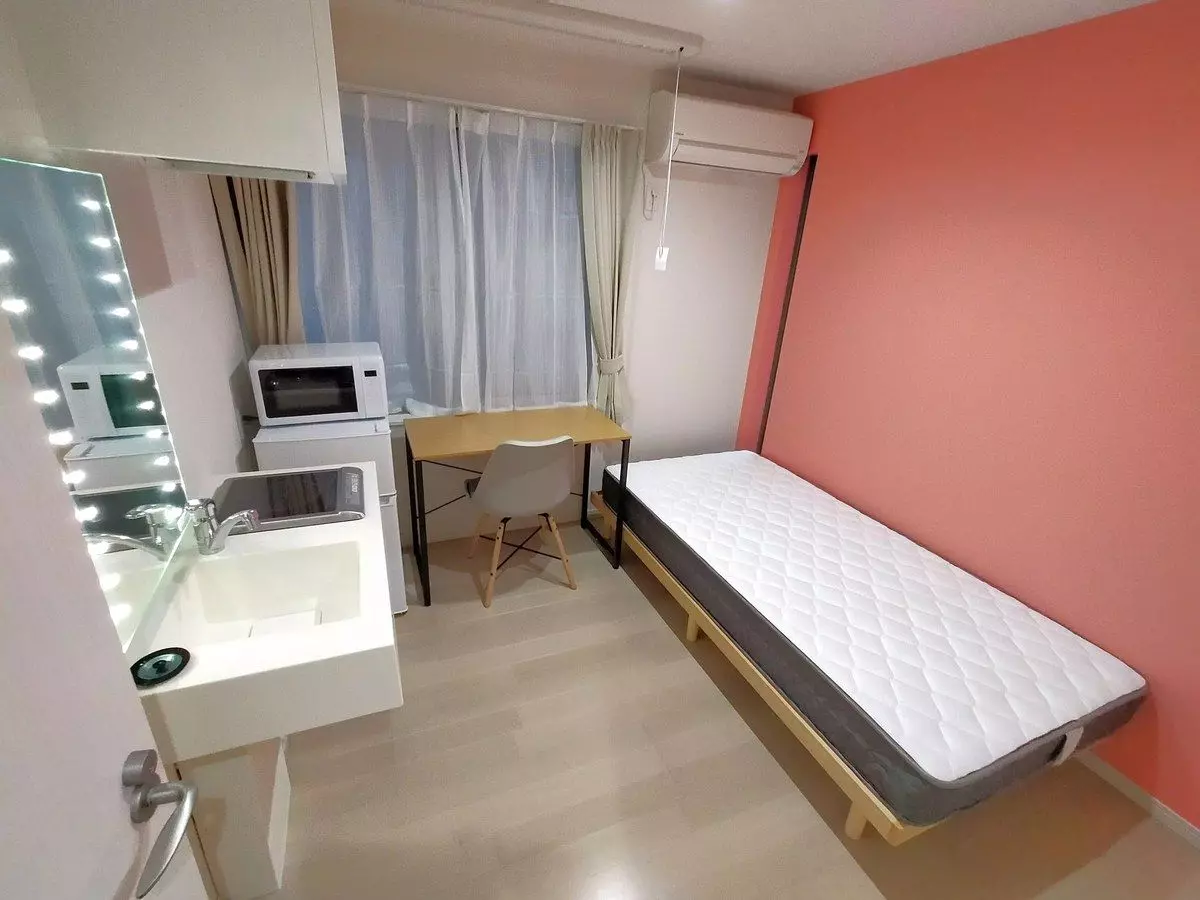
Banyak properti yang dijual lengkap dengan furnitur dan peralatan rumah tangga, sehingga menghemat biaya pembelian Anda.
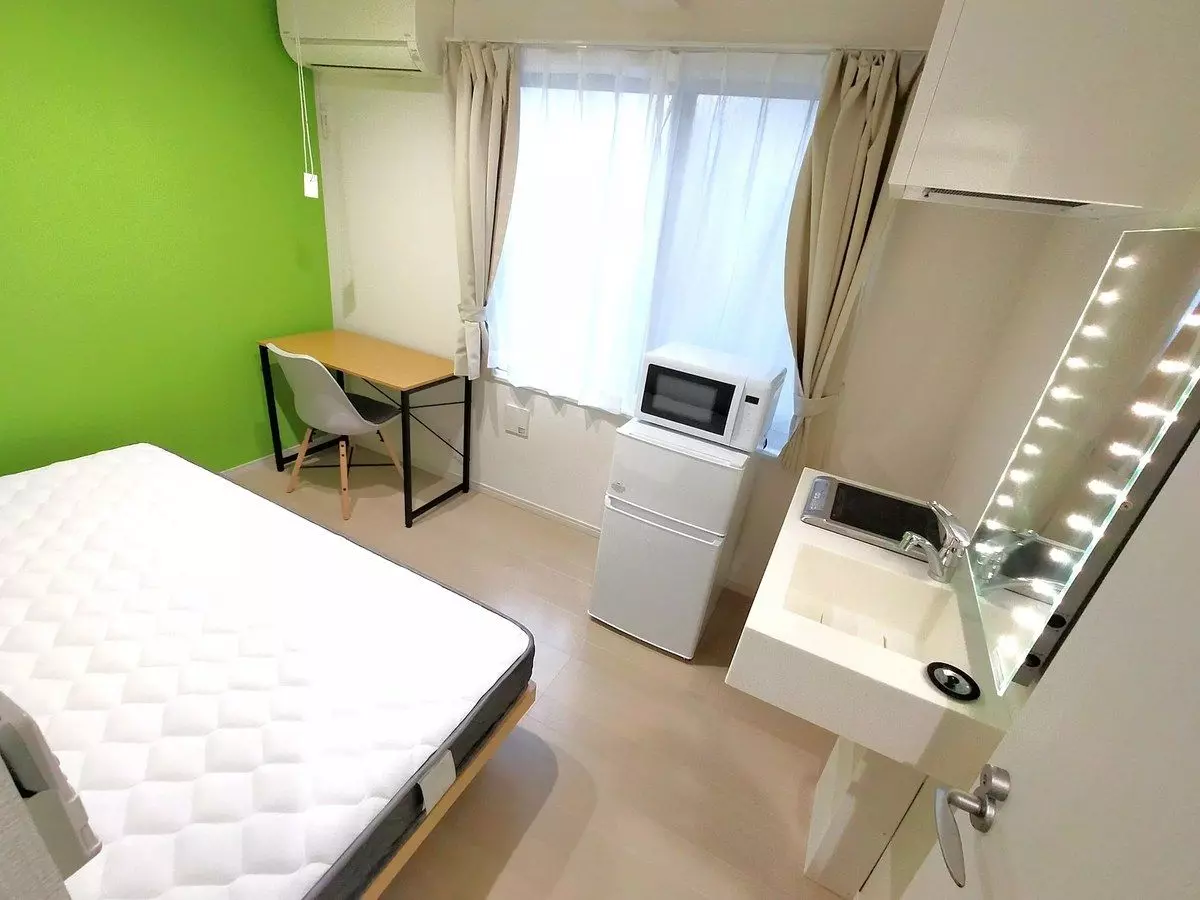
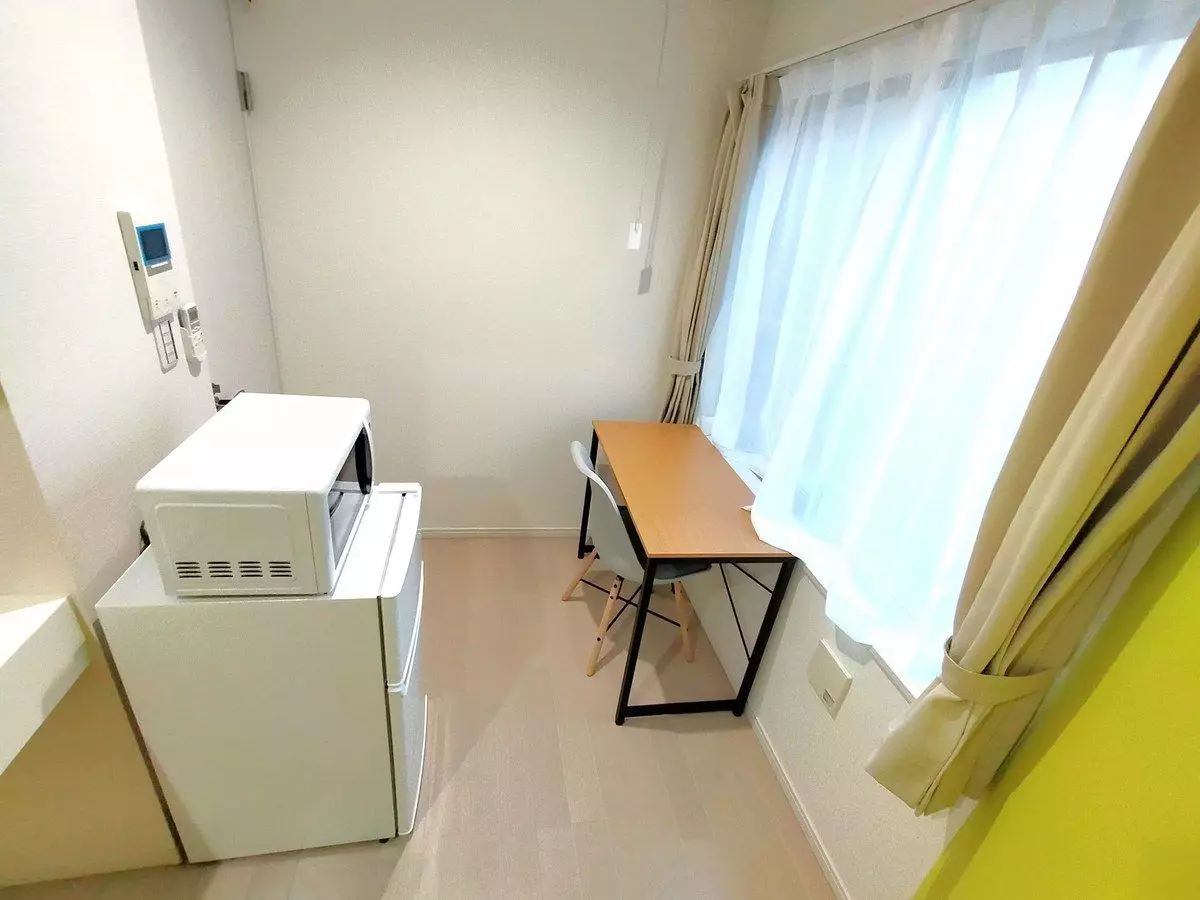
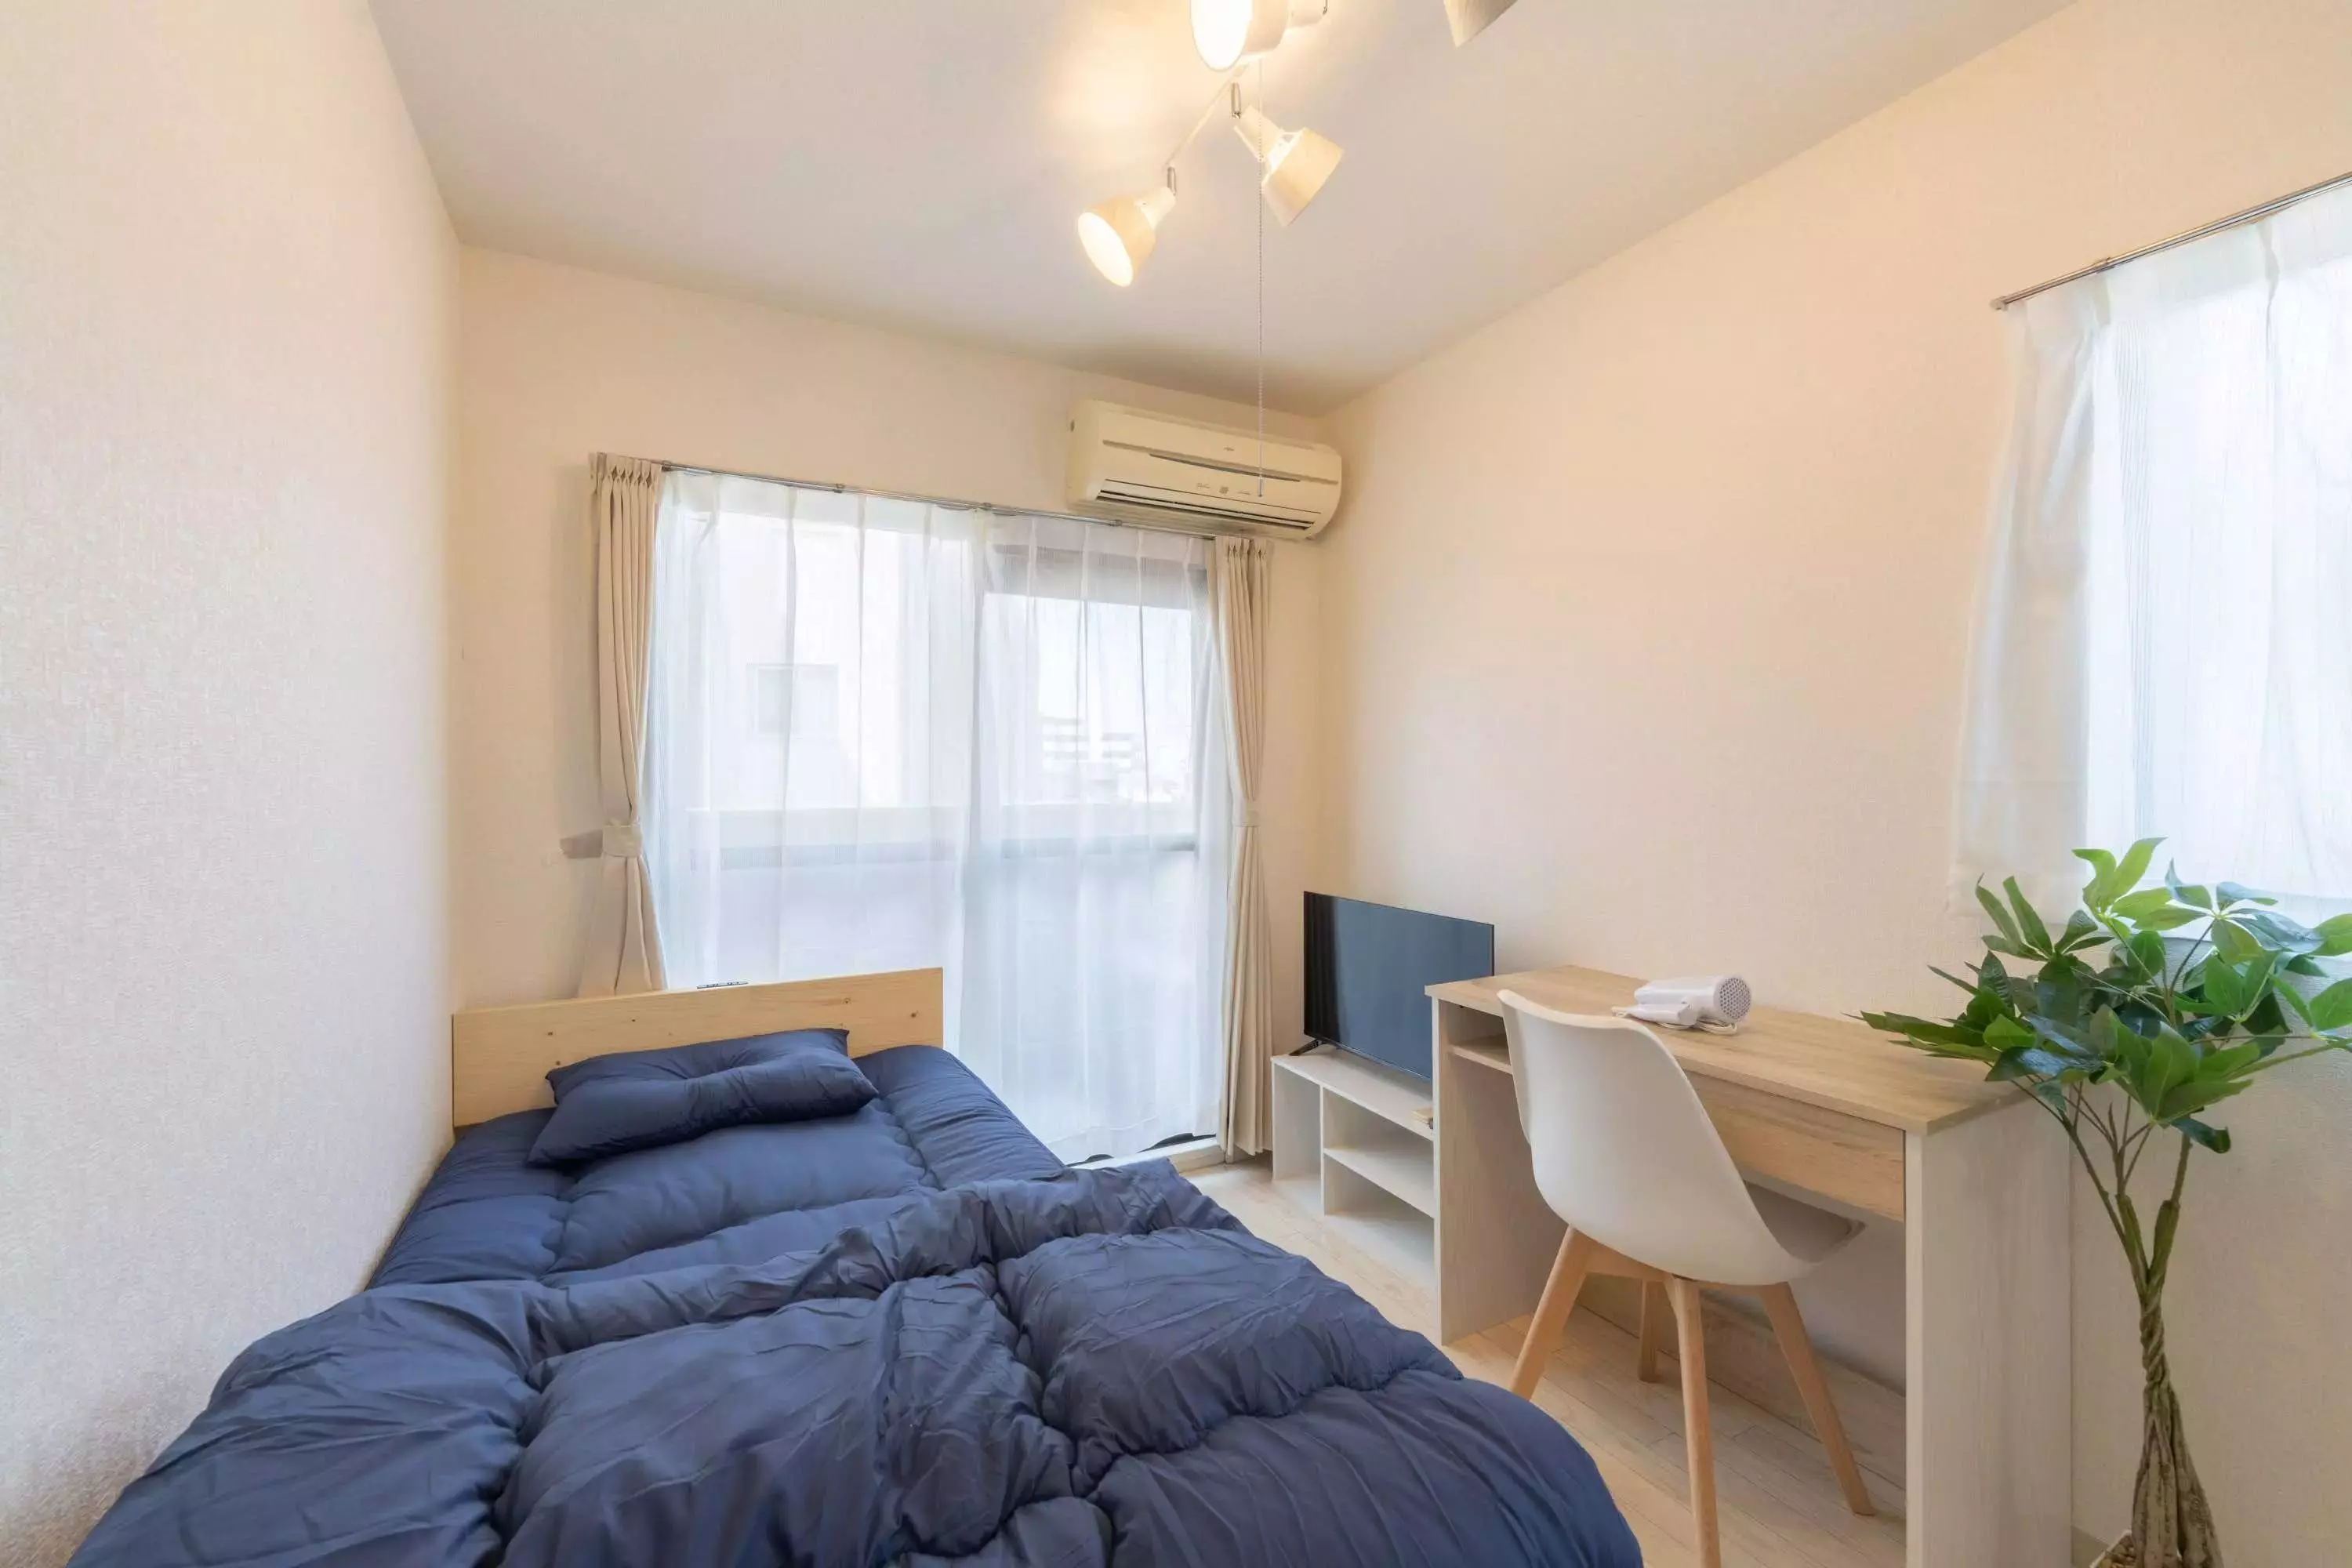
Banyak rumah yang dihuni bersama sudah dilengkapi dengan barang-barang penting seperti tempat tidur, meja, kulkas, mesin cuci, dan microwave, sehingga Anda tidak perlu membelinya secara terpisah.
Saat mulai tinggal sendiri, Anda perlu mengeluarkan setidaknya 100.000 yen untuk furnitur dan peralatan rumah tangga, tetapi dengan rumah yang ditempati bersama, biaya ini nol. Itu berarti Anda akan memiliki lebih banyak uang untuk ditabung, yang merupakan keuntungan besar.
Tips hemat uang untuk tinggal di rumah bersama
Tinggal di rumah bersama memudahkan untuk menekan biaya hidup dibandingkan tinggal sendiri, sehingga menjadi pilihan yang tepat untuk menghemat uang. Namun, hanya dengan tinggal di rumah bersama saja tidak akan meningkatkan tabungan Anda. Artikel ini memperkenalkan teknik penghematan uang untuk memaksimalkan manfaat tinggal di rumah bersama dan menabung secara efisien sambil meminimalkan pengeluaran yang tidak perlu.
1. Tinjau pengeluaran tetap dan minimalkan biaya hidup.
Mengurangi pengeluaran tetap adalah langkah pertama untuk meningkatkan tabungan Anda. Mari kita lihat beberapa kiat penghematan biaya khusus untuk tempat tinggal bersama.
Usahakan agar biaya sewa tetap serendah mungkin.
- Pertimbangan cermat dalam pemilihan lokasi: Meskipun hunian bersama di pusat kota menawarkan kenyamanan yang besar, memilih properti di pinggiran kota dapat lebih mengurangi biaya sewa.
- Pilih properti yang biaya fasilitas umum sudah termasuk: Dengan memilih properti yang biaya utilitas seperti air, listrik, dan Wi-Fi sudah termasuk dalam sewa, Anda dapat mengurangi biaya tambahan.
- Manfaatkan promosi: Beberapa rumah berbagi menawarkan biaya awal gratis atau kampanye diskon, jadi pastikan untuk memeriksanya sebelum menandatangani kontrak.
Hemat biaya tagihan listrik dan komunikasi.
- Manfaatkan ruang bersama secara aktif: Dengan berbagi pendingin ruangan dan penerangan ruang tamu, Anda dapat menghemat tagihan listrik kamar Anda sendiri.
- Pilih rumah bersama dengan Wi-Fi gratis: Anda dapat menghemat biaya komunikasi karena Anda tidak perlu berlangganan koneksi internet pribadi.
2. Cari cara untuk mengurangi pengeluaran makanan.
Biaya makanan mencakup sebagian besar biaya hidup kita sehari-hari. Mari kita kurangi pengeluaran makanan tanpa kesulitan dengan memanfaatkan metode penghematan uang yang tersedia di rumah yang dihuni bersama.
Sebisa mungkin, masaklah makanan Anda sendiri.
Makan di luar atau membeli makanan di minimarket memang praktis, tetapi bisa mahal. Dengan memanfaatkan dapur di rumah yang ditempati bersama dan menjadikan memasak di rumah sebagai kebiasaan, Anda dapat menghemat banyak uang.
- Membeli dalam jumlah besar dan menyiapkan makanan sebelumnya: Membeli bahan makanan dalam jumlah besar di akhir pekan dan menyiapkan makanan untuk beberapa hari ke depan mengurangi pemborosan.
- Berbelanja bersama teman serumah: Anda dapat berbagi biaya dengan membeli beras, bumbu, makanan beku, dan lain-lain dalam jumlah besar.
Makan bersama dengan teman sekamar
- Hemat uang dengan berbagi bahan makanan: Dengan berbagi bahan makanan yang tidak dapat Anda habiskan sendiri, Anda dapat mengurangi pemborosan.
- Memasak bersama: Memasak bersama dapat mengurangi waktu dan biaya memasak.
3. Berbagi barang-barang kebutuhan pokok untuk mengurangi pengeluaran yang tidak perlu.
Di rumah yang dihuni bersama, sebagian besar perabot dan peralatan sudah disediakan, sehingga Anda dapat memperoleh kebutuhan hidup dengan biaya minimal.
Manfaatkan apa yang bisa dibagikan.
- Barang-barang konsumsi seperti deterjen dan tisu toilet dapat dibeli dengan harga lebih murah melalui pembelian berkelompok dibandingkan jika tinggal sendirian.
- Berbagi peralatan rumah tangga: Ini dapat menghasilkan penghematan yang signifikan karena Anda tidak perlu membeli peralatan seperti penyedot debu, microwave, dan mesin cuci secara terpisah.
Strategi untuk mencegah pembelian impulsif
Di rumah yang dihuni bersama, ruang penyimpanan terbatas, jadi penting untuk berhati-hati agar tidak menumpuk terlalu banyak barang.
- Pertimbangkan apakah Anda benar-benar membutuhkannya sebelum membelinya.
- Periksa barang-barang Anda secara berkala.
- Jual barang-barang yang tidak diinginkan menggunakan aplikasi pasar loak.
4. Kembangkan kebiasaan untuk meningkatkan tabungan Anda.
Selain menabung, mengembangkan gaya hidup yang memperhatikan penghematan akan semakin memudahkan untuk mengumpulkan kekayaan.
Akun terpisah berdasarkan tujuan
- Pisahkan rekening pengeluaran hidup Anda dari rekening tabungan Anda: Ini akan membantu mencegah pengeluaran yang boros dan memungkinkan Anda untuk menabung secara sistematis.
- Sisihkan sejumlah uang tetap setiap bulan: Biasakan "menabung terlebih dahulu" dengan mentransfer sejumlah uang yang telah ditentukan ke rekening tabungan Anda segera setelah Anda menerima gaji.
Gunakan aplikasi tabungan otomatis.
- Gunakan aplikasi tabungan: Memanfaatkan opsi seperti "Tsumitate NISA" (sejenis rekening investasi yang mendapat keuntungan pajak) dan "deposito berjangka," yang memungkinkan Anda menabung dalam jumlah kecil secara konsisten, akan mempermudah pembangunan kekayaan jangka panjang.
5. Tingkatkan penghasilan Anda melalui pekerjaan sampingan atau pengembangan keterampilan.
Untuk meningkatkan tabungan Anda, penting tidak hanya mengurangi pengeluaran tetapi juga meningkatkan pendapatan Anda.
Memanfaatkan kerja jarak jauh dan pekerjaan sampingan
Rumah yang dihuni bersama terkadang menawarkan lingkungan yang kondusif untuk bekerja jarak jauh. Pertimbangkan untuk mengambil pekerjaan sampingan yang dapat dilakukan dari rumah untuk meningkatkan penghasilan Anda.
- Pekerjaan sampingan online seperti menulis dan menerjemahkan.
- Menjual barang-barang yang tidak diinginkan di aplikasi jual beli kembali dan pasar loak.
- Pekerjaan lepas yang memanfaatkan keahlian Anda
Bertujuan untuk kemajuan karir
Berusaha meningkatkan pendapatan tahunan Anda di masa depan melalui perubahan pekerjaan atau memperoleh kualifikasi juga merupakan strategi efektif untuk meningkatkan tabungan Anda.
Cari kamar
Hanya daftar properti dengan furnitur dan peralatan elektronik!
Kisah sukses orang-orang yang benar-benar menabung saat tinggal di rumah bersama.
Rumah yang dihuni bersama menawarkan lingkungan yang kondusif untuk menabung karena biaya sewa dan biaya hidup lebih rendah. Namun, banyak orang mungkin bertanya-tanya berapa banyak yang sebenarnya dapat mereka tabung. Di sini, kita akan memperkenalkan contoh-contoh spesifik orang yang berhasil menabung saat tinggal di rumah yang dihuni bersama, serta kasus-kasus di mana mereka gagal. Mari kita pelajari teknik menabung yang cerdas saat tinggal di rumah yang dihuni bersama dari contoh-contoh kehidupan nyata ini.
Bahkan dengan penghasilan bersih 180.000 yen, masih mungkin untuk menabung 20.000 yen per bulan.
Hidup sendiri dengan penghasilan bersih 180.000 yen berarti biaya sewa dan biaya hidup menjadi beban berat, sehingga sulit untuk menabung. Namun, dengan memilih tinggal di rumah bersama, Anda dapat dengan nyaman menabung lebih dari 20.000 yen setiap bulan.
Dalam kasus ini, orang tersebut memilih rumah bersama dengan sewa bulanan 40.000 yen dan mengurangi biaya tetap dengan tinggal di properti yang biaya utilitas dan Wi-Fi sudah termasuk dalam biaya area umum. Mereka juga menghemat pengeluaran makanan dengan sebagian besar memasak sendiri dan membeli bahan makanan bersama dengan teman serumah mereka.
Selain itu, saya menerapkan sistem menabung "siapa cepat dia dapat", di mana saya mentransfer 20.000 yen ke rekening tabungan saya segera setelah menerima gaji, sehingga menciptakan mekanisme tabungan yang andal. Kunci keberhasilan saya adalah mampu terus menabung tanpa menumpuk stres dengan secara sadar menabung sambil tetap mengalokasikan dana untuk makan di luar sekali seminggu dan untuk hobi saya.
Sebuah studi kasus tentang keberhasilan menabung 10 juta yen dalam 5 tahun.
Beberapa orang berhasil menghemat 10 juta yen dalam lima tahun dengan memanfaatkan hunian bersama. Dalam kasus ini, mereka mencapai penghematan yang signifikan tidak hanya dengan menjaga biaya sewa tetap rendah, tetapi juga dengan menggabungkannya dengan pendapatan tambahan dan pengelolaan aset.
Penghematan terbesar yang saya lakukan adalah tinggal di rumah kontrakan dengan biaya sewa bulanan 40.000 yen selama lima tahun. Dibandingkan dengan tinggal sendiri, ini menghasilkan penghematan sekitar 800.000 yen per tahun, atau 4 juta yen selama lima tahun. Saya juga berencana untuk menjaga pengeluaran hidup saya di bawah 100.000 yen per bulan, dengan target penghematan lebih dari 1 juta yen per tahun.
Selain itu, dengan berfokus pada pekerjaan sampingan, termasuk menulis online dan menjual kembali, saya berhasil memperoleh penghasilan tambahan lebih dari 1 juta yen per tahun. Dengan mengalokasikan sebagian penghasilan ini ke NISA (Nippon Individual Savings Account) dan investasi saham, saya berupaya meningkatkan aset saya di samping menabung, yang akhirnya membawa saya mencapai target 10 juta yen.
Dengan cara ini, tidak hanya dengan mengurangi biaya sewa tetapi juga mengelola pengeluaran hidup dan meningkatkan pendapatan, maka dimungkinkan untuk menabung dalam jangka waktu yang lebih singkat.
Hal-hal yang perlu diingat saat berhemat ketika tinggal di rumah bersama
Rumah bersama menawarkan lingkungan yang kondusif untuk menabung karena biaya sewa dan biaya hidup lebih rendah. Namun, tinggal di rumah bersama tidak secara otomatis meningkatkan tabungan Anda. Jika Anda tidak merencanakan situasi tempat tinggal Anda dengan cermat, pengeluaran tak terduga dapat menumpuk, dan Anda mungkin gagal menabung. Di sini, kami akan menjelaskan poin-poin yang perlu diingat saat menabung sambil tinggal di rumah bersama.
1. Kelola pengeluaran hiburan agar tidak berlebihan.
Meningkatnya interaksi dengan teman sekamar dapat menyebabkan peningkatan pengeluaran.
Di hunian bersama, penghuni sering berinteraksi secara aktif, sehingga meningkatkan kesempatan untuk bersosialisasi, makan di luar, dan menghadiri acara. Hal ini dapat mengakibatkan peningkatan pengeluaran sosial tanpa disadari oleh penghuni, yang pada akhirnya menyulitkan mereka untuk menabung.
<Tips untuk mengurangi pengeluaran hiburan>
- Tetapkan anggaran bulanan untuk pengeluaran hiburan (misalnya, pengeluaran hiburan harus dibatasi hingga 10.000 yen per bulan).
- Tetapkan aturan Anda sendiri, misalnya mengizinkan diri Anda makan di luar sekali seminggu.
- Kita akan mengadakan makan malam bersama dengan teman-teman serumah.
- Prioritaskan acara-acara yang gratis atau berbiaya rendah untuk dinikmati.
2. Perhatikan biaya tersembunyi dalam pengeluaran hidup Anda.
Mohon periksa rincian biaya area umum dan biaya utilitas terlebih dahulu.
Meskipun hunian bersama menawarkan sewa yang lebih rendah, seringkali terdapat biaya terpisah untuk utilitas dan biaya area umum. Jika Anda tidak memeriksa struktur biaya dengan cermat sebelum menandatangani kontrak, Anda mungkin akan menghabiskan lebih banyak uang daripada yang Anda perkirakan.
<Hal-hal yang perlu diperiksa terkait tagihan utilitas dan biaya pemeliharaan area umum>
- Apakah biaya pemeliharaan area umum bersifat tetap atau variabel? (Biaya tetap memudahkan perencanaan anggaran.)
- Apakah biaya utilitas dan Wi-Fi termasuk dalam biaya sewa?
- Mungkinkah biaya tersebut meningkat tergantung pada bagaimana para penghuni kamar menggunakan fasilitas tersebut?
- Apakah akan ada biaya pembersihan atau biaya lainnya saat saya pindah?
Selain itu, jika barang-barang habis pakai (seperti tisu toilet dan deterjen) digunakan bersama, memeriksa bagaimana biaya akan dibagi dapat membantu mencegah pengeluaran yang tidak perlu.
3. Waspadai rumah kontrakan yang terlalu murah.
"Sewa murah tidak selalu berarti penawaran yang bagus."
Perumahan bersama yang sangat murah mungkin memiliki fasilitas yang ketinggalan zaman atau kondisi tempat tinggal yang buruk. Meskipun mungkin menghemat biaya awal, Anda mungkin akhirnya tidak dapat hidup nyaman dan harus sering berpindah, yang pada akhirnya akan menghabiskan lebih banyak uang dalam jangka panjang.
<Poin-poin penting dalam memilih rumah bersama yang nyaman dan hemat biaya>
- Periksa kebersihan kamar mandi, dapur, dan area umum selama kunjungan.
- Periksa atribut penghuni (kelompok usia dan gaya hidup).
- Telusuri reputasi perusahaan manajemen properti untuk melihat apakah mereka memberikan layanan yang baik.
- Apakah fasilitas dasar (dapur, kamar mandi, AC/pemanas ruangan, dll.) tersedia?
Saat memilih properti yang terjangkau, penting untuk mendasarkan keputusan Anda pada apakah Anda dapat tinggal di sana dalam jangka panjang.
4. Anda tidak akan bisa menabung kecuali Anda membangun kebiasaan menabung.
Tinggal di rumah bersama orang lain tidak akan meningkatkan tabungan Anda.
Sekalipun Anda berpikir, "Saya tinggal di rumah yang dihuni bersama orang lain, jadi seharusnya saya bisa menabung secara alami," Anda tidak akan bisa menabung kecuali Anda membangun kebiasaan menabung yang solid. Penting untuk menciptakan sistem di mana Anda secara teratur menabung sejumlah uang tetap setiap bulan, daripada hanya menabung sisa uang yang ada.
<Tips untuk berhasil menabung>
- Begitu saya menerima gaji, saya langsung mentransfer sejumlah uang ke rekening tabungan saya (menabung terlebih dahulu).
- Pisahkan rekening untuk biaya hidup dan tabungan.
- Gunakan aplikasi tabungan (seperti Money Forward dan finbee).
- Gunakan NISA (Nippon Individual Savings Account) atau deposito tetap untuk memaksa diri Anda menabung.
5. Pertimbangkan untuk meningkatkan penghasilan Anda.
Menabung bukan hanya tentang "mengurangi pengeluaran," tetapi juga tentang "meningkatkan pendapatan."
Untuk meningkatkan tabungan Anda, penting untuk mengurangi pengeluaran hidup, tetapi meningkatkan pendapatan juga merupakan metode yang efektif. Rumah yang dihuni bersama seringkali menyediakan lingkungan yang memudahkan untuk bekerja jarak jauh atau mengambil pekerjaan sampingan, sehingga Anda dapat mempercepat tabungan sambil mendapatkan penghasilan tambahan.
<Hal-hal yang dapat Anda lakukan untuk meningkatkan penghasilan Anda>
- Pekerjaan sampingan online (menulis, menerjemahkan, memasukkan data, dll.)
- Jual barang-barang yang tidak diinginkan di aplikasi pasar loak.
- Tingkatkan keterampilan Anda, ganti pekerjaan, dan tingkatkan pendapatan tahunan Anda.
- Manfaatkan pekerjaan pengantaran (Uber Eats, Wolt, dll.)
Dengan tidak hanya mengurangi pengeluaran tetapi juga meningkatkan pendapatan, maka tabungan dapat dicapai dalam jangka waktu yang lebih singkat.
6. Pertimbangkan biaya yang timbul saat pindah.
Biaya pindah rumah bisa sangat tinggi.
Meskipun hunian bersama umumnya memiliki biaya awal yang lebih rendah daripada sewa biasa, mungkin ada biaya tambahan saat pindah. Secara khusus, kegagalan untuk memeriksa biaya pembersihan dan ketentuan pengembalian uang jaminan sebelumnya dapat menyebabkan pengeluaran tak terduga.
<Tips untuk mengurangi biaya saat pindah rumah>
- Konfirmasikan "biaya saat pindah keluar" ketika menandatangani kontrak.
- Pahami cakupan "pemulihan ke kondisi semula" terlebih dahulu.
- Jual furnitur dan peralatan yang tidak diinginkan saat pindah rumah untuk menutupi biaya pindah.
Cari kamar
Hanya daftar properti dengan furnitur dan peralatan elektronik!
ringkasan
Rumah bersama menawarkan lingkungan tempat tinggal yang nyaman untuk menghemat uang, karena biaya sewa dan biaya hidup seringkali lebih rendah. Dengan mengurangi biaya tetap, berbagi makanan dan kebutuhan sehari-hari, serta menyisihkan uang untuk tabungan sebelumnya, Anda dapat menabung secara efisien. Bahkan ada contoh orang yang menabung 20.000 yen per bulan dan 10 juta yen dalam lima tahun. Namun, penting untuk berhati-hati terhadap peningkatan biaya sosial dan mengabaikan detail kontrak yang perlu diperhatikan. Manfaatkan keuntungan rumah bersama dan raih tujuan tabungan Anda dengan menabung secara sistematis!