ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေနဲ့ ဘဝက ဘယ်လိုလဲ။
ချွေတာသုံးစွဲမယ်ဆိုရင် အနည်းဆုံး ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေရှိတယ်လို့ ပြောလေ့ရှိပါတယ်။ ကိုယ့်ရဲ့လူနေမှုပုံစံပေါ်မူတည်ပြီး လွတ်လပ်ခွင့်အနည်းငယ်တော့ ရှိနိုင်ပေမယ့် အိမ်ငှားခနဲ့ နေ့စဉ်ကုန်ကျစရိတ်တွေကို ဂရုမစိုက်ဘူးဆိုရင်တော့ လွယ်လွယ်နဲ့ ငွေကြေးအခက်အခဲနဲ့ ရင်ဆိုင်ရနိုင်ပါတယ်။
အထူးသဖြင့် မြို့ပြဒေသများတွင် အိမ်ငှားခများ မြင့်တက်လာသောကြောင့် အိမ်ငှားခကို လျှော့ချထားရန် အရေးကြီးပါသည်။ နေထိုင်စရိတ်အတွက် ကျိုးကြောင်းဆီလျော်သော လမ်းညွှန်ချက်မှာ အိမ်ငှားခအတွက် ယန်း ၇၀,၀၀၀၊ အစားအသောက်အတွက် ယန်း ၃၀,၀၀၀ နှင့် အသုံးအဆောင်နှင့် ဆက်သွယ်ရေးကုန်ကျစရိတ်များအတွက် ယန်း ၂၀,၀၀၀ ဖြစ်သည်။
အထွေထွေကုန်ကျစရိတ်များ၊ အာမခံနှင့် ဖျော်ဖြေရေးကုန်ကျစရိတ်များကို ထည့်သွင်းပြီးနောက်ပင် သင့်ဘဏ္ဍာရေးကို ကောင်းစွာစီမံခန့်ခွဲပါက တစ်လလျှင် ယန်း ၂၀,၀၀၀ မှ ၃၀,၀၀၀ အထိ ချွေတာနိုင်ပါသည်။ ဘဝအရည်အသွေးကို မလျော့ကျစေဘဲ နေထိုင်ရန်အတွက် သင့်သုံးစွဲမှုတွင် မျှတမှုနှင့် ချွေတာရန် သတိရှိရှိ ကြိုးပမ်းအားထုတ်မှု လိုအပ်ပါသည်။
သင့်ရဲ့ ပုံသေကုန်ကျစရိတ်တွေကို လျှော့ချပြီး စီမံခန့်ခွဲနိုင်တဲ့ ဘဝနေထိုင်မှုပုံစံကို ဖန်တီးဖို့ ကြိုးစားပါ။
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေနဲ့ တစ်ယောက်တည်းနေထိုင်ရတဲ့ လက်တွေ့ဘဝစိုးရိမ်ပူပန်မှုများ
လူအများစုက ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေနဲ့ တစ်ယောက်တည်းနေထိုင်ရတာဟာ "အံ့သြစရာကောင်းလောက်အောင် ခက်ခဲတယ်" လို့ ပြောကြပါတယ်။ အထူးသဖြင့် အိမ်ငှားခ မြင့်မားတဲ့ နေရာတွေမှာ ပုံသေကုန်ကျစရိတ်တစ်ခုတည်းကပဲ နေထိုင်စရိတ်ရဲ့ ထက်ဝက်ကျော်ကို ဖြည့်ဆည်းပေးနိုင်ပါတယ်။
ရလဒ်အနေဖြင့် "ဝါသနာပါရာတွေ ဒါမှမဟုတ် လူမှုဆက်ဆံရေးအတွက် ပိုက်ဆံအလုံအလောက် မကျန်တော့ဘူး" သို့မဟုတ် "ပိုက်ဆံလုံးဝမစုနိုင်ဘူး" ကဲ့သို့သော မကျေနပ်မှုနှင့် စိုးရိမ်ပူပန်မှုများ ပေါ်ပေါက်လာနိုင်ခြေများပါသည်။
ထို့အပြင်၊ မမျှော်လင့်ထားသော ကုန်ကျစရိတ်များ၊ ပြောင်းရွှေ့ခြင်း၊ ဖျားနာခြင်း သို့မဟုတ် အခြားပြဿနာများအတွက် ပြင်ဆင်ရန် ငွေကြေးအရန်ငွေ အနည်းငယ်သာရှိသောကြောင့် အနာဂတ်အတွက် စိုးရိမ်ပူပန်မှုများ ပိုမိုများပြားလာလေ့ရှိသည်။ ဤစိုးရိမ်မှုများကို လျော့ပါးစေရန်အတွက်၊ သင်၏ အိမ်ငှားခကို ဦးစွာ ပြန်လည်သုံးသပ်ပြီး သင်၏ လစဉ်ပုံသေကုန်ကျစရိတ်များနှင့် နေထိုင်မှုကုန်ကျစရိတ်များကို ကောင်းမွန်စွာ စီမံခန့်ခွဲရန် အရေးကြီးပါသည်။
လျှော့ချနိုင်သော အသုံးစရိတ်များ၊ အထူးသဖြင့် ဆက်သွယ်ရေးကုန်ကျစရိတ်များ၊ အာမခံနှင့် လျှပ်စစ်ဓာတ်အား ဘေလ်များကို အကောင်းဆုံးဖြစ်အောင်ပြုလုပ်ခြင်းသည် သင့်ဘဝတွင် စိတ်ငြိမ်းချမ်းမှုနှင့် ပြောင်းလွယ်ပြင်လွယ်ရှိမှုကို ပိုမိုဖန်တီးပေးနိုင်ပါသည်။
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေအတွက် လစဉ်ဝင်ငွေ/ခန့်မှန်းနှစ်စဉ်ဝင်ငွေနှင့် ခန့်မှန်းငှားရမ်းခ
လစဉ် အသားတင်ဝင်ငွေ ယန်း ၂၂၀,၀၀၀ ရှိသူအတွက် နုတ်ယူခြင်းမပြုမီ လစဉ်ဝင်ငွေမှာ ယန်း ၂၈၀,၀၀၀ ခန့်ဖြစ်ပြီး ၎င်းတို့၏ နှစ်စဉ်ဝင်ငွေမှာ ယန်း ၃,၃၆၀,၀၀၀ ခန့်ဖြစ်သည်။ ၎င်းတို့သည် တစ်နှစ်လျှင် ဘောနပ်စ်နှစ်ခု ရရှိပါက ၎င်းတို့၏ စုစုပေါင်း နှစ်စဉ်ဝင်ငွေမှာ ယန်း ၃,၉၂၀,၀၀၀ ခန့် ရှိနိုင်သည်။
ဒီဝင်ငွေနဲ့ တစ်ယောက်တည်းနေထိုင်မယ်ဆိုရင် အိမ်ငှားခအတွက် ကောင်းမွန်တဲ့ လမ်းညွှန်ချက်ကတော့ ယန်း ၇၀,၀၀၀ ဖြစ်ပြီး အဲဒါက သင့်ရဲ့ အိမ်ယူလာတဲ့ လစာရဲ့ သုံးပုံတစ်ပုံပါ။ ဒီထက်များရင် သင့်ရဲ့ ငွေကြေးကို ထိခိုက်စေပြီး အစားအသောက် ကုန်ကျစရိတ်နဲ့ ငွေစုငွေတွေကို လျှော့ချရပါလိမ့်မယ်။
သို့သော်၊ သင့်အလုပ်ခွင်နှင့် နေထိုင်မှုပတ်ဝန်းကျင်ပေါ် မူတည်၍ အချို့နေရာများတွင် သင့်အသုံးစရိတ်ကို ယန်း ၆၀,၀၀၀ အောက် ထားရှိရန် ခက်ခဲနိုင်ပါသည်။ ထိုသို့သောကိစ္စများတွင် အခြားကုန်ကျစရိတ်များကို လျှော့ချရန် ကြိုးပမ်းရန် လိုအပ်ပါသည်။
သင့်ရဲ့ လစဉ်ဝင်ငွေနဲ့ သုံးစွဲမှုအလေ့အထတွေကို နားလည်ခြင်း၊ သင်တတ်နိုင်တဲ့ အတိုင်းအတာအတွင်း အိမ်ငှားခ သတ်မှတ်ခြင်းဟာ တည်ငြိမ်စွာ တစ်ယောက်တည်းနေထိုင်ဖို့ ပထမခြေလှမ်းပဲ ဖြစ်ပါတယ်။
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေသည် လစဉ်ဝင်ငွေ ယန်း ၂၈၀,၀၀၀ ခန့်နှင့် ညီမျှသည်။ နှစ်စဉ်ဝင်ငွေကား အဘယ်နည်း။
လစဉ် အသားတင်ဝင်ငွေ ယန်း ၂၂၀,၀၀၀ ရှိသူတစ်ဦးအတွက် ဝန်ထမ်းပင်စင်၊ ကျန်းမာရေးအာမခံနှင့် နေထိုင်သူအခွန်များ နုတ်ယူပြီးနောက် ၎င်းတို့၏ စုစုပေါင်းလစဉ်ဝင်ငွေမှာ ယန်း ၂၈၀,၀၀၀ ခန့်ရှိသည်ဟု ခန့်မှန်းရသည်။ ၎င်းကို နှစ်စဉ်ဝင်ငွေအဖြစ် တွက်ချက်ပါက ယန်း ၃,၃၆၀,၀၀၀ ခန့်ရှိသည်။ ထို့အပြင် ဘောနပ်စ်ပေးပါက (တစ်နှစ်လျှင် နှစ်လစာလစာနှင့် ညီမျှသည်ဟု ယူဆပါက) နှစ်စဉ်ဝင်ငွေမှာ ယန်း ၃,၉၂၀,၀၀၀ ခန့်ရှိမည်ဖြစ်သည်။
ဤကိန်းဂဏန်းသည် အသက် ၂၀ နှောင်းပိုင်းမှ ၃၀ အစောပိုင်းအတွင်း လူများ၏ အမျိုးသားပျမ်းမျှနှင့် ခန့်မှန်းခြေအားဖြင့် အတူတူပင်ဖြစ်သည်။
သို့သော် အိမ်ငှားခ၊ သယ်ယူပို့ဆောင်ရေးနှင့် အသုံးအဆောင်များကဲ့သို့သော နေထိုင်မှုစရိတ်များ မြင့်မားသောဒေသများတွင် အိမ်ယူသွားရသည့်လစာတူညီသော်လည်း လူများသည် "ဘဝသည် ခက်ခဲသည်" ဟု ခံစားရလေ့ရှိသည်။ သင်၏ နှစ်စဉ်ဝင်ငွေနှင့် အိမ်ယူသွားရသည့်လစာကို မှန်ကန်စွာနားလည်ခြင်းသည် အိမ်ထောင်စုဘတ်ဂျက်စီမံခန့်ခွဲမှုအတွက် အစပြုရာဖြစ်သည်။
၎င်းသည် ဘဝအစီအစဉ်တစ်ခု ဖန်တီးရာတွင် အခြေခံအဖြစ် ဆောင်ရွက်သောကြောင့် အလွန်အရေးကြီးပါသည်။
အိမ်ရာထောက်ပံ့ကြေးရှိရင် ယန်း ၉၀,၀၀၀ ပေးနိုင်မလား။
အိမ်ငှားခ ထောက်ပံ့ကြေး ရရှိသူများသည် အိမ်ရာရွေးချယ်စရာများစွာ ရှိပါသည်။
ဥပမာအားဖြင့် သင့်ကုမ္ပဏီသည် လစဉ်ငှားရမ်းခ ယန်း ၂၀,၀၀၀ မှ ၃၀,၀၀၀ အထိ ထောက်ပံ့ပေးပါက သင့်တွင်ရှိသော ဝန်ထုပ်ဝန်ပိုးမှာ ယန်း ၆၀,၀၀၀ မှ ၇၀,၀၀၀ အထိ လျော့ကျသွားမည်ဖြစ်ပြီး ယန်း ၉၀,၀၀၀ ဝန်းကျင်ရှိ အိမ်ခြံမြေတွင် သက်တောင့်သက်သာနေထိုင်နိုင်မည်ဖြစ်သည်။ ဤဈေးနှုန်းအတိုင်းအတာတွင် အသစ်ဆောက်လုပ်ထားသော၊ ဘူတာရုံနှင့်နီးသော၊ လုံခြုံရေးကောင်းမွန်ခြင်းကဲ့သို့သော နှစ်လိုဖွယ်ကောင်းသော အင်္ဂါရပ်များပါရှိသော အိမ်ခြံမြေများကို ရှာဖွေရန် ပိုမိုလွယ်ကူပြီး သင့်ဘဝအရည်အသွေးကို သိသိသာသာ မြှင့်တင်ပေးပါသည်။
အထူးသဖြင့် အိမ်ခြံမြေငှားရမ်းခများ မြင့်မားသော တိုကျိုနှင့် အခြားမြို့ပြဒေသများတွင် အိမ်ငှားခ ထောက်ပံ့ကြေး ရရှိသည်ဖြစ်စေ မရသည်ဖြစ်စေ သင့်ဘဝအရည်အသွေးကို သိသိသာသာ သက်ရောက်မှုရှိပါသည်။
သို့သော်၊ ထောက်ပံ့ငွေများတွင် ကန့်သတ်ချက်များရှိတတ်သောကြောင့် သင့်ကုမ္ပဏီ၏ မူဝါဒအသေးစိတ်အချက်အလက်များကို ကြိုတင်စစ်ဆေးရန် သေချာပါစေ။ ထောက်ပံ့ငွေဖြင့်ပင် ငှားရမ်းခ အလွန်အမင်းမြင့်မားခြင်းမရှိစေရန် ပြည့်စုံသောဆုံးဖြတ်ချက်ချရန် အရေးကြီးပါသည်။
အခန်းကိုရှာဖွေပါ
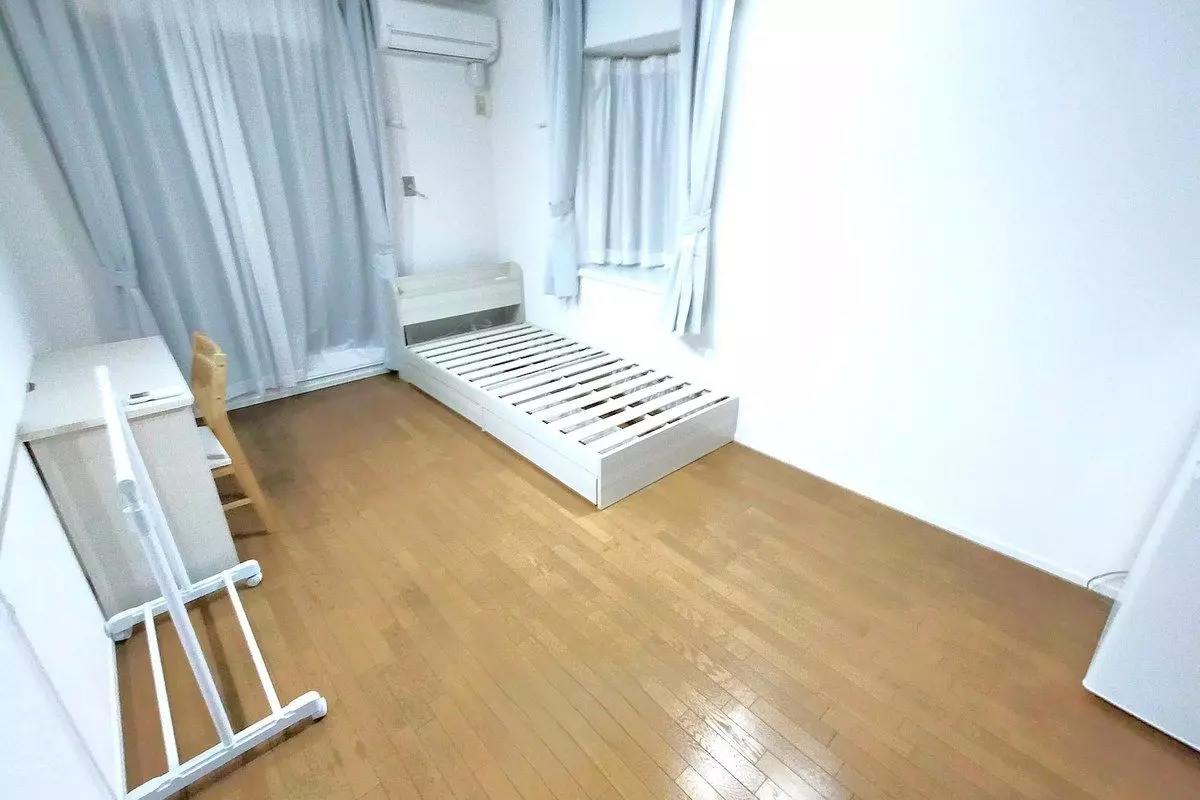
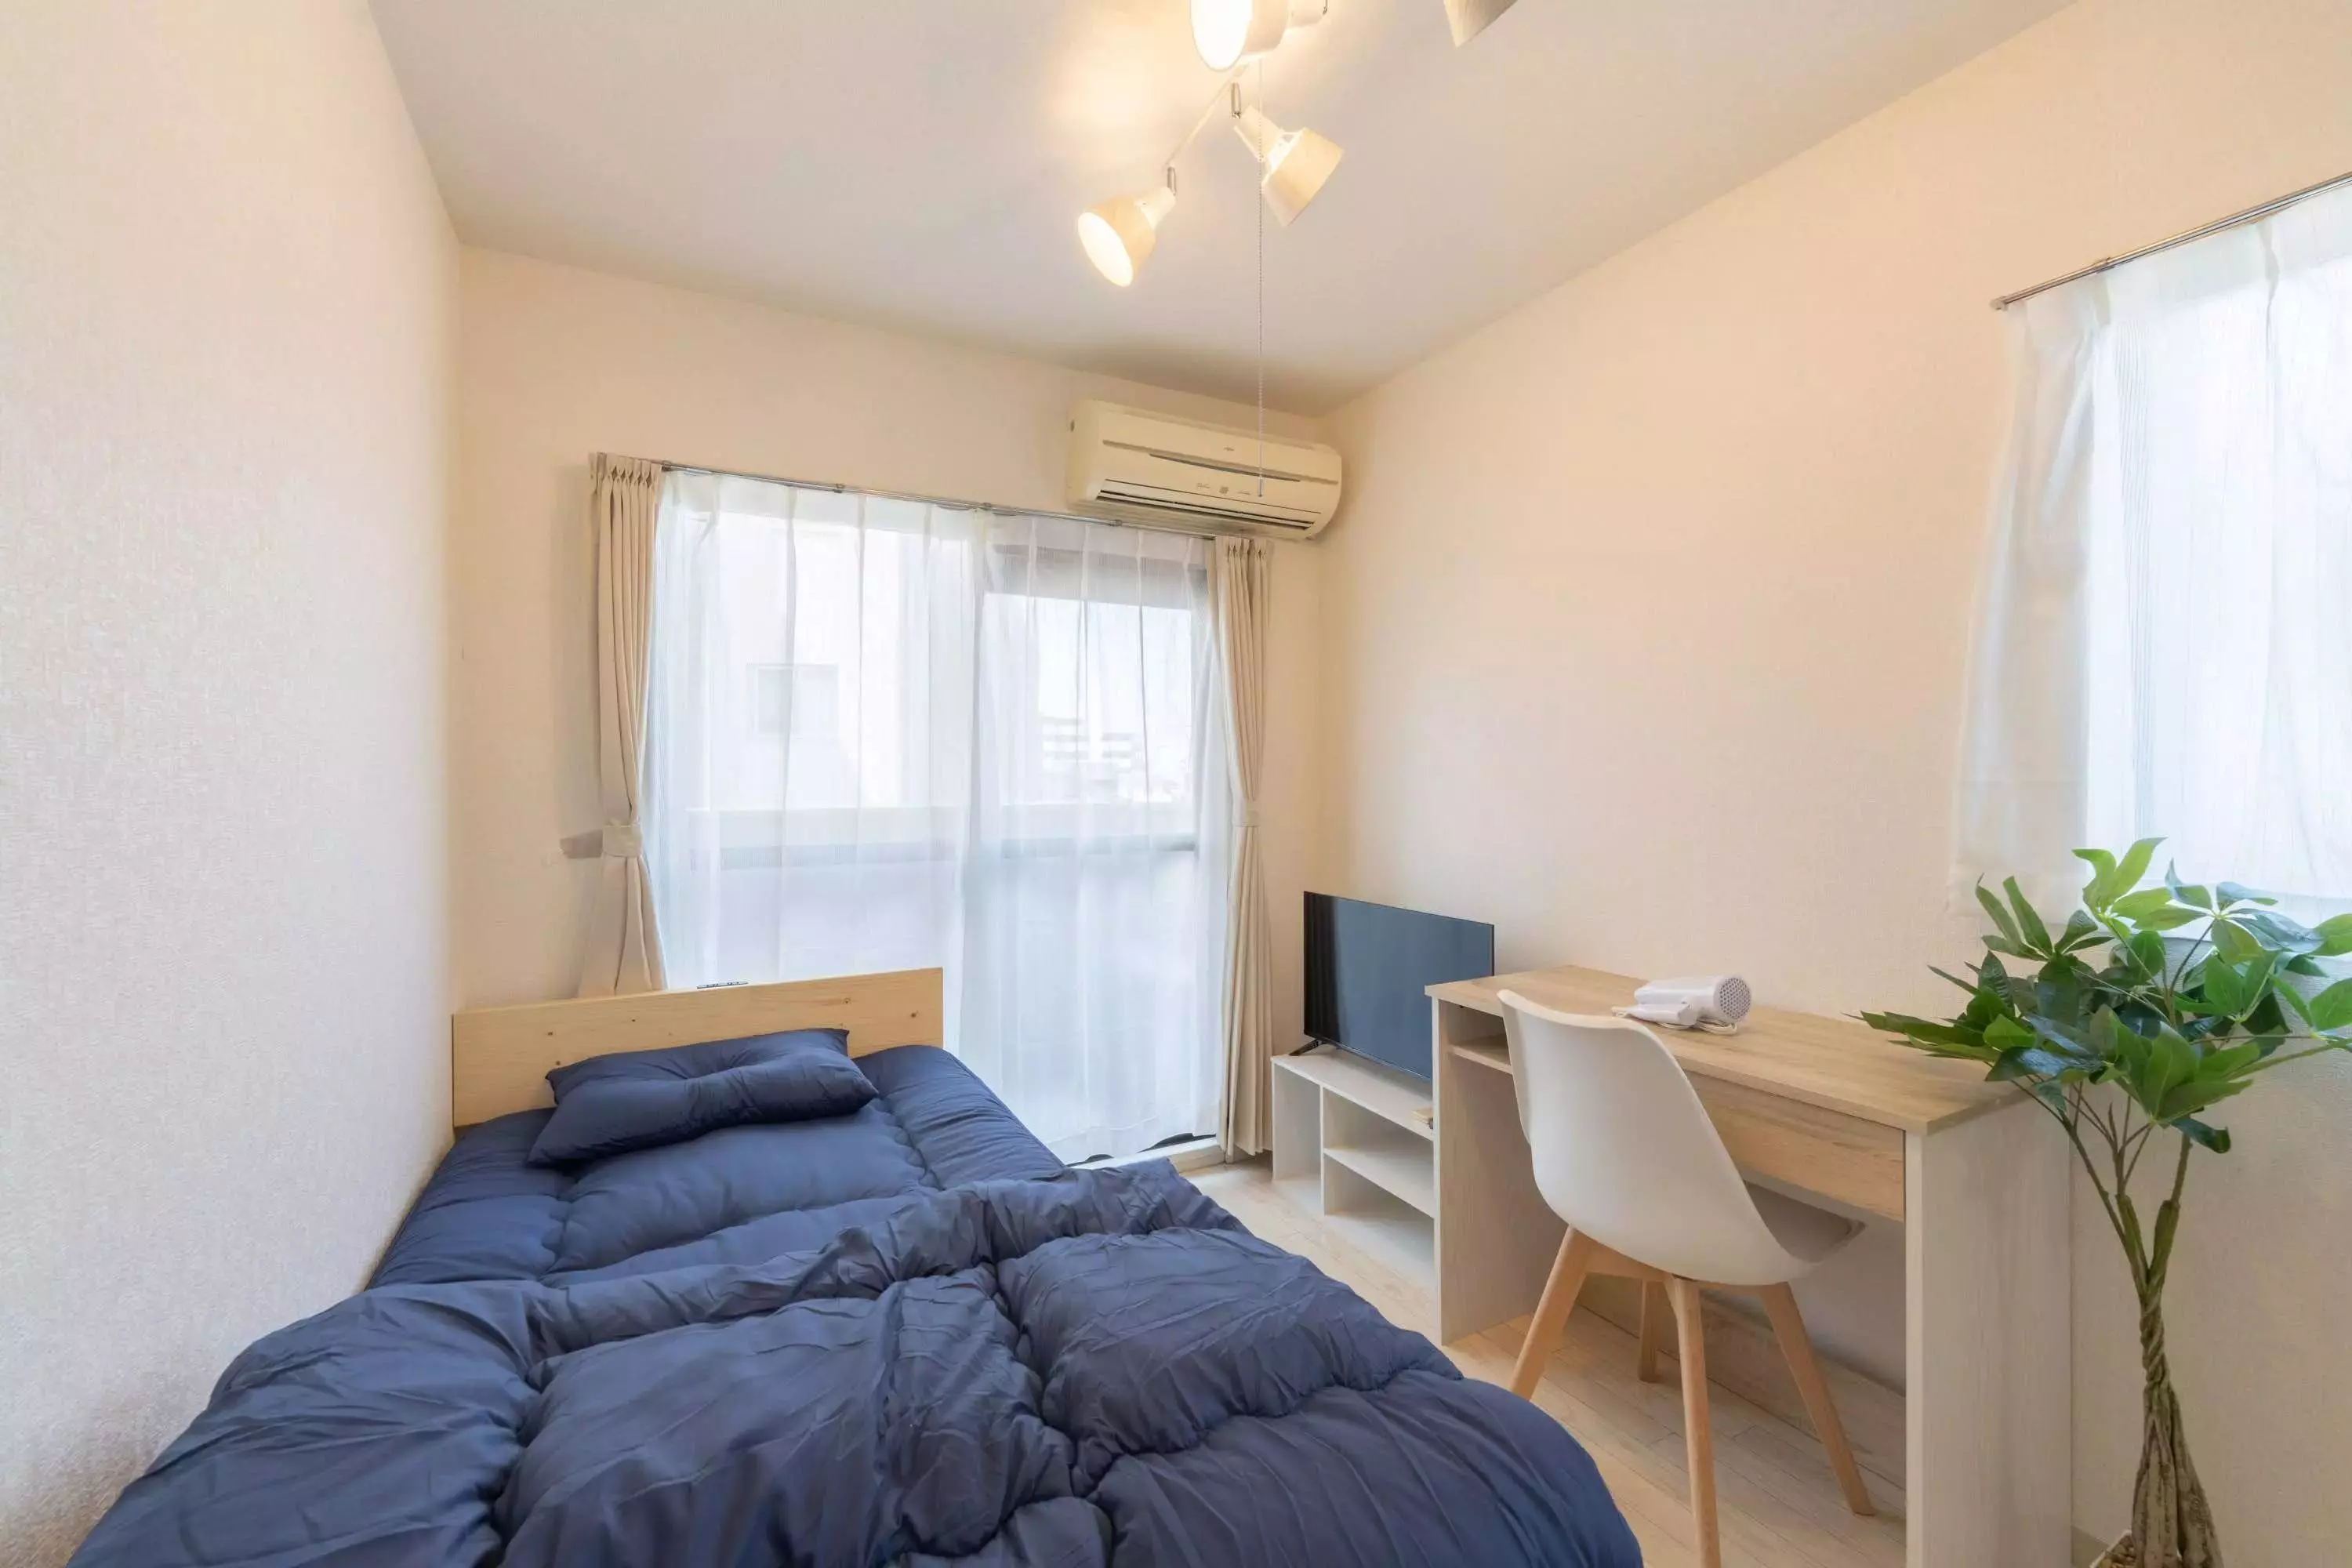
ပရိဘောဂနှင့် လျှပ်စစ်ပစ္စည်းပါဝင်သော အခန်းများသာ ဖော်ပြထားပါသည်!
ငှားရမ်းခအဆင့်အလိုက် နေထိုင်မှုပုံစံတူ
အသားတင်ဝင်ငွေ ယန်း ၂၂၀,၀၀၀ ဖြင့် တစ်ယောက်တည်းနေထိုင်သူတစ်ဦးအတွက် အိမ်ငှားခသည် ၎င်းတို့၏ အလုံးစုံဘဏ္ဍာရေးတည်ငြိမ်မှုကို သိသိသာသာအကျိုးသက်ရောက်စေသည်။ အကောင်းဆုံးကတော့ အိမ်ငှားခဟာ "သင့်ရဲ့ အသားတင်ဝင်ငွေရဲ့ သုံးပုံတစ်ပုံထက်နည်း" သင့်ပေမယ့် ယန်း ၁၀,၀၀၀ ကွာခြားချက်တောင်မှ အစားအသောက်ကုန်ကျစရိတ်၊ အိမ်သုံးစရိတ်နဲ့ ငွေစုငွေချေးမှုတွေကြား ဟန်ချက်ညီမှုကို သိသိသာသာသက်ရောက်မှုရှိနိုင်ပါတယ်။
ငွေကြေးအရ လွတ်လပ်ခွင့်အချို့ ရှိလိုပါက ငှားရမ်းခကို ယန်း ၆၀,၀၀၀ ဝန်းကျင်တွင် ထားရှိခြင်းသည် အကောင်းဆုံးဖြစ်သော်လည်း အဆင်ပြေမှုနှင့် သက်တောင့်သက်သာရှိမှုကို ဦးစားပေးပါက ယန်း ၇၀,၀၀၀ မှ ၈၀,၀၀၀ အတွင်းရှိသော အိမ်ခြံမြေများကိုလည်း ထည့်သွင်းစဉ်းစားသင့်သည်။
ဒီမှာ လူအတော်များများ ရွေးချယ်ကြတဲ့ အိမ်ငှားခ အမျိုးအစား သုံးမျိုးဖြစ်တဲ့ ယန်း ၆၀,၀၀၀၊ ယန်း ၇၀,၀၀၀ နဲ့ ယန်း ၈၀,၀၀၀ အတွက် လူနေမှုပုံစံနဲ့ အသုံးစရိတ် မျှတမှုကို ကျွန်တော်တို့ ပုံစံထုတ်ထားပါတယ်။
အိမ်ငှားခ ဈေးနှုန်းသတ်မှတ်ခြင်းနှင့်ပတ်သက်၍ မသေချာပါက ကိုးကားရန်အတွက် သင့်ကိုယ်ပိုင်တန်ဖိုးများနှင့် လူနေမှုပုံစံနှင့် နှိုင်းယှဉ်ကြည့်ပါ။
ယန်း ၆၀,၀၀၀ ငှားရမ်းခ - သက်တောင့်သက်သာရှိသော ဘဝနေထိုင်မှုပုံစံနှင့် ငွေစုနိုင်ပါသည်။
အိမ်ငှားခကို ယန်း ၆၀,၀၀၀ အထိ လျှော့ချထားမယ်ဆိုရင် ကျန်တဲ့ ယန်း ၂၂၀,၀၀၀ ရတဲ့ လစာထဲက ကျန်တဲ့ ယန်း ၁၆၀,၀၀၀ ကို နေထိုင်စရိတ်နဲ့ ငွေစုဖို့အတွက် ခွဲဝေပေးနိုင်ပြီး အိမ်ထောင်စုဘတ်ဂျက်ကို ပိုပြီး အဆင်ပြေစေပါတယ်။
အိမ်ငှားခကို နိမ့်ကျအောင်ထားခြင်းအားဖြင့် အစားအသောက်အတွက် ယန်း ၃၀၀၀၀ နှင့် အသုံးအဆောင်များနှင့် ဆက်သွယ်ရေးအတွက် ယန်း ၂၀၀၀၀ သုံးစွဲသော်လည်း တစ်လလျှင် ယန်း ၂၀၀၀၀ မှ ၃၀၀၀၀ အထိ ချွေတာနိုင်ပါသည်။ ထို့အပြင် ဝါသနာနှင့် ပေါင်းသင်းဆက်ဆံမှုအတွက် ငွေကျန်ရှိမည်ဖြစ်ပြီး ၎င်းသည် စိတ်ငြိမ်းချမ်းမှုကို ပိုမိုရရှိစေနိုင်ပါသည်။
သို့သော် ဤဈေးနှုန်းအတိုင်းအတာရှိ အိမ်ခြံမြေများတွင် မကြာခဏဆိုသလို အားနည်းချက်အချို့ရှိတတ်ပြီး ဥပမာအားဖြင့် အသက်ကြီးခြင်း သို့မဟုတ် ရထားဘူတာများနှင့် ဝေးကွာခြင်းကဲ့သို့သော ပြဿနာများ ရှိတတ်ပါသည်။ အဆင်ပြေမှုများ သို့မဟုတ် တည်နေရာထက် ကုန်ကျစရိတ်ကို ဦးစားပေးသူများအတွက် ဤသည်မှာ အလွန်ကုန်ကျစရိတ်သက်သာသော ရွေးချယ်မှုတစ်ခုဖြစ်သည်။
ငွေစုရင်း တည်ငြိမ်တဲ့ ဘဝနေထိုင်မှုပုံစံကို လိုချင်သူတွေအတွက် ဒါက အထူးအကြံပြုလိုပါတယ်။
ယန်း ၇၀၀၀၀ ငှားရမ်းခ ကိစ္စ - မျှတသော လူနေမှုပုံစံ
ယန်း ၇၀,၀၀၀ ငှားရမ်းခသည် အသားတင်ဝင်ငွေ ယန်း ၂၂၀,၀၀၀ ရှိသူတစ်ဦးအတွက် အမျှတဆုံးဈေးနှုန်းအပိုင်းအခြားအဖြစ် သတ်မှတ်ခံရသည်။
ကျန်ရှိတဲ့ ယန်း ၁၅၀,၀၀၀ ကို နေထိုင်စရိတ်အတွက် အသုံးပြုရမှာဖြစ်ပြီး အစားအသောက်၊ အိမ်သုံးပစ္စည်းနဲ့ ဆက်သွယ်ရေးစရိတ်တွေကို ကောင်းကောင်း စီမံခန့်ခွဲနိုင်မယ်ဆိုရင် ယန်း ၁၀,၀၀၀ ကနေ ၂၀,၀၀၀ အထိ ချွေတာနိုင်ပါတယ်။
ဆွဲဆောင်မှုတစ်ခုကတော့ ဘူတာရုံနဲ့နီးတဲ့ ဒါမှမဟုတ် အလိုအလျောက်သော့ခတ်နိုင်တဲ့ နေရာတွေကို ရွေးချယ်နိုင်ပြီး အဆင်ပြေမှု ဒါမှမဟုတ် လုံခြုံရေးကို မထိခိုက်စေပါဘူး။ ဒီဈေးနှုန်းအပိုင်းအခြားဟာ အခန်းအဆင်ပြေမှုနဲ့ ကုန်ကျစရိတ်ကို မျှတစေချင်သူတွေအတွက် သင့်တော်ပါတယ်။
အခြားတစ်ဖက်တွင်မူ အလွန်အကျွံသုံးစွဲခြင်းသည် လိုငွေပြမှုကို လျင်မြန်စွာဖြစ်ပေါ်စေနိုင်သောကြောင့် အိမ်ထောင်စုဘတ်ဂျက်ကို ဂရုတစိုက်စီမံခန့်ခွဲခြင်းသည် မရှိမဖြစ်လိုအပ်ပါသည်။ ဤငှားရမ်းခအပိုင်းအခြားသည် အလွန်အကျွံချွေတာခြင်းမရှိဘဲ သက်တောင့်သက်သာရှိသော ဘဝနေထိုင်မှုပုံစံကို ရရှိလိုသူများအတွက် အလွန်သင့်လျော်ပါသည်။
ယန်း ၈၀,၀၀၀ ငှားရမ်းခြင်းကိစ္စ- သက်တောင့်သက်သာရှိမှုသည် ဦးစားပေးဖြစ်သော်လည်း ငွေစုခြင်းသည် မရှိမဖြစ်လိုအပ်သည်။
အိမ်ငှားခ ယန်း ၈၀,၀၀၀ ပေးဆောင်ပါက ၎င်းသည် သင်၏ အသားတင်ဝင်ငွေ ယန်း ၂၂၀,၀၀၀ ၏ ၃၆% ဖြစ်သောကြောင့် သင်၏ နေထိုင်စရိတ်အားလုံးအတွက် ယန်း ၁၄၀,၀၀၀ ကျန်ရှိမည်ဖြစ်သည်။
ရထားဘူတာများနှင့် နီးကပ်ခြင်း၊ မကြာသေးမီက ဆောက်လုပ်ရေးလုပ်ငန်းများနှင့် လုံခြုံရေးမြင့်မားခြင်းကဲ့သို့သော နှစ်လိုဖွယ်ကောင်းသော အင်္ဂါရပ်များပါရှိသော အိမ်ခြံမြေများကို ရှာဖွေရန် ပိုမိုလွယ်ကူသော်လည်း အစားအသောက်နှင့် အိမ်သုံးပစ္စည်းများကဲ့သို့သော ကုန်ကျစရိတ်များကို ဂရုမစိုက်ပါက အကြွေးတင်သွားနိုင်သည့် အန္တရာယ်လည်း ရှိပါသည်။
ဤငှားရမ်းခ အတိုင်းအတာသည် တိုကျိုမြို့လယ် သို့မဟုတ် လူကြိုက်များသောနေရာများတွင် နေထိုင်လိုသူများအတွက် အထူးဆွဲဆောင်မှုရှိသော်လည်း ပုံသေကုန်ကျစရိတ်များမှလွဲ၍ အခြားကုန်ကျစရိတ်များကို ဂရုတစိုက်စီမံခန့်ခွဲရန်လည်း လိုအပ်ပါသည်။
အိမ်တွင်းချက်ပြုတ်ခြင်းအကျင့်တစ်ခုဖြစ်အောင်ပြုလုပ်ခြင်း၊ ဘတ်ဂျက်နဲ့ လိုက်လျောညီထွေဖြစ်တဲ့ ဆင်းမ်ကတ်တွေကို အသုံးပြုခြင်းနဲ့ လျှပ်စစ်ဓာတ်အားခတွေကို ချွေတာခြင်းတွေဟာ သင့်ဘဝရဲ့ ကဏ္ဍတိုင်းမှာ ငွေစုခြင်းကို ပျော်ရွှင်စွာခံစားနိုင်မယ့် နည်းလမ်းတွေကို ရှာဖွေဖို့ လိုအပ်တဲ့ နည်းလမ်းအချို့ပဲ ဖြစ်ပါတယ်။ ဒီငှားရမ်းခ ပမာဏဟာ သက်တောင့်သက်သာရှိမှုအတွက် အလယ်အလတ်သုံးစွဲမှုပုံစံကို လိုအပ်ပါတယ်။
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေဖြင့် တစ်ယောက်တည်းနေထိုင်စဉ် ငွေစုခြင်း
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေနဲ့ အဆင်ပြေပြေနေထိုင်နိုင်ဖို့အတွက် အဲဒီဝင်ငွေအတွင်းမှာပဲ ငွေကြေးကို စီမံခန့်ခွဲရာမှာ ကျွမ်းကျင်ဖို့ အရေးကြီးပါတယ်။
အထူးသဖြင့် ပုံသေကုန်ကျစရိတ်များ၊ အစားအသောက်ကုန်ကျစရိတ်များနှင့် အိမ်သုံးစရိတ်များကို ပြန်လည်သုံးသပ်ခြင်းဖြင့် တစ်လလျှင် ယန်းထောင်ပေါင်းများစွာမှ ယန်းတစ်သောင်းကျော်အထိ ငွေစုနိုင်ပါသည်။ အိမ်ငှားခမှလွဲ၍ အခြားကုန်ကျစရိတ်များကို မကြာခဏ လျစ်လျူရှုလေ့ရှိသော်လည်း မလိုအပ်သော အသုံးစရိတ်များကို တစ်ခုပြီးတစ်ခု ဖြတ်တောက်ခြင်းဖြင့် ငွေကြေးလွတ်လပ်ခွင့် ပိုမိုဖန်တီးနိုင်ပြီး ငွေစုခြင်း သို့မဟုတ် ဝါသနာများအတွက် ငွေခွဲဝေပေးနိုင်ပါသည်။ အဓိကအချက်မှာ ငွေစုကြီးကြီးမားမားမဟုတ်ဘဲ နေ့စဉ် ငွေစုငယ်များကို စုဆောင်းခြင်းဖြစ်သည်။
ရေရှည်တည်တံ့တဲ့ ငွေစုနည်းလမ်းတွေကို လေ့လာပြီး တစ်ယောက်တည်းနေထိုင်ရင်း စိတ်ဖိစီးမှုကင်းတဲ့ဘဝကို ရယူလိုက်ပါ။ ဒီမှာ ချက်ချင်းအသုံးပြုနိုင်တဲ့ လက်တွေ့ကျတဲ့ ငွေစုနည်းစနစ်တွေကို မိတ်ဆက်ပေးလိုက်ပါတယ်။
ပုံသေကုန်ကျစရိတ်များ (ဆက်သွယ်ရေးကုန်ကျစရိတ်များ၊ အာမခံ၊ လျှပ်စစ်ဓာတ်အားခများ) ကို ပြန်လည်သုံးသပ်ရန် အချက်များ
လစဉ်ဖြစ်ပေါ်သော ပုံသေကုန်ကျစရိတ်များကို အချိန်နှင့်အမျှ ပြန်လည်သုံးသပ်ပြီး တိုးတက်ကောင်းမွန်အောင် ပြုလုပ်နိုင်သောကြောင့် သိသာထင်ရှားသော ရေရှည်ငွေစုမှုများကို ရရှိစေပါသည်။
အရင်ဆုံး ဆက်သွယ်ရေးကုန်ကျစရိတ်တွေကို ပြန်လည်သုံးသပ်ဖို့ အကြံပြုချင်ပါတယ်။ ဈေးသက်သာတဲ့ ဆင်းကတ်ကို ပြောင်းလဲအသုံးပြုခြင်းအားဖြင့် သင့်ရဲ့စမတ်ဖုန်းဘေလ်ကို တစ်လကို ယန်း ၃၀၀၀ အောက်အထိ လျှော့ချနိုင်ပါတယ်။
ထို့အပြင်၊ ဒေသခံဓာတ်အားကုမ္ပဏီများကို နှိုင်းယှဉ်ခြင်းနှင့် သင်၏နှုန်းထားအစီအစဉ်များကို ပြန်လည်သုံးသပ်ခြင်းဖြင့် လျှပ်စစ်ဓာတ်အားခများကို တစ်နှစ်လျှင် ယန်း ၁၀,၀၀၀ ကျော် သက်သာစေနိုင်ပါသည်။ မလိုအပ်သော ခရီးသည်များနှင့် ထပ်နေသော အကျုံးဝင်မှုကို ဖယ်ရှားရန် သင်၏အာမခံပေါ်လစီများကို ပြန်လည်သုံးသပ်ခြင်းဖြင့် သင်၏အာမခံဝန်ထုပ်ဝန်ပိုးကိုလည်း လျှော့ချနိုင်ပါသည်။
အပြန်အလှန်အကူအညီအာမခံ သို့မဟုတ် အွန်လိုင်းသီးသန့်အာမခံကို အသုံးပြုခြင်းသည်လည်း ထိရောက်မှုရှိပါသည်။ ဤပုံသေကုန်ကျစရိတ်များသည် သင် "စာရင်းသွင်းပြီး မေ့လျော့" ထားရမည့်အရာမဟုတ်ပါ။ ၎င်းတို့ကို မှန်မှန်ပြန်လည်သုံးသပ်ခြင်းသည် သိသာထင်ရှားသော ငွေစုမှုများကို ဦးတည်စေနိုင်ပါသည်။
အိမ်မှာချက်ပြုတ်ပြီး အစားအသောက်ကုန်ကျစရိတ်တွေကို စီမံခန့်ခွဲခြင်း
တစ်ယောက်တည်းနေထိုင်သူများအတွက် အစားအသောက်ကုန်ကျစရိတ်များသည် အလွန်ပြောင်းလဲနိုင်သော ကုန်ကျစရိတ်တစ်ခုဖြစ်သည်။ အပြင်စာစားခြင်းကို လျှော့ချပြီး အိမ်ချက်စားခြင်းကို အခြေခံသော လူနေမှုပုံစံသို့ ပြောင်းလဲခြင်းဖြင့် တစ်လလျှင် ယန်း ၁၀၀၀၀ မှ ၂၀၀၀၀ အထိ ချွေတာနိုင်ပါသည်။
စူပါမားကတ်ရောင်းချမှုများနှင့် လက်ကားအစားအစာဆိုင်များကို အသုံးပြုခြင်းသည် ငွေကြေးတန်ဖိုးကောင်းမွန်စေပြီး အမြောက်အမြားဝယ်ယူခြင်းနှင့် ရေခဲခဲခြင်းကို ပေါင်းစပ်ခြင်းဖြင့် အစားအစာဖြုန်းတီးမှုကို လျှော့ချနိုင်သည်။
"အစားအစာပြင်ဆင်ခြင်း" သို့မဟုတ် "အသုတ်လိုက်ချက်ပြုတ်ခြင်း" ကဲ့သို့သော အစားအစာများကို အပတ်စဉ်စီစဉ်ခြင်းသည် အချိန်ကုန်သက်သာစေပြီး အလုပ်များသူများအတွက် အသင့်တော်ဆုံးဖြစ်သည်။
ထို့အပြင် "အစားအစာစီစဉ်ခြင်းအက်ပ်များ" နှင့် အလားတူကိရိယာများကို အသုံးပြုခြင်းဖြင့် သင်၏အစားအစာကုန်ကျစရိတ်များကို မြင်ယောင်ကြည့်ရှုရန်နှင့် စီမံခန့်ခွဲရန် ပိုမိုလွယ်ကူစေသည်။ သင်၏လစဉ်အစားအစာကုန်ကျစရိတ်များကို တစ်ကြိမ်မှတ်တမ်းတင်ကြည့်ပါ၊ သင်ငွေကို မည်သည့်နေရာတွင်ဖြုန်းတီးနေသည်ကို စတင်မြင်တွေ့လာပါလိမ့်မည်။
အိမ်တွင်းချက်ပြုတ်ခြင်းကို ပျော်စရာကောင်းပြီး ရေရှည်တည်တံ့အောင် ပြုလုပ်ခြင်းသည် ငွေစုရန် ပထမခြေလှမ်းဖြစ်သည်။
ရာသီအလိုက် စွမ်းအင်ကုန်ကျစရိတ် မဟာဗျူဟာများ
ရာသီအလိုက် အလွန်အမင်း အတက်အကျရှိသော အသုံးအဆောင် ကုန်ကျစရိတ်များကို အနည်းငယ် တီထွင်ကြံဆခြင်းဖြင့် သိသိသာသာ လျှော့ချနိုင်ပါသည်။
နွေရာသီတွင် အဲယားကွန်းကို ၂၈ ဒီဂရီစင်တီဂရိတ်တွင်ထားရှိပြီး ပန်ကာနှင့်တွဲဖက်အသုံးပြုခြင်းဖြင့် လျှပ်စစ်ဓာတ်အားကုန်ကျစရိတ်ကို လျှော့ချနိုင်သည်။ ဆောင်းရာသီတွင် အပူပေးစက်ကို အလွန်အကျွံအသုံးပြုခြင်းကို ရှောင်ကြဉ်ပြီး လျှပ်စစ်စောင်များ၊ ရေနွေးအိတ်များ သို့မဟုတ် နွေးထွေးသောအဝတ်အစားများဝတ်ဆင်ခြင်းဖြင့် သင့်ခန္ဓာကိုယ်အပူချိန်ကို မြှင့်တင်ပါ။
ပြတင်းပေါက်များတွင် ကွာဟချက်များကို ပိတ်ရန် ကုလားကာများနှင့် ပစ္စည်းများ အပူဒဏ်ကာကွယ်ခြင်းသည်လည်း ထိရောက်မှုရှိပါသည်။ ဤအစီအမံများကို အကောင်အထည်ဖော်ခြင်းဖြင့် သင်၏လစဉ် လျှပ်စစ်ဓာတ်အားခ ဘေလ်များကို ယန်း ၅၀၀၀ အောက် ထားရှိနိုင်ပါသည်။
သင်၏ လျှပ်စစ်နှင့် သဘာဝဓာတ်ငွေ့ကုမ္ပဏီ အစီအစဉ်များကို မှန်မှန်ပြန်လည်သုံးသပ်ခြင်းသည် အခြေခံကျသင့်ငွေများကို ချွေတာနိုင်သောကြောင့် ထိုသို့ပြုလုပ်ရန် အကြံပြုအပ်ပါသည်။
ငွေစုတာကို ရေရှည်အကျင့်တစ်ခုဖြစ်အောင် လုပ်ဆောင်ရာမှာ အဓိကသော့ချက်က ငွေစုတာကို တာဝန်တစ်ခုလို သဘောထားမယ့်အစား ကစားပွဲတစ်ခုလို သဘောထားဖို့ပါပဲ။
အခန်းကိုရှာဖွေပါ
ပရိဘောဂနှင့် လျှပ်စစ်ပစ္စည်းပါဝင်သော အခန်းများသာ ဖော်ပြထားပါသည်!
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေဖြင့် တစ်ယောက်တည်းနေထိုင်သူများ၏ လက်တွေ့ဘဝဇာတ်လမ်းများနှင့် အတွေ့အကြုံများ။
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေဖြင့် တစ်ယောက်တည်းနေထိုင်သူများထံမှ ကိုယ်တိုင်ကိုယ်ကျ ပြောပြချက်များကို နားထောင်ခြင်းသည် ဘဝဆိုသည်မှာ မည်သို့မည်ပုံရှိသည်ကို လက်တွေ့ကျကျ သိရှိနိုင်ရန်အတွက် အလွန်အသုံးဝင်သော အချက်အလက်ရင်းမြစ်တစ်ခုဖြစ်သည်။
ဥပမာအားဖြင့်
- အိမ်ငှားခ ဘယ်အတိုင်းအတာမှာ နေထိုင်ပြီး ကုန်ကျစရိတ်က ဘယ်လောက်လဲ။
- ငွေစုနိုင်ပါသလား။
- ငွေစုနိုင်မယ့် နည်းလမ်းအချို့က ဘာတွေလဲ။
လက်တွေ့ဘဝအသံများတွင် လက်တွေ့ကျသော အကြံပြုချက်များနှင့် ပြည့်နှက်နေပါသည်။
အထူးသဖြင့် အိမ်ငှားခပမာဏ၊ ကုန်ကျစရိတ်လက်ကျန်နှင့် ငွေစုနည်းလမ်းများကဲ့သို့သော အချက်များသည် တစ်ယောက်တည်းနေထိုင်ရန် စတင်တော့မည့်သူများအတွက် အရေးကြီးသော ထည့်သွင်းစဉ်းစားရမည့်အချက်များဖြစ်သည်။
ဤအပိုင်းတွင် အသက် ၂၀ နှင့် ၃၀ ကျော် အမျိုးသား၊ အမျိုးသမီးများထံမှ လက်တွေ့ဘဝ ဥပမာများကို အသုံးပြု၍ အိမ်ငှားခအဆင့်၊ ငွေစုနိုင်ခြေနှင့် တစ်ယောက်တည်းနေထိုင်ရန် အကြံပြုချက်များအပေါ် အခြေခံ၍ နေထိုင်မှုအစီအစဉ်များအကြောင်း အသေးစိတ်အချက်အလက်များကို ပေးထားပါသည်။
အသက် ၂၀ ကျော် အမျိုးသမီးတစ်ဦး - အိမ်ငှားခ ယန်း ၇၅၀၀၀ နဲ့ ရှင်သန်နေရတဲ့ လက်တွေ့ဘဝ
- တိုကျိုမှာ တစ်ယောက်တည်းနေထိုင်တဲ့ အသက် ၂၀ နှောင်းပိုင်း အမျိုးသမီးတစ်ဦး
ဘူတာရုံနားက တိုက်ခန်းငှားခ ယန်း ၇၅၀၀၀ နဲ့ ရွေးချယ်ခဲ့ပြီး အိမ်ယူသွားလို့ရတဲ့ လစာ ယန်း ၂၂၀၀၀၀ အတွင်းမှာ နေထိုင်နိုင်ခဲ့ပါတယ်။ တည်နေရာနဲ့ လုံခြုံရေး (အလိုအလျောက် သော့ခတ်ခြင်း) ကို ဦးစားပေးတဲ့အတွက် အိမ်ခြံမြေငှားခက နည်းနည်းများပေမယ့် ဆက်သွယ်ရေးကုန်ကျစရိတ်တွေကို ပြန်လည်သုံးသပ်ပြီး အပြင်မှာ စားသောက်တာကို လျှော့ချနိုင်ခဲ့တာကြောင့် လစဉ် ယန်း ၁၀၀၀၀ ချွေတာနိုင်ခဲ့ပါတယ်။ ကျွန်မရဲ့ တန်ဖိုးတွေက ဈေးသက်သာမှုထက် ဘေးကင်းရေးနဲ့ အဆင်ပြေမှုကို ဦးစားပေးချင်တာကြောင့် ကျွန်မရဲ့ နေထိုင်မှုပတ်ဝန်းကျင်ကို ဦးစားပေးပြီး တခြားကုန်ကျစရိတ်တွေနဲ့ ဟန်ချက်ညီအောင် နေထိုင်တဲ့ ဘဝနေထိုင်မှုပုံစံကို ကျင့်သုံးပါတယ်။ အွန်လိုင်းစူပါမားကတ်တွေမှာ ဈေးဝယ်ထွက်ပြီး ရာသီအလိုက် လျှပ်စစ်ဓာတ်အား ချွေတာဖို့ သတိထားပါတယ်။ စွန့်လွှတ်အနစ်နာခံရုံသာမက သင့်တင့်တဲ့ နည်းလမ်းနဲ့ ချွေတာတဲ့ နည်းလမ်းနဲ့ ချွေတာခြင်းဖြင့် တစ်ယောက်တည်းနေထိုင်တဲ့ သက်တောင့်သက်သာရှိတဲ့ ဘဝကို နှစ်သက်ပါတယ်။
အသက် ၃၀ ကျော်အရွယ် အမျိုးသားတစ်ဦး - အိမ်ငှားခ ယန်း ၆၀,၀၀၀ ဝန်းကျင်ဖြင့် ငွေစုနိုင်ပါသည်။
- ဒေသခံမြို့တစ်မြို့တွင် နေထိုင်သော အသက် ၃၀ ကျော် အမျိုးသားတစ်ဦး
သူမသည် ယန်း ၆၂၀၀၀ ဖြင့် ၁၀၀၀ တန် တိုက်ခန်းတွင် နေထိုင်ပြီး လစဉ် ယန်း ၂၀၀၀၀ ခန့် ချွေတာနိုင်သည်။ သူမ၏ အသားတင်ဝင်ငွေ ယန်း ၂၂၀၀၀၀ မှ ငှားရမ်းခကို လျှော့ချခြင်းဖြင့် သူမ၏ နေထိုင်စရိတ်များတွင် ငွေကြေးအရ ပိုမိုပြောင်းလွယ်ပြင်လွယ်ရှိသည်။ ဆက်သွယ်ရေးအတွက် ကုန်ကျစရိတ်နည်းသော ဆင်းကတ်ကို ပြောင်းလဲအသုံးပြုခဲ့ပြီး သူမ၏ အစီအစဉ်ကို ပြန်လည်သုံးသပ်ခြင်းဖြင့် လျှပ်စစ်ဓာတ်အားခကို ချွေတာခဲ့သည်။ သူမ၏ အစားအစာအားလုံးကို အားလပ်ရက်များတွင် အိမ်၌ ချက်ပြုတ်ပြီး အလဟဿဖြစ်မှုကို လျှော့ချရန် ရေခဲသေတ္တာကို အသုံးပြုသည်။ သူမသည် တစ်လလျှင် နှစ်ကြိမ်ထက် ပိုမစားရန် ကန့်သတ်ထားပြီး ကြိုတင်ဘတ်ဂျက်တစ်ခု ချမှတ်ခြင်းဖြင့် သူမ၏ ဖျော်ဖြေရေးစရိတ်များကို ထိန်းချုပ်ပုံရသည်။ သူမက "ကျွန်မ ဇိမ်ခံပစ္စည်းတွေကို ကြီးကြီးမားမား မတတ်နိုင်ပေမယ့် လစဉ် ငွေစုနိုင်တဲ့ စိတ်ငြိမ်းချမ်းမှု ရှိပါတယ်" ဟု ပြောပြီး သူမ၏ ကျိုးကြောင်းဆီလျော်သော ဘဝနေထိုင်မှုပုံစံအတွင်း၌ပင် ဘဝကို ပျော်ရွှင်စွာ ဖြတ်သန်းရန် သူမ၏ကိုယ်ပိုင်နည်းလမ်းကို ရှာဖွေတွေ့ရှိသည်။
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေနဲ့ ဘယ်လိုသက်တောင့်သက်သာနေထိုင်မလဲ
အသားတင်ဝင်ငွေ ယန်း ၂၂၀,၀၀၀ ရှိရင်တောင်မှ ဝင်ငွေနဲ့ အသုံးစရိတ်တွေကို ဂရုတစိုက် စီမံခန့်ခွဲခြင်းအားဖြင့် သက်တောင့်သက်သာ နေထိုင်နိုင်ပါတယ်။
အဓိကအချက်က ငွေစုတစ်ခုတည်းကို အားကိုးမနေဘဲ ငွေစုစနစ်တစ်ခု ဖန်တီးပြီး ဝင်ငွေတိုးလာအောင် လုပ်ဆောင်ဖို့ပါပဲ။
အိမ်ငှားခ၊ ဆက်သွယ်ရေးကုန်ကျစရိတ်နှင့် အစားအသောက်ကုန်ကျစရိတ်ကဲ့သို့သော ပုံသေကုန်ကျစရိတ်များကို အကောင်းဆုံးဖြစ်အောင်ပြုလုပ်ခြင်းဖြင့် "ကြိုတင်ငွေစုခြင်း" နှင့် "ဘေးထွက်ဝင်ငွေ" ကိုအသုံးပြုခြင်းဖြင့် သက်တောင့်သက်သာရှိသော ဘဝနေထိုင်မှုပုံစံကို သင်ရရှိနိုင်ပါသည်။ ထို့အပြင် အနာဂတ်ကို မျှော်မှန်း၍ အလုပ်အကိုင်တိုးတက်မှုနှင့် ပိုင်ဆိုင်မှုတည်ဆောက်ခြင်းအတွက် စီစဉ်ရန် အရေးကြီးပါသည်။
ဒီအခန်းမှာ အခုချက်ချင်း အကောင်အထည်ဖော်နိုင်တဲ့ ငွေစုနည်းစနစ်တွေကနေ ဘောနပ်စ်တွေနဲ့ ဘေးထွက်အလုပ်တွေကို ဘယ်လိုအသုံးချမလဲ၊ နေထိုင်စရိတ်ကို လျှော့ချပေးတဲ့ အိမ်ရာရွေးချယ်ရာမှာ အကြံပြုချက်တွေအထိ သီးခြားနည်းလမ်းတွေကို ရှင်းပြပေးပါမယ်။
လစဉ် ဘယ်လောက် ချွေတာနိုင်မလဲ။
အသားတင်ဝင်ငွေ ယန်း ၂၂၀,၀၀၀ ရှိရင်တောင် အိမ်ငှားခကို ယန်း ၆၀,၀၀၀ မှ ၇၀,၀၀၀ အထိ လျှော့ချပြီး ဆက်သွယ်ရေးနဲ့ အသုံးစရိတ်တွေကို ပြန်လည်သုံးသပ်မယ်ဆိုရင် တစ်လကို ယန်း ၁၀,၀၀၀ မှ ၃၀,၀၀၀ အထိ ချွေတာနိုင်ပါတယ်။ ဒါက လူတစ်ဦးနဲ့တစ်ဦး ကွဲပြားနိုင်ပါတယ်။
အဓိကကတော့ ကျန်တာကို စုမယ့်အစား အရင်စုပြီး ကျန်တာကိုပဲ မှီခိုနေထိုင်တဲ့ ပုံစံတစ်ခု ထူထောင်ဖို့ပါပဲ။ လစာရတာနဲ့ သတ်မှတ်ထားတဲ့ ပမာဏကို သီးခြားအကောင့်တစ်ခုထဲကို ချက်ချင်းလွှဲပြောင်းပေးတဲ့ "အရင်စုပါ" ဆိုတဲ့ နည်းလမ်းက ငွေစုဖို့ အခက်အခဲရှိသူတွေအတွက် အရမ်းထိရောက်ပါတယ်။
ထို့အပြင် ပုံသေကုန်ကျစရိတ်များကို လျှော့ချခြင်းဖြင့် သင့်နေ့စဉ်ဘဝတွင် ပိုမိုပြောင်းလွယ်ပြင်လွယ်ရှိစေပြီး မမျှော်လင့်ထားသော ကုန်ကျစရိတ်များကို ကိုင်တွယ်ဖြေရှင်းရန် ပိုမိုလွယ်ကူစေမည်ဖြစ်သည်။
သင် "ကိုယ်တိုင် အလျင်စလိုလုပ်ဆောင်ရမည့်" အရာမှ ငွေစုဆောင်းခြင်းကို "အလေ့အကျင့်" အဖြစ်သို့ ပြောင်းလဲခြင်းဖြင့် ရေရှည်တွင် တည်ငြိမ်သော အိမ်ထောင်စုဘတ်ဂျက်ကို တည်ဆောက်နိုင်ပါသည်။
ဘောနပ်စ်ရရှိနိုင်မှုနှင့် အနာဂတ်စီမံကိန်း
ဘောနပ်စ်ရမရဆိုတာက သင့်ရဲ့ဘဏ္ဍာရေးစီမံကိန်းရေးဆွဲမှုအပေါ် သိသာထင်ရှားတဲ့ သက်ရောက်မှုရှိပါတယ်။
ဥပမာအားဖြင့်၊ သင်သည် တစ်နှစ်လျှင် နှစ်ကြိမ် လစာနှင့်ညီမျှသော ဘောနပ်စ်ကို ရရှိပါက၊ သင်၏ နှစ်စဉ်ဝင်ငွေသည် ယန်း ၃.၉၂ သန်းခန့်အထိ တိုးလာမည်ဖြစ်သည်။ သင်သည် ဤဘောနပ်စ်ကို နေထိုင်စရိတ်အတွက် အသုံးမပြုဘဲ ငွေစုခြင်းနှင့် ပိုင်ဆိုင်မှုတည်ဆောက်ခြင်းတွင် အသုံးပြုပါက၊ ၎င်းကို ခရီးသွားခြင်း၊ ပြောင်းရွှေ့ခြင်း သို့မဟုတ် အနာဂတ်တွင် မမျှော်လင့်ထားသော ကုန်ကျစရိတ်များအတွက် ပြင်ဆင်ခြင်းအတွက် အသုံးပြုနိုင်ပါသည်။ သင်၏ဘောနပ်စ်ကို ငွေစုခြင်းနှင့် ပိုင်ဆိုင်မှုတည်ဆောက်ခြင်းအတွက် အသုံးပြုပါက၊ သင်၏နေ့စဉ်ဘတ်ဂျက်ကို အလွန်အမင်းတင်းကျပ်ခြင်းမရှိဘဲ အသင့်အတင့် ချွေတာနိုင်ဖွယ်ရှိသည်။
အခြားတစ်ဖက်တွင်မူ၊ ဘောနပ်စ်ငွေပေးချေမှုမရှိပါက လစဉ်ဝင်ငွေတစ်ခုတည်းဖြင့် တစ်နှစ်စာကုန်ကျစရိတ်များကို ကာမိရမည်ဖြစ်သောကြောင့် ပိုမိုဂရုတစိုက်ဘဏ္ဍာရေးစီမံကိန်းရေးဆွဲရန် လိုအပ်ပါသည်။
ဘောနပ်စ်ရသည်ဖြစ်စေ မရရသည်ဖြစ်စေ နှစ်စဉ်ဘတ်ဂျက်တစ်ခု သတ်မှတ်ခြင်းဖြင့် မမျှော်လင့်ထားသော အသုံးစရိတ်များကို ထိတ်လန့်ခြင်းမရှိဘဲ ကိုင်တွယ်နိုင်မည်ဖြစ်သည်။
ဘေးထွက်အလုပ်များနှင့် ဝင်ငွေတိုးမြှင့်ရန် ရွေးချယ်စရာများလည်း ရှိပါသည်။
အသုံးစရိတ်လျှော့ချခြင်းအပြင် ဝင်ငွေတိုးလာခြင်းသည် သင်၏လူနေမှုပုံစံရွေးချယ်မှုများကို သိသိသာသာတိုးချဲ့ပေးသည်။
ယန်း ၂၂၀,၀၀၀ ဝင်ငွေနဲ့ တစ်ယောက်တည်းနေထိုင်ရတာ မလုံခြုံဘူးလို့ ခံစားရရင် ဘေးထွက်အလုပ်တစ်ခု လုပ်ကြည့်ပါ။ စာရေးခြင်း၊ ဝက်ဘ်ဒီဇိုင်း၊ ဗီဒီယိုတည်းဖြတ်ခြင်းနဲ့ ပရိုဂရမ်းမင်းလိုမျိုး ကိုယ့်ရဲ့ကျွမ်းကျင်မှုတွေကို အသုံးပြုတဲ့ အိမ်တွင်းအလုပ်တွေဟာ ဝယ်လိုအားများပြီး လစဉ်ဝင်ငွေ ယန်းသောင်းနဲ့ချီ တိုးမြှင့်ဖို့က လက်တွေ့ကျပါတယ်။ ထို့အပြင် အရည်အချင်းများရယူခြင်း သို့မဟုတ် အလုပ်အကိုင်တိုးတက်စေရန် အလုပ်ပြောင်းလဲခြင်းသည်လည်း ရေရှည်ဝင်ငွေတိုးစေရန် ထိရောက်သောနည်းလမ်းများဖြစ်သည်။
crowdsourcing ပလက်ဖောင်းများနှင့် အလုပ်ရှာဖွေရေးဝက်ဘ်ဆိုက်များကို အသုံးပြုခြင်းသည် သင့်အတွက် သင့်တော်သော ဘေးထွက်အလုပ် သို့မဟုတ် အလုပ်ခွင်ကို ရှာဖွေရန် ပိုမိုလွယ်ကူစေသည်။
အနာဂတ်စိုးရိမ်ပူပန်မှုတွေကို လျှော့ချဖို့အတွက် ဝင်ငွေရင်းမြစ်များစွာရှိဖို့ အရေးကြီးပါတယ်။
ကျွန်တော့်ရဲ့ ပုံသေကုန်ကျစရိတ်တွေကို လျှော့ချဖို့အတွက် မျှဝေအိမ်မှာ နေထိုင်ဖို့လည်း စဉ်းစားနေပါတယ်။
တိုကျို ဒါမှမဟုတ် တခြားမြို့ပြဒေသတွေမှာ တစ်ယောက်တည်းနေထိုင်ရမှာကို စိုးရိမ်နေတယ်ဆိုရင် မျှဝေအိမ်က ကုန်ကျစရိတ်သက်သာပြီး စိတ်ချရတဲ့ ရွေးချယ်မှုတစ်ခုပါ။
အိမ်ငှားခ၊ အသုံးအဆောင်များနှင့် အင်တာနက်ကုန်ကျစရိတ်များကို နေထိုင်သူများအကြား မျှဝေသုံးစွဲကြသောကြောင့် ပုံသေကုန်ကျစရိတ်များကို သိသိသာသာ လျှော့ချပေးနိုင်ပြီး အချို့ကိစ္စများတွင် တစ်လလျှင် ယန်း ၅၀,၀၀၀ မှ ၆၀,၀၀၀ အထိ သို့မဟုတ် ထို့ထက်နည်းသော ဝင်ငွေဖြင့် နေထိုင်နိုင်ပါသည်။
ထို့အပြင်၊ အာမခံငွေမလိုအပ်သော ပရိဘောဂအပြည့်အစုံပါသော တိုက်ခန်းများနှင့် မျှဝေအိမ်များစွာရှိပြီး ကနဦးကုန်ကျစရိတ်များကို လျှော့ချလိုသူများအတွက် အသင့်တော်ဆုံးဖြစ်သည်။ အခြားသူများနှင့် ဆက်ဆံရတာကို နှစ်သက်သူများအတွက် အထီးကျန်မှုကို ခံစားရနိုင်ခြေနည်းပြီး ဖျော်ဖြေရေးအတွက် ငွေသုံးစွဲနိုင်သောကြောင့် ပိုမိုကျေနပ်ဖွယ်ကောင်းသော ဘဝနေထိုင်မှုပုံစံကို ရရှိစေပါသည်။ ငွေကြေးဆိုင်ရာရှုထောင့်များကိုသာမက လုံခြုံမှုနှင့် ရရှိနိုင်သော အထောက်အပံ့စနစ်များကိုလည်း ထည့်သွင်းစဉ်းစားသင့်ပါသည်။
စိတ်ဝင်စားရင် အိမ်ခြံမြေတွေကို ရှာဖွေကြည့်ရှုနိုင်ပါတယ်။
အခန်းကိုရှာဖွေပါ
ပရိဘောဂနှင့် လျှပ်စစ်ပစ္စည်းပါဝင်သော အခန်းများသာ ဖော်ပြထားပါသည်!
အကျဉ်းချုပ်
ယန်း ၂၂၀,၀၀၀ အသားတင်ဝင်ငွေနဲ့ တစ်ယောက်တည်းနေထိုင်ဖို့ဆိုတာ အိမ်ငှားခနဲ့ နေထိုင်စရိတ်တွေကို ဂရုတစိုက်စီမံခန့်ခွဲမယ်ဆိုရင် လုံးဝဖြစ်နိုင်ပါတယ်။ အိမ်ငှားခကို ယန်း ၆၀,၀၀၀ မှ ၇၀,၀၀၀ (အသားတင်ဝင်ငွေရဲ့ သုံးပုံတစ်ပုံအောက်) သတ်မှတ်ပြီး ဆက်သွယ်ရေးနဲ့ အိမ်သုံးစရိတ်တွေကို ပြန်လည်သုံးသပ်ခြင်းအားဖြင့် လစဉ် ယန်း ၁၀,၀၀၀ မှ ၃၀,၀၀၀ အထိတောင် ချွေတာနိုင်ပါတယ်။
အိမ်ထောင်စုဘဏ္ဍာရေးကို ပိုမိုပွင့်လင်းမြင်သာအောင်ပြုလုပ်ခြင်း၊ ကြိုတင်ငွေစုခြင်းနှင့် ဘေးထွက်အလုပ်များမှတစ်ဆင့် ဝင်ငွေတိုးမြှင့်ခြင်းဖြင့် သင့်ဘဝတွင် တီထွင်ကြံဆမှုအနည်းငယ်ဖြင့် ငွေကြေးလွတ်လပ်ခွင့်ပိုမိုဖန်တီးနိုင်ပါသည်။
ကုမ္ပဏီမှ ပံ့ပိုးပေးသော အိမ်ငှားခ ထောက်ပံ့ကြေးနှင့် မျှဝေအိမ်ရာများသည်လည်း ထိရောက်သော ရွေးချယ်မှုများလည်း ဖြစ်သည်။ လက်တွေ့ဘဝအတွေ့အကြုံများက တည်ငြိမ်သော ဘဝနေထိုင်မှုပုံစံကို ထိန်းသိမ်းရန်အတွက် လက်တွေ့ကျသော အကြံပြုချက်များစွာကို ပေးဆောင်ပါသည်။
စိတ်ရှုပ်ထွေးမှုမရှိဘဲ ငွေစုရင်းနဲ့ ကိုယ်နဲ့ကိုက်ညီတဲ့ ဘဝနေထိုင်မှုပုံစံကို ရှာဖွေကြရအောင်။