လက်ထဲရငွေ ¥210,000 အတွက် အိမ်ငှားခ ဘယ်လောက်သင့်သလဲ
လက်ထဲရငွေ ¥210,000 ဖြင့် တစ်ဦးတည်းနေလျှင် အိမ်ငှားခသတ်မှတ်ချက်က ဘဝလွယ်ကူမှုကို ဆုံးဖြတ်သည်။ အိမ်ငှားခမြင့်လွန်းလျှင် စုဆောင်းမရဘဲ မမျှော်လင့်သောကုန်ကျစရိတ်ကိုလည်း မခံနိုင်ပါ။ နိမ့်လွန်းလျှင်လည်း နေရာအခြေအနေကို မကျေနပ်ဖြစ်နိုင်သည်။
အိမ်ငှားခသည် “လက်ထဲရငွေ၏ 1/3” ဟု ဆိုရသည့်အကြောင်းရင်း
အိမ်ငှားခသည် “လက်ထဲရငွေ၏ 1/3 အတွင်း” ဟု ကောင်းသည်ဟု မကြာခဏဆိုကြသည်။ ၎င်းသည် အသုံးစရိတ်တစ်ခုလုံး၏ မျှတမှုကို ထိန်းလွယ်သော စံနှုန်းဖြစ်၍ ဖြစ်သည်။ 1/3 ကို အိမ်ငှားခထားလျှင် ကျန် ¥140,000 ခန့်ဖြင့် စားစရိတ်·မီးရေ·ဆက်သွယ်ရေး·အသုံးအဆောင်·ဆက်ဆံရေး·စုဆောင်းငွေကို ဖြေရှင်းရမည်။ ဤခွဲဝေမှုဖြင့် အလွန်အကျွံမချွေတာဘဲ အနည်းဆုံးစုဆောင်းနိုင်သည်။
ထို့ပြင် အိမ်ငှားခဝင်ငွေစစ်ဆေးမှုတွင်လည်း “အိမ်ငှားခသည် လက်ထဲရငွေ၏ 30% ခန့်” ကို စံအဖြစ်သုံးလေ့ရှိ၍ အောင်မြင်လွယ်သည်။ သို့သော် ၎င်းသည် ပျမ်းမျှစံသာဖြစ်ပြီး ပုံသေအသုံးစရိတ်များသူ၊ စုဆောင်းမှုကို ဦးစားပေးသူမှာ အိမ်ငှားခကို ပိုလျှော့ရန်လိုနိုင်သည်။
လက်ထဲရငွေ ¥210,000 အတွက် သင့်တော်သောအိမ်ငှားခမှာ ¥60,000–70,000
လက်ထဲရငွေ ¥210,000 အတွက် အိမ်ငှားခ ¥60,000–70,000 ခန့်က လက်တွေ့ကျသည်။ ¥70,000 သည် “လက်ထဲရငွေ၏ 1/3” နီးပါးဖြစ်၍ ဘဝအဆင့်မကျဘဲနေနိုင်သည့် အမြင့်ဆုံးစံ။ ¥60,000 ကျော်တွင်ထားနိုင်လျှင် လစဉ်စုဆောင်းမှု·ဖျော်ဖြေရေးအတွက် လွတ်လပ်မှုရသည်။
အိမ်ငှားခ ¥70,000 ဆိုလျှင် မြို့ပြဧရိယာတွင်ပင် အိမ်အသက်·ဘူတာအကွာအဝေးညှိ၍ Studio သို့မဟုတ် 1K ရွေးနိုင်သည်။ သို့သော် ဆက်သွယ်ရေး·အာမခံ·Subscription စသည့် ပုံသေအသုံးစရိတ်များလျှင် ¥60,000 ခန့်ထားခြင်းက စိတ်ချရသည်။ အနာဂတ်ရွှေ့ပြောင်းစရိတ်နှင့် ဘဝအခြေအနေပြောင်းမှုကိုပါ ထည့်စဉ်းစားပါ။
အိမ်ငှားခထောက်ပံ့ကြေး ရှိလျှင် ဘယ်လိုစဉ်းစားမလဲ
အိမ်ယာခွင့်ပြုငွေ/အိမ်ငှားခထောက်ပံ့ကြေး ရလျှင် စဉ်းစားပုံပြောင်းသည်။ ဥပမာ လစဉ် ¥20,000 ထောက်ပံ့ကြေးရလျှင် အမှန်တကယ်ခံရသော ¥70,000 သည် ¥50,000 ကဲ့သို့ခံစားရသည်။ ထို့ကြောင့် အိမ်ငှားခကို အနည်းငယ်မြှင့်၍ ရွေးနိုင်သည်။
သို့သော် ထောက်ပံ့ကြေးသည် အနာဂတ်တွင် သေချာစွာရမည်ဟု မဟုတ်ပါ။ အလုပ်ပြောင်း·ရွှေ့ပြောင်း·စနစ်ပြောင်းလဲမှုကြောင့် ရပ်သွားလျှင် အိမ်ငှားခဝန်ထုပ်ရုတ်တရက်လေးသွားနိုင်သည်။ ထို့ကြောင့် “ထောက်ပံ့ကြေးမရတော့လည်း ပေးနိုင်သောအိမ်ငှားခလား” ဟု စဉ်းစားခြင်းက ရေရှည်စိတ်ချရသည်။
အိမ်ငှားခ မြင့်လွန်းလျှင် ဖြစ်လေ့ရှိသောအန္တရာယ်
လက်ထဲရငွေ ¥210,000 တွင် အိမ်ငှားခ ¥80,000 အထက်သတ်မှတ်လျှင် ဘဝမလွတ်လပ်ခြင်း များလာသည်။ အိမ်ငှားခအချိုးမြင့်လျှင် စားစရိတ်·ဆက်ဆံရေးကို လျှော့ရ၍ ဘဝကျေနပ်မှုကျလွယ်သည်။ စုဆောင်းမရသောအခြေအနေဆက်လျှင် မမျှော်လင့်သောကုန်ကျစရိတ်၊ ရွှေ့ပြောင်းရန်လိုချိန်တွင် မခံနိုင်ခြင်းလည်း ရှိသည်။
“အစပိုင်းပေးနိုင်သော်လည်း နောက်ပိုင်းခက်ခဲလာသည်” ပုံစံကို သတိထားပါ။ ရွှေ့ပြီးစတွင် ကနဦးစရိတ်၏ တုံ့ပြန်မှုကြောင့် ချွေတာမှုမြင့်သော်လည်း အချိန်ကြာလျှင် အသုံးစရိတ်တက်လာတတ်သည်။ အိမ်ငှားခကို အလွန်အကျွံမတင်ဘဲ ရေရှည်တည်ငြိမ်စွာနေနိုင်ရေးကို ဦးစားပေးပါ။
【အိမ်ငှားခအလိုက်】လက်ထဲရငွေ ¥210,000 ၏ ဘဝစရိတ်စမ်းသပ်ချက်
တစ်ဦးတည်းနေရာတွင် အိမ်ငှားခပမာဏအလိုက် ဘဝလွတ်လပ်မှုများစွာကွာသည်။ ဝင်ငွေတူလည်း အိမ်ငှားခ ¥50,000 နှင့် ¥90,000 တွင် စုဆောင်းငွေနှင့် နေ့စဉ်စိတ်ဖိစီးမှုကွာခြားသည်။
အိမ်ငှားခ ¥50,000 ဖြစ်လျှင်|စုဆောင်းလွယ်၍ လွတ်လပ်သောဘဝ
အိမ်ငှားခ ¥50,000 ထိန်းနိုင်လျှင် အိမ်ငှားခအချိုးသည် လက်ထဲရငွေ၏ 24% ခန့်သာဖြစ်၍ ကျန် ¥160,000 ခန့်ကို ဘဝစရိတ်နှင့်စုဆောင်းမှုအတွက် သုံးနိုင်သည်။ စားစရိတ်·မီးရေ·ဆက်သွယ်ရေးကို စံအတိုင်းသုံးလည်း လစဉ် ¥20,000–30,000 စုနိုင်သည်မှာ အကြီးဆုံးအားသာချက်။
ဤအိမ်ငှားခတွင် အပြင်စားခြင်း·ဝါသနာကို သုံးရလွယ်၍ မမျှော်လင့်သောကုန်ကျစရိတ်ကိုလည်း ခံနိုင်သည်။ အိမ်အသက်·ဘူတာအကွာအဝေးကို လျှော့ပေးရနိုင်သော်လည်း ငွေကြေးတည်ငြိမ်မှုကို ဦးစားပေးသူ၊ ရွှေ့ပြောင်း·အလုပ်ပြောင်းကို စဉ်းစားထားသူအတွက် အလွန်မျှတသောရွေးချယ်မှု။
အိမ်ငှားခ ¥70,000 ဖြစ်လျှင်|မျှတမှုကိုဦးစားပေးသော စံတစ်ဦးတည်းနေထိုင်မှု
အိမ်ငှားခ ¥70,000 သည် လက်ထဲရငွေ ¥210,000 အတွက် အဖြစ်အများဆုံးစံ။ အိမ်ငှားခသည် လက်ထဲရငွေ၏ 33% ခန့်ဖြစ်၍ ကျန် ¥140,000 ခန့်ဖြင့် ဘဝစရိတ်ကို ချိန်ညှိရသည်။ စားစရိတ်·မီးရေ·ဆက်သွယ်ရေးကို သင့်လျော်စွာစီမံလျှင် လစဉ် ¥10,000 ခန့်စုနိုင်သည်။
ဤအဆင့်တွင် တည်နေရာ·အိမ်အသက်ရွေးချယ်စရာကျယ်၍ နေရာကျေနပ်မှုကို ထိန်းလွယ်သည်။ သို့သော် ဆက်ဆံရေး·ဖျော်ဖြေရေးစရိတ်များလျှင် အလျှော့ဖြစ်လွယ်သဖြင့် အသုံးစရိတ်စီမံမှု မရှိမဖြစ်။ “မှတ်ကျိုးကျစရာမလိုဘဲ အလွန်အကျွံမသုံး” ဘဝကို ရည်ရွယ်သူအတွက် အလက်တွေ့ကျဆုံးအိမ်ငှားခ။
အိမ်ငှားခ ¥80,000 ဖြစ်လျှင်|ချွေတာမှုအခြေခံနေထိုင်မှု
အိမ်ငှားခ ¥80,000 ဖြစ်လျှင် လက်ထဲရငွေ၏ 38% ခန့်ကို အိမ်ငှားခက ယူသဖြင့် ရှင်းလင်းသောချွေတာစိတ်လိုသည်။ ကျန်သည် ¥130,000 ခန့်ဖြစ်၍ စားစရိတ်·မီးရေကို မထိန်းလျှင် စုဆောင်းမှုမရနိုင်ပါ။
အပြင်စားခြင်း·ရုတ်တရက်ဝယ်ခြင်းကိုလျှော့၍ ကိုယ်တိုင်ချက်ပြုတ်ခြင်းကို ဆက်ထားနိုင်သူမှာ ရပ်တည်နိုင်သော်လည်း လွတ်လပ်မှုနည်းသည်။ မမျှော်လင့်သောကုန်ကျစရိတ်ရှိလျှင် လိုငွေပြလွယ်ပြီး ဘောနပ်စ်·စုဆောင်းငွေကို ဖြုန်းရသည်လည်းရှိသည်။ “တည်နေရာ·အခြေအနေကို ဦးစားပေးလိုသူ” အတွက်သာ။
အိမ်ငှားခ ¥90,000 ဖြစ်လျှင်|ဘဝခက်ခဲလာလွယ်သည့်အခြေအနေ
အိမ်ငှားခ ¥90,000 သည် လက်ထဲရငွေ၏ 43% ခန့်ကို ယူ၍ ဘဝခက်ခဲလာလွယ်သော အိမ်ငှားခအဆင့်။ ပေးပြီးနောက် ကျန်သည် ¥120,000 ခန့်သာဖြစ်၍ စားစရိတ်·မီးရေ·ဆက်သွယ်ရေးပေးလျှင် ကျန်သည်မရှိသလောက်။ စုဆောင်းရန်ခက်၍ လစဉ်အနိုးအနိမ့်ဖြင့်နေရတတ်သည်။
ဤအခြေအနေဆက်လျှင် ကျန်းမာရေးမကောင်းခြင်း၊ ရွှေ့ပြောင်းရန်လိုချိန်တွင် ဖြေရှင်းရခက်သည်။ “အိမ်ငှားခမြင့်ကို အကျင့်ရလျှင် ပြန်လျှော့ရခက်” ဟူသော စိတ်ပိုင်းဆိုင်ရာပြဿနာလည်းရှိသည်။ ¥90,000 သည် တိုတောင်းချိန်တွင် ဖြစ်နိုင်သော်လည်း ရေရှည်တွင် အန္တရာယ်မြင့်သည်။
အခန်းကိုရှာဖွေပါ
ပရိဘောဂနှင့် လျှပ်စစ်ပစ္စည်းပါဝင်သော အခန်းများသာ ဖော်ပြထားပါသည်!
လက်ထဲရငွေ ¥210,000 ၏ ဘဝစရိတ်ခွဲခြမ်းနှင့် စုဆောင်းမှုပန်းတိုင်
တစ်ဦးတည်းနေရာတွင် လစဉ်ဘဝစရိတ်ကို ဘယ်လိုခွဲဝေသည်အလိုက် စုဆောင်းလွယ်မှုနှင့် တည်ငြိမ်မှုများစွာကွာသည်။ အိမ်ငှားခအပြင် အခြားအသုံးစရိတ်ကို သိထား၍ အလွန်အကျွံမဖြစ်သော စုဆောင်းမှုပမာဏ သတ်မှတ်ခြင်းက အရေးအကြီးဆုံး။

တစ်ဦးတည်းနေ၏ ပျမ်းမျှဘဝစရိတ်ခွဲခြမ်း
လက်ထဲရငွေ ¥210,000 တစ်ဦးတည်းနေ၏ ဘဝစရိတ်သည် အိမ်ငှားခမပါ လစဉ် ¥120,000–140,000 ခန့်။ ခွဲခြမ်းမှာ စားစရိတ် ¥30,000–40,000၊ မီးရေ ¥10,000 ခန့်၊ ဆက်သွယ်ရေး ¥8,000–10,000၊ အသုံးအဆောင်·အသေးအဖွဲ ¥5,000–10,000၊ ဆက်ဆံရေး·ဖျော်ဖြေရေး ¥20,000–30,000 ခန့်ကို အများဆုံးတွေ့ရသည်။
ထို့ပြင် အာမခံ·Subscription သုံးလျှင် ပုံသေအဖြစ် လစဉ် ¥10,000 အထိ တိုးသည်။ အိမ်ငှားခ ¥70,000 ဆိုလျှင် စုစုပေါင်းသုံးစွဲမှုသည် ဝင်ငွေနှင့်နီးပါးတူ၍ စုနိုင်မနိုင်မှာ စီမံမှုအပေါ်မူတည်သည်။ ကိုယ့်သုံးစွဲမှုသည် ပျမ်းမျှထက် များ/နည်းကို အရင်သိထားပါ။
လစဉ် ဘယ်လောက်စုနိုင်သလဲ၊ လက်တွေ့ကျသောပမာဏ
လက်ထဲရငွေ ¥210,000 ဖြင့် အလွန်အကျွံမဖြစ်ဘဲ စုနိုင်သည်မှာ လစဉ် ¥10,000–30,000 ခန့်က လက်တွေ့ကျသည်။ အိမ်ငှားခ ¥50,000–60,000 ဆိုလျှင် ¥30,000 အထက်ပင်စုနိုင်သော်လည်း ¥70,000 ခန့်တွင် ¥10,000 ခန့်သာ လက်တွေ့ကျသည်။
အရေးကြီးသည်မှာ “မဖြစ်မနေစုမည့်ပမာဏ” ကို အရင်ဆုံးသတ်မှတ်ခြင်း။ ကျန်လျှင်စုမည်ဟု စဉ်းစားလျှင် အသုံးကုန်သွားလေ့ရှိသည်။ လစာရက်တွင် အလိုအလျောက်စုစနစ်ထားလျှင် အလွန်အကျွံမဖြစ်ဘဲ ဆက်စုနိုင်သည်။ ပမာဏနည်းသော်လည်း ဆက်စုခြင်းက အနာဂတ်စိတ်ချမှုဖြစ်သည်။
ပုံသေစရိတ်နှင့် ပြောင်းလဲစရိတ်၏ မျှတမှု
ဘဝစရိတ်ကိုတည်ငြိမ်စေရန် ပုံသေစရိတ်နှင့် ပြောင်းလဲစရိတ်၏ မျှတမှုကို ဂရုစိုက်ပါ။ ပုံသေစရိတ်မှာ အိမ်ငှားခ·ဆက်သွယ်ရေး·အာမခံကဲ့သို့ လစဉ်နီးပါးတူသောစရိတ်၊ ပြောင်းလဲစရိတ်မှာ စားစရိတ်·ဆက်ဆံရေး·ဖျော်ဖြေရေးကဲ့သို့ လအလိုက်ပြောင်းသောစရိတ်။
ပုံသေစရိတ်များလွန်းလျှင် ချွေတာစရာနေရာမရှိဘဲ ခက်ခဲလာလွယ်သည်။ အထူးသဖြင့် အိမ်ငှားခနှင့် ဆက်သွယ်ရေးသည် ပြန်ကြည့်မှုအကျိုးကြီး၍ ထိန်းလျှင် ဘဝလုံးတည်ငြိမ်သည်။ ပြောင်းလဲစရိတ်ကို လုံးဝမဖြတ်ဘဲ အမြင့်ဆုံးကန့်သတ်ထားလျှင် စိတ်ဖိစီးမှုနည်းသော ကျိန်းသေစီမံမှုရနိုင်သည်။
လက်ထဲရငွေ ¥210,000 ဖြင့် နေနိုင်သောအခန်းအခြေအနေ
လက်ထဲရငွေ ¥210,000 ဖြင့် အလွန်အကျွံမဖြစ်ဘဲ တစ်ဦးတည်းနေရန် အိမ်ငှားခသာမက “ဧရိယာ·အခန်းပုံစံ·အိမ်အသက်·ဘူတာအကွာအဝေး” ကို ဦးစားပေးစီစဉ်ရန် အရေးကြီးသည်။ အခြေအနေအားလုံးပြည့်သောအိမ်က နည်းသဖြင့် ဘယ်လောက်လျှော့နိုင်မလဲ ကြိုစဉ်းစားထားလျှင် အိမ်ငှားခထိန်းပြီး ကျေနပ်မှုမြင့်သောအိမ်ရွေးနိုင်သည်။
ဧရိယာအလိုက် အိမ်ငှားဈေးကွက် (တိုကျို·မြို့ပြဧရိယာ·ဒေသတွင်း)
နေသောဧရိယာအလိုက် ရွေးနိုင်သောအိမ်ကွာသည်။ တိုကျို 23 ရပ်ကွက်တွင် ¥60,000–70,000 ဖြင့် အသက်ကြီးသော Studio သို့မဟုတ် ဘူတာမှ လမ်းလျှောက် 10 မိနစ်ကျော်အိမ်များက အဓိက။ 23 ရပ်ကွက်အပြင်နှင့် Kanagawa·Chiba·Saitama တို့တွင်တော့ အိမ်ငှားခတူလျှင် အသစ်ဆောက် သို့မဟုတ် 1K ကိုပင် ရွေးနိုင်သည်။
ဒေသမြို့များတွင် ¥50,000–60,000 ဖြင့် 1DK/1LDK နေနိုင်သည်ကလည်း ရှားမပါ။ အလုပ်သွားချိန်·ခရီးစရိတ်နှင့်ပါ မျှတစွာကြည့်၍ အိမ်ငှားခသာမက “ဘဝစရိတ်တစ်ခုလုံး” ဖြင့် ဆုံးဖြတ်ခြင်းက လက်ထဲရငွေ ¥210,000 တွင် အထူးအရေးကြီးသည်။
အခန်းပုံစံအမျိုးအစား (Studio·1K·1DK)
လက်ထဲရငွေ ¥210,000 တွင် ရွေးလေ့ရှိသည့်ပုံစံမှာ Studio သို့မဟုတ် 1K အဓိက။ Studio သည် အိမ်ငှားခထိန်းလွယ်၍ မြို့လယ်တွင်ပင် အိမ်ရေများသည်။ 1K က ဟင်းချက်ခန်းနှင့်အခန်းခွဲသဖြင့် နေရာခွဲလိုသူနှင့်ကိုက်သည်။
1DK ဆိုလျှင် အိမ်ငှားခအနည်းငယ်မြင့်၍ မြို့ပြဧရိယာတွင် ¥70,000 အထက်စံ။ ကျယ်ဝန်းမှု·သက်သာမှုကို ဦးစားပေးလျှင် ဆွဲဆောင်မှုရှိသော်လည်း ဘဝစရိတ်နှင့်မျှတမှုကြည့်လျှင် “Studio သို့မဟုတ် 1K” က အလွန်အကျွံမဖြစ်သောရွေးချယ်မှု။
အိမ်အသက်·ဘူတာအကွာအဝေး ဘယ်လောက်လျှော့နိုင်မလဲ
အိမ်ငှားခကို ထိန်းရာတွင် အကျိုးအကြီးဆုံးမှာ အိမ်အသက်နှင့် ဘူတာအကွာအဝေးကို ညှိခြင်း။ အသက် 20 နှစ်ကျော်အိမ်သည် ပစ္စည်းဟောင်းသော်လည်း အိမ်ငှားခကျလွယ်၍ တည်နေရာကောင်းလည်း ရနိုင်သည်။ ဘူတာမှ လမ်းလျှောက် 10–15 မိနစ်အထိ လက်ခံနိုင်လျှင် ဧရိယာတူလည်း အိမ်ငှားခ ¥10,000 အထက်ကျနိုင်သည်။
အရေးကြီးသည်မှာ “ဘဝအတွက်အဆင်မပြေမှုမရှိသော လျှော့ပေးနိုင်သည့်အဆင့်” ကို ခွဲခြားခြင်း။ အသက်ရှိသော်လည်း ပြန်လည်ပြုပြင်ထားသောအိမ်၊ လမ်းလျှောက်ချိန်ကြာသော်လည်း လမ်းပြင်ညီသောအိမ်ဆိုလျှင် သက်သောင့်သက်သာနေနိုင်သည်။ အခြေအနေကို ပျော့ပြောင်းထားလျှင် ရွေးချယ်စရာကျယ်သည်။
အိမ်ငှားခထိန်းလွယ်သော အိမ်အင်္ဂါရပ်
အိမ်ငှားခထိန်းလွယ်သောအိမ်တွင် ဘုံအင်္ဂါရပ်ရှိသည်။ အသက်ကြီးခြင်း၊ ဘူတာမှအနည်းငယ်ဝေးခြင်း၊ ရပ်နားမှုမရှိသော ဘူတာတွင်တည်ခြင်းတို့။ Auto-lock·ပါဆယ်သေတ္တာကဲ့သို့ ပစ္စည်းကိရိယာအနည်းဆုံးအိမ်လည်း အိမ်ငှားခထိန်းလွယ်သည်။
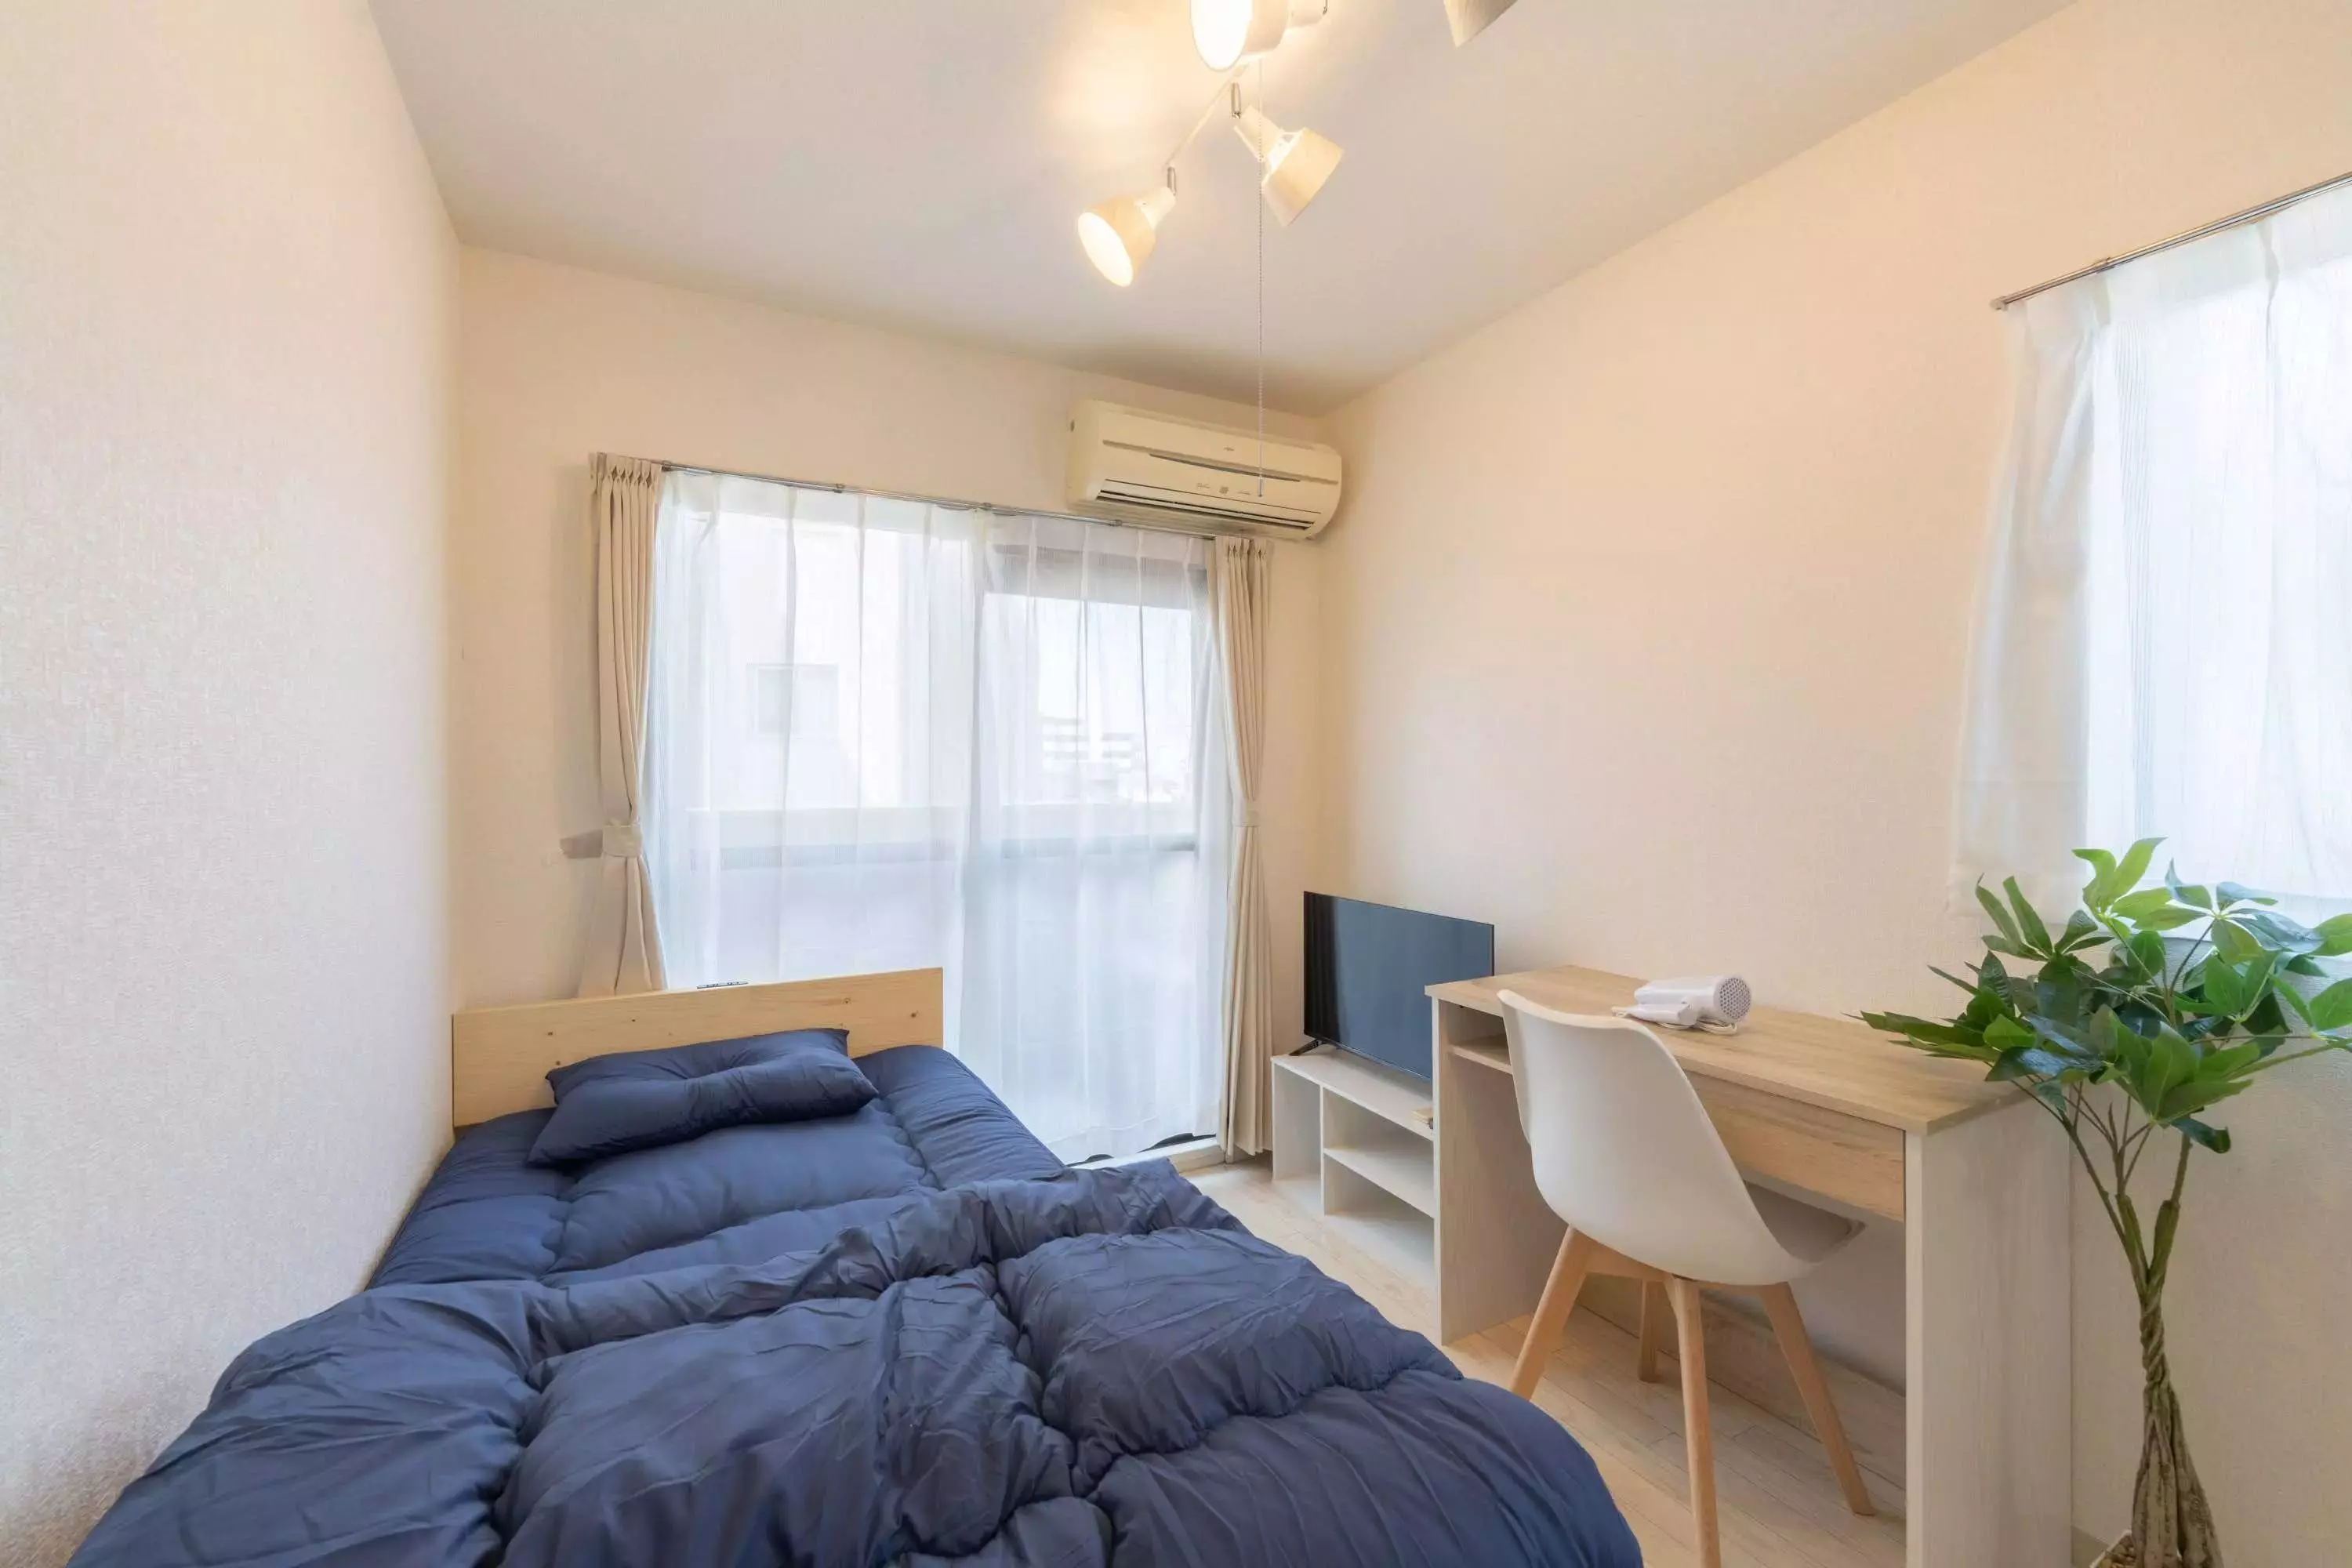
ထို့ပြင် ပရိဘောဂ·လျှပ်စစ်ပစ္စည်းပါအိမ်၊ ကနဦးစရိတ်နည်းအိမ်သည် ရွှေ့ပြောင်းဝန်ထုပ်ကို လျှော့စေသည်။ လက်ထဲရငွေ ¥210,000 တွင် “အိမ်ငှားခသက်သာမှု + ကနဦးစရိတ်နည်းမှု” ကို ဦးစားပေးလျှင် အလွန်အကျွံမဖြစ်သောတစ်ဦးတည်းနေထိုင်မှုကို ရလွယ်သည်။
အခန်းကိုရှာဖွေပါ
ပရိဘောဂနှင့် လျှပ်စစ်ပစ္စည်းပါဝင်သော အခန်းများသာ ဖော်ပြထားပါသည်!
အိမ်ငှားခကိုထိန်းရန် အိမ်ရှာနည်းလမ်းများ
လက်ထဲရငွေ ¥210,000 ဖြင့် တစ်ဦးတည်းနေထိုင်မှုကို ဆက်လုပ်ရန် အိမ်ငှားခကို ဘယ်လိုထိန်းမလဲက အရေးကြီးသည်။ အခြေအနေအနည်းငယ်ညှိရုံဖြင့် ဧရိယာ·အကျယ်တူလည်း အိမ်ငှားခကျနိုင်သည်။
ရပ်နားမှုမရှိသောဘူတာ·လမ်းလျှောက် 15 မိနစ်ကိုပါ ထည့်စဉ်းစားပါ
အိမ်ငှားခထိန်းရန် ထိရောက်သည်မှာ ရပ်နားမှုမရှိသောဘူတာ သို့မဟုတ် လမ်းလျှောက် 15 မိနစ်ခန့်အိမ်ကို ထည့်စဉ်းစားခြင်း။ အမြန်ရထားရပ်ဘူတာ·ဘူတာနီးအိမ်များသည် လိုအပ်မှုမြင့်၍ အိမ်ငှားခလည်းမြင့်တတ်သည်။ ဘေးဘူတာ သို့မဟုတ် ရပ်နားမှုမရှိသောဘူတာကို ကြည့်ရုံဖြင့် ¥5,000–10,000 ခန့်ကျတာ ရှားမပါ။
လမ်းလျှောက် 15 မိနစ်ဆိုလျှင် အဆင်မပြေသလိုထင်ရသော်လည်း လမ်းပြင်ညီ သို့မဟုတ် စက်ဘီးသုံးနိုင်သောဧရိယာဆိုလျှင် လက်တွေ့ဝန်ထုပ်မကြီးပါ။ အလုပ်သွားချိန်·ခရီးစရိတ်နှင့်ကြည့်၍ အခြေအနေအနည်းငယ်ချဲ့လျှင် အိမ်ငှားခထိန်းထားသောအိမ်နှင့် တွေ့လွယ်သည်။
အသက်ကြီးအိမ်·ပြန်လည်ပြုပြင်ထားသောအိမ်ကို ရည်ရွယ်ပါ
အသက်ကြီးသောအိမ်ကို ရှောင်လေ့ရှိသော်လည်း အိမ်ငှားခထိန်းလိုသူအတွက် အားကောင်းသောရွေးချယ်မှု။ အသက် 20 နှစ်ကျော်အိမ်သည် ဈေးကွက်ထက် အိမ်ငှားခနိမ့်လေ့ရှိ၍ ဧရိယာတူလည်း တည်နေရာကောင်းလောက်နိုင်သည်။
အထူးသဖြင့် ပြန်လည်ပြုပြင်ထားသောအိမ်ကို သတိထားပါ။ အတွင်းပိုင်း·ပစ္စည်းအသစ်ဖြစ်သော်လည်း အသက်ကြောင့် အိမ်ငှားခကျနေသောအိမ် ရှိသည်။ ရေအသုံးနေရာ·အပူကာကွယ်မှုကဲ့သို့ ဘဝနှင့်တိုက်ရိုက်ဆိုင်သောအချက်ကို စစ်ဆေးလျှင် စရိတ်နှင့်သက်သောင့်သက်သာကို ညီမျှစေနိုင်သည်။
ကနဦးစရိတ်သက်သာသောအိမ်ကို ရွေးပါ
အိမ်ရှာရာတွင် လစဉ်အိမ်ငှားခသာမက ကနဦးစရိတ်ကိုလည်း ကြည့်ပါ။ Shikikin·Reikin မရှိအိမ်၊ Free Rent ပါအိမ်ကို ရွေးလျှင် ရွှေ့ပြောင်းချိန်ကုန်ကျစရိတ်ကို များစွာထိန်းနိုင်သည်။ လက်ထဲရငွေ ¥210,000 တွင် ကနဦးစရိတ်မြင့်လျှင် စုဆောင်းငွေကို တစ်ပြိုင်နက်ကုန်စေသည့်အန္တရာယ်ရှိသည်။
ကနဦးစရိတ်သက်သာသောအိမ်သည် သက်တမ်းတိုး·ထွက်ခွာချိန်ဝန်ထုပ်လည်း ပေါ့တတ်သည်။ တိုတောင်းသောကာလအတွင်း ရွှေ့ပြောင်းရန်၊ အလုပ်ပြောင်းရန် စဉ်းစားထားသူအတွက် ကနဦးစရိတ်နည်းခြင်းက အကျိုးကြီးသည်။
ပရိဘောဂ·လျှပ်စစ်ပစ္စည်းပါအိမ်ကို ရွေးချယ်စရာအဖြစ်ထားပါ
ပရိဘောဂ·လျှပ်စစ်ပစ္စည်းပါအိမ်သည် အိမ်ငှားခအနည်းငယ်မြင့်သလိုမြင်ရသော်လည်း စုစုပေါင်းကုန်ကျစရိတ်ဖြင့် သက်သာသည်ကလည်း များသည်။ ရေခဲသေတ္တာ·အဝတ်လျှော်စက်·မိုက်ခရိုဝေ့ဗ်ကိုစုံလင်စွာဝယ်လျှင် ကနဦးတွင်သာ ¥100,000 ကျော်ကုန်တတ်သည်။
ရွှေ့တိုင်း ပရိဘောဂ·လျှပ်စစ်ပစ္စည်းကို စွန့်ပစ်/ပြန်ဝယ်ရန်မလိုသည်မှာလည်း အားသာချက်။ တိုတောင်းသောတစ်ဦးတည်းနေ၊ ကနဦးစရိတ်ကို အနည်းဆုံးထိန်းလိုသူအတွက် လက်တွေ့ကျ၍ ထိရောက်သောရွေးချယ်မှု။
Share House·အိမ်ငှားခထဲမှာ အခြားစရိတ်ပါသောအိမ်ကို စဉ်းစားပါ
အိမ်ငှားခကို များစွာလျှော့လိုလျှင် Share House သို့မဟုတ် မီးရေပါအိမ်ကို စဉ်းစားရန်တန်သည်။ တစ်ဦးချင်းအခန်းပါ Share House ဆိုလျှင် ကိုယ်ရေးလွတ်လပ်မှုရရှိပြီး အိမ်ငှားခ ¥50,000 ခန့်နှင့် နေနိုင်သည်ကလည်းရှိသည်။
ထို့ပြင် အိမ်ငှားခထဲတွင် မီးရေ·အင်တာနက်ပါသောအိမ်သည် လစဉ်သုံးစွဲမှုတည်ငြိမ်၍ ဘဝစရိတ်စီမံလွယ်သည်။ ပုံသေစရိတ်ကို စုပေါင်းထိန်းနိုင်သောနေအိမ်သည် လက်ထဲရငွေ ¥210,000 ဖြင့် တည်ငြိမ်စွာနေလိုသူအတွက် အားကောင်းသောရွေးချယ်မှု။
လက်ထဲရငွေ ¥210,000 ဖြင့် ဘဝခက်ခဲသည်ဟုခံစားရသည့်အကြောင်းရင်း
လက်ထဲရငွေ ¥210,000 သည် တစ်ဦးတည်းနေရန် မဖြစ်နိုင်သောပမာဏမဟုတ်သော်လည်း “ထင်ထားထက်ခက်သည်” ဟု ခံစားသူများသည်။ အကြောင်းရင်းမှာ ဝင်ငွေထက် သုံးစွဲမှုမျှတမှုနှင့် အိမ်·ဘဝပုံစံရွေးချယ်မှုတွင်ရှိလေ့ရှိသည်။
အိမ်ငှားခအချိုး မြင့်လွန်းခြင်း
ဘဝခက်ခဲလာသည့် အကြီးဆုံးအကြောင်းရင်းမှာ အိမ်ငှားခသည် ဝင်ငွေနှင့်ယှဉ်လျှင် မြင့်လွန်းခြင်း။ လက်ထဲရငွေ ¥210,000 တွင် အိမ်ငှားခ ¥80,000–90,000 ဆိုလျှင် ဝင်ငွေ၏ 40% ခန့်ကို အိမ်ယာက ယူ၍ ဘဝစရိတ်·စုဆောင်းမှုအတွက် ငွေများစွာလျော့သည်။ အိမ်ငှားခသည် တစ်ခါသတ်မှတ်လျှင် လျှော့ရခက်သောပုံသေစရိတ်ဖြစ်၍ ဝန်ထုပ်ကြာရှည်လွယ်သည်။
အထူးသဖြင့် “နေရာအခြေအနေကို အလွန်ဦးစားပေး၍ ဘဝဖိစီး” ဖြစ်တတ်သည်။ တည်နေရာ·အိမ်အသစ်ကို လွန်ဦးစားပေးလျှင် နေ့စဉ်စားစရိတ်·ဆက်ဆံရေးကို လျှော့ရ၍ ကျေနပ်မှုကျလွယ်သည်။ လက်ထဲရငွေ ¥210,000 တွင် အိမ်ငှားခကို လွန်ကဲမှုမရှိစေရန် ထိန်းခြင်းက ဘဝတည်ငြိမ်မှု၏သော့ချက်။
ပုံသေစရိတ် (ဆက်သွယ်ရေး·အာမခံ) ကို မပြန်ကြည့်ခြင်း
အိမ်ငှားခအပြင် ဘဝကိုဖိစီးစေလွယ်သည်မှာ ဆက်သွယ်ရေး·အာမခံကဲ့သို့ ပုံသေစရိတ်။ ကြီးမားသော Carrier ၏ ဖုန်းအစီအစဉ်ကို မလိုအပ်သော Option များဖြင့်ဆက်သုံးလျှင် ဆက်သွယ်ရေးတစ်ခုတည်း လစဉ် ¥10,000 ကျော်ရှိသူလည်းများသည်။ အကြောင်းအရာမသိဘဲဝင်ထားသောအာမခံကလည်း အိမ်ထောင်စုဘဝကို ဖိစီးနေနိုင်သည်။
ပုံသေစရိတ်ကို တစ်ကြိမ်ပြန်ကြည့်ရုံဖြင့် လစဉ်သုံးစွဲမှုကို ဆက်တိုက်လျှော့နိုင်သည်။ MVNO သို့ပြောင်းခြင်း၊ အာမခံကို စုပေါင်းရှင်းခြင်းဖြင့် လစဉ် ¥10,000 ခန့်အထိ တိုးတက်နိုင်သည်။ လက်ထဲရငွေ ¥210,000 တွင် ဤပုံသေစရိတ်ပြန်ကြည့်မှုက ဘဝလွတ်လပ်မှုကို ပေးသည်။
ကနဦးစရိတ်·ရွှေ့ပြောင်းစရိတ်ဝန်ထုပ်ကြီးခြင်း
ရွှေ့ပြောင်းချိန်ကနဦးစရိတ်နှင့် ပရိဘောဂ·လျှပ်စစ်ပစ္စည်းဝယ်စရိတ်ကြောင့် နောက်ပိုင်းဘဝခက်ခဲသွားသူများသည်။ Shikikin·Reikin·ကြားပွဲစားခတို့ပါလျှင် ရွှေ့ပြောင်းကနဦးစရိတ်သည် ¥300,000 ကျော်ရှိတတ်သည်။
ကနဦးစရိတ်ကို စုဆောင်းငွေဖြင့်မကာမိလျှင် ဘဝစရိတ်ကိုထိခိုက်ပြီး ကာလတစ်ခုတိုင်ချွေတာနေရသည်။ လက်ထဲရငွေ ¥210,000 တွင် ကနဦးစရိတ်ဝန်ထုပ်သည် ဘဝပြန်လည်တည်ဆောက်မှုကို ထိပ်ကာတတ်သဖြင့် ရွှေ့မီငွေကြေးစီမံကိန်းနှင့် ကနဦးစရိတ်ထိန်းနိုင်သောအိမ်ရွေးခြင်းက အရေးကြီးသည်။
ဝင်ငွေနှင့် ဘဝပုံစံ မကိုက်ခြင်း
ဘဝခက်ခဲသည်ဟု ခံစားရခြင်း၏နောက်ကွယ်တွင် ဝင်ငွေနှင့်ဘဝပုံစံ မကိုက်ညီခြင်းလည်းရှိသည်။ အပြင်စားခြင်း·ကွန်ဗီနီအသုံးများခြင်း၊ ဝါသနာ·ဆက်ဆံရေးကို အလွန်အကျွံသုံးခြင်းတို့ဖြင့် လက်ထဲရငွေ ¥210,000 တွင် သုံးစွဲမှုသည် ဝင်ငွေကိုကျော်လွယ်သည်။
အရေးကြီးသည်မှာ အားလုံးကို မနေတတ်ဘဲ ဝင်ငွေနှင့်ကိုက်ညီသော သုံးစွဲမှုမျှတမှု ဖန်တီးခြင်း။ ကိုယ်တိုင်ချက်ခြင်းနှင့် အပြင်စားခြင်းကို မျှတစေ၊ ဖျော်ဖြေရေးစရိတ်တွင် အမြင့်ဆုံးသတ်မှတ်ခြင်းကဲ့သို့ အသေးစားညှိနှိုင်းမှုများစုလျှင် ဘဝတည်ငြိမ်သည်။ လက်ထဲရငွေ ¥210,000 ဖြင့်လည်း ဘဝပုံစံကိုကောင်းအောင်လုပ်လျှင် အလွန်အကျွံမဖြစ်ဘဲနေနိုင်သည်။
အခန်းကိုရှာဖွေပါ
ပရိဘောဂနှင့် လျှပ်စစ်ပစ္စည်းပါဝင်သော အခန်းများသာ ဖော်ပြထားပါသည်!
လက်ထဲရငွေ ¥210,000 ဖြင့်လည်း အလွန်အကျွံမဖြစ်ဘဲနေနိုင်သော ချွေတာနည်းများ
လက်ထဲရငွေ ¥210,000 ဖြင့် တည်ငြိမ်သောတစ်ဦးတည်းနေထိုင်မှုကို ဆက်လုပ်ရန် လွန်ကဲသောချွေတာမှုမဟုတ်ဘဲ “ဆက်လုပ်နိုင်သောနည်းလမ်း” ကို သုံးခြင်းက အရေးကြီးသည်။ ခံယူရုံသာနေသောဘဝသည် မကြာရှည်ဘဲ စိတ်ဖိစီးမှုကြောင့် သုံးစွဲမှုပိုတက်လာနိုင်သည်။
အိမ်ထောင်စုစာရင်း App ဖြင့် သုံးစွဲမှုကို မြင်သာအောင်လုပ်ပါ
ချွေတာမှု၏ ပထမခြေလှမ်းမှာ ကိုယ်ဘာတွေကို ဘယ်လောက်သုံးသည်ကို တိကျစွာသိခြင်း။ အိမ်ထောင်စုစာရင်း App ကိုသုံးလျှင် သုံးစွဲမှုကို အလိုအလျောက်မှတ်တမ်းတင်·အမျိုးအစားခွဲပေး၍ ကြိုးစားမှုမရှိဘဲ စီမံနိုင်သည်။ Credit Card·အီလက်ထရောနစ်ငွေနှင့်ချိတ်ဆက်လျှင် ထည့်သွင်းရန်လိုချိန်လည်းလျော့သည်။
သုံးစွဲမှုကိုမြင်သာလျှင် “ထင်ထားထက် အပြင်စားစရိတ်များသည်”၊ “Subscription မလိုဘဲတိုးနေသည်” ကဲ့သို့ သတိထားမိသည်။ လက်ထဲရငွေ ¥210,000 တွင် ဤအသေးစားအလဟဿစုလျှင် ဘဝကိုဖိစီးသဖြင့် လက်ရှိအခြေအနေကို အရင်သိခြင်းက ချွေတာမှု၏အစ။
စားစရိတ်ကိုထိန်းရန် ကိုယ်တိုင်ချက်ခြင်း·အပြင်စားခြင်းစည်းမျဉ်း
စားစရိတ်သည် ပြောင်းလဲစရိတ်များအနက် ညှိလွယ်၍ ချွေတာမှုအကျိုးမြင်သာသည်။ လက်ထဲရငွေ ¥210,000 တွင် စားစရိတ်စံမှာ လစဉ် ¥30,000–40,000 ခန့်က လက်တွေ့ကျသည်။ နေ့တိုင်းချက်ရန်မလိုဘဲ “အလုပ်ရက်ချက်၊ စနေ·တနင်္ဂနွေ အပြင်စား” ကဲ့သို့ စည်းမျဉ်းထားလျှင် အလွန်အကျွံမဖြစ်ဘဲထိန်းနိုင်သည်။
ထို့ပြင် စုဝယ်ခြင်း·ကြိုချက်ခြင်းဖြင့် အပြင်စား·ကွန်ဗီနီသုံးမှုကိုလျှော့နိုင်သည်။ လုံးဝချွေတာရန်မဟုတ်ဘဲ အပြင်စားပျော်မည့်ရက်ကို ကြိုသတ်မှတ်ထားလျှင် စိတ်ဖိစီးမှုနည်း၍ ရေရှည်ဆက်လုပ်နိုင်သော စားစရိတ်စီမံမှုဖြစ်သည်။
ဆက်သွယ်ရေး·မီးရေစရိတ်ကို ပြန်ကြည့်ရန်အချက်
ဆက်သွယ်ရေး·မီးရေစရိတ်သည် တစ်ကြိမ်ပြန်ကြည့်ရုံဖြင့် လစဉ်သုံးစွဲမှုကို ဆက်တိုက်လျှော့နိုင်သော ပုံသေစရိတ်။ ကြီးမားသော Carrier ဖုန်းအစီအစဉ်ကို MVNO သို့ပြောင်းရုံဖြင့် လစဉ် ¥ထောင်ချီသက်သာနိုင်သည်။ မသုံးသော Option·Subscription ကိုပယ်ဖျက်ခြင်းလည်း ထိရောက်သည်။
မီးရေဘက်တွင် လေအေးပေးစက်သုံးပုံ သို့မဟုတ် လျှပ်စစ်ကုမ္ပဏီ၏ စျေးနှုန်းအစီအစဉ်ကိုပြန်ကြည့်ရုံဖြင့် တိုးတက်မှုမျှော်နိုင်သည်။ ဤပုံသေစရိတ်ကိုထိန်းလျှင် ဘဝလွတ်လပ်မှုရ၍ စုဆောင်းမှုအတွက် ငွေကျန်လွယ်သည်။
Cashless·Point အသုံးချနည်း
Cashless ငွေပေးချေမှုကို ကောင်းစွာသုံးလျှင် သုံးစွဲမှုကိုထိန်းရင်း Point ပြန်အမ်းငွေရနိုင်သည်။ Credit Card·QR ငွေပေးချေမှုကို အဓိကသုံး၍ နေ့စဉ်ပေးချေမှုကို စုပေါင်းလျှင် Point ကို ထိရောက်စွာစုနိုင်သည်။
သို့သော် Point အတွက်အလဟဿသုံးလျှင် အဓိပ္ပာယ်မရှိတော့ပါ။ ပေးချေနည်း 1–2 မျိုးသာထား၍ အိမ်ထောင်စုစာရင်း App နှင့်ချိတ်လျှင် အလွန်အကျွံသုံးမှုကို ကာကွယ်ရင်း အကျိုးကိုအများဆုံးရနိုင်သည်။
လက်ထဲရငွေ ¥210,000 သည် နည်းသလား။ နှစ်စဉ်ဝင်ငွေ·စုစုပေါင်းလစာနှင့် ဆက်စပ်မှု
လက်ထဲရငွေ ¥210,000 သည် “တစ်ဦးတည်းနေနိုင်သော်လည်း လွတ်လပ်မှုနည်း” ဟု ခံစားသူများသော အဆင့်။ သို့သော် လက်ထဲရငွေတစ်ခုတည်းဖြင့် ဝင်ငွေများ/နည်းကို မဆုံးဖြတ်နိုင်ဘဲ စုစုပေါင်းလစာ·နှစ်စဉ်ဝင်ငွေ·ဘောနပ်စ်ရှိမရှိ·အသက်·အိမ်ထောင်စုဖွဲ့စည်းပုံအလိုက် မြင်ပုံကွာသည်။
လက်ထဲရငွေ ¥210,000 ၏ စုစုပေါင်းလစာ·နှစ်စဉ်ဝင်ငွေ ခန့်မှန်းချက်
လက်ထဲရငွေ ¥210,000 ၏ စုစုပေါင်းလစာ (Gross) သည် ¥260,000–270,000 ခန့်။ လူမှုဖူလုံရေးကြေး·ဝင်ငွေခွန်·နေထိုင်ခွန်ကိုနုတ်ပြီး လက်ထဲ ¥210,000 ကျန်ခြင်း။ ဘောနပ်စ်မပါဟု တွက်လျှင် နှစ်စဉ်ဝင်ငွေသည် ¥3,100,000–3,300,000 ခန့်။
ဂျပန်တစ်နိုင်ငံလုံး၏ ပျမ်းမျှနှစ်စဉ်ဝင်ငွေထက် အနည်းငယ်နိမ့်သော်လည်း အသက် 20 ၏ ပထမပိုင်း–အလယ်ပိုင်း တစ်ဦးတည်းနေအိမ်ထောင်စုအတွက် ရှားသောအဆင့်မဟုတ်ပါ။ ဘဝနိုင်မနိုင်ကို ဝင်ငွေပကတိထက် အိမ်ငှားခ·ပုံသေစရိတ်နှင့် မျှတမှုကဆုံးဖြတ်သည်။ လက်ထဲရငွေ ¥210,000 ဖြင့်လည်း စီမံလျှင် တစ်ဦးတည်းနေနိုင်သည်။
ဘောနပ်စ်ရှိ/မရှိ ကွာခြားချက်
လက်ထဲရငွေ ¥210,000 ဖြင့်လည်း ဘောနပ်စ်ရှိ/မရှိအလိုက် နှစ်စဉ်ဝင်ငွေနှင့်ဘဝလွတ်လပ်မှု များစွာကွာသည်။
ဘောနပ်စ်ကို တစ်နှစ် 2 ကြိမ်၊ စုစုပေါင်း လစာ 2–3 လစာပေးလျှင် နှစ်စဉ်ဝင်ငွေသည် ¥3,700,000–4,000,000 ခန့်ရှိနိုင်သည်။ လစဉ်ဘဝစရိတ်တူသော်လည်း စုဆောင်းမှုနှင့်ကြီးမားသောကုန်ကျစရိတ်ကို ခံနိုင်ရည်မြင့်သည်။
ဘောနပ်စ်မရှိသူကတော့ လစဉ်လက်ထဲရငွေသည် ဘဝငွေအားလုံးဖြစ်၍ စီမံကိန်းချစုဆောင်းမှု ပိုအရေးကြီးသည်။ ဘောနပ်စ်ရှိသူသည် “ဘဝစရိတ်ကိုမထိသောစုဆောင်းငွေ” အဖြစ်သုံးပြီး မရှိသူသည် လစဉ်စုပေါင်းခြင်းဖြင့် အန္တရာယ်ကို ကြိုတင်ပြင်ဆင်သည်ကဲ့သို့ ကိုယ့်လစာစနစ်နှင့်ကိုက်သောငွေစီမံမှုလိုသည်။
အသက်·အိမ်ထောင်စုအလိုက် လက်ထဲရငွေ ¥210,000 ၏ နေရာ
လက်ထဲရငွေ ¥210,000 ၏ အကဲဖြတ်ချက်သည် အသက်နှင့်အိမ်ထောင်စုဖွဲ့စည်းပုံအလိုက် များစွာကွာသည်။ အသက် 20 တစ်ဦးတည်းနေအိမ်ထောင်စုအတွက် ပျမ်းမျှအဆင့်ဖြစ်၍ အလွန်ခက်ခဲသောပမာဏမဟုတ်။ သို့သော် အသက် 30 ၏ နောက်ပိုင်းနှင့်အထက်တွင် တူညီအသက်ပျမ်းမျှထက် အနည်းငယ်နိမ့်သည်ဟုခံစားရသည့်ကိစ္စများလာသည်။
ထို့ပြင် အိမ်ထောင်ရှိ·ကလေးရှိမိသားစုတွင် လက်ထဲရငွေ ¥210,000 တစ်ခုတည်းဖြင့် နေထိုင်ရန် လက်တွေ့တွင်ခက်သည်။ အိမ်ယာစရိတ်·ပညာရေးစရိတ်ကိုထည့်လျှင် နှစ်ဦးလုံးအလုပ်လုပ်ခြင်း သို့မဟုတ် ဝင်ငွေထပ်ဖြည့်ခြင်းကို ယူဆရလေ့ရှိသည်။ လက်ထဲရငွေ ¥210,000 သည် “တစ်ဦးတည်းဘဝကို တည်ဆောက်နိုင်သော အနိမ့်ဆုံး–စံအဆင့်” ဟု ယူဆလျှင် လက်တွေ့နှင့်နီးသည်။
လက်ထဲရငွေ ¥210,000 နှင့်ပတ်သက်၍ မေးလေ့ရှိသောမေးခွန်း
လက်ထဲရငွေ ¥210,000 ဖြင့် တစ်ဦးတည်းနေရန် စဉ်းစားနေသူအများစုသည် “ဘဝခက်မလား” “အိမ်ငှားခ ဘယ်လောက်အထိ ဘေးကင်းသလဲ” “အနာဂတ်တွင်လည်း ဆက်နိုင်မလား” ဟူသော စိုးရိမ်မှုရှိသည်။
မေး။ လက်ထဲရငွေ ¥210,000 ဖြင့် တစ်ဦးတည်းနေရန် ခက်ပါသလား
အဖြေမှာ အိမ်ငှားခနှင့် ပုံသေစရိတ်၏ မျှတမှုပေါ်မူတည်၍ ခက်ခဲ/လွတ်လပ်နိုင်သည်။ အိမ်ငှားခ ¥60,000–70,000 ခန့်ဆိုလျှင် ဘဝစရိတ်ကို စီမံ၍ အလွန်အကျွံမဖြစ်ဘဲ တစ်ဦးတည်းနေနိုင်သည်။ အိမ်ငှားခ ¥80,000 ကျော်လျှင် ချွေတာရမည့်ဘဝဖြစ်လွယ်၍ လွတ်လပ်မှုနည်းသည်။
“လက်ထဲရငွေ ¥210,000 ဆိုရင် ခက်တယ်” ဟု ခံစားသူအများစုမှာ အိမ်ငှားခ·ပုံသေစရိတ်မြင့်တတ်သည်။ ပြောင်းပြန်အားဖြင့် အိမ်ယာစရိတ်ကိုထိန်းနိုင်သူသည် စုဆောင်းမှု·ဝါသနာအတွက်ပါ ငွေသုံးနိုင်သည်ကလည်း များသည်။ ဘဝလွတ်လပ်မှုကို ဝင်ငွေပမာဏထက် သုံးစွဲမှုဒီဇိုင်းကဆုံးဖြတ်သည်။
မေး။ အိမ်ငှားခ ¥70,000/¥80,000 က မြင့်ပါသလား
အိမ်ငှားခ ¥70,000 သည် လက်ထဲရငွေ ¥210,000 အတွက် အမြင့်ဆုံးနီးပါး ဖြစ်သော်လည်း လက်တွေ့ကျသောအဆင့်။ ဘဝစရိတ်ကို သင့်လျော်စွာစီမံလျှင် ရပ်တည်နိုင်သော်လည်း စုဆောင်းမှုနည်းမည်။ အိမ်ငှားခ ¥80,000 ဆိုလျှင် လက်ထဲရငွေ၏ 40% ခန့်ကို ယူ၍ ချွေတာရမည့်ဘဝဖြစ်လွယ်သည်။
အထူးသတိထားရန်မှာ ကနဦးစရိတ်နှင့် သက်တမ်းတိုးကြေးကဲ့သို့ “မြင်ရခက်သောအိမ်ယာကုန်ကျစရိတ်”။ လစဉ်အိမ်ငှားခသာမက ရေရှည်သုံးစွဲမှုကိုပါထည့်၍ ဆုံးဖြတ်ခြင်းက အရေးကြီးသည်။ လွတ်လပ်မှုကို ဦးစားပေးလျှင် အိမ်ငှားခ ¥60,000 ကျော်တွင်ထားခြင်းက စိတ်ချရသည်။
မေး။ လက်ထဲရငွေ ¥210,000 ဖြင့် စုဆောင်းနိုင်ပါသလား
လက်ထဲရငွေ ¥210,000 ဖြင့်လည်း လစဉ် ¥10,000–30,000 ခန့်စုရန် လုံလောက်စွာဖြစ်နိုင်သည်။ သို့သော် အိမ်ငှားခမြင့်လွန်းလျှင် သို့မဟုတ် ပုံသေစရိတ်ကို မပြန်ကြည့်လျှင် စုရခက်သည်။ အထူးသဖြင့် အိမ်ငှားခ ¥70,000 အထက်ဆိုလျှင် အသိစိတ်ဖြင့် စုဆောင်းစနစ်ဖန်တီးရန် မရှိမဖြစ်။
အကြံပြုသည်မှာ လစာရက်တွင် စုဆောင်းငွေစာရင်းသို့ အလိုအလျောက်ရွှေ့သော “ကြိုစုဆောင်းမှု”။ ပမာဏနည်းသော်လည်း ဆက်စုလျှင် ရွှေ့ပြောင်းစရိတ်၊ မမျှော်လင့်သောကုန်ကျစရိတ်အတွက် ပြင်ဆင်ထားမှုဖြစ်သည်။ လက်ထဲရငွေ ¥210,000 တွင် ပြီးပြည့်စုံမှုထက် “အလွန်အကျွံမဖြစ်ဘဲဆက်လုပ်ခြင်း” က စုဆောင်းမှုအောင်မြင်ရေး၏ သော့ချက်။
မေး။ အနာဂတ်တွင် အိမ်ငှားခ မြှင့်လို့ရပါသလား
အနာဂတ်တွင် အိမ်ငှားခမြှင့်ခြင်းကိုယ်တိုင်ဖြစ်နိုင်သော်လည်း ဝင်ငွေတိုးမည်ဟု မျှော်လင့်နိုင်ခြင်းက ကြိုတင်အခြေအနေ။ လစာတိုး·အလုပ်ပြောင်း·ဝင်ငွေထပ်ဖြည့်ခြင်းမရှိဘဲ အိမ်ငှားခသာတိုးလျှင် ဘဝရုတ်တရက်ခက်ခဲသွားနိုင်သည်။
ထို့ပြင် တစ်ခါမြှင့်ပြီးသော အိမ်ငှားခကို ပြန်လျှော့ရန် စိတ်ပိုင်းနှင့်ငွေကြေးပိုင်းခက်ခဲသည်ကိုလည်း သတိပြုပါ။ အနာဂတ်ကိုကြည့်လျှင် “ယခုအလွန်အကျွံမဖြစ်သော အိမ်ငှားခ” ထားပြီး ဝင်ငွေတည်ငြိမ်မှသာ ပြောင်းရွှေ့ခြင်းက ဘေးကင်းသည်။ လက်ထဲရငွေ ¥210,000 အဆင့်တွင် ပျော့ပြောင်းစွာလှုပ်ရှားနိုင်သည့်နေရာကျန်ထားခြင်းက အရေးကြီးသည်။
အနှစ်ချုပ်
လက်ထဲရငွေ ¥210,000 ဖြင့် တစ်ဦးတည်းနေခြင်းသည် အိမ်ငှားခသတ်မှတ်ချက်နှင့် သုံးစွဲမှုမျှတမှုအလိုက် “ခက်ခဲသောဘဝ” ကိုလည်း “တည်ငြိမ်သောဘဝ” ကိုလည်း ဖြစ်စေနိုင်သည်။ အိမ်ငှားခစံမှာ ¥60,000–70,000 ခန့်က လက်တွေ့ကျပြီး ¥80,000 အထက်ဆိုလျှင် ချွေတာမှုအခြေခံ၊ ¥90,000 ဆိုလျှင် ရေရှည်ဝန်ထုပ်ကြီးလွယ်သည်။ ဆက်သွယ်ရေး·အာမခံကဲ့သို့ ပုံသေစရိတ်ကိုပြန်ကြည့်၍ ကြိုစုဆောင်းမှုနှင့် အလွန်အကျွံမဖြစ်သောချွေတာမှုကို သုံးလျှင် ဘဝလွတ်လပ်မှုပြောင်းသည်။
ဝင်ငွေပမာဏထက် “အိမ်ရွေးချယ်ပုံ” နှင့် “ငွေသုံးပုံ” ကို အကောင်းဆုံးလုပ်ခြင်းက လက်ထဲရငွေ ¥210,000 ဖြင့် စိတ်ချစွာနေထိုင်ရန် အကြီးမားဆုံးအချက်ဖြစ်သည်။