තනිව ජීවත් වන කාන්තාවක් සඳහා මූලික වියදම් මොනවාද?
කාන්තාවක් තනිව ජීවත් වීමට පටන් ගත් විට, ඇය කුලී ගිවිසුමේ මූලික වියදම් පමණක් නොව, චලනය වන වියදම්, ගෘහ භාණ්ඩ හා උපකරණ මිලදී ගැනීම සහ ආරක්ෂක පියවර ඇතුළු පුළුල් පරාසයක වියදම් වලට මුහුණ දෙයි.
සාමාන්ය මුළු ආරම්භක පිරිවැය දළ වශයෙන් යෙන් 400,000 ත් 700,000 ත් අතර වේ, නමුත් ඔබ ජීවත් වන ප්රදේශය, දේපළෙහි තත්ත්වය සහ ඔබ ගමන් කරන වේලාව අනුව මෙය බොහෝ සෙයින් වෙනස් විය හැකිය. කාන්තාවන් ආරක්ෂාව ගැන වැඩි සැලකිල්ලක් දක්වයි, එබැවින් වීඩියෝ ඉන්ටර්කොම් සහ සහායක අගුල් වැනි ආරක්ෂාවට අදාළ අයිතමවල පිරිවැය ද ඔබ සලකා බැලිය යුතුය.
වියදම් සමහර විට අපේක්ෂාවන් ඉක්මවා යා හැකි බැවින්, වියදම්වල බිඳවැටීම කලින් තේරුම් ගැනීම සහ යම් නිදහසක් සහිත අයවැයක් නිර්මාණය කිරීම වැදගත් වේ. මූල්යමය පීඩනයකින් තොරව තනිව ජීවත් වීම ආරම්භ කිරීමට ඔබට උපකාර කිරීම සඳහා මෙම ලිපියෙන් එක් එක් වියදම් අයිතමය පිළිබඳ සවිස්තරාත්මක පැහැදිලි කිරීමක් සපයයි.
සාමාන්ය ආරම්භක වියදම කීයද?
තනිව ජීවත් වන කාන්තාවක් සඳහා සාමාන්ය ආරම්භක පිරිවැය සාමාන්යයෙන් යෙන් 400,000 සිට 700,000 දක්වා පමණ වන බවට ඇස්තමේන්තු කර ඇත. මෙයට අත්තිකාරම් කුලී ගෙවීම්, ආරක්ෂක තැන්පතු, යතුරු මුදල් සහ තැරැව්කාර ගාස්තු වැනි කොන්ත්රාත්තුවට අදාළ ගාස්තු, චලනය වන වියදම්, ගෘහ භාණ්ඩ සහ උපකරණ මිලදී ගැනීම් සහ ආරක්ෂක උපකරණ ස්ථාපනය කිරීම ඇතුළත් වේ.
උදාහරණයක් ලෙස, යෙන් 60,000 ක මාසික කුලියක් සහිත දේපලක් සඳහා ඔබට මාස 4 සිට 6 දක්වා කුලිය කලින් ගෙවීමට අවශ්ය නම්, ඒ සඳහා පමණක් යෙන් 240,000 සිට 360,000 දක්වා වියදමක් දැරීමට සිදුවේ. චලනය කිරීමේ වියදම් සහ ගෘහ භාණ්ඩ මිලදී ගැනීම එකතු කිරීමෙන් මුළු පිරිවැය තවදුරටත් වැඩි වනු ඇත.
අයවැය ඉක්මවා යාම වළක්වා ගැනීම සඳහා, ඔබේ අවශ්ය වියදම් පිළිබඳ සවිස්තර ලැයිස්තුවක් සාදා ගැනීම සහ ඇස්තමේන්තුගත මුදල පිළිබඳ අදහසක් කල්තියා තිබීම වැදගත් වේ.
කල්බදු ගිවිසුමක් අත්සන් කිරීමේදී අවශ්ය වියදම්
කුලී දේපලක් සඳහා කල්බදු ගිවිසුමක් අත්සන් කිරීමේදී, විවිධ කඩතුරාවන් යටතේ සැලකිය යුතු මූලික වියදම් ප්රමාණයක් දැරීමට සිදුවේ. අවශ්ය ප්රධාන අයිතම තුන වන්නේ ආරක්ෂක තැන්පතුව, යතුරු මුදල් සහ තැරැව්කාර ගාස්තුව වන අතර එය බොහෝ විට මාස හතරේ සිට හය දක්වා කුලිය වේ.
ඉවත්වීමෙන් පසු දේපළ එහි මුල් තත්ත්වයට පත් කිරීමේ පිරිවැය පියවා ගැනීම සඳහා ආරක්ෂක තැන්පතුවෙන් කොටසක් ආපසු ලබා දිය හැකි වුවද, ප්රධාන මුදල් සහ තැරැව්කාර ගාස්තු සාමාන්යයෙන් ආපසු ගෙවිය නොහැක.
එමනිසා, ඔබට පිරිවැය අඩු කර ගැනීමට අවශ්ය නම්, යතුර වන්නේ ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදල් නොමැති දේපල ("ශුන්ය-ශුන්ය දේපල") හෝ අඩු ආරම්භක පිරිවැයක් සහිත දේපල සෙවීමයි. එසේම, ගිවිසුමක් අත්සන් කිරීමට පෙර පිරිවැය පිළිබඳ විස්තර පරීක්ෂා කිරීමට වග බලා ගන්න, ඔබට ඇති ඕනෑම ප්රශ්නයක් දේපළ වෙළඳාම් සමාගමෙන් අසන්නට පසුබට නොවන්න.
ඇස්තමේන්තුගත චලනය කිරීමේ පිරිවැය
ගමන් කිරීමේ පිරිවැය දුර, බඩු බාහිරාදිය ප්රමාණය, ඔබ ගමන් සමාගමක් භාවිතා කරනවාද නැද්ද යන්න සහ වසරේ කාලය අනුව බොහෝ සෙයින් වෙනස් වේ. සාමාන්ය තනි පුද්ගලයෙකුගේ ගමන් සඳහා සාමාන්ය පිරිවැය යෙන් 30,000 සිට 100,000 දක්වා වේ.
මාර්තු-අප්රේල් සහ වසර අවසාන/අලුත් අවුරුදු කාලය වැනි උපරිම කාලවලදී චලනය වීමේ පිරිවැය සාමාන්යයෙන් වැඩි වන අතර, නිවාඩු කාලය තුළ හෝ සතියේ දිනවල චලනය වීමෙන් ඔබට මුදල් ඉතිරි කර ගත හැකිය. ඔබට හැකිතාක් පිරිවැය අඩු කර ගැනීමට අවශ්ය නම්, චලනය වන සමාගම් කිහිපයකින් මිල ගණන් ලබා ගැනීම සහ ඔවුන්ගේ සේවාවන් සහ ඇපකර සංසන්දනය කිරීම වැදගත් වේ. ඔබට ගෙන යාමට ඇති භාණ්ඩ ප්රමාණය අඩු කිරීම සඳහා අනවශ්ය ගෘහ භාණ්ඩ සහ උපකරණ කලින් බැහැර කිරීමෙන් චලනය වීමේ පිරිවැය සඳහා මුදල් ඉතිරි කර ගත හැකිය.
ගෘහ භාණ්ඩ සහ ගෘහ උපකරණ මිලදී ගැනීමේ පිරිවැය
ඔබට තනිවම ජීවත් වීම සඳහා ගෘහ භාණ්ඩ සහ උපකරණ විශාල ප්රමාණයක් අවශ්ය වන අතර, ඔබ අලුතින් සියල්ල මිලදී ගන්නේ නම් යෙන් 100,000 සිට 200,000 දක්වා වැය වීම සාමාන්ය දෙයකි. ඉතා මැනවින්, ඔබ ඇඳක්, ශීතකරණයක්, රෙදි සෝදන යන්ත්රයක්, මයික්රෝවේව් උදුනක් සහ රයිස් කුකර් වැනි අත්යවශ්ය දෑ වලින් ආරම්භ කර, පසුව ඔබේ ජීවන රටාවට අනුව අවශ්ය පරිදි වෙනත් අයිතම එකතු කළ යුතුය.
ඔබට මුදල් ඉතිරි කර ගැනීමට අවශ්ය නම්, ඉලෙක්ට්රොනික සිල්ලර වෙළෙන්දන්ගේ භාවිතා කළ හැකි වෙළඳසැල්, ෆ්ලී මාර්කට් යෙදුම් සහ අලෙවිසැල් කොටස් භාවිතා කිරීම හොඳ අදහසකි. මෑතකදී, ගෘහ භාණ්ඩ සහ උපකරණ කුලියට දීමේ සේවාවන් ද වඩාත් පහසුවෙන් ලබා ගත හැකි වී ඇති අතර, ඒවා කෙටි කාලයක් සඳහා පමණක් කුලියට ගැනීමට අවශ්ය අයට හෝ නිතර ගමන් කරන අයට විශේෂයෙන් පහසු වේ.
සියල්ල එකවර මිලදී ගැනීම වෙනුවට, අවම අයිතම වලින් ආරම්භ කර අවශ්ය පරිදි තවත් එකතු කිරීම වඩා ලාභදායී වේ.
ආරක්ෂක පියවර සඳහා අයවැයක් වෙන් කිරීමට අමතක නොකරන්න.
තනිව ජීවත් වන කාන්තාවන් සඳහා, ආරක්ෂිත ජීවන පරිසරයක් සහතික කිරීම සඳහා ආරක්ෂක පියවර මූලික පිරිවැයට සාධක කළ යුතුය. මෙම අයිතම සඳහා දළ ඇස්තමේන්තුවක් ¥10,000 සිට ¥30,000 දක්වා වන අතර, වීඩියෝ ඉන්ටර්කොම්, සහායක අගුල්, ආරක්ෂක පටල සහ පුද්ගලික අනතුරු ඇඟවීම් ඇතුළුව. බිම් මහලේ මහල් නිවාස හෝ අවට ගොඩනැගිලි කිහිපයක් ඇති ප්රදේශවල පිහිටා ඇති ඒවා සඳහා ආරක්ෂක සලකා බැලීම් විශේෂයෙන් වැදගත් වේ.
ඔබේ දේපළෙහි සම්මතයක් ලෙස ආරක්ෂක අංග ඇතුළත් කර නොමැති නම්, ඒවා ඔබම ස්ථාපනය කිරීම ගැන සලකා බලන්න. ඊට අමතරව, අගුළු දැමිය හැකි තැපැල් පෙට්ටි ආවරණ සහ ප්රවේශමෙන් තෝරාගත් තිර වර්ණ වැනි දේවල් ඔබේ ජීවන අවකාශය පිටතින් සැඟවීමට උපකාරී වේ. ඉහළ ආරක්ෂක අංග සහිත දේපළක් තෝරා ගැනීමෙන් සහ දැනුවත්ව වැළැක්වීමේ පියවර ගැනීමෙන්, ඔබට ආරක්ෂිත ජීවන පරිසරයක් ලබා ගත හැකිය.
තනිව ජීවත් වන විට මූලික වියදම් අඩු කර ගැනීමට ක්රම 6ක්
තනිව ජීවත් වීමට පටන් ගැනීම සඳහා සැලකිය යුතු ආරම්භක ආයෝජනයක් අවශ්ය වේ, නමුත් සුළු දක්ෂතාවයකින් ඔබට ඔබේ වියදම් විශාල ලෙස අඩු කර ගත හැකිය. තනිව ජීවත් වන කාන්තාවන්ට මෙය විශේෂයෙන් වැදගත් වේ, මන්ද වියදම් අඩු කර ගනිමින් ආරක්ෂාව සහතික කිරීම ද ඉතා වැදගත් වේ.
ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදලක් අවශ්ය නොවන දේපලක් තෝරා ගැනීම, නොමිලේ කුලී කාල සීමාවන් සහිත දේපලවලින් ප්රයෝජන ගැනීම සහ ඔබේ පදිංචිය සඳහා කාලය නැවත සලකා බැලීම වැනි ඒවා ගැන දැන ගැනීමෙන් යෙන් දස දහස් ගණනක් හෝ ලක්ෂ ගණනක් ඉතිරි කර ගැනීමට ක්රම තිබේ.
මෙහිදී, මූලික පිරිවැය අඩු කර ගැනීම සඳහා ඵලදායී කරුණු හයක් අපි විස්තර කරමු.
ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදල් නොමැති දේපළ සොයා ගන්න.
තනිවම ජීවත්වීමේ මූලික වියදම් සැලකිය යුතු ලෙස අඩු කර ගැනීමට බලාපොරොත්තු වන අය සඳහා, ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදල් නොමැති දේපල අපි නිර්දේශ කරමු, එය "ශුන්ය-ශුන්ය දේපල" ලෙසද හැඳින්වේ. සාමාන්යයෙන්, ආරක්ෂක තැන්පතු සහ යතුරු මුදල් මාස එකක සිට දෙකක කුලියකට සමාන වේ, එබැවින් මේවා ඉවත් කිරීමෙන් ඔබට යෙන් ලක්ෂ ගණනක් ඉතිරි කර ගත හැකිය.
සීමිත අයවැයක් ඇති තනිව ජීවත් වන කාන්තාවන්ට මෙය විශේෂයෙන් ඵලදායී වේ, මන්ද එමඟින් ඔවුන්ට අඩු ආරම්භක පිරිවැයකින් ආරම්භ කිරීමට ඉඩ සලසයි.
කෙසේ වෙතත්, ශුන්ය තැන්පතු දේපල සම්බන්ධයෙන් දැනුවත් විය යුතු කරුණු කිහිපයක් තිබේ. නිවසින් පිටව ගිය පසු එහි මුල් තත්ත්වයට දේපළ ප්රතිසංස්කරණය කිරීමේ පිරිවැය ඉහළ විය හැකි අතර, පිරිසිදු කිරීමේ ගාස්තු වෙන වෙනම අය කළ හැකිය, එබැවින් කොන්ත්රාත්තුවේ විස්තර හොඳින් පරීක්ෂා කර බැලීමට වග බලා ගන්න. පිරිවැය සහ ජීවත්වීමේ හැකියාව අතර සමතුලිතතාවයක් ඇති කර ගැනීම සඳහා සාමාන්ය කුලිය, ගොඩනැගිල්ලේ වයස සහ ස්ථානය වැනි සාධක සලකා බැලීම ද වැදගත් වේ.
නොමිලේ කුලී කාලයක් සහිත දේපලක් තෝරන්න.
නොමිලේ කුලිය සහිත දේපලක් යනු යම් කාලයක් සඳහා (ආසන්න වශයෙන් මාස එක සිට දෙක දක්වා) කුලිය නිදහස් කිරීමේ වරප්රසාදය ලබා දෙන දේපලකි. සැලකිය යුතු මූලික පිරිවැයක් ඇතුළත් වන තනිව ජීවත් වීම ආරම්භ කිරීමේදී මෙම "කුලී-නිදහස් කාල පරිච්ඡේදයෙන්" ප්රයෝජන ගැනීමෙන් ඔබට යෙන් දස දහස් ගණනක සිට ලක්ෂයකට වඩා ඉතිරි කර ගත හැකිය.
උදාහරණයක් ලෙස, ගෘහ භාණ්ඩ සහ උපකරණ මිලදී ගැනීම හෝ චලනය කිරීමේ වියදම් වැනි ඉහළ වියදම් ඇති මාසවලදී කුලිය අවශ්ය නොවන්නේ නම්, එය ඔබේ නිවසේ අයවැයට මහත් උපකාරයක් විය හැකිය. කෙසේ වෙතත්, නොමිලේ කුලිය බොහෝ විට කොන්දේසි සමඟ එන බවත්, කොන්ත්රාත්තුව කලින් අවසන් කිරීම සඳහා දඩ ගාස්තුවක් අය කළ හැකි බවත් මතක තබා ගන්න.
තවද, කුලිය වෙළඳපල අනුපාතයට වඩා වැඩි විය හැකි බැවින්, එය අනෙකුත් දේපල සමඟ සංසන්දනය කර මුළු පිරිවැය මත පදනම්ව තීරණයක් ගැනීම වැදගත් වේ. ගිවිසුමක් අත්සන් කිරීමට පෙර, නියමයන් සහ කොන්දේසි සහ ඕනෑම විශේෂ වගන්ති පරීක්ෂා කිරීමට වග බලා ගන්න, ඔබ ඒවා ගැන සෑහීමකට පත්වන්නේ නම් පමණක් ගිවිසුමට අත්සන් කරන්න.
නිවාඩු සමය ඉලක්ක කරගෙන ගමන් කරන්න.
චලනය වීමේ පිරිවැය වසරේ කාලය අනුව බෙහෙවින් වෙනස් වන අතර, මාර්තු සිට අප්රේල් දක්වා නව ජීවිත කාලය තුළ මිල ගණන් විශේෂයෙන් ඉහළ ය. අනෙක් අතට, ජුනි සිට අගෝස්තු සහ නොවැම්බර් වැනි කාර්යබහුල නොවන කාලවලදී, එකම දුර සහ භාණ්ඩ ප්රමාණය සඳහා මිල ගණන් සැලකිය යුතු ලෙස අඩු වේ.
සතියේ දින හෝ කාල පරාසයන් නිශ්චිතව දක්වා නොමැති සැලැස්මක් තෝරා ගැනීමෙන් පිරිවැය තවදුරටත් අඩු කර ගත හැකිය. චලනය වන සමාගම්වලට විවිධ මිලකරණ ව්යුහයන් සහ සේවාවන් ඇති බැවින්, මුදල් ඉතිරි කිරීමේ යතුර වන්නේ එකකින් පමණක් තීරණය කිරීමට වඩා බහු සමාගම් වලින් මිල ගණන් ලබා ගැනීම, ඒවා සංසන්දනය කිරීම සහ සාකච්ඡා කිරීමයි.
තවත් ඵලදායී ප්රවේශයක් වන්නේ හැකිතාක් ඔබේ බඩු බාහිරාදිය ඔබම ප්රවාහනය කිරීම සහ ගෘහ භාණ්ඩ සඳහා චලනය වන සමාගමක් පමණක් කුලියට ගැනීමයි. නිවැරදි චලනය වන දිනය තෝරා ගැනීම පිරිවැය අතින් පමණක් නොව ඔබේ නව ජීවිතයට සුමට ආරම්භයක් සහතික කිරීම සඳහා ද ඉතා වැදගත් වේ, එබැවින් ප්රමාණවත් කාලයක් ඉතිරි කර සැලසුම් කිරීම වැදගත් වේ.
හවුල් නිවසක ජීවත් වීම ද විකල්පයකි.
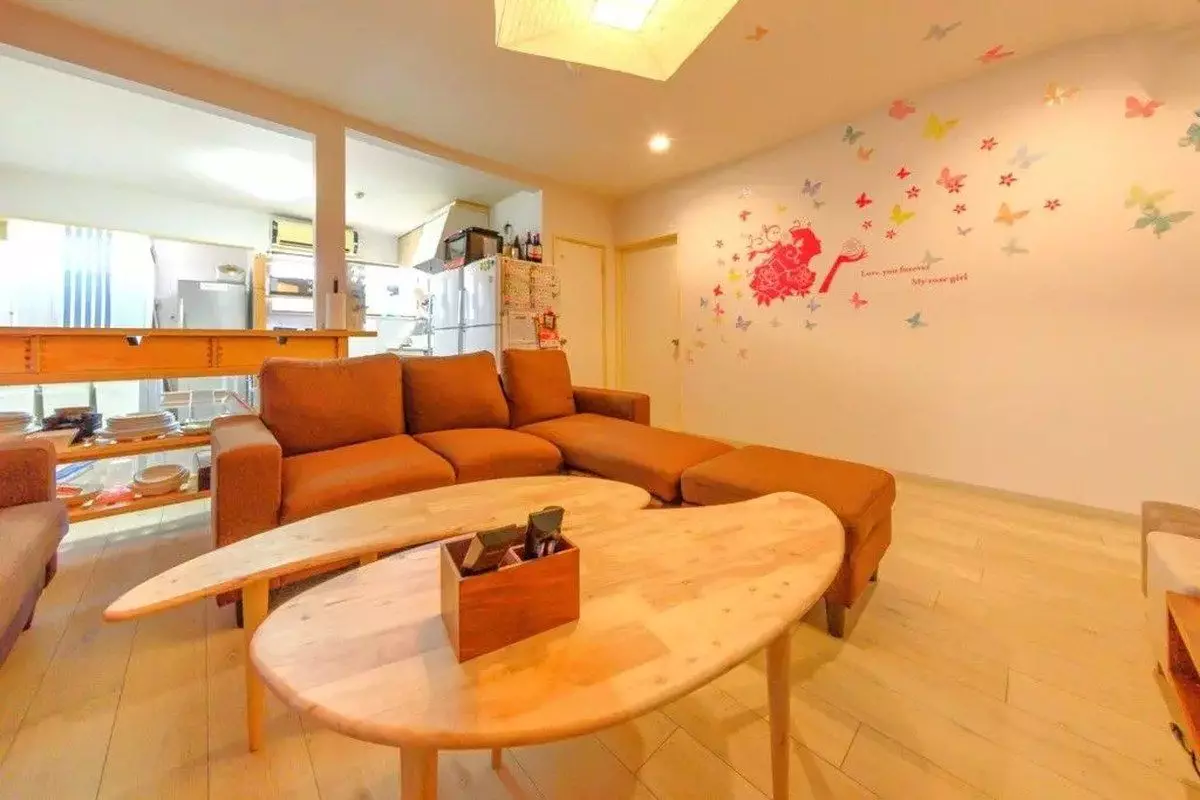
මූලික වියදම් සැලකිය යුතු ලෙස අඩු කර ගනිමින් තනිව ජීවත් වීමට කැමති අයට, කොටස් නිවසක් යනු ශක්ය විකල්පයකි. බොහෝ කොටස් නිවාස ගෘහ භාණ්ඩ හා උපකරණ වලින් සපයා ඇති අතර බොහෝ නිවාස සඳහා ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදලක් අවශ්ය නොවේ. එමනිසා, ඔබ පදිංචියට ගිය දින සිටම ඔබට එහි ජීවත් වීම ආරම්භ කළ හැකි අතර, මූලික පිරිවැය යෙන් 100,000 ට අඩුවෙන් තබා ගත හැකිය.
තවද, උපයෝගිතා සහ අන්තර්ජාල වියදම් බොහෝ විට කුලියට ඇතුළත් කර ඇති අතර, මාසික ස්ථාවර වියදම් පැහැදිලි සහ කළමනාකරණය කිරීමට පහසු කරයි. මෑතකදී, කාන්තාවන්ට පමණක් සීමා වූ සහ ආරක්ෂිත හවුල් නිවාසවල වැඩිවීමක් සිදුවී ඇති අතර, අපරාධ වැළැක්වීම සම්බන්ධයෙන් ආරක්ෂිත ජීවන පරිසරයක් නිර්මාණය වේ. අන් අය සමඟ අන්තර් ක්රියා කිරීම පහසු වුවද, පෞද්ගලික ඉඩක් සුරක්ෂිත කිරීම සීමිතය, එබැවින් මෙම විලාසිතාව ඔබට ගැලපෙනවාද යන්න කලින් සලකා බලන්න.
භාවිතා කළ ගෘහ භාණ්ඩ සහ උපකරණ මිලදී ගැනීම හෝ කුලියට ගැනීම සලකා බලන්න.
ඔබ තනිව ජීවත් වන අතර ඔබේ මහල් නිවාසයට නව ගෘහ භාණ්ඩ සහ උපකරණ සපයා ගන්නේ නම්, ඒ සඳහා යෙන් 100,000 කට වඩා පහසුවෙන් වැය විය හැකිය. ඒ නිසා අපි භාවිතා කළ භාණ්ඩ හෝ කුලියට දීමේ සේවා භාවිතා කිරීම නිර්දේශ කරමු. ප්රතිචක්රීකරණ සාප්පු සහ ෆ්ලී මාර්කට් යෙදුම් වලින් ඔබට බොහෝ විට මුල් මිලෙන් අඩකටත් වඩා අඩු මිලකට හොඳ තත්ත්වයේ උපකරණ සොයාගත හැකි අතර එමඟින් ඔබේ අයවැය සැලකිය යුතු ලෙස අඩු කළ හැකිය.
තවද, අවශ්ය කාලය සඳහා පමණක් භාණ්ඩ භාවිතා කිරීමට අවශ්ය අයට කුලී සේවා පහසු වන අතර, කෙටි කාලීන නවාතැන් සඳහා හෝ රැකියා සඳහා වෙනත් ස්ථානයකට යන අයට ඒවා වඩාත් සුදුසු වේ. නිදසුනක් වශයෙන්, මසකට යෙන් දහස් ගණනකට කට්ටලයක් ලෙස රෙදි සෝදන යන්ත්රයක්, ශීතකරණයක් සහ මයික්රෝවේව් උදුනක් කුලියට ගැනීමට ඔබට ඉඩ සලසන සැලසුම් තිබේ, එමඟින් ආරම්භක පිරිවැය අවම කර ගනිමින් සුවපහසු ජීවිතයක් භුක්ති විඳීමට ඔබට හැකි වේ.
පාවිච්චි කරන ලද සහ කුලියට දෙන විකල්ප හොඳින් භාවිතා කිරීමෙන්, ඔබට ඥානවන්තව මුදල් ඉතිරි කර ගනිමින් ඔබේ ජීවිතය ආරම්භ කළ හැකිය.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
තනිව ජීවත් වන කෙනෙකු සඳහා ඇස්තමේන්තුගත ජීවන වියදම්
තනිව ජීවත් වන විට, මූලික වියදම් පමණක් නොව, මාසික ජීවන වියදම් ද අඛණ්ඩව දැරීමට සිදුවේ. විශේෂයෙන්, ඔබේ ජීවන වියදම්වලින් කොපමණ ප්රමාණයක් ඔබේ ආදායමට සාපේක්ෂව දැයි තේරුම් ගැනීම කළමනාකරණය කළ හැකි ජීවන රටාවක් පවත්වා ගැනීම සඳහා වැදගත් වේ. කුලිය, උපයෝගිතා සහ සන්නිවේදන ගාස්තු වැනි ස්ථාවර වියදම් වලට අමතරව, ආහාර සහ දෛනික අවශ්යතා වැනි විචල්ය වියදම් ද සලකා බැලිය යුතුය.
තවද, ජීවන වියදම් ඔබේ ආදායම සමඟ සමතුලිත කිරීම ද වැදගත් වේ. මෙහිදී, සැබෑ ජීවන වියදම් මාර්ගෝපදේශ සහ සමාකරණ උදාහරණ මත පදනම්ව, තනිව ජීවත් වන කාන්තාවකට අවශ්ය යථාර්ථවාදී ජීවන වියදම් අපි විස්තරාත්මකව පැහැදිලි කරන්නෙමු.
ස්ථාවර මාසික වියදම් (කුලී, උපයෝගිතා, සන්නිවේදන වියදම් ආදිය)
තනිව ජීවත් වන අයට, සෑම මසකම සිදුවන "ස්ථාවර වියදම්" ගෘහ අයවැය කළමනාකරණයේ පදනම වේ. ප්රධාන සංරචක වන්නේ කුලිය, විදුලිය, ගෑස්, ජලය සහ ස්මාර්ට්ෆෝන් සහ Wi-Fi වැනි සන්නිවේදන වියදම් ය.
ඉතා මැනවින්, කුලිය ඔබේ ශුද්ධ ආදායමෙන් 30% ක් ඇතුළත තබා ගත යුතුය. උදාහරණයක් ලෙස, ඔබේ ශුද්ධ ආදායම යෙන් 150,000 ක් නම්, ඔබේ කුලිය යෙන් 40,000 සිට 50,000 දක්වා විය යුතුය. උපයෝගිතා පිරිවැය සමය අනුව වෙනස් වන අතර ගිම්හාන සහ ශීත ඍතුවේ දී වායු සමීකරණ සහ උණුසුම භාවිතය හේතුවෙන් මසකට යෙන් 10,000 ඉක්මවිය හැක.
ප්රධාන වාහකයෙකු භාවිතා කරන්නේ නම් සන්නිවේදන පිරිවැය මසකට යෙන් 7,000 ක් පමණ විය හැකි නමුත් අඩු වියදම් සිම්පතක් භාවිතා කිරීමෙන් ඒවා යෙන් 3,000 ට අඩුවෙන් තබා ගත හැකිය. මෙම ස්ථාවර වියදම් සෑම මසකම සිදුවන බැවින්, ඒවා ඔබේ අයවැය තුළ "උච්චාවචනය වීමට ඇති ඉඩකඩ අඩු වියදම්" ලෙස හඳුනාගෙන යථාර්ථවාදී ගෘහස්ථ අයවැය සැලැස්මක් නිර්මාණය කිරීම වැදගත් වේ.
ආහාර සහ දෛනික අවශ්යතා වැනි විචල්ය වියදම්
තනිව ජීවත් වන අයට, සකස් කිරීමට පහසුම වියදම් වන්නේ ආහාර සහ දෛනික අවශ්යතා වැනි "විචල්ය වියදම්" ය. විශේෂයෙන් ආහාර වියදම් ජීවන රටාවට සෘජුවම සම්බන්ධ වේ; ඔබ ප්රධාන වශයෙන් නිවසේදී උයන්නේ නම්, ඔබට එය මසකට යෙන් 15,000 සිට 25,000 දක්වා තබා ගත හැකිය, නමුත් ඔබ පිටතින් ආහාර ගන්නේ නම් හෝ නිතර නිතර පහසුව සඳහා වෙළඳසැල් භාවිතා කරන්නේ නම්, එය යෙන් 30,000 සිට 40,000 දක්වා ඉක්මවිය හැකිය.
මුදල් ඉතිරි කර ගැනීමේ රහස වන්නේ තොග වශයෙන් මිලදී ගැනීම, කල්තියා ආහාර පිළියෙළ කිරීම සහ සුපිරි වෙළඳසැල් අලෙවිය ඉලක්ක කිරීම වැනි දක්ෂ සාප්පු සවාරි උපාය මාර්ගයි. එසේම, වැසිකිළි කඩදාසි සහ ඩිටර්ජන්ට් වැනි දෛනික අවශ්යතා සඳහා සාමාන්ය මාසික පිරිවැය යෙන් 3,000 ත් 5,000 ත් අතර වේ.
මෙම කාණ්ඩයේ අනෙකුත් වියදම් අතර විනෝදාස්වාද වියදම්, වෛද්ය වියදම්, රූපලාවන්ය වියදම්, විනෝදාංශ සහ දායක ගාස්තු ඇතුළත් වේ, එබැවින් ඔබේ ජීවන රටාව ගැන මෙනෙහි කර සාධාරණ අයවැයක් සකසන්න. සමස්ත වියදම් දැඩි කිරීම සඳහා විචල්ය වියදම් සවිඥානිකව පාලනය කළ හැකිය.
සාමාන්ය ජීවන වියදම් සහ සැබෑ සමාකරණ උදාහරණ
තනිව ජීවත් වන කෙනෙකුගේ සාමාන්ය මාසික ජීවන වියදම යෙන් 130,000 සිට 160,000 දක්වා වන බව කියනු ලැබේ, එබැවින් ඔබේ ආදායමට ගැලපෙන ශේෂයක් පවත්වා ගැනීම වැදගත් වේ.
- ඔබේ නිවසට ගෙනයාමේ වැටුප යෙන් 150,000 නම්
කුලිය යෙන් 50,000 ක්, ආහාර යෙන් 20,000 ක්, උපයෝගිතා යෙන් 10,000 ක්, සන්නිවේදන වියදම් යෙන් 5,000 ක් සහ අනෙකුත් විවිධ වියදම් යෙන් 65,000 ක් ලෙස ඇස්තමේන්තු කර ඇත. මෙම අවස්ථාවේ දී, මුදල් ඉතිරි කිරීම හෝ අනපේක්ෂිත වියදම් සඳහා සූදානම් වීම තරමක් අපහසු වනු ඇති අතර, අරපිරිමැස්ම පිළිබඳ දැඩි හැඟීමක් අවශ්ය වනු ඇත.
- ඔබේ නිවසට ගෙනයාමේ වැටුප යෙන් 180,000 නම්
කුලිය යෙන් 60,000ක්, ආහාර වියදම් යෙන් 25,000ක් සහ උපයෝගිතා සහ සන්නිවේදන වියදම් ඒකාබද්ධ වුවද, ඔබට ඉතිරි කිරීමට හෝ විනෝදාංශ සඳහා වියදම් කිරීමට තවමත් මුදල් ඉතිරි වනු ඇත.
ඔබේ ජීවන වියදම් සැලසුම් කිරීමේදී, ඔබේ මාසික වියදම් කාණ්ඩ හතරකට බෙදා වෙන් කිරීම වැදගත් වේ: කුලිය, ස්ථාවර වියදම්, විචල්ය වියදම් සහ ඉතිරිකිරීම්. ඔබේ ආදායමට ගැලපෙන යථාර්ථවාදී ගෘහ අයවැය සැලැස්මක් නිර්මාණය කිරීමෙන්, ඔබට තනිවම ජීවත් වන ස්ථාවර ජීවිතයක් ලබා ගත හැකිය.
වියදම් අඩු කර ගනිමින් සුවපහසු ලෙස ජීවත් වීම සඳහා මුදල් ඉතිරි කිරීමේ උපදෙස්
තනිව ජීවත් වන අයට, සීමිත ආදායමක් මත සුවපහසු ජීවිතයක් සඳහා "මුදල් ඉතිරි කිරීමේ ශිල්පීය ක්රම" අත්යවශ්ය වේ. එය මුදල් ඉතිරි කිරීම පමණක් නොව, ජීවන තත්ත්වය අවදානමට ලක් නොකර තිරසාර ජීවන රටාවක් පවත්වා ගැනීමට ක්රම සොයා ගැනීම ද වේ. ආහාර, උපයෝගිතා සහ සන්නිවේදන වියදම් වැනි දෛනික වියදම් සමාලෝචනය කිරීමෙන් සහ ඔබේ මුදල් කළමනාකරණ ක්රම වැඩිදියුණු කිරීමෙන්, ඔබට අනවශ්ය වියදම් අඩු කර ආරක්ෂිත ජීවන රටාවක් අත්කර ගත හැකිය.
මෙහිදී, තනිව ජීවත් වන කාන්තාවන් සඳහා විවිධ දෘෂ්ටිකෝණ හතරකින් මුදල් ඉතිරි කිරීමේ ප්රායෝගික උපදෙස් අපි හඳුන්වා දෙන්නෙමු.
මම ගෙදරදීම උයලා සිල්ලර බඩු සාප්පු සවාරි යනකොට බුද්ධිමත්ව කෑමට සල්ලි ඉතුරු කරගන්නවා.
නිවසේදී ආහාර පිසීම ආහාර සඳහා මුදල් ඉතිරි කර ගැනීමට ඇති වඩාත් ඵලදායී ක්රමවලින් එකකි.
පිටත ආහාර ගැනීම සඳහා යෙන් 1,000 ක් පමණ වැය විය හැකි නමුත්, නිවසේදී ආහාර පිසීමෙන් ඔබට යෙන් සිය ගණනකට පෝෂණීය සමතුලිත ආහාර වේලක් පිළියෙළ කිරීමට ඉඩ සලසයි. සතියකට වරක් හෝ දෙවරක් ඔබේ සිල්ලර බඩු සාප්පු සවාරි යාම, මස් සහ එළවළු කැටි කිරීම සහ කල්තියා ආහාර පිළියෙළ කිරීම ආහාර පිසීමේ කාලය අඩු කරන අතර ඒවාට ඇලී සිටීම පහසු කරයි. තවද, ලාභදායී සුපිරි වෙළඳසැල් සොයා ගැනීම, ලකුණු රැස් කරන යෙදුම් භාවිතා කිරීම සහ විකුණුම් සහ කූපන් පත් වලින් ප්රයෝජන ගැනීම වැනි ඔබේ සාප්පු සවාරි සමඟම සම්පත්දායක වීම වැදගත් වේ.
එසේම, පහසුව සඳහා වෙළඳසැල් පහසු වුවත්, ඒවා වඩා මිල අධික වේ, එබැවින් ඔබේ භාවිතය අවම මට්ටමකට සීමා කරන්න. මුදල් රහිත ගෙවීම් ක්රම සහ ලකුණු ත්යාග වැඩසටහන් භාවිතා කිරීමෙන්, ඔබේ දෛනික සාප්පු සවාරි සඳහා පවා ඔබට දක්ෂ ලෙස මුදල් ඉතිරි කර ගත හැකිය. ගෙදර ආහාර පිසීම පුරුද්දක් කර ගැනීමෙන් සහ ඔබේ සාප්පු සවාරි පුරුදු සමාලෝචනය කිරීමෙන්, ඔබට මසකට යෙන් 10,000 කට වඩා ඉතිරි කර ගත හැකිය.
සෘතු වලට අනුවර්තනය වීමෙන් උපයෝගිතා පිරිවැය අඩු කරන්න.
වායු සමීකරණ යන්ත්ර සහ තාපන උපකරණ භාවිතය හේතුවෙන්, විශේෂයෙන් ගිම්හාන සහ ශීත ඍතුවේ දී උපයෝගිතා පිරිවැය අහස උසට නැඟේ. ගිම්හානයේදී, වායු සමීකරණ යන්ත්රය 28°C දක්වා තබා ගැනීම සහ ඒ සමඟ විදුලි පංකාවක් භාවිතා කිරීමෙන් සිසිලන කාර්යක්ෂමතාව වැඩි දියුණු කර විදුලි පිරිවැය අඩු කළ හැකිය. ශීත ඍතුවේ දී, උණුසුම් ඇඳුම් ඇඳීම සහ විදුලි බ්ලැන්කට්, උණු වතුර බෝතල් සහ පරිවරණය කළ තිර රෙදි භාවිතා කිරීමෙන් තාපන භාවිතයේ වාර ගණන අඩු කළ හැකිය.
ඊට අමතරව, ඒකාබද්ධ විදුලිය සහ ගෑස් කොන්ත්රාත්තුවකට මාරු වීමෙන් සමහර විට ඔබේ මූලික මාසික ගාස්තු අඩු කළ හැකිය. විවිධ බලශක්ති සමාගම්වල මිලකරණ සැලසුම් සහ ප්රවර්ධන නිතිපතා සමාලෝචනය කිරීමෙන් ද ඉතිරිකිරීම් ඇති විය හැකිය. තවද, අනවශ්ය උපකරණවල පොරොත්තු බල පරිභෝජනය අඩු කිරීම සහ LED ආලෝකකරණයට මාරු වීම වැනි කුඩා උත්සාහයන් ඔබේ මාසික උපයෝගිතා බිල්පත් ඵලදායී ලෙස අඩු කළ හැකිය.
සන්නිවේදන වියදම් සඳහා අඩු වියදම් සිම්පතකට මාරු වන්න.
ස්ථාවර වියදම් අතර සැලකිය යුතු ඉතිරියක් දැකිය හැකි තවත් ක්ෂේත්රයක් වන්නේ සන්නිවේදන වියදම් ය. ඔබ ප්රධාන වාහකයෙකු භාවිතා කරන්නේ නම්, ඔබේ ස්මාර්ට්ෆෝන් බිල පමණක් මසකට යෙන් 8,000 ක් පමණ වැය විය හැකි නමුත්, අඩු වියදම් සිම්පතකට මාරු වීමෙන් ඔබට එය මසකට යෙන් 2,000 සිට 3,000 දක්වා අඩු කළ හැකිය.
බොහෝ ඇමතුම් ලබා ගන්නා අය සඳහා අසීමිත ඇමතුම් සැලසුම්වල සිට දත්ත සන්නිවේදනයට ප්රමුඛත්වය දෙන සැලසුම් දක්වා විවිධ විකල්ප සමඟින්, ඔබට ඔබේ භාවිතයට ගැලපෙන එකක් තෝරා ගත හැකි අතර මුදල් නාස්ති කිරීමෙන් වළකින්න.
මෑතකදී, සන්නිවේදන වේගය සහ ආවරණ ප්රදේශ වැඩිදියුණු වී ඇති අතර, ආතතියකින් තොරව ජංගම සේවා භාවිතා කිරීමට හැකි වේ. සිම්-නිදහස් උපාංගයක් භාවිතා කිරීම ඊටත් වඩා නම්යශීලී බවක් ලබා දෙන අතර පිරිවැය තවදුරටත් අඩු කළ හැකිය. මාරු කිරීමේ ක්රියාවලිය ඔබ සිතන තරම් සංකීර්ණ නොවේ, එබැවින් එය මුදල් ඉතිරි කිරීමේ පළමු පියවර ලෙස සලකන්න.
කල්තියා මුදල් ඉතිරි කිරීම සහ ගෘහස්ථ අයවැයක් භාවිතා කරන්නේ කෙසේද?
මුදල් ඉතිරි කිරීමට අරගල කරන අයට, "පළමුව ඉතිරි කිරීම" යනු කදිම ක්රමයකි. ඔබේ වැටුප ලැබුණු වහාම ස්ථාවර මුදලක් ඉතුරුම් ගිණුමකට මාරු කිරීමෙන් සහ ඉතිරි මුදලින් ජීවත් වීමෙන්, ඔබේ ඉතුරුම් ස්වභාවිකවම වැඩි වනු ඇත. ඔබට මෙය අධික ලෙස දැනෙන්නේ නැතිව දිගටම කරගෙන යාමට අවශ්ය නම්, මසකට යෙන් 5,000 සිට 10,000 දක්වා පමණ ආරම්භ කිරීම හොඳ අදහසකි.
තවද, ගෘහස්ථ අයවැය යෙදුමක් භාවිතා කිරීමෙන් ඔබට ඔබේ දෛනික වියදම් ස්වයංක්රීයව වාර්තා කිරීමට ඉඩ සලසයි, එමඟින් ඔබේ මුදල් යන්නේ කොතැනටද යන්න පිළිබඳ පැහැදිලි දළ විශ්ලේෂණයක් ලබා දේ. ප්රස්ථාර සහ කාණ්ඩ හරහා ඔබේ වියදම් දෘශ්යමාන කිරීමෙන් නාස්තිකාර වියදම් දැකීම පහසු වන අතර ඉතිරිකිරීම පිළිබඳ ඔබේ දැනුවත්භාවය වැඩි වේ. මෑතකදී, රිසිට්පත් පරිලෝකනය කිරීම සහ ක්රෙඩිට් කාඩ්පත් සහ විද්යුත් මුදල් සමඟ ඒකාබද්ධ කිරීම වැනි විශේෂාංග සහිත බොහෝ පහසු යෙදුම් තිබේ, එබැවින් ඔබට ගැලපෙන මෙවලමක් සොයාගෙන ඔබේ මුදල් විනෝදජනක ආකාරයකින් කළමනාකරණය කිරීමේ පුරුද්ද වර්ධනය කර ගන්න.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
මනසේ සාමයෙන් ජීවත් වීමට දේපලක් තෝරා ගැනීම සඳහා ප්රධාන කරුණු
තනිව ජීවත් වන කාන්තාවන් සඳහා, කුලිය සහ බිම් සැලැස්මට අමතරව "ආරක්ෂාව" ප්රමුඛත්වය දෙන දේපලක් තෝරා ගැනීම ඉතා වැදගත් වේ. ආරක්ෂක අංග, ස්ථානය සහ අවට පරිසරය කලින් හොඳින් පරීක්ෂා කර බැලීමෙන් ඔබට සුවපහසුව සහ මනසේ සාමයෙන් ජීවත් වීමට හැකි වේ.
තවද, දේපලක් ඇත්ත වශයෙන්ම නරඹන විට, ඡායාරූප සහ තොරතුරු වලින් පමණක් දැකිය නොහැකි කුඩාම තොරතුරු පවා පරීක්ෂා කිරීම වැදගත් වේ. කාන්තාවන්ට මනසේ සාමයෙන් ජීවත් විය හැකි වන පරිදි දේපලක් තෝරාගැනීමේදී සලකා බැලිය යුතු ප්රධාන කරුණු අපි මෙහිදී විස්තරාත්මකව පැහැදිලි කරන්නෙමු.
ආරක්ෂක උපකරණ
තනිව ජීවත් වන කාන්තාවන් සඳහා, ආරක්ෂිත සහ ආරක්ෂිත ජීවිතයක් සඳහා ආරක්ෂක අංගවල මට්ටම අතිශයින් වැදගත් වේ. ස්වයංක්රීය අගුළු, වීඩියෝ ඉන්ටර්කොම් සහ ආරක්ෂක කැමරා වලින් සමන්විත දේපල ඉහළ මට්ටමේ ආරක්ෂාවක් ඇති බව සැලකේ, මන්ද ඒවා පිටතින් අනවසරයෙන් ඇතුළුවීම වැළැක්වීම පහසු කරයි. විශේෂයෙන්, වීඩියෝ ඉන්ටර්කොම් මඟින් ඔබට අමුත්තන්ගේ මුහුණ බැලීමට ඉඩ සලසයි, ඔබ නිවසේ සිටින විට පවා මනසේ සාමය ලබා දෙයි.
තවද, බිම් මහලේ කාමරවලට අනවසරයෙන් ඇතුළුවීමේ අවදානම වැඩි බැවින්, දෙවන මහලේ හෝ ඊට ඉහළ කාමරයක් තෝරා ගැනීම ආරක්ෂිත වේ. පොදු ප්රදේශවල ආරක්ෂක කැමරා තිබේද සහ පිවිසුම් සහ කොරිඩෝවල ප්රමාණවත් ආලෝකකරණයක් තිබේද යන්න පරීක්ෂා කිරීමට වග බලා ගන්න.
රාත්රියේදී පවා ඔබට ආරක්ෂිතව නිවසට ආපසු යා හැකි බව සහතික කිරීම සඳහා දේපළ පෞද්ගලිකව පරීක්ෂා කිරීම අත්යවශ්ය වේ. හොඳ ආරක්ෂාවක් සහිත දේපළ එදිනෙදා කාංසාවන් අඩු කරන අතර තනිව ජීවත් වන සුවපහසු ජීවිතයකට සහාය වේ.
පිහිටීම සහ අවට පරිසරය
දේපළක පිහිටීම සහ අවට පරිසරය ද ආරක්ෂාව සහතික කිරීමේදී අත්යවශ්ය සාධක වේ. දුම්රිය ස්ථාන අසල ඇති දේපළ රැකියාවට හෝ පාසලට යාමට පහසු වේ, නමුත් රාත්රියේදී වීදි හොඳින් ආලෝකමත් වේද සහ අවට මිනිසුන් සිටීද යන්න පරීක්ෂා කිරීමට වග බලා ගන්න. වීදි ලාම්පු කිහිපයක් ඇති වීදි හෝ අඩු පයින් ගමන් කරන නේවාසික ප්රදේශ රාත්රියේ නිවසට ආපසු යන විට ඔබට අනාරක්ෂිත බවක් දැනෙන්නට පුළුවන.
තවද, පහසුව සඳහා වෙළඳසැල්, සුපිරි වෙළඳසැල් සහ ඖෂධ අලෙවිසැල් පයින් යා හැකි දුරින් තිබීම අවසාන මොහොතේ සාප්පු සවාරි යාම සඳහා හෝ හදිසි අවස්ථාවකදී මනසේ සාමය ලබා දෙයි. අසල පොලිස් පෙට්ටියක් තිබීම ආරක්ෂක දෘෂ්ටිකෝණයෙන් ද සැනසිලිදායකය.
තවද, නිස්කලංක නේවාසික ප්රදේශවල පවා, අසල අවන්හල් හෝ විනෝදාස්වාද දිස්ත්රික්ක තිබේ නම්, රාත්රියේදී ශබ්දය හා කරදර ඇතිවීමේ අවදානමක් පවතී. එමනිසා, දිවා කාලයේ සහ රාත්රියේ අවට වායුගෝලය පරීක්ෂා කිරීම සැනසිලිදායකය.
දේපලක් බැලීමේදී පරීක්ෂා කළ යුතු කරුණු
ඔබ ඇත්තටම දේපලක් නරඹන විට, ඡායාරූපවල හෝ බිම් සැලසුම්වල ඔබට නොපෙනෙන කුඩාම තොරතුරු පවා පරීක්ෂා කිරීම වැදගත් වේ.
පළමුව, ඉදිරිපස දොරේ සහ ජනෙල්වල අගුල් ආරක්ෂිතද, සහායක අගුල් හෝ ආරක්ෂක අගුල් තිබේද වැනි ආරක්ෂක පියවරවල මට්ටම පරීක්ෂා කරන්න. ඉදිරිපස දොර විවෘත කරන විට නිවසේ ඇතුළත සම්පූර්ණයෙන්ම නොපෙනී යන බිම් සැලැස්මක් ආරක්ෂාව සහ පෞද්ගලිකත්වය සම්බන්ධයෙන් මනසේ සාමය ද සපයයි.
තවද, අසල්වැසි කාමරවලින් පිටත ශබ්ද සහ හඬ පහසුවෙන් ඇසෙනවාදැයි බැලීමට බිත්තිවල ඝණකම සහ ජනෙල්වල ව්යුහය පරීක්ෂා කරන්න. පොදු ප්රදේශවල, කසළ බැහැර කරන ප්රදේශයේ පිරිසිදුකම සහ පඩිපෙළවල් සහ කොරිඩෝවල ආලෝකකරණය ජීවන අවකාශය කෙතරම් සුවපහසුද යන්නට සෘජුවම බලපාන දේවල් කිහිපයක් පමණි.
නැරඹීමේදී ඔබගේ ස්මාර්ට් ජංගම දුරකථනයෙන් ඡායාරූප ගැනීම පසුව අනෙකුත් දේපල සමඟ සංසන්දනය කිරීමේදී ප්රයෝජනවත් විය හැකිය. ඔබ සැබවින්ම සෑහීමකට පත්වන දේපලක් සොයා ගැනීමට සෑම විස්තරයක්ම ප්රවේශමෙන් පරීක්ෂා කිරීමට වග බලා ගන්න.
සාරාංශය
කාන්තාවක් තනිව ජීවත් වීම ආරම්භ කිරීම සඳහා, කුලී කොන්ත්රාත්තු ගාස්තු, චලනය කිරීමේ වියදම්, ගෘහ භාණ්ඩ සහ උපකරණ සහ ආරක්ෂක පියවර ඇතුළුව මූලික වියදම් සාමාන්යයෙන් යෙන් 400,000 ත් 700,000 ත් අතර වේ.
කෙසේ වෙතත්, ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදල් නොමැති දේපළ හෝ නොමිලේ කුලී කාල සීමාවන් සහිත දේපළ තෝරා ගැනීමෙන් සහ ඔබේ ගමනේ වේලාව ප්රවේශමෙන් සැලසුම් කිරීමෙන් වියදම් සැලකිය යුතු ලෙස අඩු කර ගත හැකිය. ඔබ එහි ජීවත් වීමට පටන් ගත් පසුව පවා, ඔබේ ස්ථාවර සහ විචල්ය වියදම් සමාලෝචනය කිරීමෙන්, නිවසේදී ආහාර පිසීමෙන්, අයවැය සිම් කාඩ්පත් භාවිතා කිරීමෙන් සහ කල්තියා මුදල් ඉතිරි කිරීමෙන් ඔබට ඔබේ නිවසේ මූල්ය කටයුතු අපහසුවකින් තොරව කළමනාකරණය කළ හැකිය.
තවද, ආරක්ෂාව සහ ස්ථානයට ප්රමුඛත්වය දෙන දේපලක් තෝරා ගැනීම ආරක්ෂිත සහ සුවපහසු ජීවිතයකට මූලික වේ. පිරිවැය සහ මනසේ සාමය අතර සමබරතාවය සලකා බලා ඔබට ගැලපෙන නිවසක් සහ ජීවන රටාවක් සොයා ගන්න.