තනිව ජීවත් වන විට මුදල් ඉතිරි කිරීම අවශ්ය වීමට හේතු සහ ජීවන වියදම් සඳහා මාර්ගෝපදේශයක්
තනිව ජීවත් වන විට, කුලිය, ආහාර සහ උපයෝගිතා ඇතුළු සියලු ජීවන වියදම් සඳහා ඔබ වගකිව යුතුය. සැබෑ වියදම් වයස සහ ජීවන රටාව අනුව වෙනස් වේ, නමුත් හොඳ ජීවන තත්ත්වයක් පවත්වා ගනිමින් ඉතිරිකිරීම් ගැන සැලකිලිමත් වීම වැදගත් වේ. විශේෂයෙන්, ඔබේ නිවසට ගෙන යන වැටුපට ගැලපෙන අයවැයක් සැකසීම සහ ක්රමයෙන් වියදම් අඩු කිරීම වසර පුරා සැලකිය යුතු ඉතිරියක් ඇති කළ හැකිය. ඔබේ වර්තමාන වියදම් පුරුදු තේරුම් ගැනීමට, ගෘහ වියදම් සමීක්ෂණ හෝ යෙදුම් භාවිතයෙන් කාණ්ඩ අනුව ඔබේ වියදම් සංවිධානය කිරීම මුදල් ඉතිරි කර ගත හැකි ක්ෂේත්ර සොයන විට උපකාරී විය හැකිය.
මෙම පරිච්ඡේදය තනිකඩ පුද්ගලයින් සහ තනි පුද්ගල නිවාස සඳහා සාමාන්ය ජීවන වියදම, එහි බිඳවැටීම, මුදල් ඉතිරි කිරීමේ බලපෑම් හඳුන්වා දෙන අතර මුදල් ඉතිරි කිරීම අවශ්ය වන්නේ මන්දැයි පැහැදිලි කරයි.
තනිව ජීවත් වන කෙනෙකුගේ සාමාන්ය ජීවන වියදම් සහ බිඳවැටීම (කුලිය, ආහාර, උපයෝගිතා)
තනිව ජීවත් වන කෙනෙකුගේ ජීවන වියදම් ප්රධාන වශයෙන් කුලිය, ආහාර, උපයෝගිතා, සන්නිවේදන වියදම් සහ දෛනික අවශ්යතා වලින් සමන්විත වේ. අභ්යන්තර කටයුතු සහ සන්නිවේදන අමාත්යාංශයේ ගෘහ වියදම් සමීක්ෂණයට අනුව, නාගරික ප්රදේශවල කුලිය සාමාන්යයෙන් යෙන් 60,000 සිට 80,000 දක්වා වන අතර එය මුළු ජීවන වියදම්වලින් විශාල කොටසක් වේ. ඔබ ප්රධාන වශයෙන් නිවසේදී උයන්නේ නම් ආහාර වියදම් මසකට යෙන් 20,000 සිට 30,000 දක්වා වන නමුත් නිතර පිටත ආහාර ගන්නා අයට එය යෙන් 40,000 ඉක්මවිය හැක.
ගෘහ භාණ්ඩ හා උපකරණවල පිරිවැය මෙන්ම මහල් නිවාස අලුත්වැඩියා ගාස්තුද එකතු කළ විට, ඔබේ වාර්ෂික වියදම් කොපමණ වේද යන්න නොසලකා හැරීම පහසුය. උපයෝගිතා පිරිවැය සමය සහ භාවිතය අනුව උච්චාවචනය වේ, නමුත් දළ ඇස්තමේන්තුව විදුලිය, ගෑස් සහ ජලය ඒකාබද්ධව යෙන් 10,000 ක් පමණ වේ. සන්නිවේදන වියදම් සහ අනෙකුත් වියදම් එකතු කළ විට, සාමාන්ය මාසික ජීවන වියදම් යෙන් 150,000 සිට 200,000 දක්වා වනු ඇත.
මුදල් ඉතිරි කිරීමේ බලපෑම් සහ එය ඔබේ ජීවන රටාවට ඇති කරන බලපෑම තේරුම් ගැනීමට ප්රධාන කරුණු.
මුදල් ඉතිරි කිරීම ගැන සැලකිලිමත් වීම ඔබේ මුදල් ඉතිරි කරනවා පමණක් නොව, ඔබේ සමස්ත ජීවිතයටද ධනාත්මක බලපෑමක් ඇති කරයි. උදාහරණයක් ලෙස, ඔබ ඔබේ මාසික වියදම් යෙන් 10,000 කින් අඩු කළහොත්, ඔබට වසරකට යෙන් 120,000 ක් සහ වසර පහකින් යෙන් 600,000 ක් ඉතිරි කර ගත හැකිය. මෙම මුදල ගෘහ භාණ්ඩ සහ උපකරණ ප්රතිස්ථාපනය කිරීම, විනෝදාංශ ලුහුබැඳීම හෝ ගමන් කිරීම වැනි දේවල් සඳහා භාවිතා කළ හැකිය.
තවද, ඉතිරිකිරීම් හේතුවෙන් ඔබට වැඩි ඉවත දැමිය හැකි ආදායමක් තිබේ නම්, ඔබට එය අනාගත ඉතුරුම් හෝ ස්වයං ආයෝජනය සඳහා භාවිතා කළ හැකිය. වැදගත් දෙය නම් තබා ගත යුතු දේ සහ කපා දැමිය යුතු දේ ගැන සිතීමයි. ඔබේ වයසට සහ ජීවන රටාවට අනුකූලව ඔබේ වියදම් පුරුදු සමාලෝචනය කිරීමෙන්, එය අධික ලෙස වියදම් නොකර, ඔබේ තෘප්තිමත් මට්ටම අඩු නොකර ඔබේ ගෘහස්ථ මූල්ය කටයුතු වැඩිදියුණු කළ හැකිය. ජනප්රිය ඉතිරිකිරීමේ ශිල්පීය ක්රම සහ උදාහරණ වෙත යොමු වීම ද ඵලදායී විය හැකිය.
ආහාර සඳහා මුදල් ඉතිරි කිරීම: නිවසේ ඉවුම් පිහුම්, සිල්ලර බඩු සාප්පු සවාරි සහ පිටත ආහාර ගැනීම සමාලෝචනය කිරීම.
තනිව ජීවත් වන කෙනෙකුගේ ජීවන වියදම් අතර, ආහාර පිරිවැය යනු ඔබට සුළු දක්ෂතාවයකින් සැලකිය යුතු මුදලක් ඉතිරි කර ගත හැකි ක්ෂේත්රයකි. ඔබ සෑම මසකම වැය කරන මුදල ඔබේ ජීවන රටාව අනුව වෙනස් වේ, නමුත් ඔබ පිටතින් ආහාර ගන්නේ නම් හෝ පහසුව සඳහා වෙළඳසැල් නිතර භාවිතා කරන්නේ නම් මිල ඉක්මනින් වැඩි වේ. අනෙක් අතට, ඔබ නිවසේදී උයන්නේ නම් සහ උපායමාර්ගිකව සාප්පු සවාරි යන්නේ නම්, ඔබ එකම ආහාර ප්රමාණයක් අනුභව කළත් ඔබට පිරිවැය අඩු කර ගත හැකිය. ගෘහ භාණ්ඩ හෝ උපකරණ මිලදී ගැනීමට සාපේක්ෂව, ආහාර සඳහා මුදල් ඉතිරි කිරීමේ බලපෑම් සාමාන්යයෙන් දැකීමට ඉක්මන් වන අතර, එය මුදල් ඉතිරි කිරීම සඳහා හොඳ ආරම්භක ලක්ෂ්යයක් බවට පත් කරයි.
මෙහිදී, නිවසේදී ආහාර පිසින ආකාරය, මිල අඩු අමුද්රව්ය තෝරා ගන්නේ කෙසේද, සුපිරි වෙළඳසැල් සහ පහසුව සඳහා වෙළඳසැල් වලින් උපරිම ප්රයෝජන ගන්නේ කෙසේද සහ පිටත ආහාර ගැනීමේ වියදම් අඩු කර ගන්නේ කෙසේද වැනි නිශ්චිත මුදල් ඉතිරි කිරීමේ උපදෙස් අපි හඳුන්වා දෙන්නෙමු.
නිවසේදී ආහාර පිසීම සඳහා උපදෙස් සහ පිරිවැය අඩු කර ගැනීම සඳහා අමුද්රව්ය තෝරා ගන්නේ කෙසේද.
නිවසේදී ආහාර පිසීම ආහාර සඳහා මුදල් ඉතිරි කර ගැනීමට ජනප්රිය ක්රමයක් වන අතර, ගෘහස්ථ වියදම් සමීක්ෂණවලින් එය ඉතා ඵලදායී බව පෙන්නුම් කරයි. වියදම් අඩු කර ගැනීම සඳහා, යතුර වන්නේ සෘතුමය අමුද්රව්ය සහ විකුණුම් අයිතම තෝරා ගැනීම සහ කල්තියා සැලසුම් කර ඔබට අවශ්ය දේ පමණක් තොග වශයෙන් මිලදී ගැනීමයි.
සිල්ලර බඩු මිලදී ගැනීමේදී, මිල ගණන් සංසන්දනය කර, එළවළු, මස් සහ මාළු වල ආයු කාලය දීර්ඝ කිරීම සඳහා කැටි කිරීමේ ශිල්පීය ක්රම භාවිතා කර, නාස්තිය අඩු කරන්න. ටෝෆු, බිත්තර සහ බෝංචි පැළ මිල අඩු, පෝෂ්යදායී සහ ශීතකරණයක් තුළ ගබඩා කිරීමට පහසුය. කුළුබඩු දක්ෂ ලෙස භාවිතා කිරීමෙන් ඔබට සීමිත අමුද්රව්ය සමඟ වුවද විවිධ රසයන් නිර්මාණය කිරීමට ඉඩ සලසයි, කම්මැලිකම වළක්වන අතර ආහාර පිසීම වඩාත් විනෝදජනක කරයි. ඔබ නිවසේදී ආහාර පිසීමට පුරුදු වූ පසු, පිටත ආහාර ගැනීමට සාපේක්ෂව මසකට යෙන් 10,000 කට වඩා ඉතිරි කර ගත හැකිය.
සුපිරි වෙළඳසැල් සහ පහසුව සඳහා වෙළඳසැල් භාවිතා කිරීම සඳහා උපදෙස්, සහ වට්ටම් සහිත භාණ්ඩ මිලදී ගන්නේ කෙසේද.
සුපිරි වෙළඳසැල්වල බොහෝ විට සතියේ දිනය සහ දවසේ වේලාව අනුව වට්ටම් සහිත අයිතම තිබේ, එබැවින් වසා දැමීමට පෙර හෝ විකුණුම් දිනවල ඉලක්ක කර ගැනීම ඵලදායී වේ. මස්, මාළු සහ සකස් කළ ආහාර විශේෂයෙන් වට්ටම් කර ඇති අතර, කෑමට සූදානම් ආහාර සහ උණු වතුරේ රත් කිරීම පමණක් අවශ්ය වන ශීත කළ ආහාර ද පහසු වේ. පහසුව සඳහා වෙළඳසැල් සමහර විට කල් ඉකුත් වීමේ දිනයට ආසන්න අයිතම සඳහා හෝ නව නිෂ්පාදන හඳුන්වා දෙන විට වට්ටම් ලබා දෙන අතර, ගෘහ භාණ්ඩ සහ ගෘහ භාණ්ඩ අංශ ඇති වෙළඳසැල් ද දැරිය හැකි මිලකට ගෘහ භාණ්ඩ ලබා දිය හැකිය.
තවද, මුදල් රහිත ගෙවීම් සඳහා පොයින්ට් කාඩ්පත් සහ මුදල් ආපසු ගෙවීමේ වැඩසටහන් ඒකාබද්ධ කිරීමෙන් එකම මුළු මුදල සමඟ වුවද ඔබේ වියදම් ඵලදායී ලෙස අඩු කර ගත හැකිය. සාප්පු සවාරි ලැයිස්තුවක් නිර්මාණය කිරීම සහ ආවේගශීලී මිලදී ගැනීම් වැළැක්වීම සඳහා ඔබට අවශ්ය දේ පමණක් මිලදී ගැනීම වැදගත් වේ.
ඔබේ ආහාර ගැනීමේ වියදම් අඩු කර ගැනීම සඳහා උපදෙස් සහ පහසු වට්ටෝරු
පිටතින් ආහාර ගැනීම පහසුය, නමුත් ආහාර වේලක් සඳහා වන පිරිවැය ඉහළ ය, නිතර භාවිතා කිරීම ඔබේ ආහාර වියදම් ඉක්මනින් වැඩි කළ හැකිය. මුදල් ඉතිරි කර ගැනීම සඳහා, ප්රධාන වශයෙන් නිවසේදී ආහාර පිසීම සහ සරල, ඉක්මන් ආහාර සාදා ගන්නේ කෙසේදැයි ඉගෙන ගැනීම නිර්දේශ කෙරේ.
උදාහරණයක් ලෙස, ශීත කළ උඩොන් නූඩ්ල්ස්, එළවළු සහ බිත්තර වලින් සාදන ලද සුප්, නැටෝ සහ බිත්තර සමඟ ෆ්රයිඩ් රයිස්, හෝ ස්නානය කිරීමෙන් පසු ආහාරයට ගත හැකි සීතල පැස්ටා යන සියල්ලම අඩු වියදම් සහ පෝෂ්යදායී වේ. කල්තියා ආහාර පිළියෙළ කිරීම ද ඵලදායී වේ; ඔබ සති අන්තයේ එකවර ආහාර වේල් තුනක් හෝ කිහිපයක් සාදා ශීතකරණයේ හෝ ශීතකරණයේ ගබඩා කරන්නේ නම්, ඔබට සතිය තුළ පිසීමේ කාලය කෙටි කළ හැකිය.
විශේෂ අවස්ථාවන්ට පමණක් ආහාර ගැනීම සීමා කිරීමෙන් පවා ඔබට වසරකට යෙන් දස දහස් ගණනක් ඉතිරි කර ගත හැකි අතර, එමඟින් ඔබට වැඩි ඉවත දැමිය හැකි ආදායමක් ලබා ගත හැකිය.
කාමරය සෙවීම
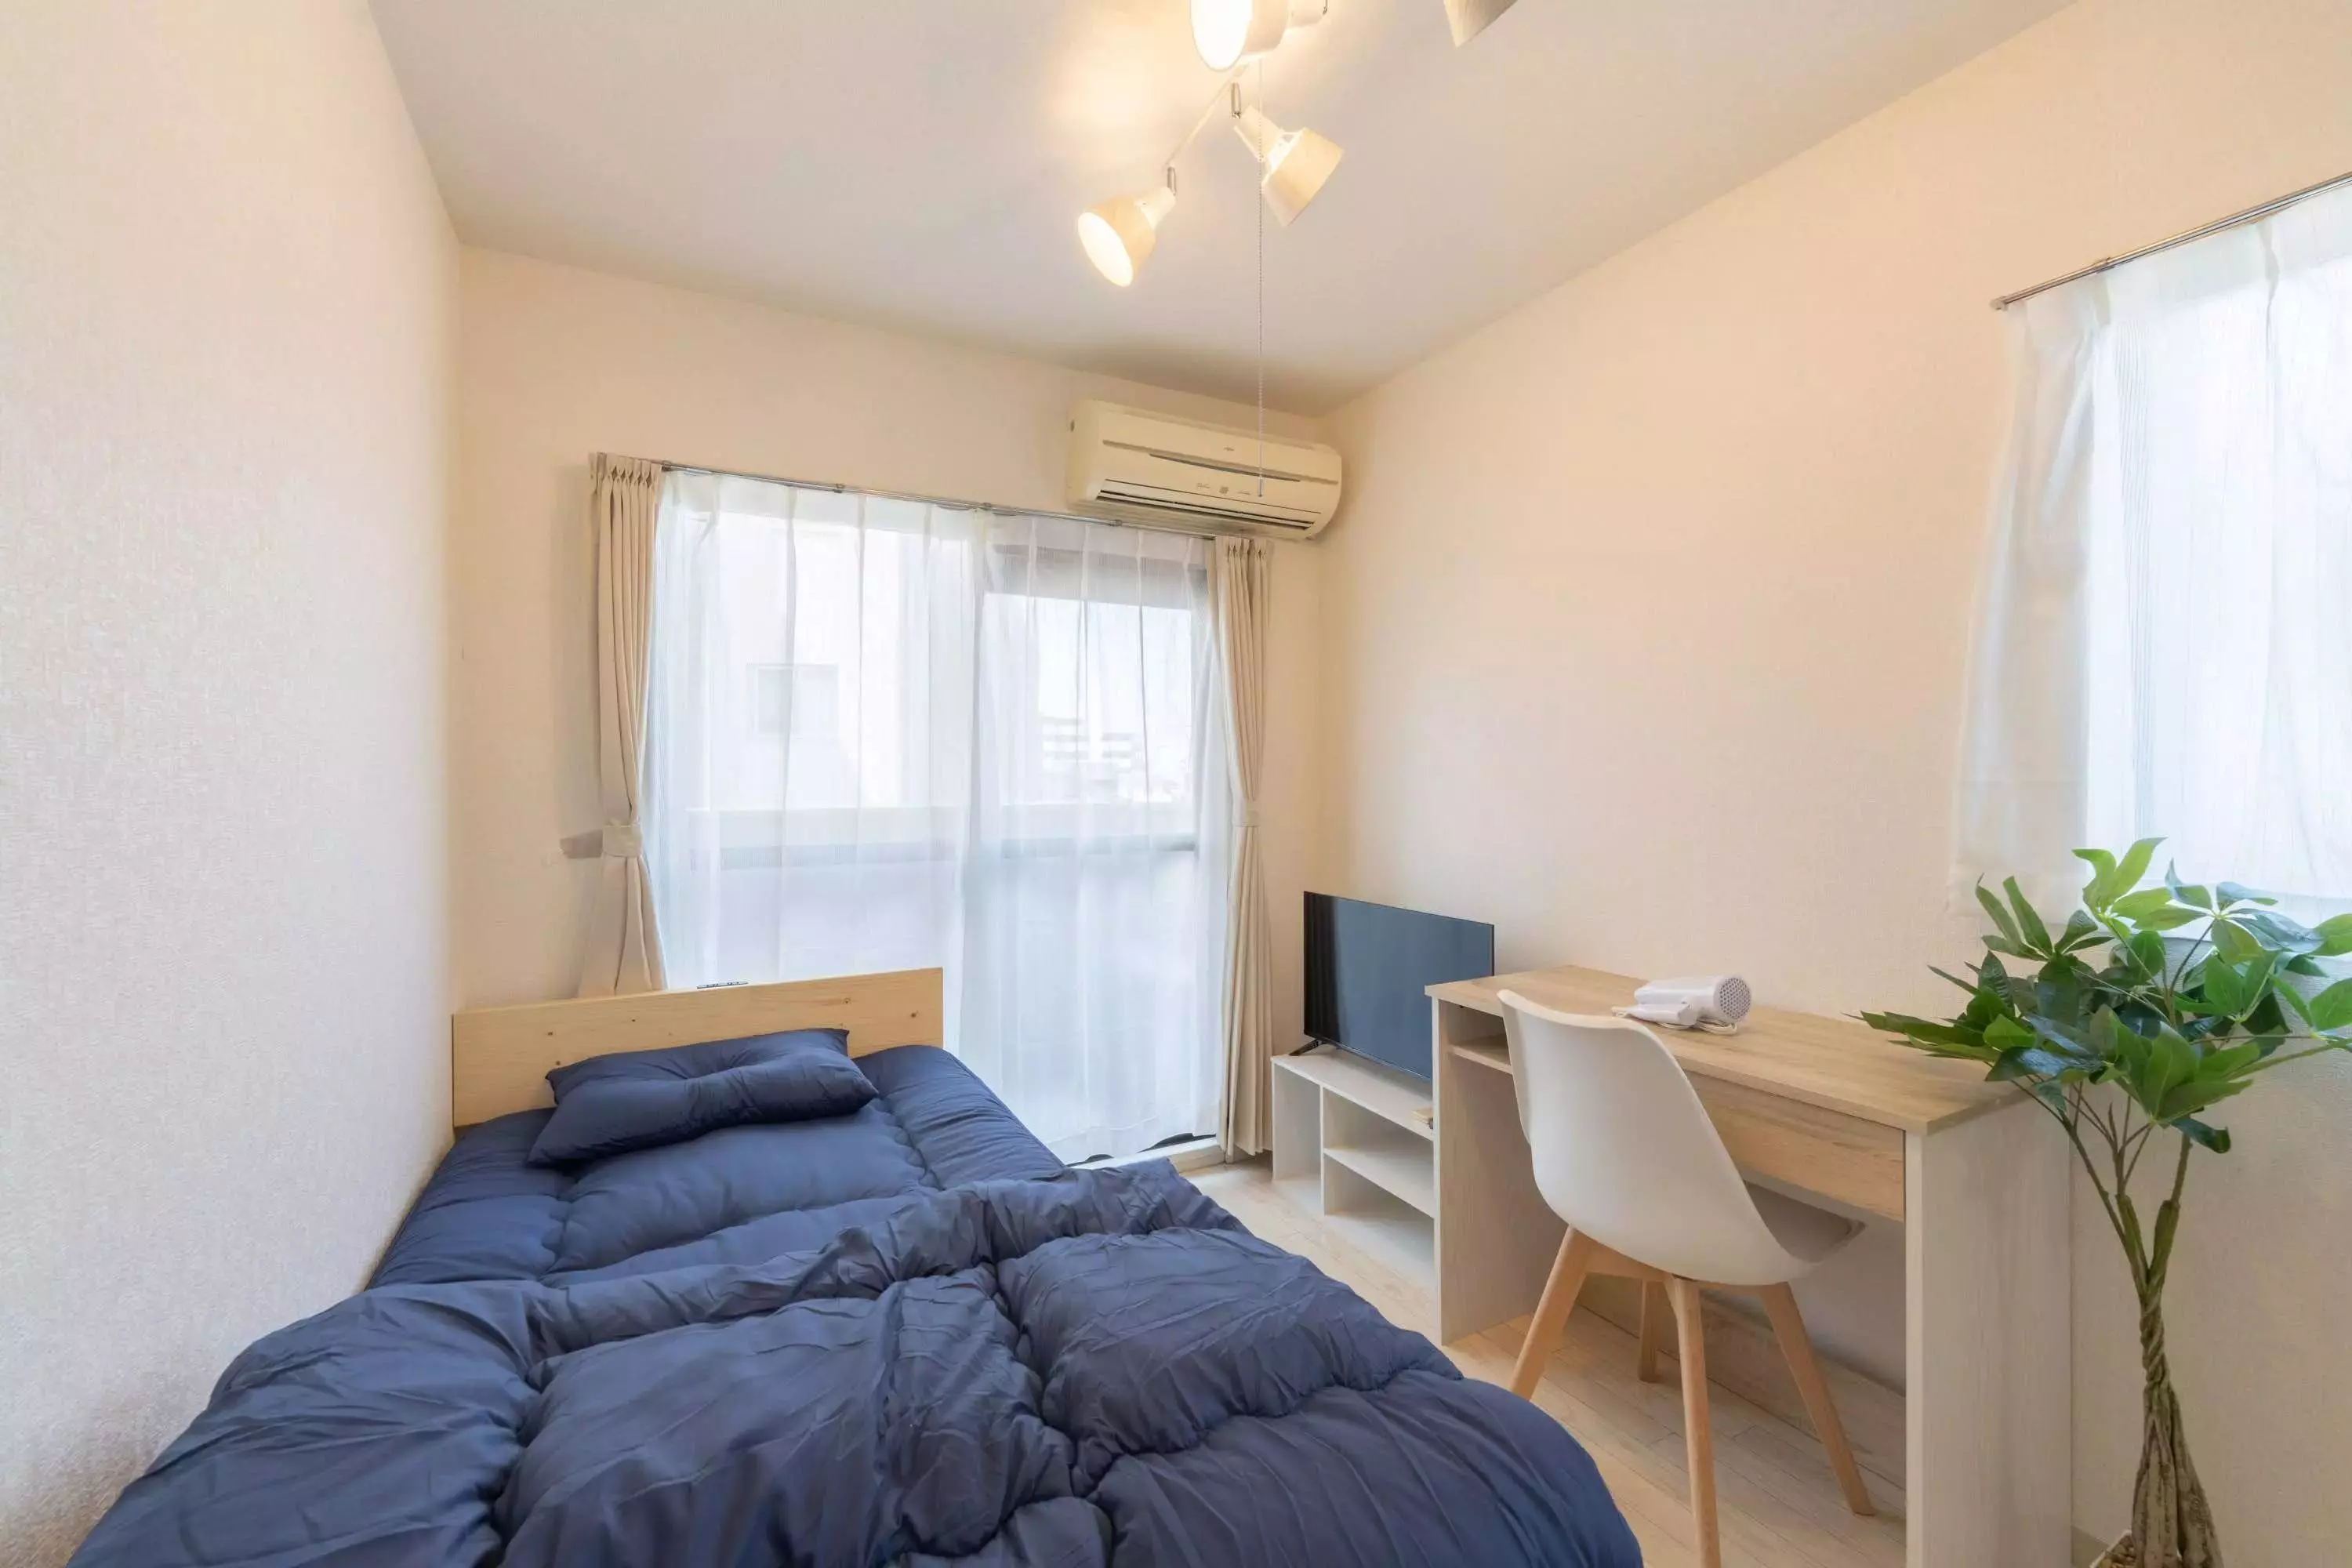
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
උපයෝගිතා සහ සන්නිවේදන වියදම් ඉතිරි කර ගැනීම සඳහා උපදෙස්
තනිව හෝ තනි පුද්ගල නිවාසවල ජීවත් වන අයට, උපයෝගිතා සහ සන්නිවේදන වියදම් ඉතිරි කිරීම ගෘහ මූල්ය කටයුතු වැඩිදියුණු කිරීම සඳහා යතුරයි. ප්රවේශමෙන් භාවිතා කිරීම සහ උපකරණ සැලසුම් කිරීම තුළින් විදුලිය, ගෑස් සහ ජල බිල්පත් සැලකිය යුතු ලෙස අඩු කළ හැකි අතර, කොන්ත්රාත් විස්තර සමාලෝචනය කිරීමෙන් සන්නිවේදන පිරිවැය ද බෙහෙවින් අඩු කළ හැකිය. ගෘහස්ථ සමීක්ෂණ සහ ප්රකාශ හරහා වත්මන් අනුපාත පරීක්ෂා කිරීම සහ ඔබට අවශ්ය සේවාවන් තෝරා ගැනීම වැදගත් වේ. කුඩා වැඩිදියුණු කිරීම් පවා වසරක් පුරා විශාල මිල වෙනසක් ඇති කළ හැකි බැවින්, දැනුවත් උත්සාහයන් ප්රයෝජනවත් වේ.
මෙහිදී, උපයෝගිතා පිරිවැය අඩු කර ගන්නේ කෙසේද, අයවැය සිම් කාඩ්පතක් සහ අන්තර්ජාල සැලැස්මක් තෝරා ගන්නේ කෙසේද සහ ගෘහ උපකරණවල සැකසුම් භාවිතා කරන්නේ කෙසේද වැනි මුදල් ඉතිරි කර ගැනීමට නිශ්චිත ක්රම අපි හඳුන්වා දෙන්නෙමු.
විදුලිය, ගෑස් සහ ජල බිල්පත් අඩු කිරීමට මූලික ක්රම
උපයෝගිතා පිරිවැය අඩු කිරීම සඳහා, පළමු පියවර වන්නේ ඔබේ දෛනික භාවිත පුරුදු සමාලෝචනය කිරීමයි. විදුලිය සඳහා, LED ආලෝකකරණයට මාරු වී ගිම්හානයේදී ඔබේ වායු සමීකරණ උෂ්ණත්වය සෙල්සියස් අංශක 28 ක් සහ ශීත ඍතුවේ දී සෙල්සියස් අංශක 20 ක් දක්වා සකසන්න. ගෑස් සඳහා, ඔබ උණු වතුර භාවිතා කරන වාර ගණන අඩු කිරීම සඳහා ආහාර පිසීම සහ ස්නානය ඒකාබද්ධ කරන්න. ඔබ ස්නානය කරන දින පමණක් තබා ගන්න සහ ටබ් එකක පිඟන් සේදීමෙන් ජලය ඉතිරි කරන්න.
ජලය ඉතිරි කරන ෂවර් හෙඩ්ස් භාවිතා කිරීම ද ජනප්රිය වන අතර එය දිගුකාලීන ඉතිරිකිරීම් සඳහා උපකාරී වේ. මෙම පුරුදු දිගටම කරගෙන යාමෙන්, ඔබට සෑම මසකම යෙන් දහස් ගණනක් සහ සෑම වසරකම යෙන් දස දහස් ගණනක් ඉතිරි කර ගත හැකිය.
සන්නිවේදන පිරිවැය අඩු කර ගැනීම සඳහා අඩු වියදම් සිම්පතක් හෝ අන්තර්ජාල සැලැස්මක් තෝරා ගන්නේ කෙසේද?
ඔබේ සන්නිවේදන වියදම් සමාලෝචනය කිරීම ඔබට සැලකිය යුතු ඉතිරියක් අපේක්ෂා කළ හැකි ක්ෂේත්රයකි. අඩු වියදම් සිම්පතකට මාරු වීමෙන් බොහෝ විට ඔබේ මාසික ගාස්තු අඩකට වඩා අඩු කළ හැකි අතර, ඔබේ භාවිතයට සහ වයස් කාණ්ඩයට ගැලපෙන සැලැස්මක් තෝරා ගැනීම යතුරයි.
ඔබගේ නිවසේ භාවිතය සහ දත්ත පරිමාව මත පදනම්ව අන්තර්ජාල සම්බන්ධතාවයක් තෝරා ගැනීමෙන් නාස්තිය අඩු වේ. ඔබේ කොන්ත්රාත්තුව අලුත් කිරීමට කාලය පැමිණි විට, ව්යාපාර සහ ප්රතිලාභ පර්යේෂණ කර, බහු සමාගම් සංසන්දනය කරන්න. ලියාපදිංචි කිරීමේ සහ අවලංගු කිරීමේ කොන්දේසි කල්තියා පරීක්ෂා කිරීමෙන් පසුව ගැටළු ඇතිවීමේ අවදානම අඩු වේ.
ඔබ ඔබේ ගෘහ උපකරණ භාවිතා කරන ආකාරය සහ සකසන ආකාරය සකස් කිරීමෙන් විදුලි බිල්පත් ඉතිරි කර ගැනීම සඳහා උපදෙස්.
ගෘහ උපකරණවල බල පරිභෝජනය ඒවායේ සැකසුම් සහ ඒවා භාවිතා කරන ආකාරය අනුව බෙහෙවින් වෙනස් වේ. ශීතකරණ සඳහා, ඒවා අධික ලෙස පිරවීමෙන් වළකින්න සහ සමය අනුව උෂ්ණත්ව සැකසුම සකස් කරන්න. රෙදි සෝදන යන්ත්ර සඳහා, විශාල කාණ්ඩවල රෙදි සේදීමට උත්සාහ කරන්න, සහ වියළන කාර්යයේ භාවිතය එක් චක්රයකින් පමණක් අඩු කිරීමෙන් පවා විදුලි පිරිවැය අඩු කළ හැකිය. වායු සමීකරණ සඳහා, පෙරහන් නිතිපතා පිරිසිදු කර කාර්යක්ෂමතාව වැඩි දියුණු කිරීම සඳහා විදුලි පංකාවක් හෝ වායු සංසරණ යන්ත්රයක් ඒකාබද්ධව භාවිතා කරන්න.
තවද, භාවිතයේ නොමැති විට උපකරණ විසන්ධි කිරීමේ පුරුද්ද, පොරොත්තු බලශක්ති පරිභෝජනය අඩු කිරීම සඳහා ඵලදායී වේ. මෙම උපදෙස් තුන ඒකාබද්ධ කිරීමෙන්, ඔබේ උපයෝගිතා බිල්පත් ඉක්මනින් අඩු කිරීමේ ප්රතිඵල ඔබට දැකගත හැකිය.
ස්ථාවර වියදම් සහ ජීවන වියදම් සමාලෝචනය කිරීමෙන් ඔබට ඉතිරි කර ගත හැකිය.
තනිව හෝ තනි පුද්ගල නිවාසවල ජීවත් වන අයගේ වියදම් අඩු කිරීම සඳහා, දෛනික විචල්ය වියදම් පමණක් නොව ස්ථාවර වියදම් ද සමාලෝචනය කිරීම අත්යවශ්ය වේ. ස්ථාවර වියදම් අඩු කළ පසු, ඉතිරිකිරීම් පවත්වා ගත හැකි අතර, ඔබට වාර්ෂිකව කොපමණ මුදලක් ඉතිරි කර ගත හැකිදැයි ඔබ පුදුම විය හැකිය. කුලිය සහ සන්නිවේදන ගාස්තු වැනි දේවල් සඳහා මිල ගණන් කලාපය සහ කාමර තත්ත්වයන් අනුව වෙනස් වේ, එබැවින් හොඳම කොන්ත්රාත්තුව තෝරා ගැනීම වැදගත් වේ. කොන්ත්රාත් සැලසුම් සහ ගෙවීම් ක්රම වෙනස් කිරීම, දායක මුදල් සමාලෝචනය කිරීම, රක්ෂණ වාරික සහ කුලිය වැනි මාසික වියදම් අඩු කිරීමට බොහෝ ක්රම තිබේ.
මෙහිදී, ස්ථාවර වියදම් අඩු කිරීම සඳහා නිශ්චිත කරුණු තුනක් සහ පූර්වාරක්ෂාවන් මෙන්ම, ගෘහස්ථ අයවැය කළමනාකරණය තුළින් සමස්ත ජීවන වියදම් අඩු මට්ටමක තබා ගැනීම සඳහා උපදෙස් අපි හඳුන්වා දෙන්නෙමු.
ඔබේ කොන්ත්රාත් සැලැස්ම සහ ගෙවීම් ක්රමය සමාලෝචනය කිරීමේ ප්රතිලාභ
ඔබේ කොන්ත්රාත් සැලසුම් සමාලෝචනය කිරීමෙන් උපයෝගිතා, සන්නිවේදන වියදම් සහ රක්ෂණ වාරික ඇතුළු පුළුල් පරාසයක ක්ෂේත්රවල ඉතිරිකිරීම් ඇති විය හැක. ඔබේ භාවිතයට නොගැලපෙන මිල අධික සැලැස්මක් දිගටම කරගෙන යාමෙන් අනවශ්ය වියදම් ඇති වේ. සන්නිවේදන සහ රක්ෂණ ගිවිසුම් සඳහා, ගෘහස්ථ වියදම් සමීක්ෂණ සහ කොන්ත්රාත් විස්තර මත පදනම්ව අවශ්ය කොන්දේසි තීරණය කිරීම ඵලදායී වේ.
ඔබේ ගෙවීම් ක්රමය ක්රෙඩිට් කාඩ්පතකට හෝ ලකුණු ත්යාග පිරිනමන මුදල් රහිත ගෙවීම් ක්රමයකට මාරු කිරීමෙන් සැබෑ ඉතිරිකිරීම් සිදු විය හැක. ඔබේ කොන්ත්රාත්තු විස්තර සහ ගෙවීම් නියමයන් නිතිපතා පරීක්ෂා කිරීම, බහු සමාගම් සංසන්දනය කිරීම සහ ඔබට වඩාත් ගැලපෙන එකක් තෝරා ගැනීම වැදගත් වේ.
දායක මුදල්, රක්ෂණ වාරික සහ කුලිය අඩු කරන්නේ කෙසේද සහ සැලකිල්ලට ගත යුතු කරුණු.
දායකත්ව සේවා පහසුයි, නමුත් බහු දායකත්වයන් නිසා මාසිකව ඉහළ පිරිවැයක් දැරීමට සිදු විය හැකියි. ඔබ භාවිතා නොකරන සේවාවන් හෝ ඔබේ අවශ්යතාවලට අදාළ නොවන සැලසුම් අවලංගු කිරීම සලකා බලන්න. ආවරණය සහ මිල සංසන්දනය කිරීමෙන් සහ ඔබේ වයසට සහ ජීවන රටාවට ගැලපෙන පරිදි ඔබේ විකල්ප සමාලෝචනය කිරීමෙන් ඔබට ඔබේ රක්ෂණ බර අඩු කර ගත හැකිය. ඔබේ ලීසිං අලුත් කිරීමට කාලය පැමිණි විට කුලිය සාකච්ඡා කිරීම හෝ නාන කාමර හෝ කාමර තත්වයන් සම්බන්ධයෙන් තරමක් සම්මුතියකට එළඹීමෙන් ලාභදායී දේපලකට යාම ද විකල්ප වේ.
කෙසේ වෙතත්, අවලංගු කිරීම හෝ කොන්ත්රාත් වෙනස්කම් සඳහා දඬුවම් හෝ ගාස්තු අය කළ හැකිය, එබැවින් ගැටළු වළක්වා ගැනීම සඳහා කලින් නියමයන් සහ කොන්දේසි පරීක්ෂා කිරීමට වග බලා ගන්න.
සමස්ත ජීවන වියදම් අඩු කිරීම සඳහා ගෘහස්ථ අයවැයකරණ ශිල්පීය ක්රම
සමස්ත ජීවන වියදම් අඩු කිරීම සඳහා, ඔබේ ආදායම සහ වියදම් නිවැරදිව තේරුම් ගැනීමෙන් ආරම්භ කරන්න. අයවැයකරණ යෙදුම් හෝ මාර්ගගත මූල්ය ලුහුබැඳීමේ මෙවලම් භාවිතා කිරීමෙන් වියදම් ස්වයංක්රීයව වර්ගීකරණය කර සාරාංශ කළ හැකි අතර, අනවශ්ය වියදම් හඳුනා ගැනීම පහසු කරයි. ස්ථාවර සහ විචල්ය වියදම් අතර සමබරතාවය ගැන සැලකිලිමත් වන්න, සහ ඔබට මුදල් ඉතිරි කර ගත හැකි ක්ෂේත්ර වැඩිදියුණු කිරීමට ප්රමුඛත්වය දෙන්න.
මාසික වියදම් ඉලක්ක සහ අයවැය සකස් කිරීම සහ ඔබට නිදහසේ වියදම් කිරීමට කොපමණ මුදලක් තිබේදැයි දැන ගැනීම ද වැදගත් වේ. මේ ආකාරයෙන් ඔබේ මූල්ය කටයුතු අඛණ්ඩව කළමනාකරණය කිරීමෙන්, ඔබට ඔබේ ජීවන වියදම් ප්රශස්ත කර ගත හැකි අතර ඒ සමඟම ඔබේ ඉතුරුම් වැඩි කර ගත හැකි අතර, එමඟින් අනාගතය සඳහා වැඩි මනසේ සාමයක් ඇති වේ.
ඔබේ ජීවන පරිසරය ගෙනයාමෙන් හෝ සමාලෝචනය කිරීමෙන් මුදල් ඉතිරි කර ගැනීමට ක්රම
ස්ථාවර වියදම් අඩු කිරීමේ කොටසක් ලෙස, ඔබේ ජීවන පරිසරය මාරු කිරීම හෝ වෙනස් කිරීම විකල්පයකි. අඩු කුලියක් සහිත ප්රදේශයක් හෝ කාමරයක් තෝරා ගැනීමෙන් ඔබට වාර්ෂිකව සැලකිය යුතු මුදලක් ඉතිරි කර ගත හැකිය. තනි පුද්ගල මහල් නිවාස ජනප්රිය සහ ඉතා තරඟකාරී වේ, එබැවින් ඔබේ කොන්දේසි සහ වේලාව මත පදනම්ව උපායමාර්ගිකව සෙවීම වාසිදායක වේ. නාන කාමරය සහ අනෙකුත් පහසුකම් සඳහා අවශ්යතා අවම කිරීම ද මිල අඩු කරනු ඇත. මාරුවීම සඳහා මූලික පිරිවැය ඇතුළත් විය හැකිය, එබැවින් ඔබේ වර්තමාන ජීවන රටාව සමඟ පිරිවැය සංසන්දනය කර සමස්ත තීරණයක් ගැනීම වැදගත් වේ.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
ඉතිරි කිරීමේ මානසිකත්වයක් පවත්වා ගැනීම සහ පුරුදු ඇති කර ගැනීම සඳහා උපදෙස්
ඔබ තාවකාලික උත්සාහයක් පමණක් කරන්නේ නම් මුදල් ඉතිරි කිරීම අඩු ඵලදායී වේ; එය ඔබේ ජීවිතයේ පුරුද්දක් බවට පත් කර ගැනීම වැදගත් වේ. තනි පුද්ගල පවුල් සඳහා පවා, ඔබට සෑම මසකම කොපමණ මුදලක් ඉතිරි කර ගත හැකිද යන්න ප්රමාණනය කිරීමෙන් ඔබේ උත්සාහයේ ප්රතිඵල දැකීම පහසු වේ. යථාර්ථවාදී නොවන ඉතිරිකිරීම තිරසාර නොවන අතර ආතතිය හා කනස්සල්ලට හේතු විය හැක, එබැවින් ඔබේ දෛනික ජීවිතයේ අවම වශයෙන් එක් ප්රීතිමත් දෙයක් ඉතිරි කිරීමට ක්රම සොයා ගැනීම අවශ්ය වේ. ජනප්රිය ඉතිරිකිරීමේ ශිල්පීය ක්රම සහ අදාළ සේවාවන් වෙත යොමු කිරීමෙන් සහ ඔබේ වයසට සහ ජීවන රටාවට ගැලපෙන සැලැස්මක් තෝරා ගැනීමෙන්, ඔබට යම් නම්යශීලී බවක් පවත්වා ගනිමින් ඉතිරි කිරීම දිගටම කරගෙන යා හැකිය.
මෙහිදී, අපි සාක්ෂාත් කරගත හැකි ඉලක්ක තැබීම සඳහා ක්රම හඳුන්වා දෙන්නෙමු, ප්රතිඵල දෘශ්යමාන කිරීම සඳහා අයවැයකරණ යෙදුම් සහ වෙනත් මෙවලම් භාවිතා කරන්න, සහ ඔබේ ජීවිතය පිළිබඳ ඉහළ මට්ටමේ තෘප්තියක් පවත්වා ගන්න.
ඔබට යථාර්ථවාදීව ඇලී සිටිය හැකි ඉලක්ක තබා ගන්නේ කෙසේද සහ සැලසුම් නිර්මාණය කරන්නේ කෙසේද.
මුදල් ඉතිරි කිරීම පුරුද්දක් කර ගැනීම සඳහා, යථාර්ථවාදී සහ පැහැදිලි ඉලක්ක තැබීම වැදගත් වේ. උදාහරණයක් ලෙස, "මාසික ජීවන වියදම් යෙන් 10,000 කින් අඩු කරන්න" හෝ "ආහාර වියදම් යෙන් 20,000 ට අඩුවෙන් තබා ගන්න" වැනි නිශ්චිත සංඛ්යා සකසන්න. ඉන්පසු, සැලැස්මක් නිර්මාණය කිරීමේදී, ඔබ කොපමණ වාරයක් උයන්නේද සහ සාප්පු සවාරි යන්නේද, සහ ඔබ විදුලිය සහ ජලය භාවිතා කරන ආකාරය වැනි ඔබේ දෛනික පුරුදු සමාලෝචනය කරන්න. ඔබ ඔබේ අයවැය ඉක්මවා යාමට ආසන්න නම්, එය කලින් සකස් කරන්න, ඉදිරියට යාමේ යතුර වන්නේ ඔබේ මුල් ජීවන තත්ත්වයෙන් වැඩි වෙනසක් දැනීම වළක්වා ගැනීමයි.
ඔබේ ඉතිරිකිරීමේ ප්රතිඵල දැනීමට ගෘහස්ථ අයවැය යෙදුම් භාවිතා කරන්නේ කෙසේද?
ඔබගේ ඉතිරි කිරීමේ උත්සාහයන්හි ප්රතිඵල දැකීම අභිප්රේරණය පවත්වා ගැනීමට උපකාරී වේ. ගෘහස්ථ අයවැය යෙදුමක් භාවිතා කිරීම ඔබේ වියදම් සහ ආදායම ස්වයංක්රීයව වර්ගීකරණය කරන අතර, ප්රස්ථාර සහ අනෙකුත් දෘශ්ය භාවිතයෙන් ඔබේ ඉතුරුම් සහ අයවැයේ ප්රගතිය පුළුල් ලෙස පරීක්ෂා කිරීමට ඔබට ඉඩ සලසයි. මාසික සංසන්දනයන් සහ කාණ්ඩ පදනම් කරගත් විශ්ලේෂණයන් මඟින් අනවශ්ය වියදම් සහ වැඩිදියුණු කිරීම සඳහා ක්ෂේත්ර පැහැදිලිව හඳුනා ගනී. ඊට අමතරව, සමහර ජනප්රිය සේවාවන් ඔබ යෙදුම සඳහා ලියාපදිංචි වන විට ලකුණු සහ කූපන් පත් ලබා දෙන අතර, ඒවා ක්ෂණික ඉතුරුම් ලබා ගැනීම සඳහා සාප්පු සවාරි සහ ආහාර ගැනීම සඳහා භාවිතා කළ හැකිය.
ඔබේ ජීවිතය පිළිබඳ ඉහළ තෘප්තියක් පවත්වා ගනිමින් මුදල් ඉතිරි කිරීමෙන් සතුටක් ලැබීමට උපදෙස්.
දිගු කාලීනව අරපිරිමැස්මෙන් යුත් ජීවන රටාවක් පවත්වා ගැනීම සඳහා, ඔබේ ජීවන තත්ත්වය පහත වැටීම වළක්වා ගැනීමට ක්රම සොයා ගත යුතුය. නොමිලේ සිදුවීම්වලට සහභාගී වීම හෝ වෙනදාට වඩා වෙනස් අමුද්රව්ය සමඟ ආහාර පිසීම භුක්ති විඳීම වැනි කුඩා වෙනස්කම් ඔබේ ජීවිතයට වර්ණවත් කළ හැකිය. ඔබ හෝ ඔබේ පවුලේ අය සැමවිටම අවශ්ය කර ඇති දේවල් හෝ අත්දැකීම් සඳහා ඔබ ඉතිරි කරන මුදලින් යම් ප්රමාණයක් භාවිතා කිරීමෙන් ඔබේ ජයග්රහණය පිළිබඳ හැඟීම වැඩි වේ. නිදහස් චින්තනයක් සහිත ප්රවේශයක් සහිත ක්රීඩාවක් බවට ඉතිරි කිරීම සහ එය අඩු බරක් බවට පත් කිරීම දිගුකාලීන සාර්ථකත්වයේ රහසයි.
ඇත්තටම මුදල් ඉතිරි කරන තනිව ජීවත් වන පුද්ගලයින්ගේ උදාහරණ.
මුදල් ඉතිරි කිරීම පුද්ගලයාගෙන් පුද්ගලයාට වෙනස් වේ, නමුත් සැබෑ ජීවිතයේ සාර්ථක කතා දෙස බැලීමෙන් එය දෘශ්යමාන කිරීම පහසු කරයි. මෙය තනි පුද්ගල පවුල් සඳහා විශේෂයෙන් උපකාරී වේ, මන්ද එය සෑම මසකම කොපමණ මුදලක් ඉතිරි කර ඇත්ද සහ කුමන අයිතම අඩු කර ඇත්ද යන්න සංඛ්යා වලින් පෙන්නුම් කරයි. තනිව ජීවත් වන අතරතුර ජීවන වියදම් සැලකිය යුතු ලෙස අඩු කර ගත් පුද්ගලයින් දිගු කාලයක් පුරා තම ගෘහ අයවැය නිරන්තරයෙන් සමාලෝචනය කර ජීවන රටා පුරුදු වැඩිදියුණු කර ඇත.
මෙහිදී, මාසික වියදම් යෙන් 30,000 කින් අඩු කිරීම, නිවසේ ආහාර පිසීම සහ ආහාර පිළියෙල කිරීම හරහා ආහාර පිරිවැය අඩකින් අඩු කරන ජීවන රටාවක් සහ ස්ථාවර වියදම් සමාලෝචනය කිරීමෙන් වාර්ෂිකව යෙන් 100,000 කට වඩා ඉතිරි කිරීමේ අවස්ථා පිළිබඳ උදාහරණ අපි හඳුන්වා දෙන්නෙමු. ඔබේ වයසට සහ ජීවන රටාවට ගැලපෙන ක්රමයක් තෝරා ගැනීමට කරුණාකර මෙය යොමුවක් ලෙස භාවිතා කරන්න.
මාසික වියදම් යෙන් 30,000 කින් අඩු කරගත් අයෙකුගෙන් මුදල් ඉතිරි කිරීමේ උපදෙස්.
මසකට කුලිය යෙන් 5,000 කින් අඩු කිරීම, උපයෝගිතා වියදම් යෙන් 2,000 කින් අඩු කිරීම සහ සන්නිවේදන වියදම් යෙන් 3,000 කින් අඩු කිරීම සඳහා මම සාර්ථකව සාකච්ඡා කළෙමි. අඩුවෙන් ආහාර ගැනීමෙන් සහ නිතර ආහාර පිසීමෙන් මම ආහාර සඳහා යෙන් 10,000 ක් ඉතිරි කළෙමි. තවද, මසකට යෙන් 2,000 ක් ඉතිරි කර ගැනීම සඳහා මගේ දායකත්ව සේවාවන් විධිමත් කළ අතර, දෛනික අවශ්යතා තොග වශයෙන් මිලදී ගැනීමෙන් සහ ලකුණු ත්යාග භාවිතා කිරීමෙන් තවත් යෙන් 2,000 ක් ඉතිරි කළෙමි. මෙම උත්සාහයන් ඒකාබද්ධ කිරීමෙන්, මම යෙන් 30,000 ක මුළු වියදම් අඩු කිරීමක් ලබා ගත්තෙමි. තමන්ගේම ජීවිතයට අදාළ සෑම වියදමක්ම සමාලෝචනය කිරීමෙන් සැලකිය යුතු ප්රතිඵල අත්කර ගත හැකි ආකාරය පිළිබඳ මෙය හොඳ උදාහරණයකි.
නිවසේදී ආහාර පිසීමෙන් සහ කල්තියා ආහාර පිළියෙළ කිරීමෙන් ආහාර වියදම් අඩකින් අඩු කරන ජීවන රටාවක්.
කාර්යබහුල කාලසටහන් නිසා සතිය තුළ නිතර එළිමහනේ ආහාර ගත් අය සති අන්තයේ කල්තියා ආහාර පිළියෙළ කිරීමට පුරුදු වී සිටිති. සුපිරි වෙළඳසැල් අලෙවියෙන් ප්රයෝජන ගැනීමෙන් සහ සෘතුමය හෝ වට්ටම් සහිත අමුද්රව්ය තෝරා ගැනීමෙන්, ඔවුන් පිරිවැය අඩු කර ගන්නා අතර පිසීමේ කාලය අඩු කරයි. ඔවුන් තම සූදානම් කළ ආහාර සඳහා කැටි කිරීම භාවිතා කරයි, එබැවින් සතියේ දිනවල ආහාර රත් කිරීමෙන් සූදානම් වේ. එළිමහනේ ආහාර ගැනීම සතියකට වරක් දක්වා අඩු කිරීමෙන් සහ ගෙදර ආහාර පිසීම සම්මතයක් බවට පත් කිරීමෙන්, ඔවුන්ගේ මාසික ආහාර වියදම් යෙන් 40,000 සිට යෙන් 20,000 දක්වා පහත වැටී ඇත. මෙම ක්රමය ජනප්රිය වන්නේ එය අඩු බරක් වන අතර වැඩි නිදහස් කාලයක් සඳහා ඉඩ සලසන බැවිනි.
ස්ථාවර වියදම් සමාලෝචනය කිරීමෙන් වසරකට යෙන් 100,000 කට වඩා ඉතිරි කිරීමේ උදාහරණ.
මගේ ස්මාර්ට් ජංගම දුරකථනය අයවැය සිම් කාඩ්පතකට මාරු කිරීමෙන් වසරකට යෙන් 30,000 ක්, මගේ අන්තර්ජාල සැලැස්ම වෙනස් කිරීමෙන් යෙන් 12,000 ක් සහ මගේ විදුලිය සහ ගෑස් එකතු කිරීමෙන් වසරකට යෙන් 8,000 ක් ඉතිරි කර ගත්තා. තවද, මම අනවශ්ය රක්ෂණ ඔප්පු අවලංගු කළ අතර, මගේ වාර්ෂික වියදම් යෙන් 40,000 කින් සාර්ථකව අඩු කර ගත්තා. සමස්තයක් වශයෙන්, මම වසරකට යෙන් 100,000 කට වඩා ඉතිරි කර ගත්තා, එය මගේ මුල් වියදම්වලට සාපේක්ෂව සැලකිය යුතු දියුණුවකි.
මට අවශ්ය ගෘහ භාණ්ඩ මිලදී ගැනීමට හෝ ගමන් වියදම් සඳහා මා ඉතිරි කළ මුදල් භාවිතා කිරීමට මට හැකි විය. ස්ථාවර පිරිවැය සමාලෝචනය කිරීම දිගු කාලීන බලපෑමක් ඇති කරයි, එබැවින් ඔබේ දායකත්ව විස්තර සහ කොන්ත්රාත් නියමයන් නිතිපතා පරීක්ෂා කිරීම වැදගත් වේ.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
සාරාංශය | තනිව ජීවත් වන අතරතුර මුදල් ඉතිරි කිරීමෙන් ඔබට වැඩි මූල්ය නිදහසක් සහ ඉතිරිකිරීමක් ලැබෙනු ඇත.
තනි පුද්ගලයෙකු ලෙස හෝ තනි පුද්ගල නිවසක මුදල් ඉතිරි කිරීම ස්ථාවර වියදම් සමාලෝචනයක් සමඟ කුඩා දෛනික ගැලපීම් ඒකාබද්ධ කිරීමෙන් සාක්ෂාත් කරගත හැකිය. මෙම ලිපියේ හඳුන්වා දී ඇති ක්රම වයස හෝ ජීවන රටාව නොසලකා ඔබේ ජීවිතයට ඇතුළත් කිරීම පහසුය. ආහාර, උපයෝගිතා, සන්නිවේදන වියදම් සහ කුලිය වැනි ප්රධාන වියදම් වැඩිදියුණු කිරීමෙන්, ඉතුරුම්, විනෝදාංශ සහ ඔබට අවශ්ය දේවල් සඳහා වියදම් කිරීමට ඔබට වැඩි මුදලක් ලැබෙනු ඇත, වැඩි මූල්ය නිදහසක් නිර්මාණය කරයි. කරදර අඩු කර ගනිමින් ඔබට කොපමණ මුදලක් ඉතිරි කර ගත හැකිද යන්න ප්රමාණනය කර නිදහස් ජීවන රටාවක් සඳහා ඉලක්ක කරන්න.
මෙන්න, අපි සම්පූර්ණ ලිපියේ ප්රධාන කරුණු සමාලෝචනය කර අදම ඔබට භාවිතා කිරීම ආරම්භ කළ හැකි මුදල් ඉතිරි කිරීමේ උපදෙස් කිහිපයක් නැවත තහවුරු කරන්නෙමු.
මුදල් ඉතිරි කිරීමේ උපදෙස් සහ එය ආරම්භ කරන්නේ කෙසේද යන්න මෙම ලිපියෙන් හඳුන්වා දී ඇත.
මුදල් ඉතිරි කිරීමේ පළමු පියවර වන්නේ ඔබේ ජීවන වියදම්වල බිඳවැටීම නිවැරදිව තේරුම් ගැනීමයි. ගෘහස්ථ අයවැය පොතක හෝ අයවැය යෙදුමක ඔබේ වියදම් ලියාපදිංචි කිරීම ඔබේ වියදම් පුළුල් ලෙස සමාලෝචනය කිරීමට සහ ගැටළු සහ වැඩිදියුණු කිරීම සඳහා ක්ෂේත්ර හඳුනා ගැනීමට උපකාරී වේ. ඉන්පසු, කුලිය සහ සන්නිවේදන ගාස්තු වැනි ස්ථාවර වියදම් සමාලෝචනය කරන්න, ඉන්පසු ආහාර සහ උපයෝගිතා වැනි විචල්ය වියදම් අඩු කිරීම සඳහා කටයුතු කරන්න. නිවසේදී ආහාර පිසීම, වට්ටම් සහිත නිෂ්පාදන භාවිතා කිරීම, අඩු වියදම් සිම් කාඩ්පතකට මාරු වීම සහ උපකරණවල බලශක්ති ඉතිරිකිරීමේ සැකසුම් සැකසීම වැනි ඉතා ඵලදායී ක්රමවලට ප්රමුඛත්වය දීම කාර්යක්ෂම වේ. ඉලක්කගත මුදලක් සහ කාල රාමුවක් සැකසීම දිගු කාලීනව ඔබේ අභිප්රේරණය පවත්වා ගැනීමට ද උපකාරී වේ.
අදම භාවිතා කිරීම ආරම්භ කළ හැකි, තනිව ජීවත් වීම සඳහා මුදල් ඉතිරි කිරීමේ උපදෙස් කිහිපයක් මොනවාද?
ඔබේ එදිනෙදා පුරුදු සමාලෝචනය කිරීමෙන් මුදල් ඉතිරි කිරීම අදම ආරම්භ කළ හැකිය. පැරණි පුරුදු වලින් පැන නගින අනවශ්ය වියදම් සහ නාස්තිය අඩු කිරීම සඳහා සාප්පු යෑමට පෙර ඔබට අවශ්ය දේ ලැයිස්තුවක් සාදන්න. පොරොත්තු බලශක්ති පරිභෝජනය අඩු කිරීම සඳහා ඔබේ වායු සමීකරණ යන්ත්රයේ සහ ආලෝකකරණයේ සැකසුම් සකස් කරන්න. අඩුවෙන් ආහාර ගැනීමෙන් සහ සරල ඉවුම් පිහුම් සහ ආහාර පිළියෙල කිරීම ඇතුළත් කිරීමෙන් ඔබට ඕනෑම වේලාවක ප්රතිඵල දැකීමට පටන් ගත හැකිය. ඔබේ ශීතකරණය සහ ගබඩා අවකාශය සංවිධානය කිරීම ආහාර නාස්තිය සහ අනුපිටපත් මිලදී ගැනීම් වැළැක්වීම සඳහා ද ඵලදායී වේ. ඔබ ඉතිරි කරන මුදල් ස්වයං-ආයෝජනය, විනෝදාංශ හෝ ඔබට සැමවිටම අවශ්ය අයිතම සඳහා භාවිතා කළ හැකි අතර එමඟින් ඉතිරි කිරීම දිගටම කරගෙන යාම පහසු වේ.