२,१०,००० येन खुद आम्दानी भएको व्यक्तिको लागि उचित भाडा कति हो?
२,१०,००० येनको खुद आम्दानीमा एक्लै बस्ने व्यक्तिको लागि, भाडा उनीहरूको आर्थिक कल्याणलाई असर गर्ने सबैभन्दा महत्त्वपूर्ण कारक हो। यदि भाडा धेरै उच्च छ भने, पैसा बचत गर्न र अप्रत्याशित खर्चहरू सामना गर्न गाह्रो हुन्छ। अर्कोतर्फ, यदि यो धेरै कम छ भने, तिनीहरू आफ्नो बस्ने वातावरणसँग असन्तुष्ट हुन सक्छन्।
यहाँ, हामी भाडाको लागि सामान्यतया स्वीकृत दिशानिर्देशहरू व्यवस्थित गर्नेछौं र २१०,००० येनको खुद आम्दानी भएको व्यक्तिको लागि विचार गर्नुपर्ने वास्तविक भाडा स्तर र बुँदाहरूको विस्तृत व्याख्या प्रदान गर्नेछौं।
किन भाडालाई "तपाईंको घर लैजाने तलबको एक तिहाइ" भनिन्छ?
प्रायः भनिन्छ कि "आदर्श रूपमा, भाडा तपाईंको घर लैजाने तलबको एक तिहाइ भन्दा बढी हुनु हुँदैन," र यो किनभने यो तपाईंको समग्र जीवनयापन खर्चमा सन्तुलन कायम राख्नको लागि एक राम्रो दिशानिर्देश हो। यदि तपाईंले आफ्नो घर लैजाने तलबको लगभग एक तिहाइ भाडामा छुट्याउनुभयो भने, बाँकी लगभग १४०,००० येनले खाना, उपयोगिताहरू, सञ्चार लागत, दैनिक आवश्यकताहरू, सामाजिक खर्च, बचत, आदि कभर गर्नेछ। यो विनियोजनको साथ, अत्यधिक कटौती नगरी न्यूनतम बचत रकम सुरक्षित गर्न सजिलो हुन्छ।
यसबाहेक, घर जग्गा भाडामा लिने व्यक्तिको स्क्रिनिङमा, "भाडा तपाईंको घर टेक-होम भुक्तानीको लगभग ३०% हुनुपर्छ" लाई प्रायः दिशानिर्देशको रूपमा प्रयोग गरिन्छ, जसको व्यावहारिक फाइदा भनेको स्क्रिनिङ पास गर्न सजिलो बनाउनु हो। यद्यपि, यो मापदण्ड केवल एक औसत हो, र उच्च निश्चित खर्च भएकाहरू वा पैसा बचत गर्न प्राथमिकता दिनेहरूले आफ्नो भाडा अझ घटाउने विचार गर्नुपर्नेछ।
२,१०,००० येनको खुद आम्दानी भएको व्यक्तिको लागि, उपयुक्त भाडा ६०,००० देखि ७०,००० येन हो।
यदि तपाईंको घर लैजाने तलब २१०,००० येन छ भने, यथार्थपरक भाडा बजेट लगभग ६०,००० देखि ७०,००० येन हुनेछ। ७०,००० येन तपाईंको घर लैजाने तलबको लगभग एक तिहाइ हो, जुन तपाईंको जीवनस्तरमा उल्लेखनीय कमी नल्याएर जीवनयापनको लागि माथिल्लो सीमा हो। अर्कोतर्फ, यदि तपाईंले यसलाई ६०,००० येन दायरामा राख्न सक्नुहुन्छ भने, तपाईंसँग मासिक बचत वा मनोरञ्जन खर्चको लागि थप ठाउँ हुनेछ।
७०,००० येनको भाडामा, तपाईंले भवनको उमेर र स्टेशनबाट दूरी समायोजन गरेर टोकियो महानगरीय क्षेत्रमा स्टुडियो अपार्टमेन्ट वा १ हजार अपार्टमेन्टहरू फेला पार्न सक्नुहुन्छ। यद्यपि, यदि तपाईंसँग धेरै अन्य निश्चित खर्चहरू (सञ्चार शुल्क, बीमा, सदस्यता, आदि) छन् भने, तपाईंको भाडा ६०,००० येनको आसपास राख्नु सुरक्षित हुन्छ। आफ्नो भाडा सेट गर्दा, तपाईंको हालको जीवनशैली मात्र नभई भविष्यको सर्ने खर्च र जीवनका घटनाहरूलाई पनि विचार गर्नु महत्त्वपूर्ण छ।
आवास भत्ता/भाडा अनुदान प्रदान गरिने परिस्थितिहरूको बारेमा कसरी सोच्ने?
आवास भत्ता वा भाडा अनुदान प्रदान गर्दा, तपाईंले आफ्नो भाडा निर्धारण गर्ने तरिकामा थोरै परिवर्तन हुन्छ। उदाहरणका लागि, यदि तपाईंले प्रति महिना २०,००० येनको भाडा अनुदान प्राप्त गर्नुभयो भने, तपाईंको वास्तविक बोझ ७०,००० येन भए पनि, यो ५०,००० येन दायरामा भाडा जस्तो महसुस हुनेछ। त्यसकारण, अनुदान रकमलाई ध्यानमा राखेर तपाईंले आफ्नो भाडा थोरै बढाउन छनौट गर्न सक्नुहुन्छ।
यद्यपि, यो कुरा ध्यान दिनु महत्त्वपूर्ण छ कि भविष्यमा आवास भत्ताहरू जारी रहने ग्यारेन्टी छैन। यदि जागिर परिवर्तन, स्थानान्तरण, वा प्रणाली परिवर्तनको कारणले भत्ता बन्द गरियो भने, भाडाको बोझ अचानक धेरै भारी हुने जोखिम हुन्छ। त्यसकारण, आवास भत्ता समावेश भए पनि, अनुदान बन्द भए पनि तपाईं भाडा तिर्न सक्नुहुन्छ कि भनेर विचार गर्नु महत्त्वपूर्ण छ। यसले दीर्घकालीन रूपमा आवासको सुरक्षित छनोटमा नेतृत्व गर्नेछ।
भाडा धेरै बढाइएमा हुन सक्ने जोखिमहरू
यदि तपाईंको घर लैजाने तलब २१०,००० येन छ र तपाईंको भाडा ८०,००० येन वा सोभन्दा बढी छ भने, तपाईंले सम्भवतः कम आर्थिक छुट पाउनुहुनेछ। तपाईंको आम्दानीको उच्च अनुपात भाडामा जानुको अर्थ तपाईंले खाना र मनोरञ्जन खर्चमा कटौती गर्नुपर्नेछ, जसले गर्दा समग्र जीवन सन्तुष्टिमा सजिलै कमी आउन सक्छ। यसबाहेक, यदि तपाईं पैसा बचत गर्न असमर्थ रहनुभयो भने, तपाईं अप्रत्याशित खर्च वा सर्ने आवश्यकताको सामना गर्न असमर्थ हुने जोखिममा हुनुहुन्छ।
विशेष गरी सावधान रहनुपर्ने एउटा ढाँचा भनेको सुरुमा तिर्न सकिने ठाउँ हो, तर पछि चीजहरू गाह्रो हुन्छन्। सर्ने बित्तिकै, प्रारम्भिक खर्चको रिबाउन्ड प्रभावको कारणले गर्दा तपाईं बढी मितव्ययी हुनुहुनेछ, तर समय बित्दै जाँदा, खर्च बढ्दै जान्छ। यदि तपाईंको घर लैजाने तलब २१०,००० येन छ भने, तपाईंको भाडालाई उचित दायरा भित्र राख्नु र तपाईंलाई लामो अवधिमा स्थिर रूपमा बाँच्न अनुमति दिने निर्णयहरूलाई प्राथमिकता दिनु महत्त्वपूर्ण छ।
[भाडा बाहेक २१०,००० येनको खुद आम्दानीको लागि जीवनयापन खर्च सिमुलेशन]
यदि तपाईं २१०,००० येनको खुद आम्दानीमा एक्लै बस्दै हुनुहुन्छ भने, तपाईंले तिर्ने भाडाको रकमले तपाईंको वित्तीय स्थिरतालाई धेरै असर गर्नेछ। उही आम्दानी भए पनि, तपाईंले बचत गर्न सक्ने रकम र तपाईंको दैनिक तनावको स्तर तपाईंको भाडा ५०,००० येन हो वा ९०,००० येन हो भन्ने आधारमा पूर्ण रूपमा फरक हुनेछ।
यहाँ, हामी भाडा स्तरको आधारमा जीवनयापन खर्चको नक्कल गर्छौं र कुन स्तरको भाडामा बस्न सहज छ भन्ने कुराको यथार्थपरक र ठोस व्याख्या प्रदान गर्छौं।
यदि तपाईंको भाडा ५०,००० येन छ भने | तपाईं पैसा बचत गर्न सक्नुहुन्छ र आरामसँग बस्न सक्नुहुन्छ।
यदि तपाईंले आफ्नो भाडा ५०,००० येनमा राख्न सक्नुहुन्छ भने, २१०,००० येनको खुद आम्दानी भएको एकल व्यक्तिले अपेक्षाकृत आरामदायी जीवन बिताउन सक्छ। भाडाले तपाईंको खुद आम्दानीको लगभग २४% ओगटेको छ, जसले गर्दा तपाईंसँग जीवनयापन खर्च र बचतको लागि लगभग १६०,००० येन बाँकी छ। यदि तपाईंले मानक स्तरमा खाना, उपयोगिताहरू र सञ्चारमा खर्च गर्नुभयो भने पनि, यो ठूलो फाइदा हो कि तपाईं प्रत्येक महिना २०,००० देखि ३०,००० येन सजिलै बचत गर्न सक्नुहुन्छ।
यो भाडा दायराले बाहिर खानपान र शौक जस्ता कुराहरूमा पैसा खर्च गर्न सजिलो बनाउँछ, र तपाईंलाई अप्रत्याशित खर्चहरू पनि सम्हाल्न अनुमति दिन्छ। तपाईंले भवनको उमेर वा स्टेशनबाट दूरीमा सम्झौता गर्नुपर्ने हुन सक्छ, तर वित्तीय स्थिरतालाई प्राथमिकता दिने वा भविष्यमा जागिर सर्ने वा परिवर्तन गर्ने विचार गरिरहेका व्यक्तिहरूको लागि, यो धेरै सन्तुलित विकल्प हो।
७०,००० येनको भाडा मान्दै, सन्तुलनमा ध्यान केन्द्रित गर्दै एक सामान्य अविवाहित व्यक्तिको जीवन।
२,१०,००० येनको खुद आम्दानी भएको व्यक्तिको लागि ७०,००० येनको भाडा सबैभन्दा सामान्य रकम हो। खुद आम्दानीको लगभग ३३% भाडा हो, जसले गर्दा जीवनयापन खर्चको लागि लगभग १४०,००० येन बाँकी रहन्छ। यदि तपाईंले खाना, उपयोगिताहरू र सञ्चार लागतहरू राम्ररी व्यवस्थापन गर्न सक्नुहुन्छ भने, प्रति महिना लगभग १०,००० येन बचत गर्नु यथार्थपरक छ।
यस स्तरमा, तपाईंसँग स्थान र भवनको उमेरको हिसाबले विकल्पहरूको फराकिलो दायरा छ, जसले गर्दा तपाईंको बस्ने वातावरणसँग सन्तुष्टि कायम राख्न सजिलो हुन्छ। यद्यपि, मनोरञ्जन र सामाजिक खर्च धेरै बढ्यो भने समस्यामा पर्न सजिलो हुन्छ, त्यसैले आफ्नो खर्च व्यवस्थापन गर्नु आवश्यक छ। यो "अत्यधिक असाधारण होइन, तर अत्यधिक विलासी पनि होइन" भन्ने जीवनशैलीको लागि लक्ष्य राख्ने मानिसहरूका लागि सबैभन्दा यथार्थपरक भाडा सेटिङ हो।
यदि तपाईंको भाडा ८०,००० येन छ भने | पैसा बचतमा आधारित जीवनशैली
यदि तपाईंको भाडा ८०,००० येन छ भने, भाडा तपाईंको २१०,००० येनको खुद आम्दानीको लगभग ३८% हुनेछ, त्यसैले तपाईंले पैसा बचत गर्ने कुरामा धेरै सचेत हुनुपर्छ। भाडा कटौती गरेपछि, तपाईंसँग लगभग १३०,००० येन बाँकी रहनेछ, र तपाईंले खाना र उपयोगिता खर्चमा कटौती नगरेसम्म केही पनि बचत गर्न सक्नुहुन्न।
यो जीवनशैली ती व्यक्तिहरूका लागि सम्भव छ जसले बाहिर खान र आवेगपूर्ण खरिदहरू नगरी घरमै पकाएको जीवनशैली कायम राख्न सक्छन्, तर यसले लचिलोपनको लागि थोरै ठाउँ छोड्नेछ। यसबाहेक, अप्रत्याशित खर्चले सजिलै घाटा निम्त्याउन सक्छ, र कतिपयले बोनस वा बचतमा पनि भर पर्नु पर्न सक्छ। स्थान र अन्य अवस्थाहरूलाई पूर्ण रूपमा प्राथमिकता दिनेहरूका लागि ८०,००० येनको भाडा सम्भवतः सबैभन्दा उपयुक्त हुन्छ।
९०,००० येन भाडा हुने जस्ता घरखर्च कम हुने अवस्थाहरू।
९०,००० येनको भाडाले २,१०,००० येनको खुद आम्दानीको लगभग ४३% प्रतिनिधित्व गर्दछ, जसले गर्दा यो भाडा क्षेत्र जीवन कठिन हुने सम्भावना हुन्छ। भाडा तिरेपछि, बाँकी रकम लगभग १२०,००० येन हुन्छ, र खाना, उपयोगिताहरू र सञ्चार खर्च तिरेपछि, लगभग केहि पनि बाँकी रहँदैन। पैसा बचत गर्न गाह्रो हुन्छ, र प्रत्येक महिना कम बजेटमा बाँच्न बाध्य हुन्छ।
यदि यो अवस्था जारी रह्यो भने, स्वास्थ्य समस्याहरू वा सर्ने आवश्यकतासँग सामना गर्न गाह्रो हुनेछ। त्यहाँ मनोवैज्ञानिक समस्या पनि छ कि "एक पटक तपाईं उच्च भाडामा अभ्यस्त भएपछि, यसलाई घटाउन गाह्रो हुन्छ।" २१०,००० येनको खुद आम्दानीमा ९०,००० येन भाडा तिर्नु छोटो अवधिमा सम्भव हुन सक्छ, तर दीर्घकालीन रूपमा यो उच्च जोखिमपूर्ण विकल्प हो।
कोठा खोज्नुहोस्
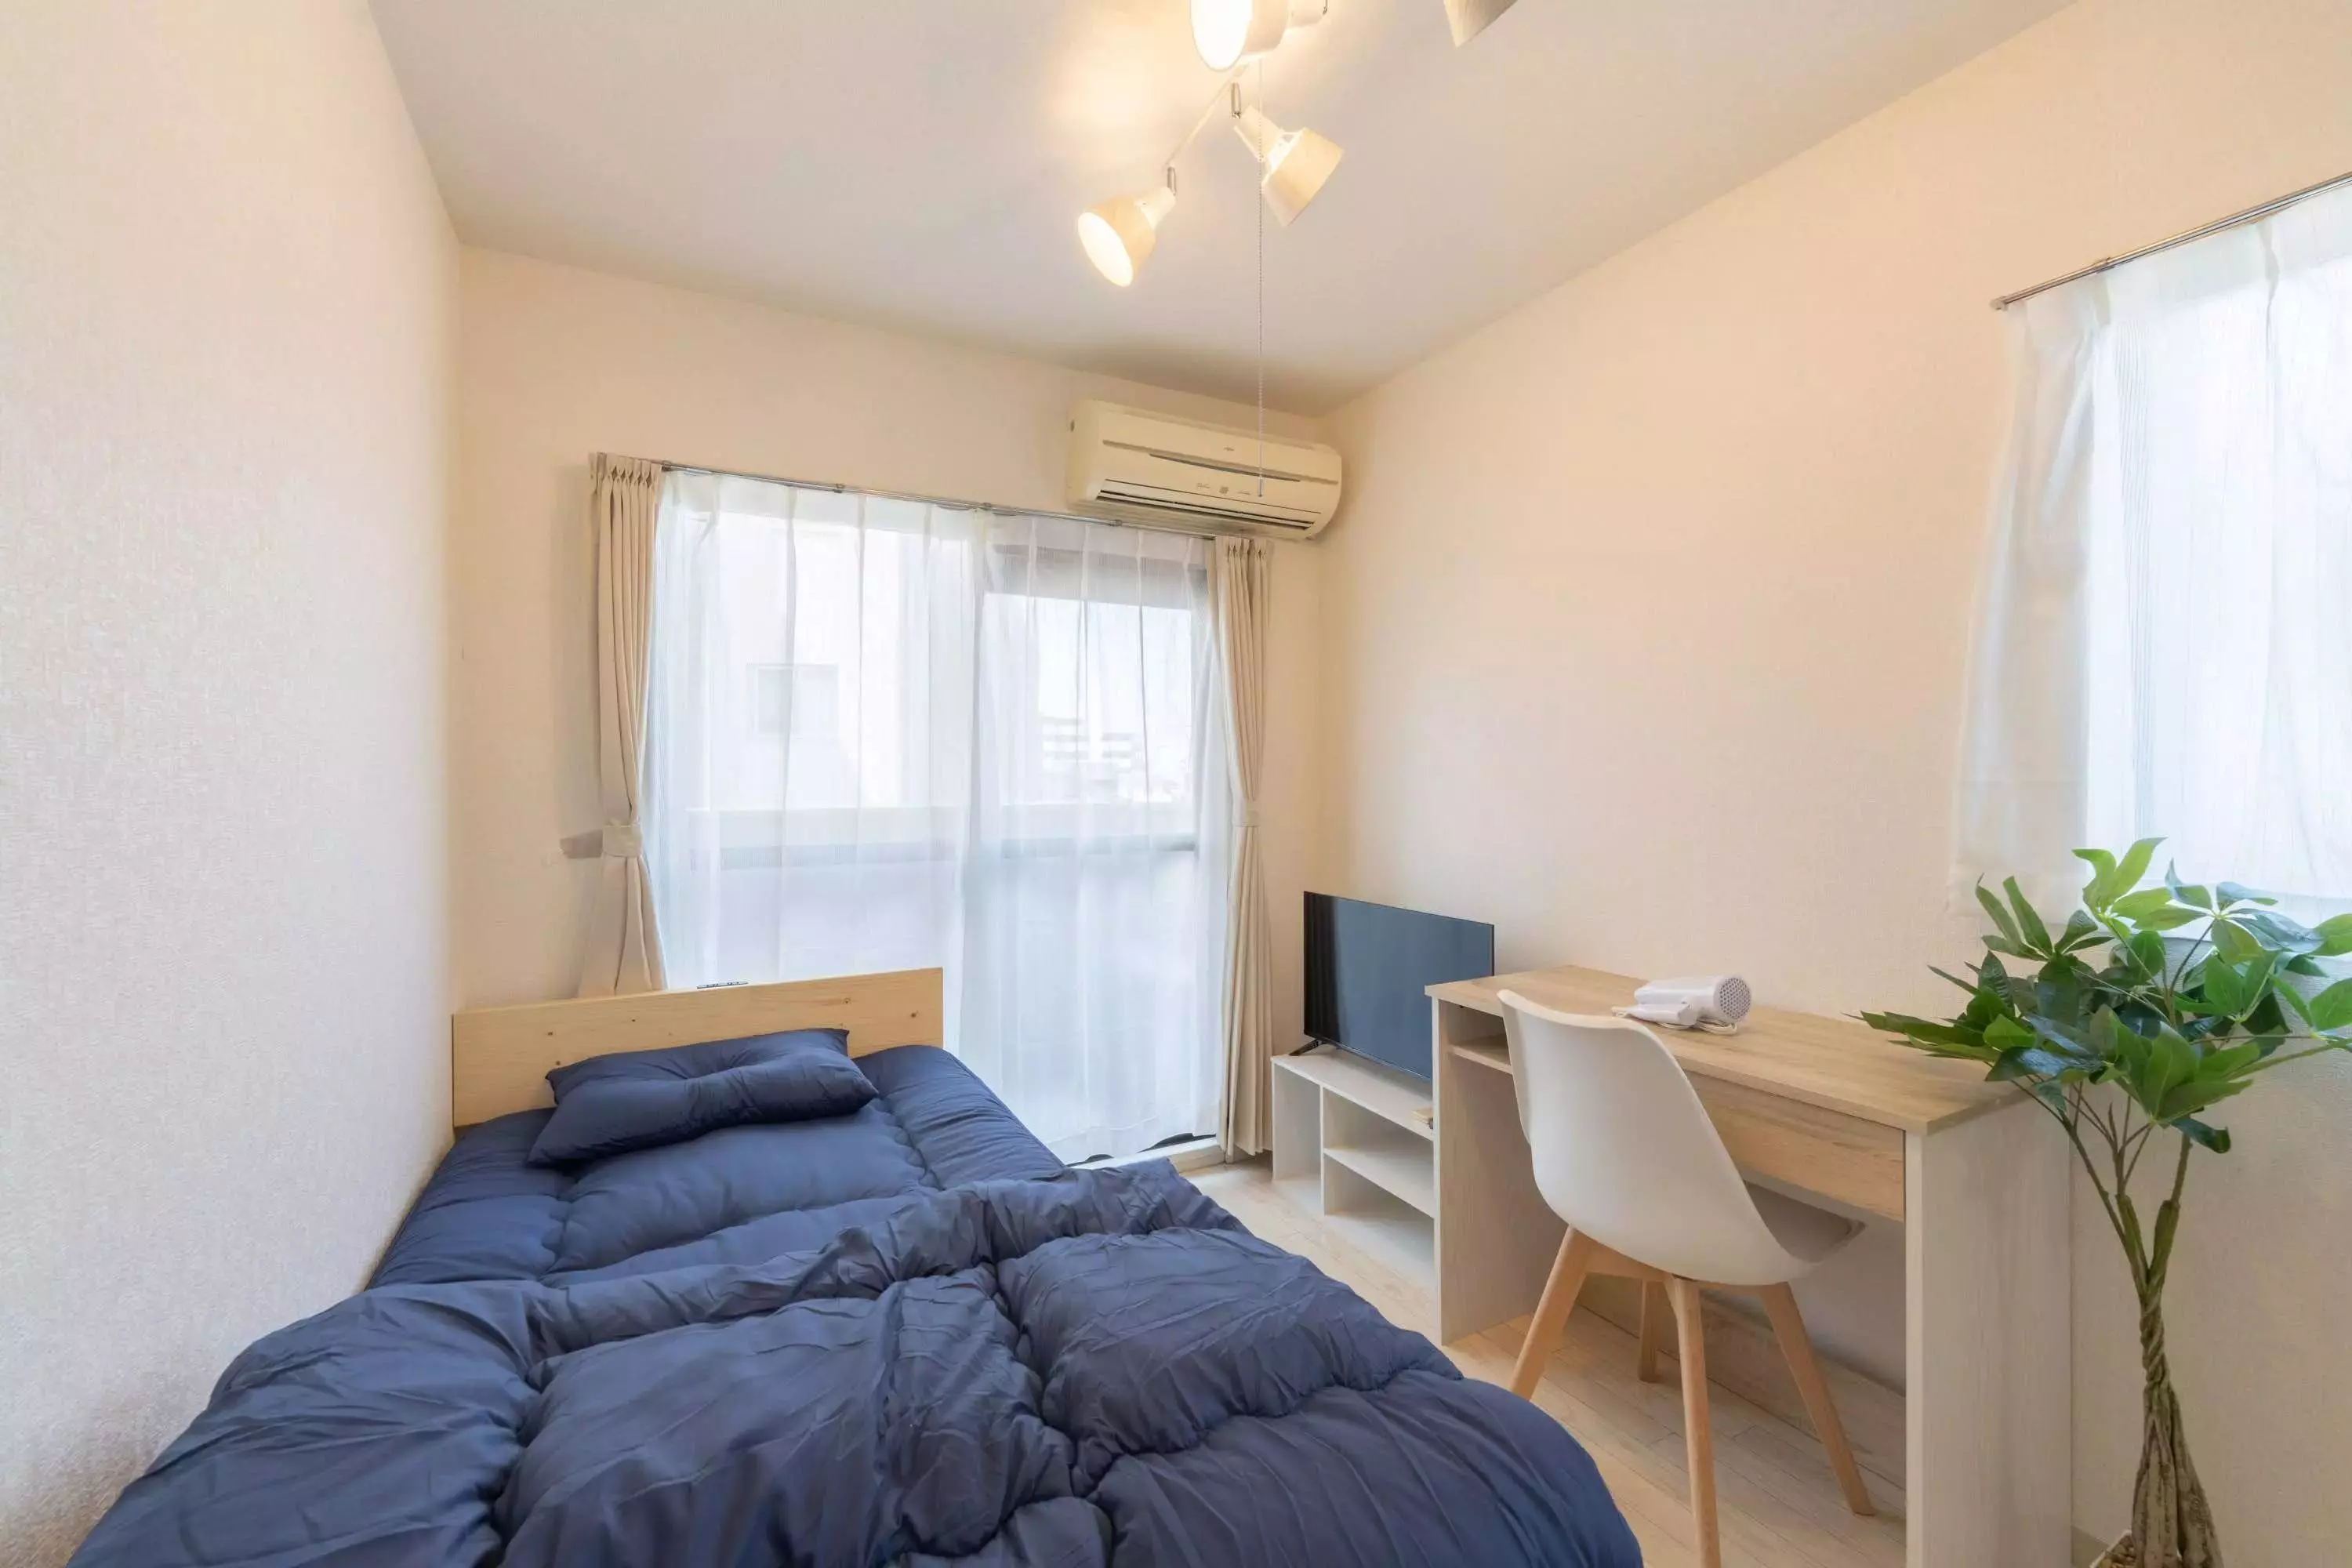
फर्निचर र उपकरणसहितको कोठामात्र सूचीबद्ध गरिएको छ!
२१०,००० येनको खुद आम्दानीको लागि जीवनयापन खर्च र बचत लक्ष्यको विभाजन
यदि तपाईं २१०,००० येनको खुद आम्दानीमा एक्लै बस्दै हुनुहुन्छ भने, तपाईंले आफ्नो मासिक जीवनयापन खर्च कसरी छुट्याउनुहुन्छ भन्ने कुराले पैसा बचत गर्न कति सजिलो छ र तपाईंको जीवन कति स्थिर छ भन्ने कुरामा ठूलो प्रभाव पार्नेछ। भाडा बाहेकका अन्य खर्चहरू बुझ्नु र यथार्थपरक बचत लक्ष्य सेट गर्नु विशेष गरी महत्त्वपूर्ण छ।
यहाँ, हामी औसत जीवनयापन खर्चको विभाजनको आधारमा यथार्थपरक बचत लक्ष्य र खर्च सन्तुलन विचारहरूको व्याख्या गर्नेछौं।

एकल व्यक्तिको लागि जीवनयापन खर्चको औसत विभाजन
२,१०,००० येनको खुद आम्दानी भएको एक्लै बस्ने व्यक्तिको लागि, भाडा बाहेक अनुमानित मासिक जीवनयापन खर्च लगभग १२०,००० देखि १४०,००० येन हुन्छ। सामान्य ब्रेकडाउनमा खानाको लागि ३०,००० देखि ४०,००० येन, उपयोगिताहरूको लागि लगभग १०,००० येन, सञ्चारको लागि ८,००० देखि १०,००० येन, दैनिक आवश्यकताहरू र विविध खर्चहरूको लागि ५,००० देखि १०,००० येन, र सामाजिकीकरण र मनोरञ्जनको लागि २०,००० देखि ३०,००० येन समावेश छन्।
यसको अतिरिक्त, यदि तपाईंले बीमा प्रिमियम तिर्नुहुन्छ वा सदस्यता सेवाहरू प्रयोग गर्नुहुन्छ भने, तपाईंले आफ्नो निश्चित खर्चमा प्रति महिना धेरै हजार देखि दश हजार येन थप्नुपर्नेछ। यदि तपाईंको भाडा ७०,००० येन छ भने, यी खर्चहरू तपाईंको आम्दानी जत्तिकै रकम थपिनेछन्, र तपाईंले पैसा बचत गर्न सक्नुहुन्छ कि सक्नुहुन्न भन्ने कुरा तपाईंले आफ्नो खर्च कसरी व्यवस्थापन गर्नुहुन्छ भन्ने कुरामा निर्भर गर्दछ। पहिले, तपाईंको खर्च औसतभन्दा माथि छ कि कम छ भनेर बुझ्नु महत्त्वपूर्ण छ।
तपाईं प्रत्येक महिना कति बचत गर्न सक्नुहुन्छ? यथार्थपरक बचत रकम।
२,१०,००० येनको खुद आम्दानी भएको खण्डमा, आरामदायी बचत गर्नको लागि यथार्थपरक रकम प्रति महिना लगभग १०,००० देखि ३०,००० येन हो। यदि तपाईंको भाडा ५०,००० देखि ६०,००० येन छ भने, तपाईंले जीवनयापन खर्च कम राख्दै प्रति महिना ३०,००० येन भन्दा बढी बचत गर्न सक्नुहुन्छ, तर यदि तपाईंको भाडा ७०,००० येन छ भने, प्रति महिना लगभग १०,००० येन बचत गर्नु अझ यथार्थपरक हुन्छ।
महत्त्वपूर्ण कुरा भनेको तपाईंले निश्चित रूपमा कति बचत गर्नुहुन्छ भन्ने कुरा पहिले नै निर्णय गर्नु हो। यदि तपाईंले बाँकी रहेको रकम बचत गर्ने प्रयास गर्नुभयो भने, तपाईंले प्रायः सबै खर्च गर्नुहुन्छ। तलब दिनमा स्वचालित रूपमा पैसा बचत गर्ने प्रणाली सिर्जना गरेर, कुनै कठिनाइ बिना बचत जारी राख्न सजिलो हुन्छ। २१०,००० येनको खुद आम्दानीको साथ, थोरै रकम निरन्तर बचत गर्नु पनि कुनै बचत नगर्नु भन्दा राम्रो हो, र यसले भविष्यमा मानसिक शान्तिको नेतृत्व गर्नेछ।
स्थिर लागत र परिवर्तनशील लागत सन्तुलनको अवधारणा
आफ्नो जीवनयापन खर्च स्थिर गर्न, स्थिर र परिवर्तनशील खर्चहरू बीचको सन्तुलनको बारेमा सचेत हुनु महत्त्वपूर्ण छ। स्थिर खर्चहरू ती हुन् जुन प्रत्येक महिना लगभग समान हुन्छन्, जस्तै भाडा, सञ्चार शुल्क, र बीमा प्रिमियम, जबकि परिवर्तनशील खर्चहरू ती हुन् जुन महिना-महिना परिवर्तन हुन्छन्, जस्तै खाना खर्च, सामाजिक खर्च, र मनोरञ्जन खर्च।
यदि तपाईंको घर लैजाने तलब २१०,००० येन छ भने, धेरै निश्चित खर्चहरू हुनुले बचतको लागि थोरै ठाउँ छोड्न सक्छ, जसले गर्दा घरायसी आर्थिक अवस्था कठिन हुन्छ। भाडा र सञ्चार लागतहरू, विशेष गरी, ती क्षेत्रहरू हुन् जहाँ समायोजनले महत्त्वपूर्ण प्रभाव पार्न सक्छ, र यी घटाउनाले तपाईंको समग्र जीवनशैलीलाई स्थिर बनाउन सक्छ। परिवर्तनशील खर्चहरू पूर्ण रूपमा कटौती गर्नुको सट्टा, सीमाहरू सेट गर्न र तदनुसार व्यवस्थापन गर्नाले घरायसी आर्थिक अवस्था कम तनावपूर्ण हुन्छ।
२,१०,००० येनको खुद आम्दानीमा बस्न सक्ने अपार्टमेन्टको लागि के सर्तहरू छन्?
२,१०,००० येनको खुद आम्दानीमा आरामसँग बाँच्नको लागि, भाडा मात्र नभई "क्षेत्रफल," "भुइँ योजना," "भवनको उमेर," र "स्टेसनबाट दूरी" जस्ता अन्य सर्तहरूलाई पनि प्राथमिकता दिनु महत्त्वपूर्ण छ। सबै सर्तहरू पूरा गर्ने सम्पत्तिहरू सीमित भएकाले, तपाईंले कति सम्झौता गर्न सक्नुहुन्छ भन्ने बारे पहिले नै सोच्नाले तपाईंलाई भाडा कम राख्दै सन्तोषजनक घर छनौट गर्न अनुमति दिनेछ।
यहाँ, हामी २१०,००० येनको खुद आम्दानी भएको कोठाको लागि के-कस्ता सर्तहरू छन् भनेर विस्तृत रूपमा व्याख्या गर्नेछौं।
क्षेत्र अनुसार औसत भाडा मूल्य (टोकियो, ग्रेटर टोकियो क्षेत्र, र अन्य क्षेत्रहरू)
यदि तपाईंको घर लैजाने तलब २१०,००० येन छ भने, तपाईंले छनौट गर्न सक्ने सम्पत्तिहरूको दायरा तपाईं बस्ने क्षेत्रको आधारमा धेरै फरक हुनेछ। टोकियोको २३ वडा भित्र, ६०,००० देखि ७०,००० येन भाडामा उपलब्ध सम्पत्तिहरू मुख्यतया पुराना स्टुडियो अपार्टमेन्टहरू वा स्टेशनबाट १० मिनेट पैदल भन्दा बढी दूरीमा अवस्थित सम्पत्तिहरू हुन्। अर्कोतर्फ, २३ वडाहरू बाहिर वा टोकियो महानगरीय क्षेत्रको उपनगरीय क्षेत्रहरू जस्तै कानागावा, चिबा र सैतामामा, नयाँ भवनहरू र १K प्रकारका अपार्टमेन्टहरू समान भाडामा उपलब्ध हुन्छन्।
क्षेत्रीय शहरहरूमा, प्रति महिना ५०,००० देखि ६०,००० येनमा १DK वा १LDK अपार्टमेन्टहरू फेला पार्नु असामान्य होइन। जब तपाईंको घर लैजाने तलब २१०,००० येन हुन्छ, विशेष गरी भाडा मात्र नभई "जीवनको समग्र लागत" लाई पनि विचार गर्नु महत्त्वपूर्ण हुन्छ, जसमा यात्रा समय र यातायात लागत जस्ता कारकहरूलाई ध्यानमा राखिन्छ।
भुइँ योजना दिशानिर्देशहरू (स्टुडियो अपार्टमेन्ट, १K, १DK)
२१०,००० येनको खुद आम्दानी भएको, सबैभन्दा यथार्थपरक र लोकप्रिय फ्लोर प्लानहरू स्टुडियो अपार्टमेन्ट वा १ हजार अपार्टमेन्टहरू हुन्। स्टुडियो अपार्टमेन्टहरूमा कम भाडा र शहरी क्षेत्रहरूमा पनि तुलनात्मक रूपमा ठूलो संख्यामा सम्पत्तिहरू उपलब्ध हुने फाइदा हुन्छ। अर्कोतर्फ, १ हजार अपार्टमेन्टहरूमा छुट्टै भान्छा र बस्ने क्षेत्र हुन्छ, जसले गर्दा तिनीहरू आफ्नो बस्ने ठाउँहरू अलग गर्न चाहने मानिसहरूका लागि उपयुक्त हुन्छन्।
१DK को अपार्टमेन्टको भाडा अलि बढी हुने गर्छ, टोकियो महानगरीय क्षेत्रमा सामान्यतया ७०,००० येन वा सोभन्दा बढीबाट सुरु हुन्छ। यदि तपाईंले ठाउँ र आरामलाई प्राथमिकता दिनुभयो भने यो आकर्षक भए पनि, अन्य बस्ने खर्चसँगको सन्तुलनलाई विचार गर्दा, २१०,००० येनको खुद आम्दानी भएको व्यक्तिको लागि "स्टुडियो अपार्टमेन्ट वा १K" बढी उचित विकल्प हो।
भवनको उमेर र स्टेशनबाट दूरीको बारेमा तपाईं कति सम्झौता गर्न सक्नुहुन्छ?
भाडा घटाउने सबैभन्दा प्रभावकारी तरिका भनेको भवनको उमेर र स्टेशनबाट यसको दूरी समायोजन गर्नु हो। २० वर्ष भन्दा पुराना सम्पत्तिहरूमा पुराना सुविधाहरू हुन्छन्, तर भाडा प्रायः कम हुन्छ, र कहिलेकाहीं तिनीहरू राम्रो स्थानमा हुन सक्छन्। साथै, यदि तपाईं स्टेशनबाट १०-१५ मिनेट पैदल दूरीमा हुनु सहन सक्नुहुन्छ भने, तपाईंले कहिलेकाहीं त्यही क्षेत्रमा १०,००० येनभन्दा बढी भाडा घटाउन सक्नुहुन्छ।
मुख्य कुरा भनेको "तपाईंको दैनिक जीवनमा बाधा नपुऱ्याउने सम्झौता रेखा" निर्धारण गर्नु हो। यदि कुनै सम्पत्ति अलि पुरानो छ, यदि यो मर्मत गरिएको छ भने, वा पैदल दूरी लामो छ तर बाटो समतल छ भने, तपाईं प्रायः आरामसँग बस्न सक्नुहुन्छ। आफ्नो आवश्यकताहरूसँग लचिलो हुनुले तपाईंका विकल्पहरूलाई धेरै विस्तार गर्छ।
भाडा कम राख्न सजिलो बनाउने सम्पत्तिका विशेषताहरू
कम भाडा भएका सम्पत्तिहरूमा धेरै कुराहरू समान हुन्छन्। सामान्य उदाहरणहरूमा पुराना भवनहरू हुनु, स्टेशनबाट अलि टाढा हुनु, वा स्थानीय रेलहरू मात्र रोकिने स्टेशनहरू नजिक अवस्थित हुनु समावेश छ। साथै, स्वचालित लकहरू र पार्सल लकरहरू जस्ता न्यूनतम सुविधाहरू भएका सम्पत्तिहरूमा कम भाडा हुन्छ।
यसबाहेक, फर्निचर र उपकरणहरूले सुसज्जित सम्पत्तिहरू, वा कम प्रारम्भिक लागत भएका सम्पत्तिहरूले सर्ने बोझ कम गर्ने फाइदा प्रदान गर्दछ। २१०,००० येनको खुद आम्दानीको साथ, "कम भाडा + कम प्रारम्भिक लागत" लाई प्राथमिकता दिनाले एक्लै बसेर आरामदायी जीवनशैली प्राप्त गर्न सजिलो हुन्छ।
कोठा खोज्नुहोस्
फर्निचर र उपकरणसहितको कोठामात्र सूचीबद्ध गरिएको छ!
भाडामा बचत गर्न अपार्टमेन्ट खोज्ने सुझावहरू
२१०,००० येनको खुद आम्दानीमा आरामदायी रूपमा एक्लै बस्नको लागि, भाडा कम राख्नु महत्त्वपूर्ण छ। आफ्नो मापदण्डमा सानो समायोजन गरेर, एउटै क्षेत्रमा र एउटै आकारको अपार्टमेन्ट भएको ठाउँमा पनि आफ्नो भाडा कम गर्न पूर्ण रूपमा सम्भव छ।
यस लेखले भाडा घटाउन सजिलो बनाउने अपार्टमेन्ट खोज्ने विशेष सुझावहरू प्रस्तुत गर्दछ, र लागत र बसोबासयोग्यता कसरी सन्तुलन गर्ने भनेर व्याख्या गर्दछ।
हामी स्थानीय रेलहरूले सेवा दिने र स्टेशनबाट १५ मिनेट पैदल दूरीमा रहेका स्टेशनहरू पनि विचार गर्नेछौं।
भाडा कम राख्ने एउटा प्रभावकारी तरिका भनेको स्थानीय रेलहरू मात्र रोकिने स्टेशनहरू नजिकैका सम्पत्तिहरू वा स्टेशनबाट लगभग १५ मिनेट पैदल दूरीमा रहेका सम्पत्तिहरू विचार गर्नु हो। एक्सप्रेस रेल स्टेशनहरू नजिक वा स्टेशन नजिकका सम्पत्तिहरूको माग उच्च हुन्छ, र फलस्वरूप, भाडा बढी हुन्छ। अर्कोतर्फ, छिमेकी स्टेशनहरू वा स्थानीय रेल स्टेशनहरू हेर्दा प्रायः ५,००० देखि १०,००० येनसम्म भाडा घटाउन सकिन्छ।
स्टेशनबाट १५ मिनेटको पैदल यात्रा असुविधाजनक लाग्न सक्छ, यदि क्षेत्र समतल छ वा साइकलबाट पहुँचयोग्य छ भने, दैनिक जीवनमा वास्तविक बोझ त्यति महत्त्वपूर्ण हुँदैन। यात्रा समय र यातायात लागत बीचको सन्तुलनलाई विचार गरेर, र आफ्नो खोज मापदण्डलाई थोरै फराकिलो बनाएर, तपाईंसँग कम भाडा भएको सम्पत्ति फेला पार्ने राम्रो मौका हुनेछ।
पुराना वा पुनर्निर्मित सम्पत्तिहरूलाई लक्षित गर्नुहोस्।
पुराना सम्पत्तिहरू बेवास्ता गरिन्छन्, तर भाडा कम राख्न चाहनेहरूका लागि तिनीहरू एक व्यवहार्य विकल्प हुन्। २० वर्ष वा सोभन्दा पुराना सम्पत्तिहरूको भाडा प्रायः बजार औसत भन्दा कम हुन्छ, र तपाईं त्यही क्षेत्र भित्रको मनपर्ने स्थानमा बस्न सक्ने सम्भावना हुन्छ।
पुनर्निर्मित सम्पत्तिहरू विशेष गरी उल्लेखनीय छन्। नयाँ भित्री भाग र सुविधाहरू भए तापनि, केहीको भाडा उमेरका कारण कम छ। रोजाइ गर्नु अघि दैनिक जीवनसँग प्रत्यक्ष रूपमा सम्बन्धित पक्षहरू, जस्तै प्लम्बिङ र इन्सुलेशन, जाँच गरेर, तपाईं लागत र आरामलाई अझ सजिलै सन्तुलनमा राख्न सक्नुहुन्छ।
कम सुरुवाती लागत भएको सम्पत्ति छनौट गर्नुहोस्।
अपार्टमेन्ट खोज्दा, मासिक भाडामा मात्र नभई प्रारम्भिक लागतमा पनि ध्यान दिनु महत्त्वपूर्ण छ। सुरक्षा निक्षेप वा प्रमुख पैसा नभएका वा भाडा-मुक्त अवधि भएका सम्पत्तिहरू छनौट गर्नाले सर्ने खर्चलाई उल्लेखनीय रूपमा घटाउन सक्छ। यो विशेष गरी सत्य हो यदि तपाईंको घर लैजाने तलब २१०,००० येन छ भने; उच्च प्रारम्भिक लागतले तपाईंको बचतलाई चाँडै घटाउन सक्छ।
कम प्रारम्भिक लागत भएका सम्पत्तिहरूले नवीकरण गर्दा वा बाहिर सर्दा हल्का बोझ बोक्छन्। बारम्बार सर्ने योजना बनाउने वा भविष्यमा जागिर परिवर्तन वा स्थानान्तरण गर्ने विचार गरिरहेका व्यक्तिहरूका लागि, कम प्रारम्भिक लागत एक महत्त्वपूर्ण फाइदा हो।
फर्निचर र उपकरणहरूले सुसज्जित सम्पत्ति छनौट गर्ने विकल्प।
सुसज्जित अपार्टमेन्टहरूको भाडा अलि बढी लाग्न सक्छ, तर कुल लागतको हिसाबले तिनीहरू प्रायः किफायती हुन्छन्। फ्रिज, वाशिङ मेसिन र माइक्रोवेभ लगायतका उपकरणहरूको पूर्ण सेटले अपार्टमेन्ट सुसज्जित गर्दा प्रारम्भिक लागत मात्र १००,००० येनभन्दा बढी हुनु असामान्य होइन।
अर्को फाइदा यो हो कि तपाईंले हरेक पटक सर्दा फर्निचर र उपकरणहरू फाल्नु वा बदल्नु पर्दैन। छोटो अवधिको लागि एक्लै बस्ने वा प्रारम्भिक लागत सकेसम्म कम राख्न चाहनेहरूका लागि, सुसज्जित अपार्टमेन्टहरू एक यथार्थपरक र प्रभावकारी विकल्प हुन्।
म भाडा सहितको साझा घर वा सम्पत्तिको बारेमा विचार गर्दैछु।
यदि तपाईं आफ्नो भाडा उल्लेखनीय रूपमा घटाउन चाहनुहुन्छ भने, साझा आवास वा उपयोगिताहरू समावेश गर्ने सम्पत्तिहरू विचार गर्नुहोस्। केही अवस्थामा, तपाईंले साझा आवासमा निजी कोठाहरू फेला पार्न सक्नुहुन्छ जसले प्रति महिना लगभग ५०,००० येन खर्च गर्दै गोपनीयता प्रदान गर्दछ।
यसबाहेक, भाडामा उपयोगिता र इन्टरनेट लागत समावेश गरिएका सम्पत्तिहरू आकर्षक हुन्छन् किनभने मासिक खर्च स्थिर रहन्छ, जसले गर्दा घरको बजेट व्यवस्थापन सजिलो हुन्छ। २१०,००० येनको खुद आम्दानीमा स्थिर जीवन बिताउन चाहनेहरूका लागि, निश्चित लागत कम राख्न अनुमति दिने आवास एक बलियो विकल्प हो।
२१०,००० येनको खुद आम्दानीले जीवनलाई कठिन बनाउने कारणहरू
२,१०,००० येनको खुद आम्दानी एक्लै बस्नको लागि असम्भव रकम होइन, तर यो सत्य हो कि धेरै मानिसहरूलाई "आशा गरेभन्दा बढी बाँच्न गाह्रो" लाग्छ। धेरैजसो अवस्थामा, यसको कारण आम्दानी होइन, बरु खर्चको सन्तुलन र आवास र जीवनशैलीको छनोट हो।
यस लेखले २१०,००० येनको खुद आम्दानीले जीवनलाई किन कठिन बनाउन सक्छ भन्ने केही सामान्य कारणहरूको रूपरेखा प्रस्तुत गर्दछ, र सुधारको लागि सुझावहरू प्रदान गर्दछ।
भाडाको अनुपात धेरै बढी छ।
जीवन कठिन हुनुको सबैभन्दा ठूलो कारण भनेको आम्दानीको तुलनामा भाडा धेरै उच्च हुनु हो। यदि तपाईंको घर लैजाने तलब २१०,००० येन छ र तपाईंको भाडा ८०,००० देखि ९०,००० येन छ भने, आवास लागतले तपाईंको आम्दानीको लगभग ४०% ओगट्नेछ, जसले गर्दा तपाईंले जीवनयापन खर्च र बचतको लागि छोड्नुभएको पैसाको मात्रा उल्लेखनीय रूपमा घट्नेछ। अर्को समस्या के हो भने भाडा एक निश्चित खर्च हो जुन एक पटक निर्णय गरेपछि सजिलै घटाउन सकिँदैन, त्यसैले बोझ दीर्घकालीन हुन जान्छ।
विशेष गरी ध्यान दिनुपर्ने एउटा कुरा के हो भने बस्ने वातावरणलाई धेरै प्राथमिकता दिनाले आर्थिक तनाव हुन्छ। यदि तपाईंले स्थान वा भवन कति नयाँ छ भन्ने कुरामा धेरै ध्यान केन्द्रित गर्नुभयो भने, तपाईंले खाना र सामाजिकीकरण जस्ता दैनिक खर्चमा कटौती गर्नुपर्ने हुन सक्छ, जसले जीवनसँगको तपाईंको समग्र सन्तुष्टिलाई सजिलै कम गर्न सक्छ। २१०,००० येनको खुद आम्दानीको साथ, उचित दायरा भित्र भाडा राख्नु वित्तीय स्थिरताको लागि महत्वपूर्ण छ।
स्थिर लागतहरू (सञ्चार शुल्क र बीमा प्रिमियम) को समीक्षा गरिएको छैन।
भाडा बाहेक, सञ्चार शुल्क र बीमा प्रिमियम जस्ता स्थिर खर्चहरू प्रायः मानिसहरूको वित्तमा सबैभन्दा ठूलो बोझ हुन्छन्। धेरै मानिसहरूले अझै पनि प्रमुख वाहकहरूको स्मार्टफोन योजनाहरू र अनावश्यक विकल्पहरूको सदस्यता लिएका छन् भने सञ्चार शुल्कमा मात्र प्रति महिना १०,००० येन भन्दा बढी खर्च गर्छन्। यसबाहेक, मानिसहरूले पूर्ण रूपमा नबुझेका बीमा नीतिहरू पनि उनीहरूको घरायसी बजेटमा महत्त्वपूर्ण तनाव हुन सक्छन्।
स्थिर खर्चको एउटा प्रमुख विशेषता भनेको एकल समीक्षाले मासिक खर्चमा निरन्तर कमी ल्याउन सक्छ। केवल कम लागतको सिम योजनामा स्विच गर्नाले वा आफ्नो बीमालाई सुव्यवस्थित गर्नाले तपाईंलाई प्रति महिना धेरै हजार देखि दश हजार येन बचत गर्न सकिन्छ। २१०,००० येनको खुद आम्दानीको साथ, यस तरिकाले स्थिर खर्चको समीक्षा गर्दा ठूलो वित्तीय स्वतन्त्रता प्राप्त हुन सक्छ।
सुरुवाती लागत र सर्ने खर्च भारी बोझ हो।
धेरै मानिसहरूले फर्निचर र उपकरणहरूको खरिद लगायत सर्ने प्रारम्भिक लागतले उनीहरूमाथि धेरै भार पारेको पाउँछन्, जसले गर्दा पछि उनीहरूको जीवन कठिन हुन्छ। सुरक्षा निक्षेप, प्रमुख पैसा, र ब्रोकरेज शुल्कहरू सहित, प्रारम्भिक सर्ने खर्च ३००,००० येन भन्दा बढी हुनु असामान्य होइन।
यदि तपाईंले आफ्नो बचतले प्रारम्भिक लागतहरू पूरा गर्न सक्नुहुन्न र यसले तपाईंको जीवनयापन खर्चमा असर गर्छ भने, तपाईं केही समयको लागि मितव्ययी हुन बाध्य हुनुहुनेछ। विशेष गरी २१०,००० येनको खुद आम्दानी भएको खण्डमा, प्रारम्भिक लागतको बोझ तपाईंको जीवन पुनर्निर्माणमा सजिलै बाधा बन्न सक्छ, त्यसैले सर्नु अघि वित्तीय योजना बनाउनु र प्रारम्भिक लागत कम राख्ने सम्पत्ति छनौट गर्नु महत्त्वपूर्ण छ।
आम्दानी र जीवनशैली मेल नखाने केसहरू।
मानिसहरू आर्थिक रूपमा तनावग्रस्त हुनुको एउटा कारण भनेको उनीहरूको जीवनशैली उनीहरूको आम्दानीसँग मेल खाँदैन। यदि तपाईं बारम्बार बाहिर खानुहुन्छ वा सुविधा पसलहरू प्रयोग गर्नुहुन्छ, वा शौक र सामाजिक गतिविधिहरूमा धेरै खर्च गर्नुहुन्छ भने, यदि तपाईंको घर लैजाने तलब २१०,००० येन छ भने तपाईंको खर्च सजिलै तपाईंको आम्दानीभन्दा बढी हुनेछ।
महत्त्वपूर्ण कुरा सबै कुरा त्याग्नु होइन, तर आफ्नो आम्दानीसँग मेल खाने खर्च सन्तुलन सिर्जना गर्नु हो। घरमा खाना पकाउने र बाहिर खाने बीचको भिन्नता छुट्याउने र मनोरञ्जन खर्चको सीमा तोक्ने जस्ता साना समायोजनहरू गरेर, तपाईं आफ्नो जीवन स्थिर गर्न सक्नुहुन्छ। २१०,००० येनको खुद आम्दानी भए पनि, यदि तपाईंले आफ्नो जीवनशैलीलाई अनुकूलन गर्नुभयो भने आरामसँग बाँच्न पूर्ण रूपमा सम्भव छ।
कोठा खोज्नुहोस्
फर्निचर र उपकरणसहितको कोठामात्र सूचीबद्ध गरिएको छ!
२१०,००० येनको खुद आम्दानीमा आरामसँग बाँच्नको लागि पैसा बचत गर्ने सुझावहरू
२१०,००० येनको खुद आम्दानीमा एक्लै बसेर स्थिर जीवन बिताउन, अत्यधिक बचत गर्नुको सट्टा "व्यवस्थापनयोग्य रणनीतिहरू" अपनाउनु महत्त्वपूर्ण छ। निरन्तर आत्म-त्यागको जीवन दिगो हुँदैन र तनावका कारण खर्च बढ्न सक्छ।
यहाँ, हामी व्यावहारिक र अत्यधिक प्रभावकारी पैसा बचत गर्ने तरिकाहरू प्रस्तुत गर्दछौं जसले तपाईंको जीवनको गुणस्तर घटाए बिना खर्च घटाउन मद्दत गर्नेछ।
घरायसी बजेटिङ एपको साथ आफ्नो खर्चको कल्पना गर्नुहोस्।
पैसा बचत गर्ने पहिलो चरण भनेको तपाईंले कति खर्च गरिरहनुभएको छ भनेर सही रूपमा बुझ्नु हो। घरायसी बजेट एप प्रयोग गर्नाले तपाईंलाई आफ्नो खर्च स्वचालित रूपमा रेकर्ड गर्न र वर्गीकरण गर्न अनुमति दिन्छ, जसले गर्दा घरायसी बजेट व्यवस्थापन सहज हुन्छ। विशेष गरी, यसलाई क्रेडिट कार्ड र ई-मनीसँग जोड्नाले तपाईंलाई म्यानुअल इनपुटको झन्झटबाट बचाउँदै आफ्नो खर्चको समग्र तस्वीर प्राप्त गर्न अनुमति दिन्छ।
आफ्नो खर्चको कल्पना गर्दा "मैले सोचेको भन्दा बाहिर खानमा बढी खर्च गरिरहेको छु" वा "म अनावश्यक सदस्यताहरू जम्मा गरिरहेको छु" जस्ता कुराहरू प्रकट हुन सक्छन्। २१०,००० येनको खुद आम्दानी भएकोले, यी साना फोहोरहरूले सजिलैसँग तपाईंको आर्थिक अवस्थालाई जोड्न र तनाव दिन सक्छन्, त्यसैले पहिले आफ्नो हालको अवस्था बुझ्नु दिगो बचतको कुञ्जी हो।
खानाको खर्च कम गर्न घरमा खाना पकाउने र बाहिर खाने नियमहरू
खाना खर्च समायोजन गर्न सजिलो परिवर्तनशील खर्चहरू मध्ये एक हो र पैसा बचत गर्न अपेक्षाकृत सजिलो छ। २१०,००० येनको खुद आम्दानी भएको व्यक्तिको लागि, खाना खर्चको लागि एक यथार्थपरक दिशानिर्देश प्रति महिना लगभग ३०,००० देखि ४०,००० येन हो। तपाईंले हरेक दिन घरमा खाना पकाउनु पर्दैन, तर तपाईं "सप्ताहांतका दिनहरूमा घरमा खाना पकाउनुहोस् र सप्ताहन्तमा बाहिर खानुहोस्" जस्ता नियमहरू सेट गरेर सजिलै खर्च घटाउन सक्नुहुन्छ।
यसबाहेक, थोक खरिद र खानाको तयारी समावेश गर्नाले बाहिर खाने र सुविधा स्टोर खरिदहरू कम गर्न सकिन्छ। पूर्ण बचतको लक्ष्य राख्नुको सट्टा, बाहिर खानाको आनन्द लिने दिनहरू पूर्व-निर्धारण गर्नाले खाना खर्च व्यवस्थापनलाई कम तनावपूर्ण र लामो समयसम्म कायम राख्न सजिलो बनाउँछ।
सञ्चार र उपयोगिता लागत सम्बन्धी समीक्षा गर्नुपर्ने बुँदाहरू
सञ्चार र उपयोगिता बिलहरू निश्चित खर्च हुन् जुन एक पटक समीक्षा गरेर निरन्तर घटाउन सकिन्छ। यदि तपाईं प्रमुख क्यारियरको स्मार्टफोन योजना प्रयोग गर्दै हुनुहुन्छ भने, कम लागतको सिममा स्विच गर्नाले तपाईंलाई प्रति महिना धेरै हजार येन बचत गर्न सकिन्छ। प्रयोग नगरिएका विकल्पहरू र सदस्यताहरू रद्द गर्नु पनि प्रभावकारी छ।
उपयोगिता लागतको सन्दर्भमा, तपाईंले आफ्नो एयर कन्डिसनर र आफ्नो बिजुली प्रदायकको दर योजना कसरी प्रयोग गर्नुहुन्छ भनेर समीक्षा गरेर मात्र सुधारको अपेक्षा गर्न सक्नुहुन्छ। २१०,००० येनको खुद आम्दानीको साथ, यी निश्चित लागतहरू घटाउनाले थप वित्तीय लचिलोपन सिर्जना गर्नेछ र पैसा बचत गर्न सजिलो बनाउनेछ।
नगदरहित भुक्तानी बिन्दुहरूको अधिकतम फाइदा लिनका लागि सुझावहरू
नगदरहित भुक्तानी विधिहरूको प्रभावकारी प्रयोग गरेर, तपाईंले अंकहरू कमाउँदै आफ्नो खर्च घटाउन सक्नुहुन्छ। मुख्यतया क्रेडिट कार्ड र QR कोड भुक्तानीहरू प्रयोग गर