एक्लै बस्ने व्यक्तिको लागि जीवनयापनको औसत लागत कति छ?
एक्लै बस्न सुरु गर्दा, मानिसहरूलाई सबैभन्दा पहिले चिन्ता लाग्ने कुरा भनेको उनीहरूको जीवनयापन खर्चको समग्र तस्वीर हो—प्रत्येक महिना उनीहरूको लागत कति हुनेछ? यस अध्यायमा, हामी २०२५ को पछिल्लो तथ्याङ्कको आधारमा जीवनयापन खर्चको औसत रकम र उनीहरूले आम्दानीसँग कसरी सन्तुलन राख्छन् भनेर व्यवस्थित गर्नेछौं।
एक्लै बस्ने व्यक्तिको लागि जीवनयापनको औसत लागत कति छ?
एक्लै बस्ने व्यक्तिको मासिक जीवनयापन खर्च क्षेत्र र जीवनशैलीमा निर्भर गर्दछ, तर आन्तरिक मामिला तथा सञ्चार मन्त्रालयको "घरेलु खर्च सर्वेक्षण" को तथ्याङ्क अनुसार, राष्ट्रिय औसत निम्नानुसार छ:
- आवास खर्च (भाडा, आदि): लगभग २३,३७२ येन
- खाना खर्च: लगभग ४३,९४१ येन
- उपयोगिताहरू (पानी, बिजुली, ग्यास): लगभग १२,८१६ येन
- फर्निचर र घरायसी सामानहरू: लगभग ५,८२२ येन
- लुगा खर्च: लगभग ४,८८१ येन
- बीमा चिकित्सा खर्च: लगभग ८,३९४ येन
- यातायात र सञ्चार खर्च: २०,४१८ येन
- शिक्षा र मनोरञ्जन खर्च: लगभग १९,५१९ येन
- अन्य: लगभग ३०,३७५ येन
यस सर्वेक्षणले देखाउँछ कि भाडा सहितको कुल जीवनयापन लागत १,७०,००० येन भन्दा कम छ, जुन हालैको मुद्रास्फीतिको प्रभावका कारण अघिल्लो वर्षको तुलनामा बढ्दो प्रवृत्तिमा छ।
औसत आवास लागत तुलनात्मक रूपमा कम देखिन्छ किनभने यसमा मानिसहरूले आफ्नो घरको स्वामित्व राखेका वा आफन्तहरूसँग बस्ने घटनाहरू समावेश छन्; शहरी क्षेत्रहरूमा, भाडा लगभग ६०,००० देखि ८०,००० येन सम्म लाग्न सक्छ।
जीवनयापन खर्चको लागि राम्रो दिशानिर्देश "तपाईंको घर लैजाने तलबको ६०-७०%" हो।
जीवनयापन खर्च व्यवस्थापन गर्ने मुख्य कुरा भनेको आफ्नो आम्दानीसँग सन्तुलन गर्नु हो। सामान्यतया, जीवनयापन खर्चलाई आफ्नो खुद आम्दानीको ६०-७०% मा राख्नु आदर्श मानिन्छ। उदाहरणका लागि, यदि तपाईंको खुद आम्दानी २००,००० येन छ भने, आफ्नो जीवनयापन खर्चलाई लगभग १३०,०००-१४०,००० येनमा सीमित गर्नु वांछनीय हुन्छ। बाँकी रकम बचत वा आपतकालीन तयारीमा छुट्याएर, तपाईंले स्थिर र व्यवस्थित जीवनशैली प्राप्त गर्न सक्नुहुन्छ।
यदि तपाईंको घर खर्च तपाईंको घर लैजाने तलबको तुलनामा अत्यधिक छ भने, तपाईं भविष्यमा पैसा बचत गर्न सक्षम नहुने वा अप्रत्याशित खर्चहरू सामना गर्न असमर्थ हुने जोखिम हुन्छ। त्यसकारण, "कति खर्च लाग्छ" भन्दा "तपाईं कति खर्च गर्न सक्नुहुन्छ" मा आधारित भएर आफ्नो घरको बजेट संरचना गर्नु महत्त्वपूर्ण छ।
जीवनयापन खर्चको विभाजन | निश्चित लागत, परिवर्तनशील लागत, र अन्य खर्चहरूमा विभाजन गरेर व्याख्या गरिएको।
एक्लै बस्ने व्यक्तिको जीवनयापन खर्चलाई सही रूपमा बुझ्नको लागि, खर्चलाई तिनीहरूको प्रकृति अनुसार वर्गीकरण गर्नु प्रभावकारी हुन्छ। यस अध्यायमा, हामी जीवनयापन खर्चलाई "स्थिर खर्च," "चर खर्च," र "अन्य" मा विभाजन गर्नेछौं र प्रत्येक श्रेणीमा समावेश गरिएका मुख्य वस्तुहरू र अनुमानित औसत रकमहरू व्याख्या गर्नेछौं।
स्थिर खर्च: प्रत्येक महिना लगभग उस्तै खर्च।
स्थिर खर्च भन्नाले प्रत्येक महिना लगभग उही रकममा हुने खर्चलाई बुझिन्छ। एक्लै बस्ने व्यक्तिको लागि, स्थिर खर्चले उनीहरूको कुल खर्चको सबैभन्दा ठूलो भाग बनाउँछ।
मुख्य वस्तुहरू यस प्रकार छन्:
- भाडा (व्यवस्थापन र साझा क्षेत्र शुल्क सहित): लगभग ३०,००० येन (शहरी क्षेत्रहरूमा यो बढी हुने गर्छ)
- सञ्चार लागत (स्मार्टफोन र इन्टरनेट): ७,००० देखि १०,००० येन
- सदस्यताहरू (भिडियो, संगीत, एपहरू, आदि): १,०००-३,००० येन
- बीमा प्रिमियम (यदि तपाईंसँग निजी स्वास्थ्य बीमा छ भने): ०-५,००० येन
स्थिर खर्चहरू तपाईंको जीवनलाई समर्थन गर्ने आधारभूत लागतहरू हुन्, र तिनीहरूलाई समीक्षा गर्नाले सम्भावित रूपमा उल्लेखनीय लागत कटौती हुन सक्छ। विशेष गरी, तपाईंको स्मार्टफोन योजना परिवर्तन गर्नु वा प्रयोग नगरिएका सदस्यताहरू रद्द गर्नु पैसा बचत गर्ने द्रुत र प्रभावकारी तरिकाहरू हुन्।
परिवर्तनशील खर्च: खर्चहरू जुन कसरी प्रयोग गरिन्छ भन्ने आधारमा उल्लेखनीय रूपमा परिवर्तन हुन सक्छन्।
परिवर्तनशील खर्च भनेको महिना-महिनामा उतारचढाव हुने खर्च हो। यो त्यस्तो क्षेत्र हो जहाँ तपाईंको जीवनशैली र जागरूकताका आधारमा बचत गर्न सकिन्छ।
मुख्य वस्तुहरू यस प्रकार छन्:
- खाना खर्च: ४०,०००-४३,००० येन
- उपयोगिताहरू (बिजुली, ग्यास, पानी): १०,०००-१५,००० येन
- दैनिक आवश्यकताहरू: लगभग ५,००० येन
- यातायात खर्च: ५,००० देखि १०,००० येन
- मनोरञ्जन र सामाजिक खर्च: १०,००० देखि २०,००० येन
परिवर्तनशील खर्चहरू मध्ये, खानाको लागत सबैभन्दा बढी फरक हुन्छ। घरमा खाना पकाएर यसलाई कम राख्न सकिन्छ, तर बारम्बार बाहिर खाना खाँदा वा सुविधा स्टोरहरू प्रयोग गर्दा यो बढ्छ। उपयोगिता लागतहरू पनि मौसमी रूपमा उतारचढाव हुन्छन्, ताप र शीतलन खर्चका कारण गर्मी र जाडोमा बढ्ने प्रवृत्ति हुन्छ।
अन्य: अनियमित खर्च र बचत
"अन्य खर्च" मा त्यस्ता खर्चहरू समावेश छन् जुन हरेक महिना आवश्यक रूपमा हुँदैनन्, साथै उद्देश्यपूर्ण खर्च पनि समावेश छन्।
- चिकित्सा खर्च: धेरै हजार येन र माथि (अस्पताल र फार्मेसीमा भुक्तानी)
- लुगा र सौन्दर्य खर्च: महिना-महिना फरक हुन्छ (औसत ३,००० देखि ८,००० येन)
- विविध खर्चहरू: आकस्मिक कोषको रूपमा केही हजार येन छुट्याउनुहोस्।
- बचत/लगानी: प्रति महिना ३,००० देखि १०,००० येन (तपाईंको लक्ष्यमा निर्भर गर्दै)
आर्थिक सुरक्षा सुनिश्चित गर्न, सुरुदेखि नै आफ्नो खर्चको अंशको रूपमा आफ्नो बजेटमा बचत समावेश गर्नु आदर्श हो। अप्रत्याशित खर्चहरू कभर गर्न प्रति महिना लगभग १०,००० येनको "आकस्मिक कोष" हुनु पनि आश्वस्त पार्ने कुरा हो।
कोठा खोज्नुहोस्
फर्निचर र उपकरणसहितको कोठामात्र सूचीबद्ध गरिएको छ!
खुद आम्दानीमा आधारित आदर्श जीवनयापन खर्च सन्तुलन
जीवनयापन खर्चको विभाजनलाई विचार गर्दा, सबैभन्दा महत्त्वपूर्ण कुरा भनेको "आफ्नो आम्दानी अनुरूप सन्तुलनमा खर्च गरिरहनु" हो। यस अध्यायमा, हामी विभिन्न खुद आय स्तरहरूको लागि आदर्श खर्च विनियोजनहरू प्रस्तुत गर्नेछौं र तपाईंको घरायसी वित्तलाई व्यवस्थित तरिकाले कसरी व्यवस्थापन गर्ने भनेर व्याख्या गर्नेछौं।
१५०,००० येनको खुद आम्दानीको मामला
विद्यार्थी र भर्खरै स्नातक गरेका, जसको घर लैजाने तलब लगभग १५०,००० येन छ, ले आफ्नो खर्च उल्लेखनीय रूपमा घटाउन आवश्यक छ। यदि उनीहरूले आफ्ना अभिभावकबाट आर्थिक सहयोग वा आवास भत्ता प्राप्त गर्दैनन् भने, उनीहरूको भाडा कम राख्ने तरिकाहरू खोज्नु विशेष गरी महत्त्वपूर्ण छ।
- भाडा: ४०,००० येन (सकेसम्म सस्तो सम्पत्ति छान्नुहोस्)
- खाना खर्च: २०,००० येन (मुख्यतया घरमै खाना पकाउने)
- उपयोगिता लागत: १०,००० येन (मौसम अनुसार समायोजन)
- सञ्चार लागत: ७,००० येन (कम लागतको सिम कार्ड प्रयोग गर्ने विचार गर्दा)
- यातायात र दैनिक आवश्यकताहरू: ८,००० येन
- मनोरञ्जन र सामाजिक खर्च: ५,००० येन
- विविध खर्च/बचत: ५,००० येन
आधारभूत जीवनस्तर कायम राख्दै महिनामा ५,००० येन बचत गर्नु पनि राम्रो हो। भाडा सहितको कुल खर्च १,००,००० येन भन्दा कम राख्नु लगभग १५०,००० येन घर ल्याइदिने तलब भएको व्यक्तिको लागि आदर्श हो।
२००,००० येन र २५०,००० येनको खुद आम्दानी भएका केसहरू
२००,००० देखि २५०,००० येनको खुद आम्दानीको साथ, निश्चित हदसम्म लचिलोपनको साथ घरायसी बजेट सिर्जना गर्न सम्भव छ। तपाईं आफ्नो खर्चलाई सुव्यवस्थित गर्न सक्नुहुन्छ र बचत वा स्व-लगानीमा रकम छुट्याउन सक्नुहुन्छ।
२००,००० येनको खुद आम्दानीको अनुमान
- भाडा: ६०,००० येन
- खाना खर्च: ३०,००० येन
- उपयोगिता लागत: १२,००० येन
- सञ्चार खर्च: ८,००० येन
- दैनिक आवश्यकता र यातायात खर्च: १०,००० येन
- मनोरञ्जन र सामाजिक खर्च: १५,००० येन
- विविध खर्च/बचत: १५,००० येन
२,५०,००० येनको खुद आम्दानी भएको खण्डमा, तपाईंसँग माथि उल्लेखितबाट थप १०,००० देखि २०,००० येन बचाउन बाँकी रहनेछ। यदि तपाईं भाडा जस्ता स्थिर खर्चहरूमा उल्लेखनीय वृद्धिबाट बच्न सक्नुहुन्छ भने, प्रति महिना २०,००० येन भन्दा बढी बचत गर्नु यथार्थपरक हुन्छ।
जीवनयापन खर्चको लागि आदर्श सन्तुलनलाई "खर्च: बचत = ७:३" वा "८:२" को अनुपात भनिन्छ। पहिलो, जीवनयापन खर्चलाई तपाईंको घर ल्याइने तलबको ७०-८०% भित्र राख्नु र दीर्घकालीन रूपमा एक्लै बसेर स्थिर जीवन बिताउन नियमित रूपमा प्रत्येक महिना केही हजार येन पनि बचत गर्न अनुमति दिने प्रणाली स्थापना गर्नु महत्त्वपूर्ण छ।
जीवनयापन खर्चका उदाहरणहरू | विद्यार्थी, काम गर्ने वयस्क र लिङ्ग अनुसार तुलना
जीवनयापन खर्चको विभाजन विशेषताहरू र जीवनशैलीको आधारमा धेरै फरक हुन्छ। यस अध्यायमा, हामी विद्यार्थीहरू, काम गर्ने वयस्कहरू, र पुरुष र महिलाहरूबाट वास्तविक-विश्व उदाहरणहरू प्रयोग गरेर एक्लै बस्ने मानिसहरूको वास्तविक जीवनयापन खर्चको भिन्नता र विशेषताहरूको तुलना गर्नेछौं।
एक्लै बस्ने विश्वविद्यालयका विद्यार्थीहरूका उदाहरणहरू (आर्थिक सहयोग सहित/बिना)
एक्लै बस्ने विश्वविद्यालयका विद्यार्थीहरूको लागि, आय स्रोतहरू सीमित हुन्छन्, त्यसैले जीवनयापन खर्च धेरै कम हुन्छ। उनीहरूले अभिभावकबाट आर्थिक सहयोग, छात्रवृत्ति, वा अंशकालिक जागिरको आम्दानी प्राप्त गर्छन् वा गर्दैनन् भन्ने कुराले उनीहरूको जीवनयापन खर्चमा उल्लेखनीय प्रभाव पार्छ।
[आर्थिक सहयोग प्रदान गरियो (आवास भत्ता सहित)]
- भाडा: ३०,००० येन (विद्यार्थी अपार्टमेन्ट र भाडा अनुदान उपलब्ध छ)
- खाना खर्च: २०,००० येन (प्रायः घरको खाना पकाउने)
- उपयोगिता लागत: ८,००० येन
- सञ्चार लागत: ५,००० येन (कम लागतको सिम)
- मनोरञ्जन खर्च, दैनिक आवश्यकताहरू, आदि: १२,००० येन
- कुल: लगभग ७५,००० येन
[परिवारबाट कुनै आर्थिक सहयोग छैन (मुख्यतया अंशकालिक काम)]
- भाडा: ५०,००० येन (स्टुडियो अपार्टमेन्ट भाडामा)
- खाना खर्च: २५,००० येन (बाहिर खानेको पर्याप्त रकम सहित)
- उपयोगिताहरू: १०,००० येन
- सञ्चार खर्च: ६,००० येन
- मनोरञ्जन खर्च, दैनिक आवश्यकताहरू, आदि: १५,००० येन
- कुल: लगभग १०६,००० येन
तपाईंले आफ्ना आमाबाबुबाट आर्थिक सहयोग पाउनुहुन्छ कि पाउनुहुन्न भन्ने कुराले तपाईंको खर्च गर्ने बानीलाई असर गर्ने भएकोले, आफ्नो अंशकालिक कामको शिफ्ट समायोजन गर्नु र पैसा बचत गर्ने कुरामा सचेत हुनु महत्त्वपूर्ण छ।
काम गर्ने वयस्कहरूको केस (शहरी क्षेत्र/ग्रामीण क्षेत्र)
कार्यबलमा प्रवेश गरेपछि आम्दानी बढ्छ, तर बढेको भाडा र उच्च जीवनस्तरका कारण खर्च पनि बढ्छ। विशेष गरी भाडा र यातायात लागतले शहरी र ग्रामीण क्षेत्रहरू बीच उल्लेखनीय भिन्नता देखाउँछ।
[शहरी क्षेत्र (टोकियोको २३ वडाका बासिन्दा)]
- भाडा: ८०,००० येन
- खाना खर्च: ३५,००० येन (प्रायः बाहिर खाना खाने वा डेलिभरी अर्डर गर्ने)
- उपयोगिता लागत: १२,००० येन
- सञ्चार खर्च: १०,००० येन
- यातायात र दैनिक आवश्यकताहरू: १५,००० येन
- मनोरञ्जन र सोख: २०,००० येन
- कुल: लगभग १७२,००० येन
[क्षेत्रीय शहरहरू (सेन्डाई, फुकुओका, आदि)]
- भाडा: ५०,००० येन
- खाना खर्च: २८,००० येन (घरको खाना पकाउने र बाहिर खाने सन्तुलित मिश्रण)
- उपयोगिताहरू: १०,००० येन
- सञ्चार खर्च: ८,००० येन
- यातायात र दैनिक आवश्यकताहरू: १०,००० येन
- मनोरञ्जन र सोख: १५,००० येन
- कुल: लगभग १२१,००० येन
घरमै पैसा ल्याए पनि, तपाईंले बचत गर्न सक्ने रकम क्षेत्र अनुसार २०,००० देखि ५०,००० येन वा सोभन्दा बढी फरक हुन सक्छ।
एक्लै बस्ने महिलाहरूको लागि जीवन शैली र रणनीतिहरू
एक्लै बस्ने महिलाहरूको लागि, सौन्दर्य, लुगाफाटा, र स्वास्थ्यसँग सम्बन्धित वस्तुहरूमा निश्चित मात्रामा खर्च हुन्छ, र पुरुषहरूको तुलनामा वर्गहरूको संख्या थोरै बढी हुन्छ। यद्यपि, धेरै महिलाहरू पैसा बचत गर्ने र आफ्नो वित्त व्यवस्थापन गर्ने बारेमा धेरै सचेत हुन्छन्, र घरायसी बजेटिङ एपहरू बढी प्रयोग गर्ने गर्छन्।
- भाडा: ६५,००० येन
- खाना खर्च: ३०,००० येन (स्वास्थ्यप्रति सचेत, प्रायः घरमै खाना पकाउँछु)
- उपयोगिताहरू: १०,००० येन
- सञ्चार खर्च: ८,००० येन
- सौन्दर्य/लुगा खर्च: ८,००० येन
- चिकित्सा खर्च: ३,००० येन
- दैनिक आवश्यकता र मनोरञ्जन खर्च: १५,००० येन
- कुल: लगभग १३९,००० येन
धेरै महिलाहरूले "सुरक्षा र सुरक्षा" र "व्यक्तिगतता" लाई ध्यानमा राखेर खर्चलाई प्राथमिकता दिन्छन्, र उनीहरूको खर्च गर्ने ढाँचाहरू सन्तुलित दृष्टिकोणद्वारा विशेषता हुन्छन् जसले जीवनको गुणस्तर (QOL) लाई मूल्याङ्कन गर्छ जबकि मितव्ययी पनि हुन्छ।
कोठा खोज्नुहोस्
फर्निचर र उपकरणसहितको कोठामात्र सूचीबद्ध गरिएको छ!
जीवनयापन खर्च बचत गर्ने व्यावहारिक तरिकाहरू
एक्लै बस्दा आर्थिक व्यवस्थापन गर्न जीवनयापन खर्च घटाउनु आधारभूत कुरा हो। यस अध्यायले स्थिर र परिवर्तनशील खर्चहरूको समीक्षा गर्दै आजैदेखि लागू गर्न सकिने पैसा बचत गर्ने तरिकाहरूको परिचय दिन्छ। पैसा बचत गर्नुको अर्थ केवल आफूलाई वञ्चित गर्नु मात्र होइन; चलाखीपूर्ण रणनीतिहरू मार्फत आफ्नो खर्चलाई अनुकूलन गर्नु महत्त्वपूर्ण छ।
निश्चित लागतहरूको समीक्षा गर्नुहोस् | सम्झौताहरूको समीक्षा गरेर खर्च घटाउनुहोस्
सम्झौतामा हस्ताक्षर भएपछि स्थिर खर्चहरूको समीक्षा विरलै गरिन्छ, तर यो त्यहीँ हो जहाँ पैसा बचत गर्ने अवसरहरू हुन्छन्। विशेष गरी, मासिक सञ्चार शुल्क र भाडाले जीवनयापन खर्चको ठूलो हिस्सा ओगटेका छन्, त्यसैले प्रभावकारी रूपमा तिनीहरूको समीक्षा गर्नाले खर्च घटाउन सकिन्छ।
- आफ्नो स्मार्टफोन योजनाको समीक्षा गर्नुहोस्: प्रमुख क्यारियरबाट कम लागतको सिममा स्विच गर्नाले तपाईंलाई प्रति महिना ५,००० येन भन्दा बढी बचत गर्न सकिन्छ।
- इन्टरनेट सेवा प्रदायकहरूको तुलना: कुनै अनावश्यक वैकल्पिक सम्झौताहरू छैनन् भनी सुनिश्चित गर्न जाँच गर्नुहोस्।
- भाडा वार्ता र सर्ने: तपाईंको भाडा नवीकरणको लागि समय सकिएको बेला उही भाडाको लागि राम्रो अवस्था भएको सम्पत्ति खोज्नु राम्रो विचार हो।
- आफ्नो सदस्यतालाई सुव्यवस्थित बनाउँदै: भिडियो स्ट्रिमिङ, संगीत र तपाईंले प्रयोग नगर्ने एपहरूको लागि आफ्नो सदस्यताहरूको समीक्षा गर्नुहोस्, र आफ्नो मासिक खर्च १,००० देखि २,००० येनले घटाउने लक्ष्य राख्नुहोस्।
परिवर्तनशील लागत घटाउने | दैनिक कार्यहरू जम्मा गर्ने
परिवर्तनशील खर्च भनेको दैनिक बानी अनुसार धेरै फरक हुने वस्तुहरू हुन्। मुख्य कुरा भनेको पैसा बचतमा तत्काल प्रभाव पार्ने र तनाव नदिने तरिकाहरू समावेश गर्नु हो।
[खानामा पैसा बचत गर्ने तरिकाहरू]
- म मुख्यतया घरमै खाना पकाउँछु, र थोकमा किनेर र पहिले नै खाना तयार गरेर म खाना खेर फाल्नबाट बच्छु।
- म बिक्रीको दिनमा वा छुटको समयमा सुपरमार्केटमा किनमेल गर्छु।
- सुविधा स्टोर र डेलिभरी सेवाहरू प्रयोग गर्ने आवृत्ति घटाउनुहोस्।
[उपयोगिता बिलहरूमा बचत गर्ने तरिकाहरू]
- अनावश्यक बिजुली खपत रोक्न गर्मी र जाडोमा सीमित समय स्लटहरूमा एयर कन्डिसनिङ र तताउने प्रयोग गर्नुहोस्।
- एयर कन्डिसनरलाई सधैं खुला राख्दा कहिलेकाहीं बिजुली बचत हुन सक्छ, त्यसैले आफ्नो बिजुली बिलको प्रवृत्ति जाँच गर्नुहोस्।
- तपाईंले प्रयोग नगर्ने उपकरणहरू अनप्लग गर्नुहोस् (स्ट्यान्डबाइ पावर खपत कम गर्न)।
[दैनिक आवश्यकता र मनोरञ्जन खर्चमा पैसा बचत गर्ने तरिकाहरू]
- अनावश्यक खरिदहरू रोक्न आवश्यक वस्तुहरूको सूची बनाउनुहोस्।
- मदिरा पार्टी र घुमफिरको लागि पहिले नै बजेट सेट गर्नुहोस्।
- Mercari र अन्य फ्ली मार्केट एपहरू प्रयोग गरेर दैनिक आवश्यकताहरू सस्तोमा पाउनुहोस्।
घरायसी आर्थिक व्यवस्थापनका लागि उपयोगी एप सुझावहरू
पैसा बचत गर्न जारी राख्नको लागि, "आफ्नो नगद प्रवाहको कल्पना गर्नु" आवश्यक छ। स्थिरताको कुञ्जी भनेको घरायसी बजेटलाई सजिलो र व्यवस्थित बनाउनु हो। तल घरायसी बजेटिङ एपको उदाहरण दिइएको छ, तर तपाईं आफ्नो शैलीमा निर्भर गर्दै एक्सेल वा हस्तलिखित खाता प्रयोग गरेर पनि आफ्नो वित्त व्यवस्थापन गर्न सक्नुहुन्छ।
- मनी फर्वार्ड एमई: एक स्वचालित घरेलु बजेटिङ एप जुन बैंक, क्रेडिट कार्ड र ई-मनीसँग लिङ्क गर्न सकिन्छ। यसमा व्यापक आय र खर्च ग्राफिङ र रिपोर्टिङ कार्यहरू पनि छन्।
- जाइम: सहज रसिद स्क्यानिङ र खर्च वर्गीकरण। बजेट र खर्च विश्लेषण पनि सजिलो छ।
- ओसिडोरी: यसलाई साझा घरायसी बजेट बुकको रूपमा पनि प्रयोग गर्न सकिन्छ, जसले गर्दा तपाईंको पार्टनरसँग खर्च व्यवस्थापन गर्न सजिलो हुन्छ।
यी एपहरू प्रयोग गरेर, तपाईंले प्रत्येक खर्च वर्गमा कति खर्च गरिरहनुभएको छ भनेर एकै नजरमा हेर्न सक्नुहुन्छ, र पैसा बचत गर्ने तपाईंको प्राथमिकताहरू स्पष्ट हुनेछन्।
एक्लै बस्न सुरु गर्नु अघि तयारी गर्नुपर्ने कुराहरू
एक्लै बस्नको लागि जीवनयापन खर्च व्यवस्थापन गर्नु मात्र नभई प्रारम्भिक लागतहरू व्यवस्थापन गर्नु र उपयुक्त बस्ने वातावरण निर्माण गर्नु पनि आवश्यक छ। यस अध्यायले वास्तवमा एक्लै बस्न सुरु गर्नु अघि जाँच गर्नुपर्ने मुख्य बुँदाहरू र आफ्नो नयाँ जीवन सहज रूपमा सुरु गर्न कसरी तयारी गर्ने भनेर व्याख्या गर्दछ।
अनुमानित प्रारम्भिक लागत र ब्रेकडाउन
एक्लै बस्दा, तपाईं सर्दा तपाईंलाई उल्लेखनीय अग्रिम भुक्तानी चाहिन्छ। यो कहिलेकाहीं धेरै महिनाको भाडा बराबर हुन सक्छ, त्यसैले पहिले नै बजेट छुट्याउन निश्चित गर्नुहोस्। तल प्रारम्भिक लागतहरूको सामान्य विभाजनको उदाहरण दिइएको छ।
- सुरक्षा निक्षेप र चाबी पैसा: १-२ महिनाको भाडा प्रत्येक
- ब्रोकरेज शुल्क: एक महिनाको भाडा (केही सम्पत्तिहरू निःशुल्क हुन सक्छन्)
- अग्रिम भाडा (पहिलो महिनाको भाडा): १ महिनाको भाडा
- अग्नि बीमा प्रिमियम: लगभग १५,००० देखि २०,००० येन
- ताला प्रतिस्थापन शुल्क, सफाई शुल्क, आदि: १०,००० देखि ३०,००० येन
जम्माजम्मी, लगभग ४ देखि ६ महिनाको भाडा अनुमान गरिएको छ। उदाहरणका लागि, यदि कुनै सम्पत्तिको भाडा ६०,००० येन छ भने, तपाईंलाई लगभग २००,००० देखि ३५०,००० येन एकमुष्ट चाहिन्छ।
फर्निचर, घरायसी उपकरणहरू, र घरायसी सामानहरू तयार गर्दै
सर्ने बित्तिकै आरामसँग बस्न सुरु गर्नको लागि, आवश्यक फर्निचर, उपकरणहरू र घरायसी सामानहरू पहिले नै तयार गर्नुहोस्। सुरुमा तपाईंलाई आवश्यक पर्ने केही वस्तुहरूको उदाहरण यहाँ दिइएका छन्।
- घरायसी उपकरणहरू: रेफ्रिजरेटर, वासिङ मेसिन, माइक्रोवेभ ओभन, राइस कुकर, बत्ती बाल्ने सामानहरू
- फर्निचर: ओछ्यान, डेस्क, कुर्सी, पर्दा, भण्डारण शेल्फहरू
- घरायसी सामानहरू: खाना पकाउने भाँडाकुँडा, टेबलवेयर, सरसफाइका सामानहरू, ट्वाइलेट पेपर, डिटर्जेन्टहरू, आदि।
सबै आवश्यक वस्तुहरू नयाँ खरिद गर्न १,००,००० येनभन्दा बढी खर्च लाग्न सक्छ, तर तपाईंले सेकेन्डह्यान्ड पसलहरू, फ्ली मार्केट एपहरू, वा आफ्ना आमाबाबुबाट प्राप्त वस्तुहरू प्रयोग गरेर लागतलाई उल्लेखनीय रूपमा घटाउन सक्नुहुन्छ।
जीवनयापन खर्च सिमुलेशन र बजेट योजना
एक्लै बस्न सुरु गर्नु अघि, आफ्नो मासिक आम्दानी र खर्चको अनुकरण गर्नु महत्त्वपूर्ण छ। निम्न वस्तुहरू पहिले नै व्यवस्थित गर्न निश्चित गर्नुहोस्:
- मासिक घर लैजाने तलब (आंशिक समय काम/तलब)
- भाडा र सञ्चार शुल्क जस्ता निश्चित लागतहरू
- खाना, उपयोगिताहरू, र दैनिक आवश्यकताहरू जस्ता परिवर्तनशील खर्चहरू
- प्रारम्भिक लागत र अनियमित खर्चको अनुमान
- तपाईंले प्रत्येक महिना कति बचत गर्न सक्नुहुन्छ भन्ने अनुमान
वास्तविक रूपमा कायम राख्न सकिने जीवनशैली योजना बनाएर, तपाईं एक्लै बसेर कम तनावपूर्ण जीवन प्राप्त गर्न सक्नुहुन्छ।
कोठा खोज्नुहोस्
फर्निचर र उपकरणसहितको कोठामात्र सूचीबद्ध गरिएको छ!
एक्लै बस्नको लागि विकल्पको रूपमा "साझा घर" को विचार
आरामदायी बसोबास वातावरणको आनन्द लिँदै जीवनयापन खर्च कम राख्न चाहनेहरूका लागि, "साझा घरहरू" एक व्यवहार्य विकल्प हो। हालका वर्षहरूमा, भाडा मात्र कम भएको छैन, तर उपकरणहरू र उपयोगिताहरूले सुसज्जित सुविधाजनक सम्पत्तिहरूमा पनि वृद्धि भएको छ, र Wi-Fi पनि छ, जसले गर्दा तिनीहरूलाई पहिलो पटक एक्लै बस्नेहरूका लागि विशेष गरी उपयुक्त बनाएको छ।
साझा घरका फाइदाहरू
साझा घरमा बस्नुका मुख्य फाइदाहरू यस प्रकार छन्:
- प्रारम्भिक लागत घटाइन्छ (सुरक्षा निक्षेप वा चाबी पैसा छैन, फर्निचर वा उपकरणहरू खरिद गर्न आवश्यक छैन)।
- मासिक लागत बुझ्न सजिलो छ किनकि यसमा उपयोगिता र सञ्चार शुल्कहरू समावेश छन्।
- केही सम्पत्तिहरूमा सफाई सेवाहरू र पार्सल डेलिभरी बक्सहरू समावेश छन्।
- अन्य बासिन्दाहरूसँग मध्यम स्तरको अन्तरक्रिया हुन्छ, त्यसैले एक्लोपनको अनुभूति कम हुन्छ।
आफ्नो व्यक्तिगत ठाउँलाई महत्व दिने र लागत र सुविधालाई सन्तुलनमा राख्न चाहनेहरूका लागि साझा घर एक तर्कसंगत विकल्प हुन सक्छ।
क्रस हाउसको साथ, तपाईं सजिलै र कुनै झन्झट बिना एक्लै बस्न सुरु गर्न सक्नुहुन्छ।
क्रस हाउस एक आवास सेवा ब्रान्ड हो जसले जापानभरि, मुख्यतया टोकियोमा साझा आवास र मासिक भाडा प्रदान गर्दछ।
पहिलो पटक एक्लै बस्नको लागि सहज सुरुवात सुनिश्चित गर्न, हामी निम्न सेवाहरू प्रदान गर्दछौं:
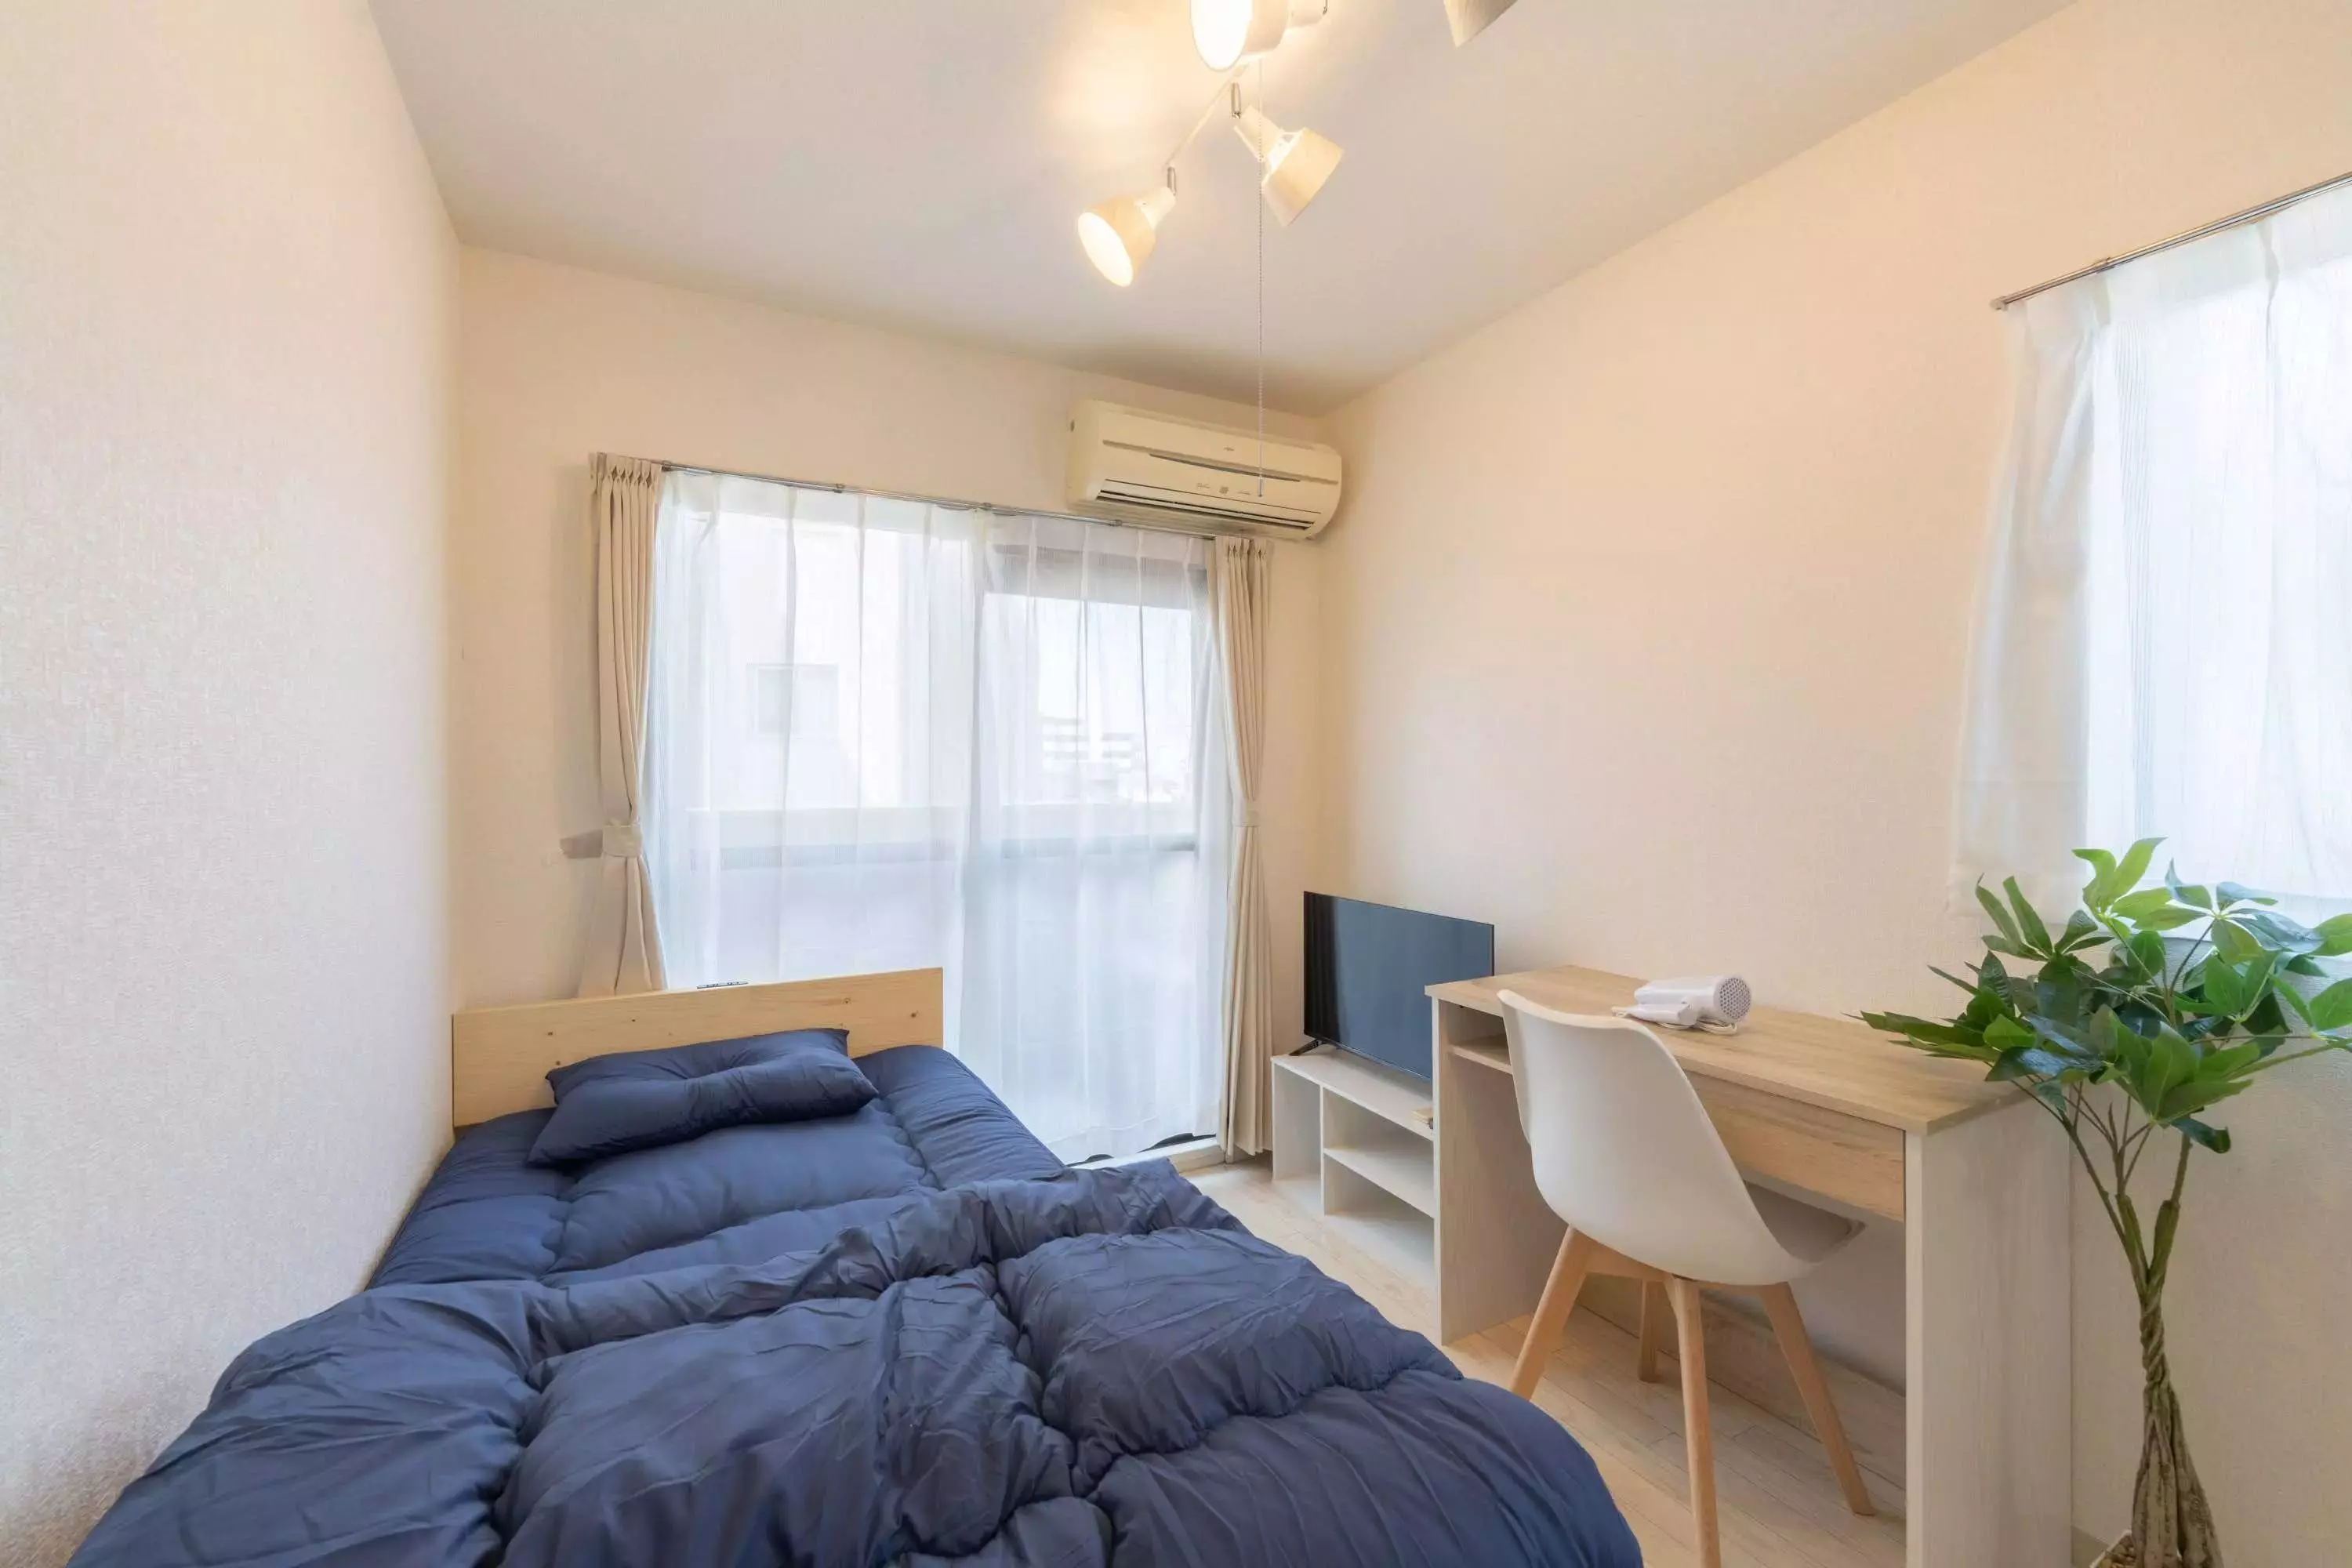
- फर्निचर र उपकरणहरूले सुसज्जित: ओछ्यान, रेफ्रिजरेटर, वाशिङ मेसिन र एयर कन्डिसनर जस्ता आवश्यक सुविधाहरूले सुसज्जित, जसले गर्दा सर्ने झन्झटलाई उल्लेखनीय रूपमा कम गर्छ।
- कम प्रारम्भिक लागत: धेरै सम्पत्तिहरूलाई सुरक्षा निक्षेप, प्रमुख पैसा, वा ब्रोकरेज शुल्क आवश्यक पर्दैन, जसले गर्दा तुरुन्तै सर्ने सम्भावना हुन्छ।
- उपयोगिताहरू र Wi-Fi सहित स्पष्ट मूल्य निर्धारण संरचना: यी मासिक शुल्कमा समावेश भएकाले, जीवनयापन लागतको भविष्यवाणी गर्न र आफ्नो बजेट व्यवस्थापन गर्न सजिलो हुन्छ।
- एक महिना भन्दा छोटो बसाइको लागि उपलब्ध: जागिर परिवर्तन गर्ने, स्कूल जाने वा टोकियो सर्ने तयारी गर्ने जस्ता जीवनका घटनाहरू अनुसार लचिलो रूपमा आफ्नो आवास छनौट गर्नुहोस्।
यसबाहेक, धेरै सम्पत्तिहरू रेल स्टेशनहरू नजिक र लोकप्रिय क्षेत्रहरूमा अवस्थित छन्, जसले गर्दा काम वा स्कूलमा आउनेहरूका लागि तिनीहरूलाई आकर्षक बनाउँछ। धेरै पैसा खर्च नगरी आरामसँग बस्न चाहनेहरूका लागि, क्रस हाउसका सेयर हाउसहरू धेरै व्यावहारिक विकल्प हुन्।
सारांश | आफ्नो बस्ने खर्चको कल्पना गर्नुहोस् र आरामदायी एकल जीवनको लागि आफ्नो आवास सावधानीपूर्वक छनौट गर्नुहोस्
सफलतापूर्वक एक्लै बस्नको लागि, पहिलो चरण भनेको आफ्नो जीवनयापन खर्चको विभाजनलाई राम्ररी बुझ्नु र आफ्नो घर-घरको तलबसँग मेल खाने गरी आफ्नो खर्च सन्तुलन समायोजन गर्नु हो। भाडा, उपयोगिताहरू, र खाना जस्ता प्रत्येक वर्गको औसत हेर्नुहोस्, र व्यवस्थित घरायसी बजेट निर्माण गर्नुहोस्।
यसबाहेक, बसोबासको खर्च कम राख्नको लागि बस्नको लागि सही ठाउँ छनौट गर्नु महत्त्वपूर्ण छ। निश्चित लागतको ठूलो हिस्सा ओगटेको भाडा घटाउँदा समग्र खर्चमा उल्लेखनीय भिन्नता आउन सक्छ। क्रस हाउस जस्तो सुसज्जित साझा घर प्रयोग गरेर, तपाईंले प्रारम्भिक लागत र मासिक खर्च दुवै घटाउन सक्नुहुन्छ, जसले गर्दा एक्लै बस्न सुरु गर्न सजिलो हुन्छ।
यदि तपाईं लागत कम राख्दै आफूलाई उपयुक्त हुने जीवनशैली सिर्जना गर्न चाहनुहुन्छ भने, क्रस हाउस सेयर हाउसको विचार गर्नुहोस्। पहिले, तिनीहरूको आधिकारिक वेबसाइटमा सम्पत्ति सूचीहरू हेर्नुहोस्।