210,000 येन की शुद्ध आय वाले व्यक्ति के लिए उचित किराया क्या होगा?
210,000 येन की शुद्ध आय पर अकेले रहने वाले व्यक्ति के लिए, किराया उनकी आर्थिक स्थिति को प्रभावित करने वाला सबसे महत्वपूर्ण कारक है। यदि किराया बहुत अधिक है, तो बचत करना और अप्रत्याशित खर्चों का सामना करना मुश्किल हो जाता है। वहीं दूसरी ओर, यदि किराया बहुत कम है, तो वे अपने रहने के माहौल से असंतुष्ट हो सकते हैं।
यहां, हम किराए के लिए आम तौर पर स्वीकृत दिशानिर्देशों को व्यवस्थित करेंगे और 210,000 येन की शुद्ध आय वाले व्यक्ति के लिए किराए के यथार्थवादी स्तरों और विचारणीय बिंदुओं की विस्तृत व्याख्या प्रदान करेंगे।
किराए को "आपकी कुल तनख्वाह का एक तिहाई" क्यों कहा जाता है?
अक्सर कहा जाता है कि "किराया आपकी कुल आय के एक तिहाई से अधिक नहीं होना चाहिए," और ऐसा इसलिए है क्योंकि यह आपके समग्र जीवन व्यय में संतुलन बनाए रखने के लिए एक अच्छा दिशानिर्देश है। यदि आप अपनी कुल आय का लगभग एक तिहाई हिस्सा किराए पर खर्च करते हैं, तो शेष लगभग 140,000 येन भोजन, बिजली, संचार खर्च, दैनिक आवश्यकताओं, सामाजिक खर्चों, बचत आदि को कवर करने के लिए पर्याप्त होंगे। इस आवंटन से, अत्यधिक कटौती किए बिना न्यूनतम बचत करना आसान हो जाता है।
इसके अलावा, रियल एस्टेट में किराएदारों की स्क्रीनिंग के दौरान, "किराया आपकी कुल आय का लगभग 30% होना चाहिए" एक दिशानिर्देश के रूप में अक्सर इस्तेमाल किया जाता है, जिसका व्यावहारिक लाभ यह है कि स्क्रीनिंग पास करना आसान हो जाता है। हालांकि, यह मानक केवल एक औसत है, और जिनके निश्चित खर्च अधिक हैं या जो पैसे बचाने को प्राथमिकता देते हैं, उन्हें अपना किराया और भी कम करने पर विचार करना होगा।
जिस व्यक्ति की शुद्ध आय 210,000 येन है, उसके लिए उपयुक्त किराया 60,000 से 70,000 येन है।
यदि आपकी टेक-होम सैलरी 210,000 येन है, तो किराए के लिए आपका बजट लगभग 60,000 से 70,000 येन के बीच होना चाहिए। 70,000 येन आपकी टेक-होम सैलरी का लगभग एक तिहाई है, जो आपके जीवन स्तर को बहुत अधिक प्रभावित किए बिना रहने की ऊपरी सीमा है। दूसरी ओर, यदि आप इसे 60,000 येन के दायरे में रख सकते हैं, तो आपके पास मासिक बचत या मनोरंजन खर्चों के लिए अधिक गुंजाइश होगी।
70,000 येन के किराए में, आप इमारत की उम्र और स्टेशन से दूरी के आधार पर टोक्यो महानगर क्षेत्र में स्टूडियो अपार्टमेंट या 1000 वर्ग फुट के अपार्टमेंट पा सकते हैं। हालांकि, यदि आपके कई अन्य निश्चित खर्चे हैं (जैसे संचार शुल्क, बीमा, सदस्यता शुल्क आदि), तो 60,000 येन के आसपास किराया रखना सुरक्षित रहेगा। किराया तय करते समय, न केवल अपनी वर्तमान जीवनशैली बल्कि भविष्य के स्थानांतरण खर्चों और जीवन की अन्य महत्वपूर्ण घटनाओं को भी ध्यान में रखना आवश्यक है।
उन स्थितियों के बारे में कैसे सोचना चाहिए जहां आवास भत्ता/किराया सब्सिडी प्रदान की जाती है।
जब आपको आवास भत्ता या किराया सब्सिडी मिलती है, तो किराया तय करने का आपका तरीका थोड़ा बदल जाता है। उदाहरण के लिए, यदि आपको प्रति माह 20,000 येन की किराया सब्सिडी मिलती है, तो भले ही आपका वास्तविक खर्च 70,000 येन हो, आपको किराया लगभग 50,000 येन लगेगा। इसलिए, आप सब्सिडी की राशि को ध्यान में रखते हुए अपने किराए में थोड़ी वृद्धि करने का विकल्प चुन सकते हैं।
हालांकि, यह ध्यान रखना महत्वपूर्ण है कि आवास भत्ता भविष्य में जारी रहने की गारंटी नहीं है। यदि नौकरी में बदलाव, तबादले या प्रणाली में परिवर्तन के कारण भत्ता बंद हो जाता है, तो किराए का बोझ अचानक बहुत बढ़ जाने का खतरा है। इसलिए, आवास भत्ता मिलने के बावजूद, यह विचार करना महत्वपूर्ण है कि यदि भत्ता बंद हो जाता है तो क्या आप किराया वहन कर पाएंगे। इससे दीर्घकालिक रूप से आवास का अधिक सुरक्षित विकल्प चुनने में मदद मिलेगी।
किराया बहुत अधिक बढ़ाने पर उत्पन्न होने वाले संभावित जोखिम
यदि आपकी टेक-होम सैलरी 210,000 येन है और आपका किराया 80,000 येन या उससे अधिक है, तो संभवतः आपके पास खर्च करने के लिए पर्याप्त साधन नहीं होंगे। आपकी आय का एक बड़ा हिस्सा किराए में खर्च होने का मतलब है कि आपको भोजन और मनोरंजन पर होने वाले खर्च में कटौती करनी होगी, जिससे जीवन की समग्र संतुष्टि में कमी आ सकती है। इसके अलावा, यदि आप बचत करने में असमर्थ रहते हैं, तो अप्रत्याशित खर्चों का सामना करने या घर बदलने की आवश्यकता पड़ने का जोखिम भी बना रहता है।
एक ऐसी स्थिति जिससे विशेष रूप से सावधान रहने की आवश्यकता है, वह है जिसमें आप शुरुआत में तो भुगतान कर सकते हैं, लेकिन बाद में चीजें मुश्किल हो जाती हैं। घर बदलने के तुरंत बाद, शुरुआती खर्चों के प्रभाव के कारण आप अधिक मितव्ययी होते हैं, लेकिन समय बीतने के साथ-साथ खर्च बढ़ने लगता है। यदि आपका वेतन 210,000 येन है, तो किराए को उचित सीमा के भीतर रखना और ऐसे निर्णय लेने को प्राथमिकता देना महत्वपूर्ण है जो आपको दीर्घकालिक रूप से स्थिर जीवन जीने में सक्षम बनाएं।
[किराया छोड़कर, 210,000 येन की शुद्ध आय के लिए जीवन व्यय का अनुकरण]
यदि आप 210,000 येन की शुद्ध आय पर अकेले रह रहे हैं, तो आपके द्वारा भुगतान किया जाने वाला किराया आपकी वित्तीय स्थिरता को बहुत प्रभावित करेगा। समान आय होने पर भी, आपकी बचत की राशि और दैनिक तनाव का स्तर इस बात पर पूरी तरह निर्भर करेगा कि आपका किराया 50,000 येन है या 90,000 येन।
यहां, हम किराए के स्तर के आधार पर जीवन व्यय का अनुकरण करते हैं और इस बात का यथार्थवादी और ठोस स्पष्टीकरण प्रदान करते हैं कि किस स्तर का किराया जीवनयापन के लिए आरामदायक है।
यदि आपका किराया 50,000 येन है | तो आप आरामदेह जीवनशैली जी सकते हैं और बचत करने के लिए आपके पास पर्याप्त धन होगा।
यदि आप अपना किराया 50,000 येन तक सीमित रख सकते हैं, तो 210,000 येन की शुद्ध आय वाला एक व्यक्ति अपेक्षाकृत आरामदायक जीवन जी सकता है। किराया आपकी शुद्ध आय का लगभग 24% होता है, जिससे आपके पास रहने के खर्च और बचत के लिए लगभग 160,000 येन बचते हैं। यदि आप भोजन, बिजली और परिवहन पर सामान्य स्तर पर भी खर्च करते हैं, तो भी हर महीने 20,000 से 30,000 येन की बचत करना एक बड़ा लाभ है।
इस किराए की सीमा से बाहर खाना खाने और शौक जैसी चीजों पर पैसा खर्च करना आसान हो जाता है, साथ ही अप्रत्याशित खर्चों को संभालने में भी मदद मिलती है। हो सकता है कि आपको इमारत की उम्र या स्टेशन से दूरी के मामले में समझौता करना पड़े, लेकिन आर्थिक स्थिरता को प्राथमिकता देने वाले या भविष्य में कहीं और जाने या नौकरी बदलने की सोच रहे लोगों के लिए यह एक बहुत ही संतुलित विकल्प है।
एक सामान्य एकल व्यक्ति का जीवन, जिसमें संतुलन पर ध्यान केंद्रित किया गया हो, और यह मानते हुए कि किराया 70,000 येन है।
210,000 येन की शुद्ध आय वाले व्यक्ति के लिए 70,000 येन का किराया सबसे आम राशि है। किराया शुद्ध आय का लगभग 33% होता है, जिससे रहने-सहने के खर्चों के लिए लगभग 140,000 येन बचते हैं। यदि आप भोजन, बिजली और परिवहन खर्चों का सही ढंग से प्रबंधन कर सकते हैं, तो प्रति माह लगभग 10,000 येन की बचत करना व्यावहारिक है।
इस स्तर पर, आपके पास स्थान और भवन की आयु के मामले में व्यापक विकल्प होते हैं, जिससे अपने रहने के वातावरण से संतुष्टि बनाए रखना आसान हो जाता है। हालांकि, मनोरंजन और सामाजिक खर्चों में अत्यधिक वृद्धि होने पर कर्ज़ में बढ़ोतरी हो सकती है, इसलिए अपने खर्चों का प्रबंधन करना आवश्यक है। यह उन लोगों के लिए सबसे व्यावहारिक किराया विकल्प है जो ऐसी जीवनशैली चाहते हैं जो "अत्यधिक खर्चीली न हो, लेकिन अत्यधिक विलासितापूर्ण भी न हो।"
यदि आपका किराया 80,000 येन है | बचत पर आधारित जीवनशैली
यदि आपका किराया 80,000 येन है, तो किराया आपकी 210,000 येन की शुद्ध आय का लगभग 38% होगा, इसलिए आपको बचत करने के प्रति बहुत सचेत रहना होगा। किराया काटने के बाद आपके पास लगभग 130,000 येन बचेंगे, और भोजन और बिजली-पानी के खर्चों में कटौती किए बिना आप शायद ही कुछ बचा पाएंगे।
यह जीवनशैली उन लोगों के लिए उपयुक्त है जो घर का बना खाना खा सकते हैं और बाहर खाना खाने और बिना सोचे-समझे खरीदारी करने से परहेज कर सकते हैं, लेकिन इसमें लचीलेपन की गुंजाइश कम रहेगी। इसके अलावा, अप्रत्याशित खर्चों से आसानी से आर्थिक तंगी हो सकती है, और कुछ लोगों को बोनस या बचत पर भी निर्भर रहना पड़ सकता है। 80,000 येन का किराया शायद उन लोगों के लिए सबसे उपयुक्त है जो स्थान और अन्य सुविधाओं को सर्वोपरि मानते हैं।
ऐसे मामले जहां रहने-सहने का खर्च तंग होता है, जैसे कि जब किराया 90,000 येन हो।
90,000 येन का किराया 210,000 येन की शुद्ध आय का लगभग 43% है, जिससे जीवन यापन मुश्किल हो जाता है। किराया चुकाने के बाद लगभग 120,000 येन बचते हैं, और भोजन, बिजली-पानी और परिवहन के खर्चों के बाद लगभग कुछ भी नहीं बचता। बचत करना मुश्किल हो जाता है और हर महीने बहुत कम बजट में गुजारा करना पड़ता है।
अगर यह स्थिति बनी रहती है, तो स्वास्थ्य समस्याओं या घर बदलने की ज़रूरत से निपटना मुश्किल हो जाएगा। साथ ही, एक मनोवैज्ञानिक समस्या भी है कि "एक बार ज़्यादा किराए की आदत पड़ जाए तो उसे कम करना मुश्किल हो जाता है।" 210,000 येन की शुद्ध आय पर 90,000 येन किराया देना अल्पावधि में संभव लग सकता है, लेकिन दीर्घावधि में यह एक जोखिम भरा विकल्प है।
कमरा खोजें
केवल फर्नीचर और उपकरण सहित की संपत्तियाँ सूचीबद्ध हैं!
210,000 येन की शुद्ध आय के लिए जीवन व्यय और बचत लक्ष्य का विवरण
यदि आप 210,000 येन की शुद्ध आय पर अकेले रह रहे हैं, तो अपने मासिक खर्चों को आप कैसे आवंटित करते हैं, यह इस बात पर बहुत असर डालेगा कि बचत करना कितना आसान है और आपका जीवन कितना स्थिर है। किराए के अलावा अपने अन्य खर्चों को समझना और एक यथार्थवादी बचत लक्ष्य निर्धारित करना विशेष रूप से महत्वपूर्ण है।
यहां हम औसत जीवन व्यय के विश्लेषण के आधार पर यथार्थवादी बचत लक्ष्यों और व्यय संतुलन संबंधी विचारों की व्याख्या करेंगे।

एक व्यक्ति के लिए जीवन निर्वाह व्यय का औसत विवरण
210,000 येन की शुद्ध आय वाले अकेले रहने वाले व्यक्ति के लिए, किराए को छोड़कर, अनुमानित मासिक जीवन व्यय लगभग 120,000 से 140,000 येन है। सामान्य तौर पर, इसमें भोजन पर 30,000 से 40,000 येन, उपयोगिताओं पर लगभग 10,000 येन, संचार पर 8,000 से 10,000 येन, दैनिक आवश्यकताओं और विविध खर्चों पर 5,000 से 10,000 येन और सामाजिक मेलजोल और मनोरंजन पर 20,000 से 30,000 येन खर्च होते हैं।
इसके अलावा, यदि आप बीमा प्रीमियम का भुगतान करते हैं या सदस्यता सेवाओं का उपयोग करते हैं, तो आपको अपने निश्चित खर्चों में प्रति माह कई हजार से लेकर दस हजार येन तक जोड़ने होंगे। यदि आपका किराया 70,000 येन है, तो ये खर्चे लगभग आपकी आय के बराबर हो जाएंगे, और आप पैसे बचा पाएंगे या नहीं, यह इस बात पर निर्भर करेगा कि आप अपने खर्चों का प्रबंधन कैसे करते हैं। सबसे पहले, यह समझना महत्वपूर्ण है कि आपका खर्च औसत से अधिक है या कम।
आप हर महीने कितनी बचत कर सकते हैं? बचत की एक व्यावहारिक राशि।
210,000 येन की शुद्ध आय के साथ, आराम से बचत करने के लिए प्रति माह लगभग 10,000 से 30,000 येन की बचत करना व्यावहारिक है। यदि आपका किराया 50,000 से 60,000 येन है, तो आप जीवन व्यय को कम रखते हुए प्रति माह 30,000 येन से अधिक की बचत कर सकते हैं, लेकिन यदि आपका किराया लगभग 70,000 येन है, तो प्रति माह लगभग 10,000 येन की बचत करना अधिक व्यावहारिक होगा।
सबसे ज़रूरी बात यह है कि आप पहले से ही तय कर लें कि आप कितनी बचत करेंगे। अगर आप बची हुई सारी रकम बचाने की कोशिश करेंगे, तो अक्सर सब खर्च हो जाएगा। वेतन मिलते ही अपने आप बचत करने की व्यवस्था बनाकर आप बिना किसी परेशानी के बचत जारी रख सकते हैं। 210,000 येन की कुल आय के साथ, थोड़ी-थोड़ी रकम भी नियमित रूप से बचाना, बिल्कुल भी बचत न करने से बेहतर है, और इससे भविष्य में आपको मानसिक शांति मिलेगी।
स्थिर लागतों और परिवर्तनीय लागतों को संतुलित करने की अवधारणा
अपने जीवन-यापन के खर्चों को स्थिर रखने के लिए, स्थिर और परिवर्तनीय खर्चों के बीच संतुलन बनाए रखना महत्वपूर्ण है। स्थिर खर्च वे होते हैं जो लगभग हर महीने एक जैसे रहते हैं, जैसे किराया, संचार शुल्क और बीमा प्रीमियम, जबकि परिवर्तनीय खर्च वे होते हैं जो महीने दर महीने बदलते रहते हैं, जैसे भोजन खर्च, सामाजिक खर्च और मनोरंजन खर्च।
यदि आपकी टेक-होम सैलरी 210,000 येन है, तो अधिक निश्चित खर्चों के कारण बचत की गुंजाइश कम हो सकती है, जिससे घरेलू खर्च संभालना मुश्किल हो जाता है। विशेष रूप से किराया और संचार खर्च ऐसे क्षेत्र हैं जिनमें समायोजन से काफी फर्क पड़ सकता है, और इन्हें कम करने से आपकी समग्र जीवनशैली स्थिर हो सकती है। परिवर्तनीय खर्चों को पूरी तरह से कम करने के बजाय, सीमाएं निर्धारित करना और उन्हें तदनुसार प्रबंधित करना घरेलू खर्चों को कम तनावपूर्ण बनाता है।
210,000 येन की शुद्ध आय पर आप जिस अपार्टमेंट में रह सकते हैं, उसके लिए क्या शर्तें हैं?
210,000 येन की शुद्ध आय पर आराम से जीवन यापन करने के लिए, किराए के साथ-साथ "क्षेत्र", "फ्लोर प्लान", "भवन की आयु" और "स्टेशन से दूरी" जैसी अन्य स्थितियों को भी प्राथमिकता देना महत्वपूर्ण है। चूंकि सभी शर्तों को पूरा करने वाली संपत्तियां सीमित हैं, इसलिए पहले से यह सोच लेना कि आप कितना समझौता कर सकते हैं, आपको ऐसा घर चुनने में मदद करेगा जो आपकी जरूरतों को पूरा करे और साथ ही किराया भी कम रखे।
यहां हम विस्तार से उन शर्तों के बारे में बताएंगे जिनके आधार पर आप 210,000 येन की शुद्ध आय के साथ व्यावहारिक रूप से एक कमरा चुन सकते हैं।
क्षेत्रवार औसत किराया मूल्य (टोक्यो, ग्रेटर टोक्यो क्षेत्र और अन्य क्षेत्र)
यदि आपकी टेक-होम सैलरी 210,000 येन है, तो आपके रहने के क्षेत्र के आधार पर आपके लिए उपलब्ध संपत्तियों की रेंज में काफी अंतर होगा। टोक्यो के 23 वार्डों के भीतर, 60,000 से 70,000 येन के किराए पर उपलब्ध संपत्तियां मुख्य रूप से पुराने स्टूडियो अपार्टमेंट या स्टेशन से 10 मिनट से अधिक की पैदल दूरी पर स्थित संपत्तियां हैं। दूसरी ओर, 23 वार्डों के बाहर या टोक्यो महानगर क्षेत्र के उपनगरीय क्षेत्रों जैसे कानागावा, चिबा और सैतामा में, इसी किराए पर नई इमारतें और 1K प्रकार के अपार्टमेंट उपलब्ध हो जाते हैं।
क्षेत्रीय शहरों में, 1DK या 1LDK अपार्टमेंट 50,000 से 60,000 येन प्रति माह में मिलना आम बात है। जब आपकी टेक-होम सैलरी 210,000 येन हो, तो न केवल किराए पर, बल्कि आने-जाने के समय और परिवहन लागत जैसे कारकों को ध्यान में रखते हुए "जीवन यापन की कुल लागत" पर भी विचार करना विशेष रूप से महत्वपूर्ण हो जाता है।
फ्लोर प्लान संबंधी दिशानिर्देश (स्टूडियो अपार्टमेंट, 1K, 1DK)
210,000 येन की शुद्ध आय वाले लोगों के लिए सबसे व्यावहारिक और लोकप्रिय फ्लोर प्लान स्टूडियो अपार्टमेंट या 1K अपार्टमेंट हैं। स्टूडियो अपार्टमेंट का लाभ यह है कि इनका किराया कम होता है और शहरी क्षेत्रों में भी इनकी संख्या अपेक्षाकृत अधिक उपलब्ध होती है। दूसरी ओर, 1K अपार्टमेंट में रसोई और बैठक क्षेत्र अलग-अलग होते हैं, जो इन्हें उन लोगों के लिए उपयुक्त बनाते हैं जो अपने रहने के स्थानों को अलग रखना चाहते हैं।
टोक्यो महानगर क्षेत्र में एक 1DK अपार्टमेंट का किराया आमतौर पर थोड़ा अधिक होता है, जो आमतौर पर 70,000 येन या उससे अधिक से शुरू होता है। यदि आप जगह और आराम को प्राथमिकता देते हैं तो यह आकर्षक है, लेकिन अन्य जीवन व्ययों के साथ संतुलन को ध्यान में रखते हुए, 210,000 येन की शुद्ध आय वाले व्यक्ति के लिए "स्टूडियो अपार्टमेंट या 1K" अधिक उचित विकल्प है।
आप इमारत की उम्र और स्टेशन से दूरी के मामले में कितना समझौता कर सकते हैं?
किराया कम करने का सबसे कारगर तरीका इमारत की उम्र और स्टेशन से उसकी दूरी को ध्यान में रखना है। 20 साल से अधिक पुरानी इमारतों में सुविधाएं अक्सर पुरानी होती हैं, लेकिन किराया अक्सर कम होता है और कभी-कभी वे अच्छी जगह पर भी स्थित होती हैं। साथ ही, यदि आप स्टेशन से 10-15 मिनट की पैदल दूरी को बर्दाश्त कर सकते हैं, तो उसी क्षेत्र में किराए में 10,000 येन से भी अधिक की कमी हो सकती है।
सबसे महत्वपूर्ण बात यह है कि एक ऐसा "समझौता मार्ग" निर्धारित किया जाए जो आपके दैनिक जीवन को बाधित न करे। भले ही संपत्ति थोड़ी पुरानी हो, उसका नवीनीकरण हुआ हो, या पैदल दूरी लंबी हो लेकिन रास्ता समतल हो, आप अक्सर आराम से रह सकते हैं। अपनी आवश्यकताओं के प्रति लचीला रवैया अपनाने से आपके विकल्प काफी बढ़ जाते हैं।
संपत्ति की वे विशेषताएं जिनसे किराया कम रखना आसान हो जाता है
कम किराए वाली संपत्तियों में आमतौर पर कई बातें समान होती हैं। उदाहरण के लिए, पुरानी इमारतें होना, स्टेशन से थोड़ी दूरी पर होना, या ऐसे स्टेशनों के पास स्थित होना जहाँ केवल स्थानीय ट्रेनें रुकती हों। इसके अलावा, स्वचालित ताले और पार्सल लॉकर जैसी न्यूनतम सुविधाओं वाली संपत्तियों का किराया भी कम होता है।
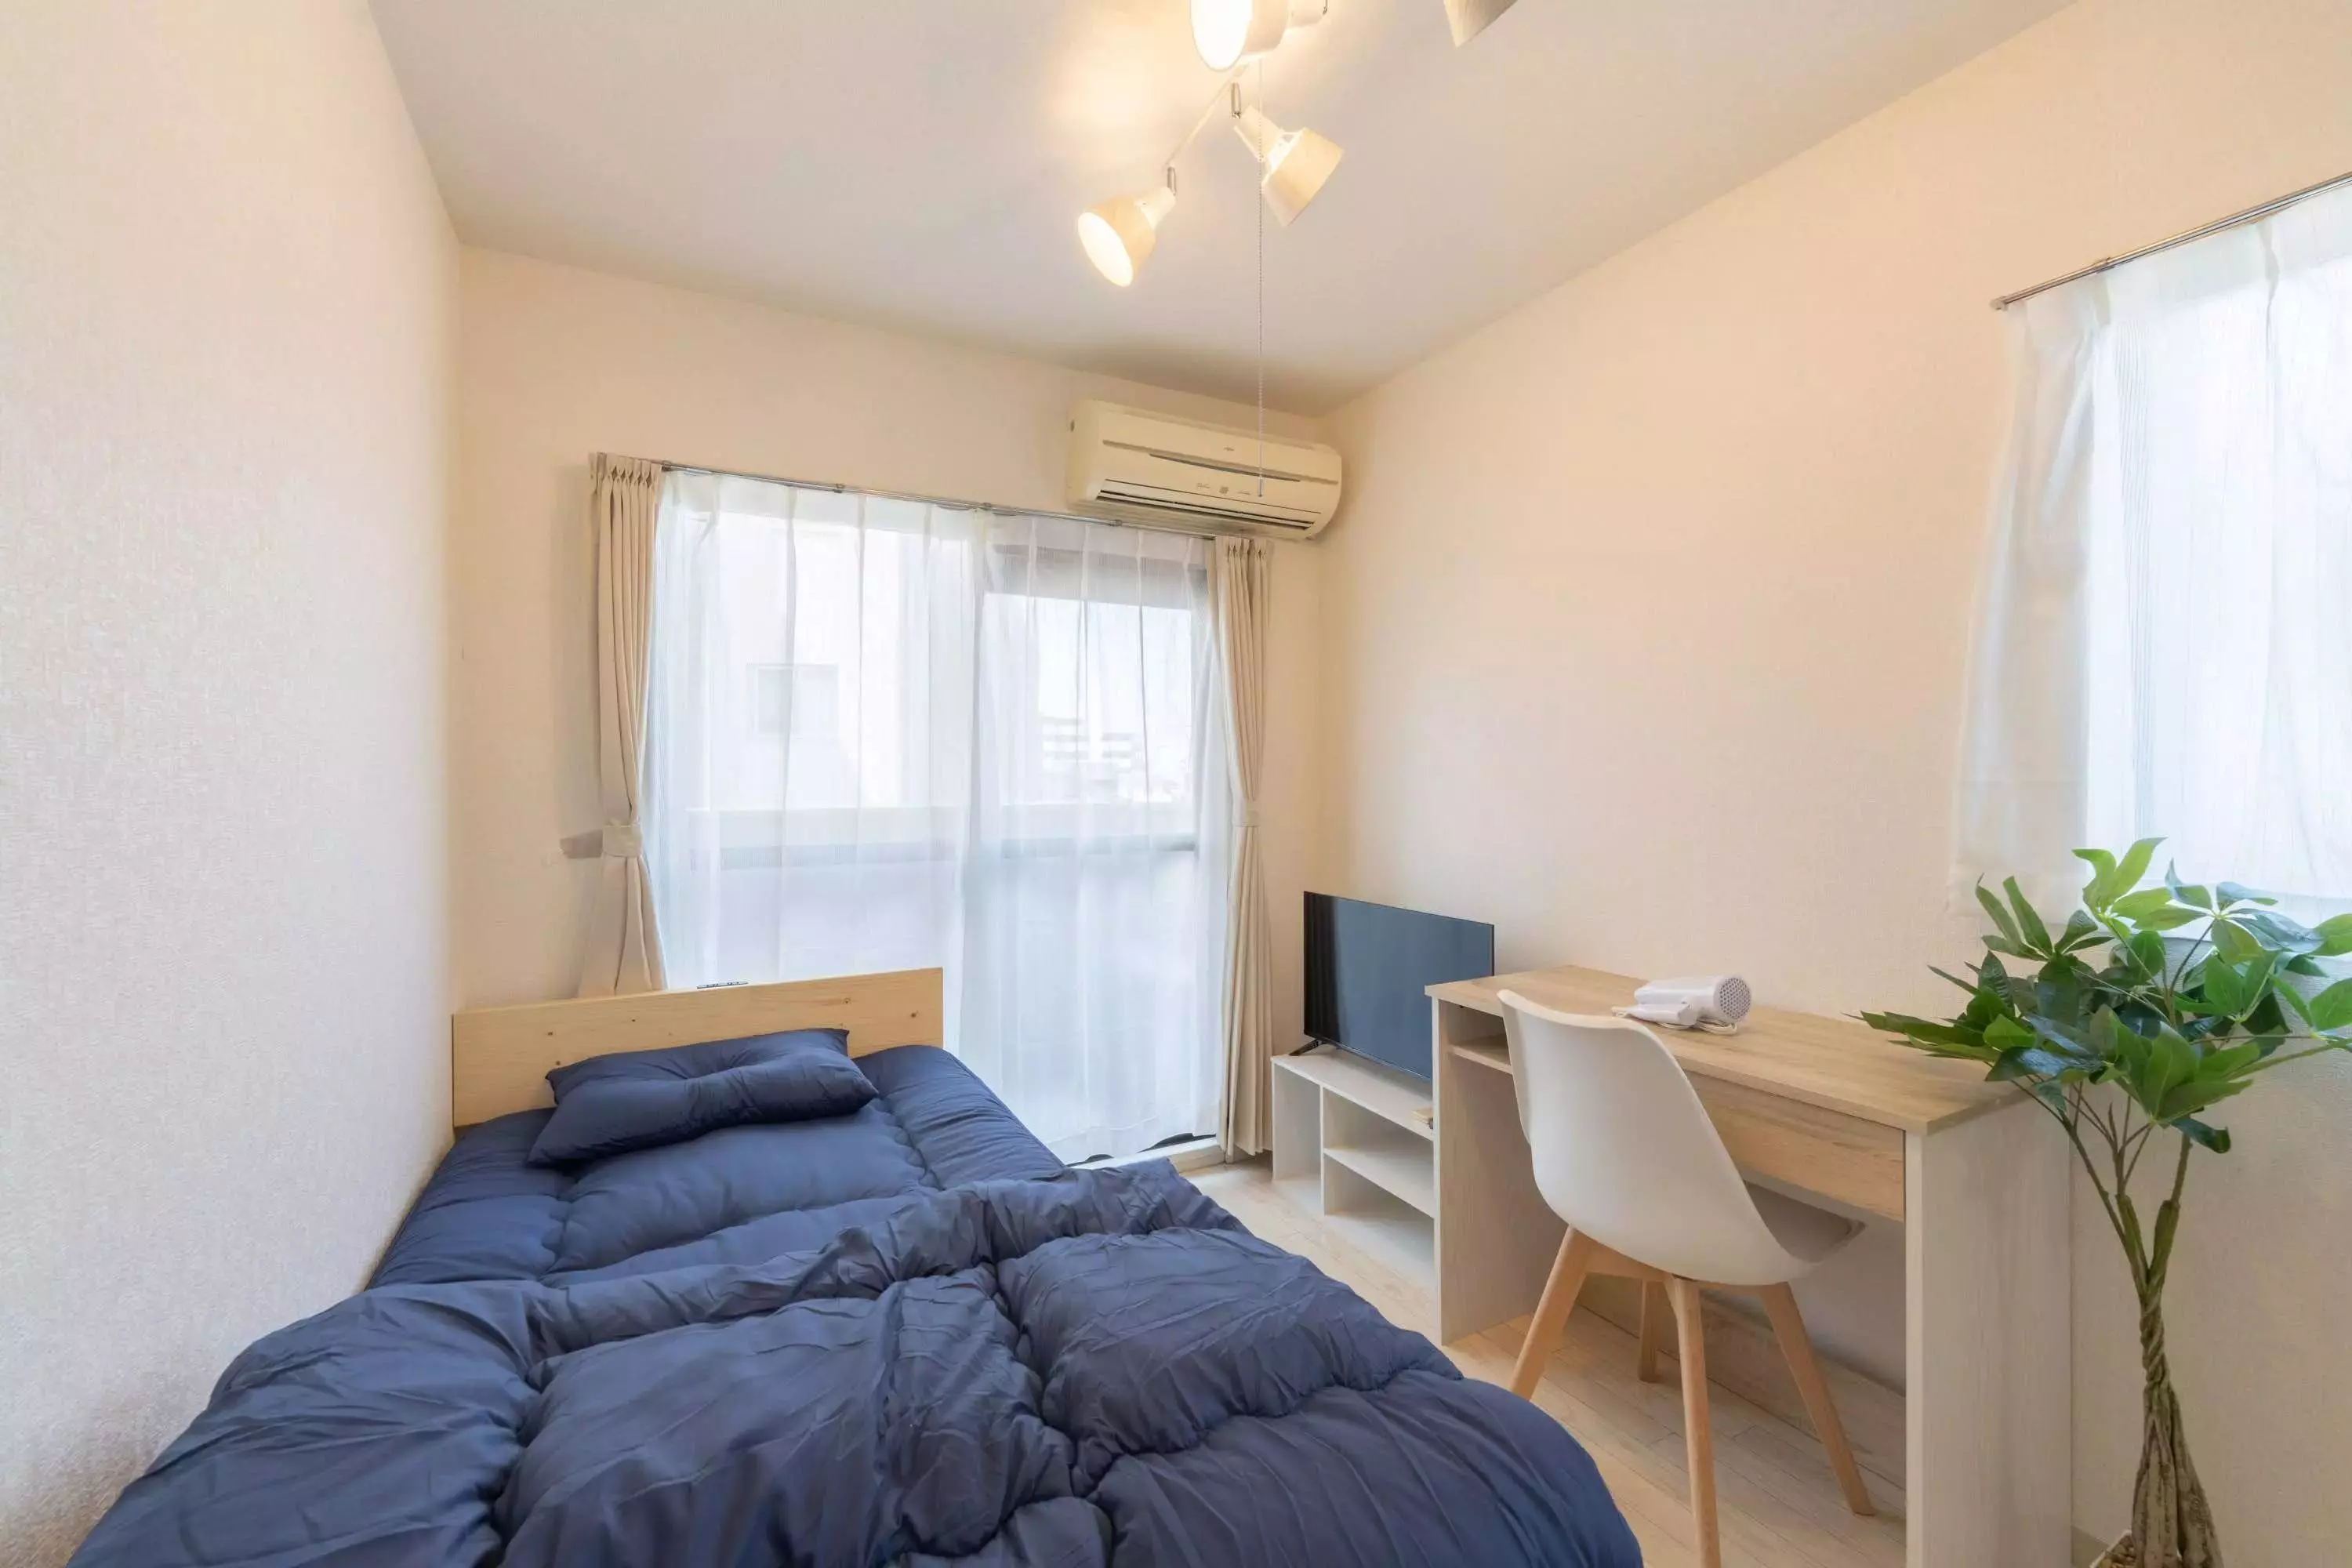
इसके अलावा, फर्नीचर और उपकरणों से सुसज्जित संपत्तियां, या कम शुरुआती लागत वाली संपत्तियां, स्थानांतरण के बोझ को कम करने का लाभ प्रदान करती हैं। 210,000 येन की शुद्ध आय के साथ, "कम किराया + कम शुरुआती लागत" को प्राथमिकता देने से अकेले रहते हुए आरामदायक जीवन शैली प्राप्त करना आसान हो जाता है।
कमरा खोजें
केवल फर्नीचर और उपकरण सहित की संपत्तियाँ सूचीबद्ध हैं!
किराए में बचत करने के लिए अपार्टमेंट ढूंढने के टिप्स
210,000 येन की शुद्ध आय पर अकेले आराम से जीवन यापन करने के लिए, किराए को कम रखना बेहद ज़रूरी है। अपने मानदंडों में कुछ छोटे-मोटे बदलाव करके, उसी इलाके में और उसी आकार के अपार्टमेंट में भी किराया कम करना पूरी तरह से संभव है।
यह लेख अपार्टमेंट ढूंढने के लिए विशिष्ट सुझाव देता है जिससे किराया कम रखना आसान हो जाता है, और यह बताता है कि लागत और रहने योग्य वातावरण के बीच संतुलन कैसे बनाया जाए।
हम उन स्टेशनों पर भी विचार करेंगे जहां लोकल ट्रेनें चलती हैं और जो स्टेशन से 15 मिनट की पैदल दूरी के भीतर स्थित हैं।
किराया कम रखने का एक कारगर तरीका यह है कि आप ऐसे प्रॉपर्टीज़ देखें जो उन स्टेशनों के पास हों जहाँ केवल लोकल ट्रेनें रुकती हों, या स्टेशन से लगभग 15 मिनट की पैदल दूरी पर स्थित हों। एक्सप्रेस ट्रेन स्टेशनों के पास या स्टेशन के नज़दीक प्रॉपर्टीज़ की बहुत मांग होती है, और इसलिए उनका किराया भी ज़्यादा होता है। दूसरी ओर, आस-पास के स्टेशनों या लोकल ट्रेन स्टेशनों के पास प्रॉपर्टीज़ देखने से भी किराया 5,000 से 10,000 येन तक कम हो सकता है।
स्टेशन से 15 मिनट की पैदल दूरी असुविधाजनक लग सकती है, लेकिन अगर इलाका समतल हो या साइकिल से पहुँचा जा सके, तो दैनिक जीवन पर इसका कोई खास असर नहीं पड़ता। आने-जाने में लगने वाले समय और परिवहन लागत के बीच संतुलन बनाकर और अपनी खोज के मानदंडों को थोड़ा बढ़ाकर, आपको कम किराए वाली संपत्ति मिलने की संभावना बढ़ जाएगी।
पुरानी या नवीनीकृत संपत्तियों को लक्षित करें।
पुरानी संपत्तियों से आमतौर पर लोग परहेज करते हैं, लेकिन जो लोग किराया कम रखना चाहते हैं उनके लिए ये एक अच्छा विकल्प हो सकती हैं। 20 साल या उससे अधिक पुरानी संपत्तियों का किराया अक्सर बाजार औसत से कम होता है, और संभव है कि आप उसी क्षेत्र में किसी अच्छे स्थान पर रह सकें।
नवीनीकृत संपत्तियां विशेष रूप से ध्यान देने योग्य हैं। नए इंटीरियर और सुविधाओं के बावजूद, कुछ संपत्तियों का किराया उनकी पुरानी होने के कारण कम होता है। चुनाव करने से पहले प्लंबिंग और इन्सुलेशन जैसी दैनिक जीवन से संबंधित चीजों की जांच करके, आप लागत और आराम के बीच बेहतर संतुलन बना सकते हैं।
कम प्रारंभिक लागत वाली संपत्ति का चयन करें।
अपार्टमेंट ढूंढते समय, न केवल मासिक किराए पर बल्कि शुरुआती खर्चों पर भी ध्यान देना ज़रूरी है। बिना सिक्योरिटी डिपॉजिट या चाबी जमा राशि वाले या किराए में छूट वाले अपार्टमेंट चुनने से रहने-सहने का खर्च काफी कम हो सकता है। यह बात तब और भी ज़्यादा लागू होती है जब आपकी कुल आय 210,000 येन हो; ज़्यादा शुरुआती खर्च आपकी बचत को जल्दी खत्म कर सकते हैं।
कम प्रारंभिक लागत वाली संपत्तियों को नवीनीकरण या खाली करने के समय कम झंझटों का सामना करना पड़ता है। कम प्रारंभिक लागत उन लोगों के लिए एक महत्वपूर्ण लाभ है जो बार-बार स्थानांतरित होने की योजना बना रहे हैं या भविष्य में नौकरी बदलने या स्थानांतरण पर विचार कर रहे हैं।
फर्नीचर और उपकरणों से सुसज्जित संपत्ति चुनने का विकल्प।
हालांकि सुसज्जित अपार्टमेंट का किराया थोड़ा अधिक लग सकता है, लेकिन कुल लागत के हिसाब से वे अक्सर अधिक किफायती साबित होते हैं। रेफ्रिजरेटर, वाशिंग मशीन और माइक्रोवेव सहित सभी उपकरणों से अपार्टमेंट को सुसज्जित करने में शुरुआती लागत ही 100,000 येन से अधिक हो जाना असामान्य नहीं है।
इसका एक और फायदा यह है कि हर बार घर बदलते समय आपको फर्नीचर और घरेलू उपकरणों को फेंकने या बदलने की जरूरत नहीं पड़ती। जो लोग थोड़े समय के लिए अकेले रह रहे हैं या शुरुआती खर्चों को कम से कम रखना चाहते हैं, उनके लिए फर्निश्ड अपार्टमेंट एक व्यावहारिक और कारगर विकल्प है।
मैं साझा मकान या किराए सहित किसी संपत्ति में रहने पर विचार कर रहा हूँ।
यदि आप अपने किराए में काफी कमी करना चाहते हैं, तो साझा आवास या ऐसी संपत्तियों पर विचार करें जिनमें उपयोगिता शुल्क शामिल हों। कुछ मामलों में, साझा आवास में आपको निजी कमरे मिल सकते हैं जो गोपनीयता प्रदान करते हैं और जिनकी लागत लगभग 50,000 येन प्रति माह होती है।
इसके अलावा, जिन संपत्तियों में किराए में बिजली और इंटरनेट का खर्च शामिल होता है, वे आकर्षक होती हैं क्योंकि मासिक खर्च स्थिर रहता है, जिससे घरेलू बजट प्रबंधन आसान हो जाता है। 210,000 येन की शुद्ध आय पर स्थिर जीवन जीना चाहने वालों के लिए, ऐसे आवास जो निश्चित खर्चों को कम रखने की सुविधा देते हैं, एक अच्छा विकल्प हैं।
210,000 येन की शुद्ध आय से जीवन कठिन क्यों हो जाता है?
210,000 येन की शुद्ध आय किसी अकेले व्यक्ति के लिए जीवन यापन करने के लिए असंभव राशि नहीं है, लेकिन यह सच है कि कई लोगों को इस पर जीवन यापन करना "अपेक्षा से अधिक कठिन" लगता है। अधिकतर मामलों में, इसका कारण स्वयं आय नहीं, बल्कि खर्चों का संतुलन और आवास तथा जीवनशैली का चुनाव होता है।
यह लेख उन कुछ सामान्य कारणों की रूपरेखा प्रस्तुत करता है जिनकी वजह से 210,000 येन की शुद्ध आय जीवन को कठिन बना सकती है, और सुधार के लिए सुझाव प्रदान करता है।
किराए का अनुपात बहुत अधिक है।
जीवन मुश्किल होने का सबसे बड़ा कारण यह है कि आय के मुकाबले किराया बहुत अधिक होता है। यदि आपकी कुल आय 210,000 येन है और किराया 80,000 से 90,000 येन है, तो आवास खर्च आपकी आय का लगभग 40% हिस्सा होगा, जिससे आपके पास जीवन व्यय और बचत के लिए बहुत कम पैसा बचेगा। एक और समस्या यह है कि किराया एक निश्चित खर्च है जिसे एक बार तय करने के बाद आसानी से कम नहीं किया जा सकता, इसलिए यह बोझ अक्सर दीर्घकालिक बन जाता है।
एक बात जिसका विशेष ध्यान रखना आवश्यक है, वह यह है कि रहने के वातावरण को अत्यधिक प्राथमिकता देने से आर्थिक तंगी न हो जाए। यदि आप स्थान या इमारत की नवीनता पर अधिक ध्यान केंद्रित करते हैं, तो आपको भोजन और सामाजिक गतिविधियों जैसे दैनिक खर्चों में कटौती करनी पड़ सकती है, जिससे जीवन से संतुष्टि का स्तर आसानी से गिर सकता है। 210,000 येन की शुद्ध आय के साथ, किराए को उचित सीमा में रखना आर्थिक स्थिरता के लिए महत्वपूर्ण है।
निश्चित लागतों (संचार शुल्क और बीमा प्रीमियम) की समीक्षा नहीं की गई है।
किराए के अलावा, संचार शुल्क और बीमा प्रीमियम जैसे निश्चित खर्च अक्सर लोगों की आर्थिक स्थिति पर सबसे बड़ा बोझ होते हैं। कई लोग प्रमुख कंपनियों के स्मार्टफोन प्लान और अन्य अनावश्यक विकल्पों का इस्तेमाल करते हुए अकेले संचार शुल्क पर ही हर महीने 10,000 येन से अधिक खर्च कर देते हैं। इसके अलावा, जिन बीमा पॉलिसियों को लोग पूरी तरह से नहीं समझते, वे भी उनके घरेलू बजट पर काफी बोझ डाल सकती हैं।
निश्चित खर्चों की एक प्रमुख विशेषता यह है कि एक बार समीक्षा करने से मासिक खर्च में लगातार कमी आ सकती है। कम लागत वाले सिम प्लान पर स्विच करने या अपने बीमा को सुव्यवस्थित करने मात्र से ही आप प्रति माह कई हजार से लेकर दस हजार येन तक की बचत कर सकते हैं। 210,000 येन की शुद्ध आय के साथ, इस तरह से निश्चित खर्चों की समीक्षा करने से अधिक वित्तीय स्वतंत्रता प्राप्त हो सकती है।
प्रारंभिक लागत और स्थानांतरण खर्च एक भारी बोझ हैं।
कई लोगों को लगता है कि घर बदलने के शुरुआती खर्च, जिनमें फर्नीचर और घरेलू उपकरण खरीदना शामिल है, उन पर भारी पड़ते हैं और बाद में उनका जीवन मुश्किल हो जाता है। सिक्योरिटी डिपॉजिट, चाबी के लिए दी जाने वाली रकम और ब्रोकरेज फीस को मिलाकर, शुरुआती खर्च 300,000 येन से अधिक होना आम बात है।
यदि आप अपनी बचत से शुरुआती खर्चों को पूरा नहीं कर पाते हैं और इससे आपके जीवनयापन के खर्चों पर असर पड़ता है, तो आपको कुछ समय के लिए मितव्ययी होना पड़ेगा। विशेष रूप से 210,000 येन की शुद्ध आय के साथ, शुरुआती खर्चों का बोझ आपके जीवन को फिर से संवारने में बाधा बन सकता है, इसलिए घर बदलने से पहले वित्तीय योजना बनाना और ऐसी संपत्ति चुनना जिससे शुरुआती खर्च कम रहें, बेहद महत्वपूर्ण है।
ऐसे मामले जहां आय और जीवनशैली मेल नहीं खाती।
आर्थिक तंगी महसूस करने का एक कारण यह है कि उनकी जीवनशैली उनकी आय के अनुरूप नहीं होती। यदि आप अक्सर बाहर खाना खाते हैं या किराना स्टोर का इस्तेमाल करते हैं, या शौक और सामाजिक गतिविधियों पर बहुत अधिक खर्च करते हैं, तो यदि आपकी कुल आय 210,000 येन है, तो आपके खर्च आसानी से आपकी आय से अधिक हो जाएंगे।
सबसे ज़रूरी बात यह नहीं है कि आप सब कुछ त्याग दें, बल्कि अपनी आय के अनुसार खर्च का संतुलन बनाएँ। घर पर खाना बनाने और बाहर खाने में अंतर करने, और मनोरंजन पर खर्च की सीमा तय करने जैसे छोटे-छोटे बदलाव करके आप अपने जीवन को स्थिर कर सकते हैं। यहाँ तक कि 210,000 येन की शुद्ध आय के साथ भी, यदि आप अपनी जीवनशैली को अनुकूलित करते हैं, तो आराम से जीवन जीना पूरी तरह संभव है।
कमरा खोजें
केवल फर्नीचर और उपकरण सहित की संपत्तियाँ सूचीबद्ध हैं!
210,000 येन की शुद्ध आय पर आराम से जीवन यापन करने के लिए पैसे बचाने के टिप्स
210,000 येन की शुद्ध आय पर अकेले रहते हुए एक स्थिर जीवन जीने के लिए, अत्यधिक बचत के बजाय "प्रबंधनीय रणनीतियों" को अपनाना महत्वपूर्ण है। निरंतर आत्म-संयम का जीवन टिकाऊ नहीं है और तनाव के कारण खर्च में वृद्धि कर सकता है।
यहां हम व्यावहारिक और अत्यंत प्रभावी धन-बचत तकनीकों का परिचय देते हैं जो आपके जीवन की गुणवत्ता को कम किए बिना खर्चों को कम करने में आपकी मदद करेंगी।
घरेलू बजट ऐप की मदद से अपने खर्चों को विज़ुअलाइज़ करें।
पैसे बचाने का पहला कदम यह समझना है कि आप किस चीज़ पर कितना खर्च कर रहे हैं। घरेलू बजट ऐप का उपयोग करके आप अपने खर्चों को स्वचालित रूप से रिकॉर्ड और वर्गीकृत कर सकते हैं, जिससे घरेलू बजट प्रबंधन आसान हो जाता है। विशेष रूप से, इसे क्रेडिट कार्ड और ई-मनी से लिंक करने से आपको अपने खर्चों की पूरी जानकारी मिल जाती है और मैन्युअल रूप से जानकारी दर्ज करने की परेशानी से भी मुक्ति मिलती है।
अपने खर्चों को विज़ुअलाइज़ करने से आपको यह पता चल सकता है कि, "मैं बाहर खाने पर जितना सोचा था उससे ज़्यादा खर्च कर रहा हूँ," या "मैं अनावश्यक सब्सक्रिप्शन जमा कर रहा हूँ।" 210,000 येन की शुद्ध आय के साथ, ये छोटे-छोटे खर्चे आसानी से जुड़कर आपकी आर्थिक स्थिति पर दबाव डाल सकते हैं, इसलिए स्थायी बचत के लिए सबसे पहले अपनी वर्तमान स्थिति को समझना ज़रूरी है।
घर पर खाना बनाने और बाहर खाने के दौरान खाने के खर्च को कम करने के लिए नियम
खाने-पीने का खर्च सबसे आसानी से समायोजित किया जा सकने वाला परिवर्तनीय खर्च है और इस पर बचत करना अपेक्षाकृत आसान है। 210,000 येन की शुद्ध आय वाले व्यक्ति के लिए, खाने-पीने के खर्च का एक व्यावहारिक दिशानिर्देश प्रति माह लगभग 30,000 से 40,000 येन है। आपको हर दिन घर पर खाना बनाने की ज़रूरत नहीं है, लेकिन आप "सप्ताह के दिनों में घर पर खाना बनाएं और सप्ताहांत में बाहर खाएं" जैसे नियम बनाकर खर्च को आसानी से कम कर सकते हैं।
इसके अलावा, थोक खरीदारी और भोजन की पूर्व-तैयारी को अपनाने से बाहर खाना खाने और किराना स्टोर से खरीदारी करने पर होने वाला खर्च कम हो सकता है। पूरी तरह से बचत करने के बजाय, बाहर खाना खाने के लिए पहले से ही दिन तय करने से भोजन खर्च का प्रबंधन कम तनावपूर्ण और लंबे समय तक बनाए रखना आसान हो जाता है।
संचार और उपयोगिता लागतों के संबंध में समीक्षा करने योग्य बिंदु
संचार और बिजली-पानी के बिल ऐसे निश्चित खर्चे हैं जिन्हें एक बार समीक्षा करके लगातार कम किया जा सकता है। यदि आप किसी प्रमुख कंपनी का स्मार्टफोन प्लान इस्तेमाल कर रहे हैं, तो कम लागत वाले सिम कार्ड पर स्विच करने से आपको हर महीने कई हजार येन की बचत हो सकती है। अप्रयुक्त विकल्पों और सब्सक्रिप्शन को रद्द करना भी कारगर साबित होता है।
बिजली-पानी के बिलों की बात करें तो, आप अपने एयर कंडीशनर के इस्तेमाल के तरीके और बिजली प्रदाता की दर योजना की समीक्षा करके इनमें सुधार की उम्मीद कर सकते हैं। 210,000 येन की शुद्ध आय के साथ, इन निश्चित खर्चों को कम करने से वित्तीय लचीलापन बढ़ेगा और पैसे बचाना आसान हो जाएगा।
कैशलेस भुगतान केंद्रों का अधिकतम लाभ उठाने के लिए सुझाव
कैशलेस भुगतान विधियों का प्रभावी ढंग से उपयोग करके, आप खर्च कम करते हुए पॉइंट्स अर्जित कर सकते हैं। मुख्य रूप से क्रेडिट कार्ड और क्यूआर कोड भुगतान का उपयोग करके और अपने दैनिक खर्चों को समेकित करके, आप कुशलतापूर्वक पॉइंट्स जमा कर सकते हैं।
हालांकि, सिर्फ पॉइंट कमाने के लिए पैसा बर्बाद करना उल्टा असर डाल सकता है। भुगतान के तरीकों को एक या दो तक सीमित रखकर और उन्हें घरेलू बजट ऐप से जोड़कर, आप अधिक खर्च से बचते हुए अधिकतम लाभ प्राप्त कर सकते हैं। 210,000 येन की शुद्ध आय के साथ, ये छोटे-छोटे प्रयास एक स्थिर जीवन जीने में सहायक हो सकते हैं।
क्या 210,000 येन की शुद्ध आय कम है? वार्षिक आय और सकल आय के साथ इसका क्या संबंध है?
210,000 येन की शुद्ध आय वह स्तर है जहाँ कई लोगों को लगता है कि वे अकेले रह सकते हैं, लेकिन आराम के लिए बहुत कम गुंजाइश होती है। हालांकि, केवल शुद्ध आय से यह निर्धारित नहीं किया जा सकता कि आय अधिक है या कम; यह धारणा सकल मासिक आय, वार्षिक आय, बोनस की उपलब्धता, आयु और परिवार की संरचना जैसे कारकों पर बहुत हद तक निर्भर करती है।
नीचे, हम