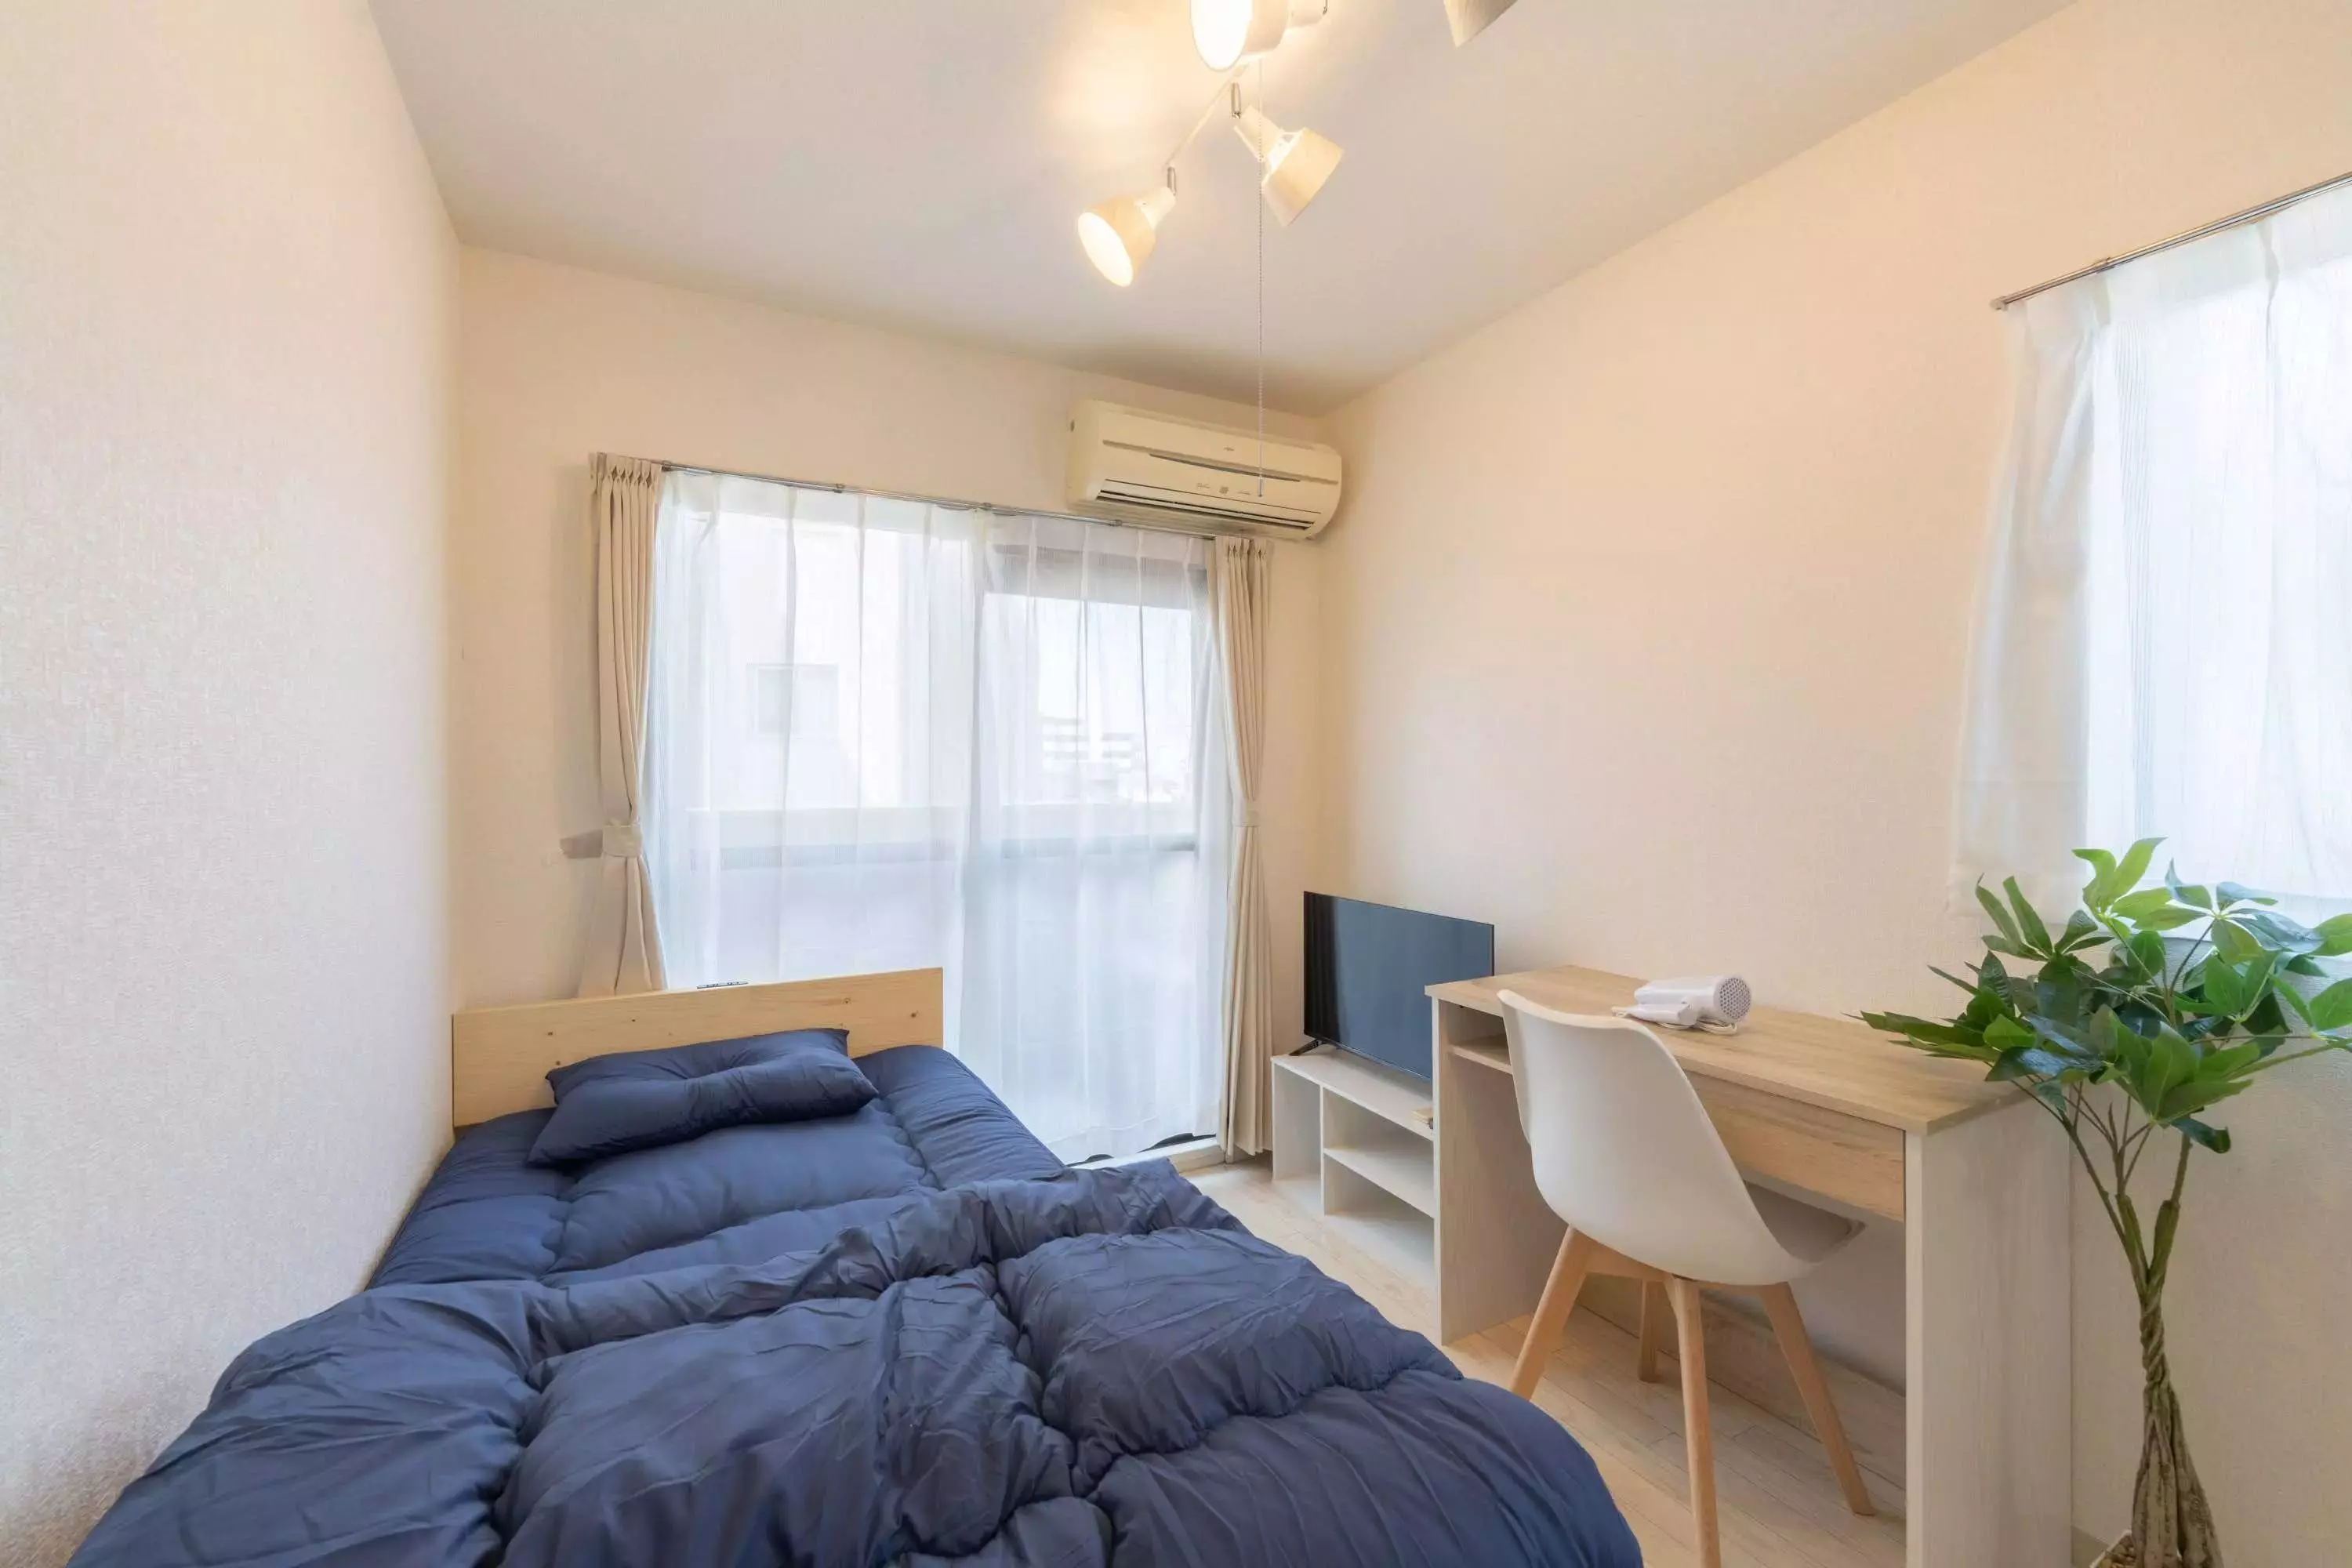
Kumusta ang buhay na may netong kita na 220,000 yen?
Ang netong kita na 220,000 yen ay kadalasang sinasabing ang pinakamababang halaga na kayang bayaran ng isang tao kung siya ay matipid. Depende sa iyong pamumuhay, maaaring mayroon ka pang kaunting kalayaan, ngunit kung ikaw ay pabaya sa upa at pang-araw-araw na gastusin, maaari kang mabilis na malugi at mahirapan para lamang matugunan ang mga pangangailangan.
Lalo na sa mga urban area, tumataas ang mga upa, kaya mahalaga ang pagpapanatili ng mababang halaga. Ang isang makatwirang gabay para sa mga gastusin sa pamumuhay ay 70,000 yen para sa upa, 30,000 yen para sa pagkain, at 20,000 yen para sa mga bayarin sa kuryente at tubig at komunikasyon.
Kahit na matapos idagdag ang iba't ibang gastusin, insurance, at gastusin sa libangan, posible pa ring makatipid ng 20,000 hanggang 30,000 yen kada buwan kung mahusay mong pamamahalaan ang iyong pananalapi, bagama't nag-iiba ito sa bawat tao. Para mabuhay nang hindi bumababa ang kalidad ng iyong buhay, kailangan mo ng balanse sa iyong paggastos at malay na pagsisikap na makapag-ipon.
Sikaping panatilihing mababa ang iyong mga nakapirming gastusin at lumikha ng isang maayos na pamumuhay.
Mga totoong alalahanin sa buhay ng pamumuhay nang mag-isa na may netong kita na 220,000 yen
Maraming tao ang nagsasabi na ang pamumuhay nang mag-isa sa netong kita na 220,000 yen ay "nakakagulat na mahirap." Lalo na sa mga lugar na may mataas na upa, ang mga fixed costs pa lamang ay maaaring umabot sa mahigit kalahati ng mga gastusin sa pamumuhay.
Bilang resulta, ang kawalang-kasiyahan at pagkabalisa tulad ng "Wala akong sapat na pera para sa mga libangan o pakikisalamuha" o "Hindi ako makaipon ng kahit ano".
Bukod pa rito, dahil kakaunti ang reserbang pinansyal para sa mga hindi inaasahang gastusin, paglipat, pagkakasakit, o iba pang problema, mas malaki ang posibilidad na mabahala ang mga ito. Upang maibsan ang mga alalahaning ito, mahalagang suriin muna ang iyong upa at maayos na pamahalaan ang iyong buwanang nakapirming gastusin at mga gastusin sa pamumuhay.
Ang pag-optimize sa mga gastusin na maaaring mabawasan, lalo na ang mga gastos sa komunikasyon, insurance, at mga bayarin sa kuryente at tubig, ay maaaring lumikha ng higit na kapayapaan ng isip at kakayahang umangkop sa iyong buhay.
Buwanang kita/tinatayang taunang kita at tinatayang upa para sa netong kita na 220,000 yen
Para sa isang taong may netong buwanang kita na 220,000 yen, ang kanilang buwanang kita bago ang pagbawas ay humigit-kumulang 280,000 yen, at ang kanilang taunang kita ay humigit-kumulang 3,360,000 yen. Kung makakatanggap sila ng dalawang bonus bawat taon, ang kanilang kabuuang taunang kita ay maaaring nasa humigit-kumulang 3,920,000 yen.
Kung mag-isa kang nakatira gamit ang kita na ito, ang isang magandang gabay para sa upa ay 70,000 yen, na katumbas ng isang-katlo ng iyong kinikita. Ang anumang higit pa riyan ay magpapabigat sa iyong pananalapi, at kakailanganin mong bawasan ang mga gastusin sa pagkain at ipon.
Gayunpaman, depende sa iyong lugar ng trabaho at kapaligiran sa pamumuhay, maaaring mahirap panatilihin ang iyong mga gastusin sa ibaba ng 60,000 yen sa ilang mga lugar. Sa ganitong mga kaso, kakailanganin mong gumawa ng mga pagsisikap upang mabawasan ang iba pang mga gastusin.
Ang unang hakbang tungo sa matatag na pamumuhay nang mag-isa ay ang pag-unawa sa sarili mong buwanang kita at mga gawi sa paggastos, at ang pagtatakda ng upa na kaya mo.
Ang netong kita na 220,000 yen ay katumbas ng buwanang kita na humigit-kumulang 280,000 yen. Magkano ang taunang kita?
Para sa isang taong may netong buwanang kita na 220,000 yen, pagkatapos ibawas ang pensiyon ng empleyado, health insurance, at resident tax, ang kanilang kabuuang buwanang kita ay tinatayang nasa humigit-kumulang 280,000 yen. Kung ikukumpara ito sa taunang kita, ito ay magiging humigit-kumulang 3,360,000 yen. Bukod pa rito, kung ang isang bonus ay babayaran (kung ipagpalagay na ito ay katumbas ng dalawang buwang suweldo bawat taon), ang taunang kita ay magiging humigit-kumulang 3,920,000 yen.
Ang bilang na ito ay halos kapareho ng pambansang average para sa mga taong nasa huling bahagi ng kanilang edad 20 hanggang unang bahagi ng 30.
Gayunpaman, sa mga lugar na may mataas na gastos sa pamumuhay tulad ng upa, transportasyon, at mga bayarin sa kuryente at tubig, kahit na pareho ang take-home pay, may posibilidad pa ring madama ng mga tao na "mahirap ang buhay." Ang wastong pag-unawa sa iyong taunang kita at take-home pay ang panimulang punto para sa pamamahala ng badyet ng sambahayan.
Ito ay napakahalaga dahil nagsisilbing batayan para sa pagbuo ng isang plano sa buhay.
Posible bang magbayad ng 90,000 yen kung may housing allowance?
Ang mga tumatanggap ng mga subsidiya sa upa ay may mas malawak na hanay ng mga opsyon sa pabahay.
Halimbawa, kung ang iyong kumpanya ay nagbibigay ng buwanang subsidiya sa upa na 20,000 hanggang 30,000 yen, ang iyong aktwal na pasanin ay mababawasan sa 60,000 hanggang 70,000 yen, na magbibigay-daan sa iyo upang komportableng manirahan sa isang ari-arian na nagkakahalaga ng humigit-kumulang 90,000 yen. Sa ganitong saklaw ng presyo, mas madaling makahanap ng mga ari-arian na may kanais-nais na mga katangian tulad ng pagiging bagong tayo, malapit sa istasyon, at pagkakaroon ng mahusay na seguridad, na makabuluhang nagpapabuti sa iyong kalidad ng buhay.
Lalo na sa Tokyo at iba pang mga metropolitan area, kung saan mataas ang presyo ng upa, malaki ang epekto ng subsidiya sa iyong kalidad ng buhay kung makatanggap ka man o hindi ng tulong pinansyal.
Gayunpaman, ang mga subsidyo ay kadalasang may mga limitasyon, kaya siguraduhing suriin ang mga detalye ng patakaran ng iyong kumpanya nang maaga. Mahalagang gumawa ng komprehensibong desisyon upang matiyak na ang upa ay hindi magiging masyadong mataas kahit na may subsidyo.
Maghanap ng kuwarto
Mga listahan lamang na may kasamang muwebles at appliances!
Simulasyon ng pamumuhay ayon sa antas ng upa
Para sa isang taong nag-iisang namumuhay na may netong kita na 220,000 yen, ang upa ay may malaking epekto sa kanilang pangkalahatang katatagan sa pananalapi. Sa isip, ang upa ay dapat na "mas mababa sa isang-katlo ng iyong netong kita," ngunit kahit ang pagkakaiba na 10,000 yen ay maaaring magkaroon ng malaking epekto sa balanse sa pagitan ng mga gastusin sa pagkain, mga bayarin, at ipon.
Kung gusto mong magkaroon ng kaunting kalayaan sa pananalapi, mainam na panatilihin ang iyong upa sa humigit-kumulang 60,000 yen, ngunit kung inuuna mo ang kaginhawahan at kaginhawahan, dapat mo ring isaalang-alang ang mga ari-arian na nasa hanay na 70,000 hanggang 80,000 yen.
Dito, ginaya namin ang balanse ng pamumuhay at gastos para sa tatlong saklaw ng upa na talagang pinipili ng maraming tao: 60,000 yen, 70,000 yen, at 80,000 yen.
Kung hindi ka sigurado sa pagtatakda ng presyo ng upa, subukang ihambing ito sa iyong sariling mga pinahahalagahan at pamumuhay bilang sanggunian.
Kaso ng upa na 60,000 yen: Posible ang komportableng pamumuhay at pagtitipid.
Kung pababain mo ang iyong upa sa 60,000 yen, maaari mong ilaan ang natitirang 160,000 yen ng iyong 220,000 yen na sahod para sa mga gastusin sa pamumuhay at ipon, na magbibigay-daan para sa mas komportableng pagbabadyet ng sambahayan.
Sa pamamagitan ng pagpapanatiling mababa ang upa, makakatipid ka ng 20,000 hanggang 30,000 yen kada buwan kahit na gumastos ka ng 30,000 yen sa pagkain at 20,000 yen sa mga bayarin at komunikasyon. Bukod pa rito, magkakaroon ka ng matitira pang pera para sa mga libangan at pakikisalamuha, na maaaring magdulot ng higit na kapanatagan ng loob.
Gayunpaman, ang mga ari-arian sa ganitong saklaw ng presyo ay kadalasang may ilang mga disbentaha, tulad ng pagiging mas luma o malayo sa mga istasyon ng tren. Para sa mga mas inuuna ang presyo kaysa sa mga amenities o lokasyon, ito ay isang napaka-matipid na opsyon.
Ito ay lalong inirerekomenda para sa mga naghahangad ng matatag na pamumuhay habang nagtitipid.
Kaso ng upa na 70,000 yen: Isang balanseng pamumuhay
Ang upa na 70,000 yen ay itinuturing na pinakabalanseng saklaw ng presyo para sa isang taong may netong kita na 220,000 yen.
Gamit ang natitirang 150,000 yen para sa mga gastusin sa pamumuhay, kung maayos mong mapapamahalaan ang iyong mga gastusin sa pagkain, kuryente, at komunikasyon, posible kang makatipid ng humigit-kumulang 10,000 hanggang 20,000 yen.
Isa sa mga atraksyon ay ang pagpili ng mga ari-arian na malapit sa istasyon o may mga awtomatikong kandado, nang hindi isinasakripisyo ang kaginhawahan o seguridad. Angkop ang hanay ng presyong ito para sa mga gustong balansehin ang kaginhawahan ng kuwarto at ang mga gastusin.
Sa kabilang banda, ang labis na paggastos ay maaaring mabilis na humantong sa depisit, kaya mahalaga ang maingat na pamamahala sa badyet ng sambahayan. Ang saklaw ng upa na ito ay perpekto para sa mga nais makamit ang isang komportableng pamumuhay nang hindi labis na nagtitipid.
Kaso ng upa na 80,000 yen: Ang kaginhawahan ang prayoridad, ngunit ang pagtitipid ng pera ay mahalaga.
Kung magbabayad ka ng 80,000 yen sa upa, ito ay bubuo ng 36% ng iyong netong kita na 220,000 yen, kaya't mayroon ka pang 140,000 yen para sa lahat ng iyong gastusin sa pamumuhay.
Bagama't mas madaling makahanap ng mga ari-arian na may kanais-nais na mga katangian tulad ng kalapitan sa mga istasyon ng tren, mga bagong konstruksyon, at mataas na seguridad, mayroon ding panganib na mabaon sa utang kung hindi mo bibigyang-pansin ang mga gastusin tulad ng pagkain at mga bayarin.
Ang saklaw ng upa na ito ay partikular na kaakit-akit sa mga gustong manirahan sa gitnang Tokyo o mga sikat na lugar, ngunit nangangailangan din ito ng maingat na pamamahala ng mga gastusin maliban sa mga nakapirming gastos.
Ang paggawa ng pagluluto sa bahay bilang isang ugali, paggamit ng mga murang SIM card, at pagtitipid sa mga bayarin sa kuryente ay ilan lamang sa mga paraan na kailangan mong gawin upang masiyahan sa pagtitipid sa bawat aspeto ng iyong buhay. Ang saklaw ng upa na ito ay nangangailangan ng katamtamang istilo ng paggastos kapalit ng kaginhawahan.
Nag-iipon ng pera habang namumuhay nang mag-isa gamit ang netong kita na 220,000 yen
Para mamuhay nang komportable sa netong kita na 220,000 yen, mahalagang maging maparaan sa pamamahala ng iyong pananalapi sa loob ng kita na iyon.
Sa partikular, ang pagrerepaso sa mga nakapirming gastusin, pagkain, at mga bayarin sa kuryente at tubig ay maaaring humantong sa pagtitipid ng ilang libong yen hanggang mahigit sampung libong yen bawat buwan. Ang mga gastusin maliban sa upa ay kadalasang nakaliligtaan, ngunit sa pamamagitan ng pag-aalis ng mga hindi kinakailangang gastusin nang paisa-isa, makakalikha ka ng higit na kalayaan sa pananalapi at makapaglalaan ng pera sa mga ipon o libangan. Ang susi ay hindi ang malaking ipon, kundi ang pag-iipon ng maliliit na ipon araw-araw.
Alamin ang mga napapanatiling paraan ng pag-iipon at makamit ang isang buhay na walang stress na namumuhay nang mag-isa. Dito, ipapakilala namin ang mga praktikal na pamamaraan sa pag-iipon na maaari mong simulan agad na gamitin.
Mga punto para suriin ang mga nakapirming gastusin (mga gastos sa komunikasyon, insurance, mga singil sa kuryente)
Ang mga nakapirming gastusin na nangyayari buwan-buwan ay maaaring repasuhin at mapabuti sa paglipas ng panahon, na hahantong sa malaking pangmatagalang pagtitipid.
Una, inirerekomenda ko na suriin mo ang iyong mga gastos sa komunikasyon. Sa pamamagitan ng paglipat sa isang murang SIM card, mababawasan mo ang singil sa iyong smartphone sa mas mababa sa 3,000 yen kada buwan.
Bukod pa rito, makakatipid ka ng mahigit 10,000 yen kada taon sa mga singil sa kuryente sa pamamagitan ng paghahambing ng mga lokal na kompanya ng kuryente at pagrepaso sa iyong mga plano sa singil. Mababawasan mo rin ang iyong pasanin sa seguro sa pamamagitan ng pagrepaso sa iyong mga polisiya upang maalis ang mga hindi kinakailangang riders at magkakapatong na coverage.
Epektibo rin ang paggamit ng mutual aid insurance o online-only insurance. Ang mga fixed cost na ito ay hindi isang bagay na "ipaparehistro mo lang at kakalimutan"; ang regular na pagsusuri sa mga ito ay maaaring humantong sa malaking pagtitipid.
Pagluluto sa bahay at pamamahala ng mga gastusin sa pagkain
Para sa mga taong nag-iisa sa pamumuhay, ang mga gastusin sa pagkain ay pabago-bago. Sa pamamagitan ng pagbabawas ng pagkain sa labas at paglipat sa isang pamumuhay na nakasentro sa pagluluto sa bahay, maaari kang makatipid ng ¥10,000 hanggang ¥20,000 bawat buwan.
Sulit ang pera sa paggamit ng mga benta sa supermarket at mga tindahan ng pakyawan na pagkain, at ang pagsasama ng maramihang pagbili at pag-freeze ay maaaring makabawas sa pag-aaksaya ng pagkain.
Ang pagpaplano ng mga pagkain linggu-linggo, tulad ng "meal prepping" o "batch cooking," ay nakakatipid ng oras at mainam para sa mga abalang tao.
Bukod pa rito, ang paggamit ng "meal planning apps" at mga katulad na tool ay ginagawang mas madali ang pag-visualize at pamamahala ng iyong mga gastusin sa pagkain. Subukang itala ang iyong buwanang gastusin sa pagkain nang isang beses, at magsisimula kang makita kung saan mo sinasayang ang pera.
Ang kasiya-siya at napapanatiling pagluluto sa bahay ang unang hakbang sa pagtitipid ng pera.
Mga estratehiya sa gastos sa enerhiya sa pana-panahon
Ang mga gastos sa kuryente at tubig, na lubhang nagbabago depende sa panahon, ay maaaring mabawasan nang malaki sa pamamagitan ng kaunting kahusayan.
Sa tag-araw, maaari mong bawasan ang gastos sa kuryente sa pamamagitan ng pagtatakda ng air conditioner sa 28℃ at paggamit ng bentilador kasabay nito. Sa taglamig, iwasan ang labis na paggamit ng pampainit at itaas ang iyong nararamdamang temperatura sa pamamagitan ng paggamit ng mga kumot na de-kuryente, mga bote ng mainit na tubig, o pagsusuot ng maiinit na damit.
Epektibo rin ang paglalagay ng mga kurtina at mga gamit para sa pagsara ng mga puwang sa mga bintana. Sa pamamagitan ng pagpapatupad ng mga hakbang na ito, posible na mapanatili ang iyong buwanang singil sa kuryente at tubig sa ibaba ng 5,000 yen.
Ang regular na pagrerepaso sa mga plano ng iyong kompanya ng kuryente at gas ay maaaring humantong sa pagtitipid sa mga pangunahing singil, kaya inirerekomenda na gawin ito.
Ang susi sa pangmatagalang gawi sa pag-iipon ng pera ay ituring ito na parang isang laro sa halip na isang obligasyon.
Maghanap ng kuwarto
Mga listahan lamang na may kasamang muwebles at appliances!
Mga totoong kwento at karanasan ng mga taong namumuhay nang mag-isa na may netong kita na 220,000 yen.
Ang pakikinig sa mga direktang salaysay mula sa mga taong talagang namumuhay nang mag-isa na may netong kita na 220,000 yen ay isang lubhang kapaki-pakinabang na mapagkukunan ng impormasyon para makakuha ng makatotohanang larawan ng kung ano ang buhay.
halimbawa
- Sa anong saklaw ng upa ka nakatira, at ano ang iyong mga gastusin?
- Kaya mo bang magtipid ng pera?
- Ano ang ilang paraan para makatipid ng pera?
Ang mga tinig mula sa totoong buhay ay puno ng mga praktikal na payo.
Sa partikular, ang mga salik tulad ng halaga ng upa, ang balanse ng mga gastusin, at mga paraan upang makatipid ng pera ay mahahalagang konsiderasyon para sa mga taong malapit nang magsimulang mamuhay nang mag-isa.
Ang seksyong ito ay nagbibigay ng detalyadong impormasyon tungkol sa mga kaayusan sa pamumuhay batay sa antas ng upa, potensyal na ipon, at mga tip para sa pamumuhay nang mag-isa, gamit ang mga totoong halimbawa mula sa mga kalalakihan at kababaihan na nasa kanilang edad 20 at 30.
Babaeng nasa edad 20: Ang realidad ng pamumuhay sa upa na 75,000 yen
- Isang babaeng nasa huling bahagi ng kanyang edad 20 na naninirahan mag-isa sa Tokyo
Pumili ako ng apartment malapit sa istasyon na may upa na 75,000 yen at nabuhay ako sa loob ng aking take-home pay na 220,000 yen. Medyo mataas ang upa dahil inuna ko ang lokasyon at seguridad (automatic lock), ngunit sa pamamagitan ng pagrepaso sa aking mga gastos sa komunikasyon at pagbabawas sa pagkain sa labas, nakakatipid ako ng 10,000 yen bawat buwan. Ang aking mga pinahahalagahan ay nagdidikta na gusto kong unahin ang kaligtasan at kaginhawahan kaysa sa mura, kaya nagsasagawa ako ng isang pamumuhay na inuuna ang aking kapaligiran habang binabalanse ito sa iba pang mga gastusin. Gumagamit ako ng mga online supermarket para sa pamimili at maingat na nagtitipid ng kuryente pana-panahon. Nasisiyahan ako sa isang komportableng buhay na mag-isa sa pamamagitan ng pagtitipid sa paraang hindi lamang tungkol sa paggawa ng mga sakripisyo, kundi pati na rin sa pagtitipid sa makatwirang paraan.
Lalaking nasa edad 30: Posibleng makatipid sa upa na nasa halagang 60,000 yen.
- Isang lalaking nasa edad 30 na nakatira sa isang lungsod sa rehiyon
Nakatira siya sa isang apartment na nagkakahalaga ng 1,000 yen at nakakatipid ng humigit-kumulang 20,000 yen bawat buwan. Dahil sa pagpapanatili ng mababang halaga ng upa mula sa kanyang netong kita na 220,000 yen, mas may kakayahang umangkop siya sa kanyang mga gastusin sa pamumuhay. Lumipat siya sa isang murang SIM card para sa komunikasyon at nakatipid ng pera sa kuryente sa pamamagitan ng pagrepaso sa kanyang plano. Nagluluto siya ng lahat ng kanyang pagkain sa bahay tuwing Sabado at Linggo at ginagamit ang pagyeyelo upang mabawasan ang basura. Nililimitahan niya ang pagkain sa labas nang hindi hihigit sa dalawang beses sa isang buwan at tila kinokontrol niya ang kanyang mga gastusin sa libangan sa pamamagitan ng pagtatakda ng badyet nang maaga. Sabi niya, "Hindi ko kayang bumili ng malalaking luho, pero panatag ang loob ko na makakatipid ako ng pera bawat buwan," at nahahanap niya ang sarili niyang paraan ng pag-enjoy sa buhay kahit sa kanyang makatuwirang pamumuhay.
Paano mamuhay nang komportable sa netong kita na 220,000 yen
Kahit na may netong kita na 220,000 yen, posible pa ring mamuhay nang komportable sa pamamagitan ng maingat na pamamahala ng iyong kita at mga gastusin.
Ang susi ay hindi lamang umasa sa pag-iipon ng pera, kundi lumikha rin ng sistema ng pag-iipon at pagsisikap na mapataas ang iyong kita.
Sa pamamagitan ng pag-optimize sa mga nakapirming gastusin tulad ng upa, gastos sa komunikasyon, at gastusin sa pagkain, makakamit mo ang isang komportableng pamumuhay sa pamamagitan ng paggamit ng "ipon nang maaga" at "side income." Bukod pa rito, mahalagang magplano para sa pagsulong sa karera at pagbuo ng ari-arian nang may pagsasaalang-alang sa hinaharap.
Ipapaliwanag ng kabanatang ito ang mga partikular na pamamaraan, mula sa mga pamamaraan sa pagtitipid na maaari mong ipatupad ngayon hanggang sa mga paraan upang magamit ang mga bonus at mga karagdagang trabaho, at mga tip sa pagpili ng pabahay na nakakabawas sa mga gastusin sa pamumuhay.
Magkano ang maaari mong ipon bawat buwan?
Kahit na may netong kita na 220,000 yen, kung pababain mo ang iyong upa sa 60,000-70,000 yen at susuriin ang iyong mga gastos sa komunikasyon at kuryente, posible kang makatipid ng 10,000 hanggang 30,000 yen bawat buwan, bagaman ito ay maaaring mag-iba sa bawat tao.
Ang susi ay ang magtatag ng isang istilo ng pag-iipon muna at mabuhay gamit ang natitira, sa halip na mag-ipon ng anumang matitira. Ang "pag-iipon muna," kung saan agad mong ililipat ang isang takdang halaga sa isang hiwalay na account sa sandaling matanggap mo ang iyong suweldo, ay lubos na mabisa para sa mga taong nahihirapan sa pag-iipon.
Bukod pa rito, ang pagpapababa ng mga nakapirming gastos ay magbibigay sa iyo ng higit na kakayahang umangkop sa iyong pang-araw-araw na buhay at gagawing mas madali ang pagharap sa mga hindi inaasahang gastusin.
Sa pamamagitan ng pagbabago ng pag-iipon mula sa isang bagay na kailangan mong "desperadong gawin" tungo sa isang "nakagawian," makakabuo ka ng isang matatag na badyet ng sambahayan sa pangmatagalan.
Pagkakaroon ng bonus at pagpaplano sa hinaharap
Malaki ang epekto ng bonus o hindi sa iyong pagpaplano sa pananalapi.
Halimbawa, kung makakatanggap ka ng bonus na katumbas ng isang buwang suweldo dalawang beses sa isang taon, ang iyong taunang kita ay tataas sa humigit-kumulang 3.92 milyong yen. Kung hindi mo gagamitin ang bonus na ito para sa mga gastusin sa pamumuhay at sa halip ay ilalaan ang lahat ng ito sa ipon at pagpapalaki ng ari-arian, maaari itong gamitin para sa paglalakbay, paglipat, o paghahanda para sa mga hindi inaasahang gastusin sa hinaharap. Kung gagamitin mo ang iyong bonus para sa ipon at pagpapalaki ng ari-arian, malamang na makakapag-ipon ka nang katamtaman nang hindi masyadong mahigpit sa iyong pang-araw-araw na badyet.
Sa kabilang banda, kung walang bonus na babayaran, ang buwanang kita lamang ang dapat sumakop sa mga gastusin sa isang taon, na nangangailangan ng mas maingat na pagpaplano sa pananalapi.
Ang pagtatakda ng taunang badyet, nakatanggap ka man ng bonus o hindi, ay magbibigay-daan sa iyo na pangasiwaan ang mga hindi inaasahang gastusin nang hindi nababalisa.
Mayroon ding mga opsyon para sa mga side job at pagpapataas ng kita.
Ang pagbabawas ng mga gastusin, pati na rin ang pagpapataas ng kita, ay lubos na nagpapalawak ng iyong mga pagpipilian sa pamumuhay.
Kung nakakaramdam ka ng kawalan ng kapanatagan sa pamumuhay nang mag-isa sa netong kita na 220,000 yen, isaalang-alang ang pagkuha ng karagdagang trabaho. Ang mga trabahong pang-bahay na gumagamit ng iyong mga kasanayan, tulad ng pagsusulat, web design, pag-edit ng video, at programming, ay mataas ang demand, at makatotohanang dagdagan ang iyong buwanang kita ng sampu-sampung libong yen. Bukod pa rito, ang pagkuha ng mga kwalipikasyon o pagpapalit ng trabaho upang mapaunlad ang iyong karera ay mabisa ring paraan upang madagdagan ang iyong kita sa pangmatagalan.
Ang paggamit ng mga crowdsourcing platform at mga website para sa paghahanap ng trabaho ay nagpapadali sa paghahanap ng side job o lugar ng trabaho na nababagay sa iyo.
Para mabawasan ang mga pagkabalisa sa hinaharap, mahalagang magkaroon ng maraming mapagkukunan ng kita.
Pinag-iisipan ko rin na tumira sa isang shared house para mabawasan ang aking mga fixed expenses.
Kung ikaw ay nababalisa tungkol sa paninirahan nang mag-isa sa Tokyo o iba pang mga urban area, ang pagkakaroon ng shared house ay isang matipid at nakakapagpakalmang opsyon.
Dahil ang upa, mga bayarin sa kuryente, at tubig, at internet ay hinahati sa mga residente, ang mga nakapirming gastusin ay lubhang nababawasan, at sa ilang mga kaso, posible na mabuhay sa 50,000 hanggang 60,000 yen o mas mababa pa kada buwan.
Bukod pa rito, maraming mga apartment at share house na may mga kagamitang hindi nangangailangan ng security deposit, kaya mainam ang mga ito para sa mga gustong makatipid sa mga paunang gastos. Para sa mga mahilig makihalubilo sa iba, mas malamang na hindi sila makaramdam ng kalungkutan, at maaari silang gumastos ng pera sa libangan, na hahantong sa mas kasiya-siyang pamumuhay. Mahalagang isaalang-alang hindi lamang ang aspetong pinansyal kundi pati na rin ang seguridad at mga sistema ng suporta na magagamit.
Huwag mag-atubiling maghanap ng mga ari-arian kung interesado ka.
Maghanap ng kuwarto
Mga listahan lamang na may kasamang muwebles at appliances!
buod
Posible ang pamumuhay nang mag-isa sa netong kita na 220,000 yen kung maingat mong pangangasiwaan ang iyong upa at mga gastusin sa pamumuhay. Sa pamamagitan ng pagtatakda ng iyong upa sa humigit-kumulang 60,000 hanggang 70,000 yen (mas mababa sa isang-katlo ng iyong netong kita) at pagsusuri sa iyong mga gastos sa komunikasyon at kuryente, makakatipid ka pa ng 10,000 hanggang 30,000 yen bawat buwan.
Sa pamamagitan ng paggawang mas malinaw sa pananalapi ng sambahayan, pag-iipon nang maaga, at pagpapalaki ng kita sa pamamagitan ng mga karagdagang trabaho, makakalikha ka ng higit na kalayaan sa pananalapi sa iyong buhay sa pamamagitan ng kaunting talino.
Ang mga subsidiya sa upa na ibinibigay ng kumpanya at ang pabahay na pinagsasaluhan ay mabisa ring mga opsyon. Ang mga totoong karanasan ay nag-aalok ng maraming praktikal na tip para mapanatili ang isang matatag na pamumuhay.
Maghanap tayo ng pamumuhay na babagay sa iyo habang nag-iipon nang hindi nakakaramdam ng labis na pagkabalisa.