යෙන් 150,000 ක ශුද්ධ ආදායමකින් ඔබට කුමන ආකාරයේ ජීවන රටාවක් අපේක්ෂා කළ හැකිද? මූලික තොරතුරු පරීක්ෂා කරන්න.
යෙන් 150,000 ක ශුද්ධ ආදායමක් යනු ඔබේ මාසික වැටුපෙන් බදු, සමාජ රක්ෂණ දායක මුදල් සහ අනෙකුත් වියදම් අඩු කිරීමෙන් පසු ඔබට සැබවින්ම වියදම් කළ හැකි මුදලයි. මෙම ආදායමෙන් ජීවත් වීමට නම්, කුලිය, ආහාර, උපයෝගිතා සහ සන්නිවේදන වියදම් වැනි ඔබේ වියදම් ප්රවේශමෙන් කළමනාකරණය කළ යුතුය. සුඛෝපභෝගී ජීවිතයක් ගත කිරීම දුෂ්කර වුවද, ඔබ මුදල් ඉතිරි කිරීම ගැන සැලකිලිමත් වන්නේ නම් තනිව ජීවත් වීම නිසැකවම කළ හැකිය.
පළමුව, යෙන් 150,000 ක ශුද්ධ ආදායමක් මත යථාර්ථවාදී ජීවන වියදම තේරුම් ගන්න, ඉන්පසු ඔබට ගැලපෙන ජීවන රටාවක් සොයා ගන්න.
යෙන් 150,000 ක ශුද්ධ ආදායමක් සඳහා ඇස්තමේන්තුගත මාසික සහ වාර්ෂික ආදායම් බිඳවැටීම
යෙන් 150,000 ක ශුද්ධ මාසික ආදායමක් ඇති අයෙකුගේ දළ මාසික ආදායම ආසන්න වශයෙන් යෙන් 180,000 සිට 200,000 දක්වා වේ. ආදායම් බදු, නේවාසික බදු, සෞඛ්ය රක්ෂණ සහ විශ්රාම වැටුප් දායක මුදල් මෙම මුදලින් අඩු කරනු ලබන අතර, ඔවුන්ගේ අතේ යෙන් 150,000 ක් පමණ ඉතිරි වේ.
වාර්ෂික පදනමක් මත, ඔබේ නිවසට ගෙන යාමේ වැටුප යෙන් මිලියන 1.8 ක් පමණ වනු ඇත. ඔබේ මාසික වියදම් අඩු කර ගැනීම වැදගත් වන අතර, විශේෂයෙන් ඔබට ප්රසාද දීමනාවක් නොලැබුනේ නම්, මුදල් ඉතිරි කිරීම සහ අනපේක්ෂිත වියදම් සඳහා සූදානම් වීම තීරණාත්මක වේ. ඔබේ මූල්ය සැලසුම් කිරීම සඳහා පදනමක් ලෙස මෙම අගය මතක තබා ගන්න.
මගේ ගෙදර ගෙනයාමේ වැටුප යෙන් 150,000 ක් නම්, විශ්රාම වැටුප, සෞඛ්ය රක්ෂණය සහ බදු සඳහා මට කොපමණ මුදලක් ගෙවීමට සිදුවේද?
ඔබේ නිවසට ගෙන යාමේ වැටුප යෙන් 150,000 ක් නම්, ඔබේ මාසික අඩු කිරීම් (බදු සහ රක්ෂණ වාරික) ආසන්න වශයෙන් යෙන් 30,000 සිට 50,000 දක්වා වනු ඇත.
බිඳවැටීම පහත පරිදි වේ:
- සෞඛ්ය රක්ෂණය: ආසන්න වශයෙන් යෙන් 8,000 සිට 15,000 දක්වා
- සේවක විශ්රාම වැටුප් රක්ෂණය: ආසන්න වශයෙන් යෙන් 15,000 සිට 20,000 දක්වා
- දේශීය නේවාසික බද්ද සහ ආදායම් බද්ද: මේවා බොහෝ විට යෙන් 10,000 ක් පමණ වේ.
මෙය රැකියා වර්ගය සහ කලාපය අනුව වෙනස් වන බව සැලකිල්ලට ගැනීම වැදගත්ය. දළ මුදලින් අඩු කිරීම් තේරුම් ගැනීමෙන් වඩාත් යථාර්ථවාදී ගෘහස්ථ අයවැය කළමනාකරණයකට ඉඩ සැලසේ.
එය ජාතික සාමාන්ය වැටුපට සාපේක්ෂව කෙසේද?
සෞඛ්ය, කම්කරු සහ සුභසාධන අමාත්යාංශය විසින් කරන ලද සමීක්ෂණයකට අනුව, ජපානයේ සාමාන්ය වාර්ෂික ආදායම යෙන් මිලියන 4.5 ක් පමණ වේ.
මාසික ආදායම් පදනමක් බවට පරිවර්තනය කළ විට, සාමාන්ය නිවසට ගෙන යාමේ වැටුප යෙන් 250,000 සිට 300,000 දක්වා පමණ ලෙස සැලකේ. මෙයට සාපේක්ෂව, යෙන් 150,000 ක නිවසට ගෙන යාමේ වැටුප සාමාන්යයට වඩා සැලකිය යුතු ලෙස අඩුය. කෙසේ වෙතත්, ඔබ ජීවත් වන ස්ථානය සහ ඔබේ ජීවන රටාව අනුව, එය තවමත් ඔබට සුවපහසු ලෙස ජීවත් වීමට ඉඩ සලසන පරාසයක් තුළ පවතී.
ඔබේ ප්රදේශයට සහ ජීවන තත්ත්වයට ගැලපෙන කළමනාකරණය කළ හැකි ගෘහ අයවැයක් නිර්මාණය කිරීම වැදගත් වේ.
යෙන් 150,000 ක ශුද්ධ ආදායමකින් තනිව ජීවත් විය හැකිද? ජීවන වියදම් පිළිබඳ විස්තර සහ ඇස්තමේන්තුව.
ඔබ යෙන් 150,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වන්නේ නම්, ඔබේ මාසික වියදම් කළමනාකරණය කිරීම ඉතා වැදගත් වේ. කුලිය, ආහාර, උපයෝගිතා, සන්නිවේදන වියදම්, දෛනික අවශ්යතා සහ සමාජ වියදම් වැනි අත්යවශ්ය ජීවන වියදම් අවම කිරීම යතුරයි.
සාමාන්ය වියදම් අතරට කුලිය සඳහා යෙන් 50,000 ක් පමණ, ආහාර සඳහා යෙන් 25,000 ක්, උපයෝගිතා සඳහා යෙන් 10,000 ක්, සන්නිවේදනය සඳහා යෙන් 10,000 ක් සහ අනෙකුත් වියදම් සඳහා යෙන් 30,000 ක් ඇතුළත් වේ. මුළු මුදල යෙන් 120,000 සිට 130,000 දක්වා නම්, ඔබට ඉතිරිය ඉතුරුම් හෝ හදිසි අරමුදල්වලට යෙදවිය හැකිය. සරල හා අවම ජීවන රටාවක් සඳහා උත්සාහ කිරීමෙන්, යෙන් 150,000 ක ශුද්ධ ආදායමක් සහිතව වුවද සුවපහසු ලෙස ජීවත් වීමට සම්පූර්ණයෙන්ම හැකි ය.
සාධාරණ කුලියක් යනු කුමක්ද? හොඳ මාර්ගෝපදේශයක් වන්නේ "ඔබේ ආදායමෙන් තුනෙන් එකක්" යන්නයි.
ජීවන වියදමේ විශාලතම ස්ථාවර වියදම කුලිය වන බැවින් ප්රවේශමෙන් සලකා බැලීම අවශ්ය වේ. සාමාන්යයෙන්, "ඔබේ නිවසට ගෙන යන වැටුපෙන් තුනෙන් එකකට වඩා අඩුවෙන්" ගෙවීම සුදුසු යැයි සැලකේ, එබැවින් යෙන් 150,000 ක නිවසට ගෙන යන වැටුපක් ඇති අයෙකුට, ඉහළ සීමාව යෙන් 50,000 ක් පමණ වේ. හැකි නම්, යෙන් 40,000 පරාසයේ දේපලක් තෝරා ගැනීමෙන් ඔබට වැඩි මූල්ය නම්යශීලී බවක් ලැබෙනු ඇත.
අඩු කුලිය යන්නෙන් අදහස් වන්නේ ඔබට වෙනත් වියදම් හෝ ඉතිරිකිරීම් සඳහා වැඩි මුදලක් ඉතිරි වනු ඇති බවයි. දුම්රිය ස්ථානයෙන් ටිකක් ඈතින් පිහිටි පැරණි දේපළ හෝ ප්රදේශ තෝරා ගැනීම ඔබට සුවපහසු නිවාස සොයා ගැනීමට සහ පිරිවැය අඩු කර ගැනීමට උපකාරී විය හැකිය.
ආහාර, උපයෝගිතා සහ සන්නිවේදන වියදම් වැනි ප්රධාන ජීවන වියදම් සඳහා ආදර්ශ අවස්ථා.
තනිව ජීවත් වන කෙනෙකුගේ ජීවන වියදම් කලාපය සහ ජීවන රටාව අනුව වෙනස් වේ, නමුත් පහත දැක්වෙන බිඳවැටීම ආදර්ශමත් අවස්ථාවක් ලෙස උපකල්පනය කළ හැකිය.
කොටස් අයිතම
- ආහාර වියදම්: මසකට යෙන් 25,000 ක් පමණ (බොහෝ විට ගෙදර ආහාර පිසීම)
- උපයෝගිතා: යෙන් 10,000 ක් පමණ (ජලය, විදුලිය, ගෑස්)
- සන්නිවේදන වියදම්: ආසන්න වශයෙන් යෙන් 8,000 සිට 10,000 දක්වා (ස්මාර්ට්ෆෝන් සහ අන්තර්ජාලය)
ඊට අමතරව, දෛනික අවශ්යතා, වෛද්ය වියදම් සහ විනෝදාස්වාදය සඳහා මසකට යෙන් 30,000 ක් පමණ සුරක්ෂිත කර ගැනීමට ඔබ ඉලක්ක කළ යුතුය. ඔබේ වියදම් දෘශ්යමාන කිරීමෙන් සහ නාස්තිය අඩු කිරීමෙන්, යෙන් 150,000 ක ශුද්ධ ආදායමක් තිබුණත් අඩු පීඩනකාරී ජීවිතයක් ගත කළ හැකිය.
නගරය අනුව ජීවත් වීමේ දුෂ්කරතාවයේ වෙනස්කම් (ටෝකියෝ, කලාපීය ප්රදේශ, ආදිය)
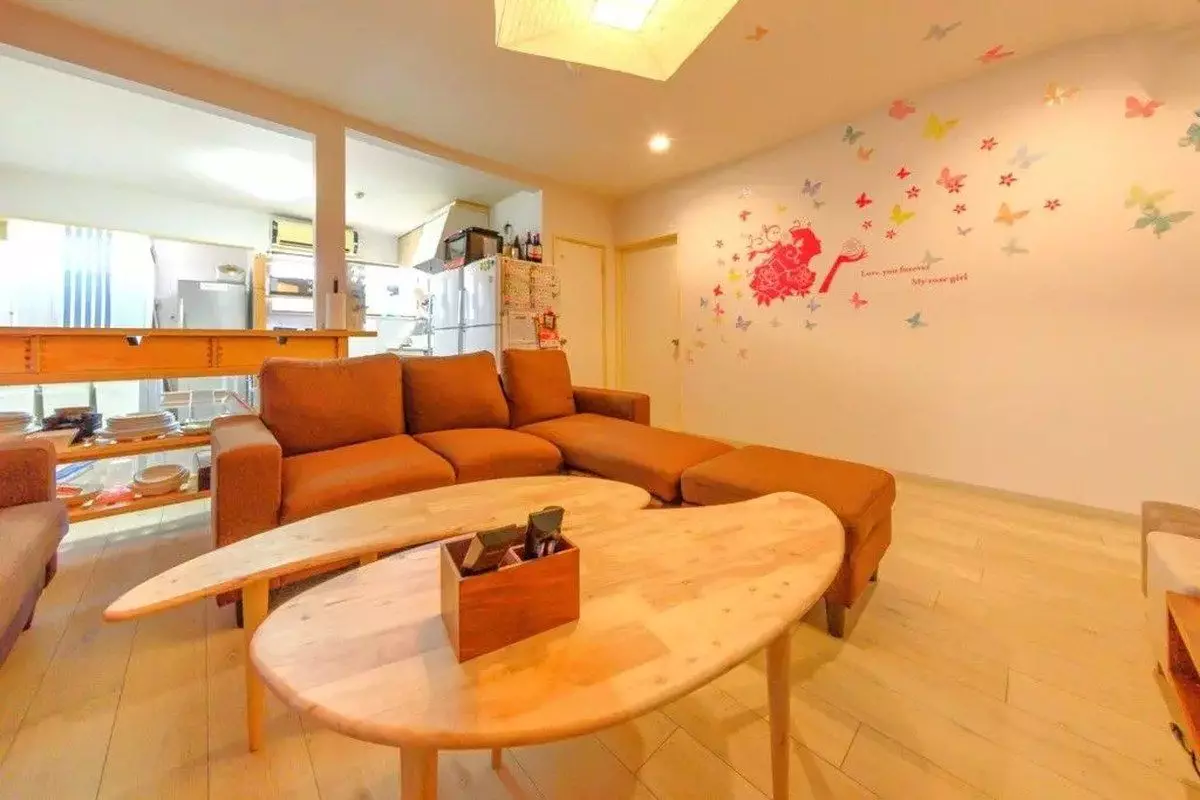
යෙන් 150,000 ක ශුද්ධ ආදායමක් ලැබුණත්, ජීවත්වීමේ දුෂ්කරතාවය ඔබ ජීවත් වන ස්ථානය අනුව බෙහෙවින් වෙනස් වේ. ටෝකියෝවේ වාට්ටු 23 වැනි නාගරික ප්රදේශවල කුලිය ඉහළ මට්ටමක පවතින අතර යෙන් 50,000 ට අඩු දේපළ සොයා ගැනීම දුෂ්කර බැවින් ඔබ තදාසන්න ප්රදේශ හෝ හවුල් නිවාස සලකා බැලිය යුතුය.
අනෙක් අතට, කලාපීය නගර සහ ග්රාමීය ප්රදේශවල, යෙන් 30,000 සිට 40,000 දක්වා පරාසයක කුලී සහිත බොහෝ දේපළ ඇති අතර, එමඟින් ජීවන වියදම් අඩු කර ගැනීම පහසු කරයි. කෙසේ වෙතත්, මෝටර් රථයක් අත්යවශ්ය ප්රදේශවල ප්රවාහන හා නඩත්තු වියදම් එකතු වන බව සැලකිල්ලට ගැනීම වැදගත්ය. ඔබේ ජීවන රටාවට සහ සේවා ස්ථානයට ගැලපෙන ජීවන පරිසරයක් තෝරා ගැනීම ඔබේ ජීවිතයේ සුවපහසුවට බෙහෙවින් බලපානු ඇත.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
අරපිරිමැස්මෙන් ජීවත් වීම සඳහා උපදෙස් | වෙහෙසකින් තොරව ඔබේ ජීවිතය කළමනාකරණය කරන්නේ කෙසේද?
ඔබ යෙන් 150,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වන්නේ නම්, යතුර වන්නේ ඔබ අධික ලෙස වියදම් නොකර මුදල් ඉතිරි කර ගැනීමට ක්රම සොයා ගැනීමයි. විශේෂයෙන්, ස්ථාවර වියදම් අඩු කිරීම වැදගත් වේ. කුලිය, සන්නිවේදන වියදම්, උපයෝගිතා සහ ආහාර වැනි සෑම මසකම ඔබ ගෙවිය යුතු වියදම් සමාලෝචනය කිරීමෙන්, ඔබට සැලකිය යුතු මුදලක් ඉතිරි කර ගැනීමට අපේක්ෂා කළ හැකිය.
තවද, සාප්පු සවාරි සහ ආහාර ගැනීම වැනි දෛනික පුරුදුවලට සුළු වෙනස්කම් සිදු කිරීමෙන් වසරකට යෙන් දස දහස් ගණනක් ඉතිරි කර ගත හැකිය. දිගුකාලීන සාර්ථකත්වයේ රහස නම්, දුෂ්කරතා විඳදරාගැනීමට ඔබට බල කිරීම වෙනුවට, කුඩා වෙනස්කම් කිරීමෙන් "ආතතියෙන් හෝ අහිමි වීමෙන් තොරව" ජීවිතය භුක්ති විඳීමයි.
ඔබේ කුලිය අඩුවෙන් තබා ගත හැකි දේපලක් සොයා ගැනීම සඳහා උපදෙස්
කුලිය අඩු මට්ටමක තබා ගැනීමේදී නිවැරදි දේපළ තෝරා ගැනීම ඉතා වැදගත් වේ.
දුම්රිය ස්ථානයට ආසන්නව හෝ අලුතින් ඉදිකරන ලද දේපල සඳහා අවධාරනය කිරීම වෙනුවට, "පැරණි ගොඩනැගිල්ල", "දුම්රිය ස්ථානයෙන් තරමක් දුරින්" හෝ "බිම් මහල/උතුරට මුහුණලා ඇති" වැනි කොන්දේසි පිළිගැනීමට කැමැත්තෙන් සිටීම කුලිය සැලකිය යුතු ලෙස අඩු කළ හැකිය. එසේම, UR කුලී, පොදු නිවාස සහ කුලී සහනාධාර සහිත දේපළ පරීක්ෂා කිරීමට වග බලා ගන්න.
වෙබ් අඩවිවල සෙවීම සහ "උපරිම කුලිය" හෝ "වෙනම නාන කාමර/වැසිකිළියක් අවශ්ය නොවේ" වැනි නිර්ණායක අනුව පෙරීම මඟින් ඔබට ලාභදායී දේපළ සොයා ගැනීමට උපකාරී වේ. නම්යශීලී සෙවුම් නිර්ණායක යනු මුදල් ඉතිරි කිරීමේ පළමු පියවරයි.
ස්ථාවර වියදම් අඩු කිරීම සඳහා නිශ්චිත පියවර (උදා: අඩු වියදම් සිම් කාඩ්පතකට මාරු වීම, විදුලිය සහ ගෑස් සැලසුම් සමාලෝචනය කිරීම)
ස්ථාවර වියදම් සමාලෝචනය කිරීමෙන් සැලකිය යුතු සහ තිරසාර ඉතිරිකිරීම් ලබා ගත හැකිය. පළමුව, අඩු වියදම් සිම් කාඩ්පතකට මාරු වීමෙන් සන්නිවේදන පිරිවැය මසකට යෙන් 3,000 ට අඩු කළ හැකිය. ඊළඟට, විදුලිය සහ ගෑස් නියාමනය ඉවත් කිරීම නිසා සැපයුම්කරුවන් මාරු කිරීම පහසු වී ඇති අතර, මිල සංසන්දනාත්මක වෙබ් අඩවි භාවිතා කිරීමෙන් ප්රශස්ත සැලැස්ම සොයා ගැනීම පහසු කරයි.
අනවශ්ය රක්ෂණ සහ දායකත්වයන් සමාලෝචනය කර ඉවත් කිරීමෙන් ඔබට මසකට යෙන් දහස් ගණනක් ඉතිරි කර ගත හැකිය. මෙම ස්ථාවර වියදම් නිරන්තරයෙන් අඩු කිරීමෙන් ඔබේ ජීවිතයේ වැඩි මූල්ය නිදහසක් ඇති වේ.
නිවසේදී ආහාර පිසීමෙන් සහ කාර්යක්ෂමව සාප්පු සවාරි යාමෙන් ආහාර වියදම් අඩු කර ගන්නේ කෙසේද?
ආහාර සඳහා මුදල් ඉතිරි කර ගැනීම සඳහා, නිවසේදී ආහාර පිසීම අත්යවශ්ය වේ. පහසුව සඳහා වෙළඳසැල් සහ අවන්හල් මිලදී ගැනීම් සීමා කිරීමෙන් සහ තොග වශයෙන් මිලදී ගැනීම් සහ කැටි කිරීම භාවිතා කිරීමෙන්, මසකට යෙන් 20,000 ත් 25,000 ත් අතර මුදලක් කළමනාකරණය කිරීම යථාර්ථවාදී ය.
අලෙවිකරණ අයිතම ලබා ගැනීමේ හැකියාව, තොග සුපිරි වෙළඳසැල් භාවිතය සහ මුදල් රහිත ගෙවීම් මගින් පිරිනමනු ලබන ලකුණු ත්යාග නොසලකා හරින්න එපා.
තවද, සතිපතා ඔබේ ආහාර වේල් සැලසුම් කිරීම අනවශ්ය මිලදී ගැනීම් වළක්වන අතර, කාලය සහ මුදල් යන දෙකම ඉතිරි කරයි. නිවසේදී ආහාර පිසීම සෞඛ්යමය වාසි ද ඇති අතර, එය ඔබේ ජීවිතයේ සමස්ත ගුණාත්මකභාවය වැඩිදියුණු කරන බුද්ධිමත් තේරීමක් බවට පත් කරයි.
ඔබට මුදල් ඉතිරි කළ හැකිද? යෙන් 150,000 ක ශුද්ධ ආදායමක් මත ඉතුරුම් අනුකරණය.
බොහෝ අය සිතන්නේ යෙන් 150,000 ක ශුද්ධ ආදායමකින් මුදල් ඉතිරි කර ගැනීම කළ නොහැකි බවයි, නමුත් ඔබේ ජීවන රටාවේ සුළු දක්ෂතාවයක් ඇත්නම්, මුදල් ඉතිරි කිරීම නිසැකවම කළ හැකිය.
උදාහරණයක් ලෙස, මසකට කුලිය යෙන් 50,000 ට අඩුවෙන් තබා ගැනීමෙන් සහ නිවසේ ආහාර පිසීම සහ අයවැය සිම් කාඩ්පතක් භාවිතා කිරීම හරහා ජීවන වියදම් අවම කිරීමෙන්, ඔබට මසකට යෙන් 10,000 සිට 20,000 දක්වා ඉතිරි කර ගත හැකිය. වසරකට යෙන් 120,000 සිට 240,000 දක්වා පමණ ඉතිරි කර ගත හැකිය.
සෑම මසකම ඔබේ වියදමෙන් කොටසක් ඉතිරිකිරීම් සඳහා වෙන් කිරීම වැදගත් වේ. ආරම්භයේ සිටම ඉතිරිකිරීම් සඳහා වෙන් කර ඇති මුදලින් ජීවත් වීමට පුරුදු වීමෙන්, ඔබට අපහසුවකින් තොරව ඉතිරි කිරීම දිගටම කරගෙන යා හැකිය.
වෙහෙසකින් තොරව මුදල් ඉතිරි කිරීම සඳහා ජීවිත සැලසුම් ශිල්පීය ක්රම
මුදල් ඉතිරි කිරීම දිගටම කරගෙන යාමට නම්, "යථාර්ථවාදී මූල්ය සැලැස්මක්" අත්යවශ්ය වේ. පළමුව, ඔබේ මාසික ආදායම සහ වියදම් තේරුම් ගැනීමට උත්සාහ කර ස්ථාවර වියදම් අඩු කිරීමට පියවර ගැනීමෙන් ආරම්භ කරන්න.
කුලිය, සන්නිවේදන වියදම් සහ රක්ෂණ වාරික වැනි වියදම් සමාලෝචනය කිරීමෙන්, ඔබට මසකට යෙන් දහස් ගණනක සිට යෙන් 10,000 කට වඩා ඉතිරි කර ගත හැකිය. "ආහාර වියදම් මසකට යෙන් 20,000 කට සීමා වේ" හෝ "සමාජ වියදම් මසකට යෙන් 5,000 කට සීමා වේ" වැනි ඔබේම නීති රීති සැකසීම සහ ඔබේ අයවැය හොඳින් කළමනාකරණය කිරීම ද ඵලදායී වේ. ඔබේ වියදම් දෘශ්යමාන කරන ගෘහස්ථ අයවැයකරණ යෙදුමක් භාවිතා කිරීම ද නිර්දේශ කෙරේ.
ආතතියකින් තොරව මුදල් ඉතිරි කර ගැනීමට ඉඩ සලසන පද්ධතියක් නිර්මාණය කිරීම සාර්ථකත්වයේ යතුරයි.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
යෙන් 150,000 ක ශුද්ධ ආදායමකින් තනිව ජීවත් වීමේ සැබෑ ජීවිත අත්දැකීම් | අව්යාජ කතා බෙදා ගැනීම
යෙන් 150,000 ක ශුද්ධ ආදායමක් මත සැබවින්ම තනිව ජීවත් වන පුද්ගලයින්ගෙන් ඇසීමට තමන්ගේම ජීවිතයක් ආරම්භ කිරීමට යන අයට අතිශයින්ම ප්රයෝජනවත් වේ.
මෙහිදී, නාගරික සහ ග්රාමීය ප්රදේශ දෙකෙහිම ජීවත් වන වයස අවුරුදු 20 ක පුද්ගලයින්ගේ සැබෑ ජීවිත අත්දැකීම් අපි හඳුන්වා දෙන්නෙමු. ජීවන වියදම් කළමනාකරණය කිරීම, කුලිය අඩු කිරීමේ උපාය මාර්ග සහ මුදල් ඉතිරි කිරීම පිළිබඳ උපදෙස් වලින්, සැබෑ ජීවිත උදාහරණ මත පදනම්ව සුවපහසු ලෙස ජීවත් වීම සඳහා ඉඟි සොයා ගනිමු. "මට ඇත්තටම මෙය කළ හැකිද?" යනුවෙන් කනස්සල්ලට පත්ව සිටින අයට පවා, මෙම සැබෑ හඬවල් ඇසීමෙන් සහතිකයක් ලැබෙනු ඇත.
ටෝකියෝවේ ජීවත් වන අවුරුදු 20 ක පමණ පුද්ගලයෙකුගේ සිද්ධියක්
- ටෝකියෝවේ වාට්ටු 23 න් එකක තනිව ජීවත් වන මිස් ඒ, වයස අවුරුදු 20 ක කාන්තාවක්.
ඔහු පවසන්නේ යෙන් 150,000 ක ශුද්ධ ආදායමකින් ජීවත් වීම "ඇත්තටම ප්රමාණවත්" බවයි. පැරණි ස්ටුඩියෝ මහල් නිවාසයක කුලිය යෙන් 55,000 ක් පමණ වන අතර, ඔහු ප්රධාන වශයෙන් නිවසේ ආහාර පිසින බැවින් ඔහුගේ ආහාර වියදම් මසකට යෙන් 25,000 ක් පමණ වේ. ඔහු අඩු වියදම් සිම් කාඩ්පතකට මාරු වී ඇති අතර ඔහුගේ සන්නිවේදන වියදම් යෙන් 10,000 ට අඩුවෙන් තබා ගනී. ඔහු නොමිලේ ස්ථානවලට ගොස් මිතුරන් සමඟ නිවසේ මත්පැන් පානය කිරීමෙන් සති අන්ත විනෝදාස්වාදය සඳහා මුදල් ඉතිරි කරයි. ඔහුට මසකට යෙන් 5,000 ක් පමණක් ඉතිරි කර ගත හැකි නමුත්, "ඔබ සම්පත්දායක නම්, ජීවත් වීමට නොහැකි දෙයක් නොවේ" යැයි පවසයි.
නාගරික ප්රදේශවල, ස්ථාවර වියදම් අඩු මට්ටමක තබා ගැනීම යතුර බව පෙනේ.
ග්රාමීය ප්රදේශවල ජීවත් වන වයස අවුරුදු 20 ක පුද්ගලයින්ගේ අවස්ථා
- විසි ගණන්වල පසුවන බී මහත්මිය, ප්රාදේශීය නගරයක් වන ෆුකුඕකා හි ජීවත් වේ.
"මට ඇත්තටම මූල්යමය වශයෙන් අමාරු නැහැ," ඔවුන් පැවසුවා. දුම්රිය ස්ථානයේ සිට මදක් දුරින් පිහිටි ස්ථානයකට ඔවුන්ගේ කුලිය යෙන් 38,000 ක් පමණ වන අතර, උපයෝගිතා සහ සන්නිවේදන වියදම් ඇතුළුව වුවද, එය මසකට යෙන් 15,000 ට අඩුය. ඔවුන්ට මෝටර් රථයක් නොමැති අතර බයිසිකලයෙන් සහ බස් රථයෙන් ගමන් කරයි. තොග සුපිරි වෙළඳසැල් වලින් මිලදී ගැනීමෙන් සහ තොග වශයෙන් මිලදී ගැනීමෙන් ඔවුන් ආහාර සඳහා මුදල් ඉතිරි කරයි, එබැවින් එය මසකට යෙන් 20,000 ක් පමණ වේ. ඔවුන්ට මසකට යෙන් 10,000 කට වඩා ඉතිරි කර ගත හැකි අතර අනපේක්ෂිත වියදම් සමඟ කටයුතු කිරීමට ඉඩ සලසන ජීවන රටාවක් ගත කළ හැකිය.
මෙය ග්රාමීය ප්රදේශවලට අනන්ය වූ විශිෂ්ට පිරිවැය-කාර්ය සාධන අනුපාතය පිළිබඳ ප්රධාන උදාහරණයකි.
යෙන් 150,000 ක ශුද්ධ ආදායමකින් ඔබට සුවපහසු ලෙස ජීවත් විය හැක්කේ කෙසේද?
යෙන් 150,000 ක ශුද්ධ ආදායමක් ලැබුණත්, සුළු බුද්ධියක් භාවිතා කිරීමෙන් ඔබට තනිවම සුවපහසු ලෙස ජීවත් වීමට හැකි ය. යතුර නම් විශාල මුදලක් වියදම් නොකර ඔබට සෑහීමකට පත්වීමට ඉඩ සලසන ජීවන රටාවක් ස්ථාපිත කිරීමයි.
පුරුද්දක් ලෙස ඉතිරි කර ගැනීමෙන් සහ විනෝදාංශ සහ විවේකය සඳහා කාලය අගය කිරීමෙන්, ඔබට හුදෙක් මුදල්මය ලාභයට වඩා වැඩි පොහොසත්කමක් අත්විඳිය හැකිය. ඔබ අධික ලෙස වෙහෙසට පත් නොවී ඔබේ ආදායම වැඩි කර ගැනීමට පියවර ගැනීම ද වැදගත් වේ. කුඩා දෛනික තේරීම් සහ ගැලපීම් ඔබේ ජීවිතය පිළිබඳ තෘප්තියට බෙහෙවින් බලපායි. ඔබට ගැලපෙන "නිවැරදි ජීවන රටාව" සොයා ගැනීම කල් පවතින සුවපහසු ජීවිතයකට යතුරයි.
එදිනෙදා ජීවිතය සඳහා උපදෙස් සහ මානසිකත්වය
අඩු වැටුපක් සහිතව වුවද, ඔබේ ජීවන තත්ත්වය අවදානමට ලක් නොකර සුවපහසු ලෙස ජීවත් වීමට උපදෙස් තුනක් තිබේ.
- "ස්ථාවර වියදම් අඩු කරන්න"
- "ඕනෑවට වඩා උස්සන්න එපා."
- "තෘප්තියේ ප්රමිතීන් නැවත සලකා බැලීම"
සවිඥානිකව සරල ජීවිතයක් ගත කිරීමෙන් සහ ඔබට සැබවින්ම අවශ්ය දේවල්, කාලය සහ පුද්ගලයින් සමඟ පමණක් ඔබ වටා සිටීමෙන්, ඔබට මනසේ සාමය ඇති කළ හැකිය. පරිපූර්ණත්වය සඳහා වෙහෙසීම නොව, නම්යශීලී වීම සහ "ඔබට කළ හැකි දේ කිරීම" සහ "අවශ්ය විටෙක උපකාර ඉල්ලා සිටීම" ද වැදගත් වේ. කුඩා ආදායමක් තිබුණත්, සාමකාමී සහ තෘප්තිමත් ජීවිතයක් ගත කිරීම සඳහා ඉතිරි කිරීමේ ශිල්පීය ක්රමවලට වඩා ධනාත්මක මානසිකත්වයක් විශාල සහයෝගයක් වේ.
ඔබේ ආදායම වැඩි කර ගැනීමට ක්රම (අතුරු රැකියා, රැකියා වෙනස් කිරීම, සුදුසුකම් ලබා ගැනීම)
සීමිත ආදායමක් සහිතව සුවපහසු ජීවන රටාවක් අත්කර ගැනීම සඳහා, වියදම් සමාලෝචනය කිරීම සහ ආදායම වැඩි කිරීම අත්යවශ්ය විකල්ප වේ. අතුරු රැකියාවකින් මසකට යෙන් 10,000 සිට 20,000 දක්වා පවා ඔබේ මූල්ය තත්ත්වය සැලකිය යුතු ලෙස වැඩිදියුණු කළ හැකිය. වෙබ් ලිවීම සහ ෆ්ලී මාර්කට් යෙදුම් භාවිතා කිරීම වැනි ඔබේ නිදහස් කාලය තුළ කළ හැකි අතුරු රැකියා සංඛ්යාව ද වැඩි වෙමින් පවතී.
තවද, අනාගතයේදී සුදුසුකම් ලබා ගැනීමෙන් හෝ ඔබේ කුසලතා වැඩි දියුණු කිරීමෙන් රැකියා වෙනස් කිරීමට ඉලක්ක කර ගැනීම ද වලංගු උපාය මාර්ගයකි. ක්රමයෙන් ඔබේ ආදායම් මාර්ග පුළුල් කිරීම ඔබේ ජීවිත තේරීම් වැඩි කරන අතර වැඩි මනසේ සාමයක් ලබා දෙනු ඇත.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
සාරාංශය
යෙන් 150,000 ක ශුද්ධ ආදායමක් තිබුණත්, කුලිය සහ ස්ථාවර වියදම් අඩු කර ගැනීමට සහ සාධාරණ ඉතිරිකිරීමේ ක්රමවේදයන් අනුගමනය කිරීමට ඔබේ ජීවන රටාව සැලසුම් කරන්නේ නම්, තනිව ජීවත් වීම සම්පූර්ණයෙන්ම කළ හැකිය. නාගරික සහ ග්රාමීය ප්රදේශ අතර ජීවන වියදම්වල වෙනස්කම් තිබුණද, ඔබේ ජීවන රටාවට ගැලපෙන නිවසක් තෝරා ගැනීම ඔබේ සුවපහසුවට බෙහෙවින් බලපානු ඇත.
තවද, නිවසේදී ආහාර පිසීම, අයවැයට හිතකර සිම් කාඩ්පත් භාවිතා කිරීම සහ කල්තියා මුදල් වෙන් කිරීම වැනි උපාය මාර්ග ඇතුළත් කිරීමෙන් මසකට යෙන් 10,000 කට වඩා ඉතිරි කර ගැනීම යථාර්ථවාදී ය.
"අපගේ ආදායමට අනුව දැරිය හැකි ජීවන රටාවක්" ලබා දෙන ජීවන රටාවක් ඉලක්ක කර ගනිමු, ඒ සමඟම අපගේ ආදායම ක්රමයෙන් වැඩි කර ගැනීමේ උත්සාහයන් ද සලකා බලමු.