යෙන් 140,000 ක ශුද්ධ ආදායමකින් තනිව ජීවත් වීමට ඇත්තටම හැකිද?
කලාපය සහ ජීවන රටාව අනුව යෙන් 140,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වීම "හැකි" දෙයකි. කෙසේ වෙතත්, ඒ සඳහා සැලකිය යුතු ඉතිරිකිරීමක් සහ සම්පත්දායකත්වයක් අවශ්ය වනු ඇත.
විශේෂයෙන් නාගරික ප්රදේශවල කුලී ඉහළ මට්ටමක පවතින අතර, වියදම් පාලනය නොකර ජීවිතය ගැට ගසා ගැනීම දුෂ්කර වේ. කෙසේ වෙතත්, ග්රාමීය ප්රදේශවල හෝ තදාසන්න ප්රදේශවල කුලී අඩු විය හැකි අතර, එමඟින් වඩාත් සුවපහසු ජීවන රටාවක් ගත කිරීමට හැකි වේ.
වැදගත් දෙය නම් ඔබේ ආදායම සහ වියදම් නිවැරදිව තේරුම් ගැනීම, නාස්තිය අඩු කිරීම සහ ජීවන වියදම් අවම කිරීමයි. කුලිය, ආහාර, උපයෝගිතා සහ සන්නිවේදන වියදම් වැනි ඔබේ වියදම් සමාලෝචනය කිරීමෙන් ඔබට හොඳ ජීවන තත්ත්වයක් පවත්වා ගත හැකිය. ඊළඟ පරිච්ඡේදයේදී, "බදු ගෙවීමෙන් පසු යෙන් 140,000 ක" ආදායමක් දෙස සමීපව බලමු.
යෙන් 140,000 ක ශුද්ධ ආදායමක් යන්නෙන් අදහස් කරන්නේ කුමක්ද? (දළ ආදායමෙන් වෙනස පැහැදිලි කිරීම)
"යෙන් 140,000 ක ශුද්ධ ආදායමක්" යන්නෙන් අදහස් කරන්නේ බදු, සමාජ රක්ෂණ දායක මුදල් සහ අනෙකුත් අඩු කිරීම් අඩු කිරීමෙන් පසු ඔබට සැබවින්ම ලැබෙන මුදලයි.
උදාහරණයක් ලෙස, ඔබේ මාසික දළ ආදායම යෙන් 170,000 සිට 180,000 දක්වා වුවද, සෞඛ්ය රක්ෂණය, සේවක විශ්රාම වැටුප, රැකියා රක්ෂණය සහ නේවාසික බද්ද සඳහා අඩු කිරීම් වලින් පසුව, යෙන් 140,000 ක් පමණක් ලැබීම සාමාන්ය දෙයකි. මෙය විශේෂයෙන් මෑත කාලීන උපාධිධාරීන් සහ නිත්ය නොවන රැකියාවල නියුතු අයට සත්ය වන අතර, සමහර කලාපවල, බොහෝ අය මෙම මුදලින් තම ජීවිතය ආරම්භ කරති. "ගෙදරට ගෙන යාමේ වැටුප" "ඔබට නිදහසේ වියදම් කළ හැකි මුදලට" සමාන බව වැරදියට උපකල්පනය නොකිරීම වැදගත්ය.
ඔබේ ආදායම නිවැරදිව අවබෝධ කර ගැනීමෙන්, ඔබට ඔබේ නිවසේ මූල්ය කළමනාකරණය කළ හැකි අතර වඩාත් යථාර්ථවාදී දෘෂ්ටිකෝණයකින් දේපළ තෝරා ගත හැකිය.
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත ජීවත් වන තනි පුද්ගලයෙකුට අවශ්ය මාසික වියදම්
ඔබ යෙන් 140,000 ක ශුද්ධ ආදායමක් මත තනිවම ජීවත් වන්නේ නම්, ඔබේ වියදම් තුලනය කිරීම ඉතා වැදගත් වේ.
පළමුව, කුලියට ඔබේ වියදම්වලින් විශාල කොටසක් සෑදිය යුතුය, ඉතා මැනවින් ඔබේ ආදායමෙන් තුනෙන් එකකට වඩා අඩුවෙන් හෝ යෙන් 40,000 සිට 45,000 දක්වා. ඊළඟට, ආහාර සඳහා යෙන් 20,000 සිට 30,000 දක්වා, උපයෝගිතා සඳහා යෙන් 10,000 ක් පමණ, සන්නිවේදන සඳහා යෙන් 5,000 සිට 10,000 දක්වා වැය වන අතර, දෛනික අවශ්යතා සහ ප්රවාහනය සඳහා මසකට යෙන් 10,000 ක් පමණ අයවැය කිරීමට එය සහතික කරයි. එසේම, අනපේක්ෂිත වියදම් සඳහා කුඩා මුදලක් ඉතිරි කර ගැනීම සඳහා සෑම මසකම යෙන් 5,000 සිට 10,000 දක්වා වෙන් කිරීම හොඳ අදහසකි.
මෙම ප්රධාන වියදම් අයිතම සහ ඒවායේ ඇස්තමේන්තුගත අගයන් තේරුම් ගැනීමෙන් ඔබේ මූල්ය සැලසුම් කිරීම පහසු වේ. ඊළඟ පරිච්ඡේදයේදී, කුලිය මත පදනම් වූ සවිස්තරාත්මක ජීවන වියදම් අනුකරණයක් අපි හඳුන්වා දෙන්නෙමු.
ගෙවීමට සුදුසුම කුලිය කුමක්ද? ඔබට යෙන් 40,000 හෝ 50,000 කට ජීවත් විය හැකි ස්ථාන සහ කොන්දේසි.
ඔබ යෙන් 140,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වන්නේ නම්, සාමාන්ය මාර්ගෝපදේශය වන්නේ කුලිය "ඔබේ ආදායමෙන් තුනෙන් එකකට වඩා අඩු" විය යුතු බවයි. වෙනත් වචන වලින් කිවහොත්, කදිම කුලියක් යෙන් 40,000 පරාසයේ පවතින අතර යථාර්ථවාදී ඉහළ සීමාව යෙන් 50,000 ක් පමණ වනු ඇත. කුලිය අඩුවෙන් තබා ගැනීම මූල්ය ස්ථාවරත්වයට සෘජුවම සම්බන්ධ වේ, එබැවින් ප්රදේශයක් සහ දේපලක් තෝරාගැනීමේදී ප්රවේශමෙන් සලකා බැලීම අවශ්ය වේ.
උදාහරණයක් ලෙස, නාගරික ප්රදේශවල පවා, දුම්රිය ස්ථානවලින් හෝ පැරණි ගොඩනැගිලිවලින් බොහෝ දුරින් පිහිටි දේපළ දෙස බැලුවහොත් ඔබට යෙන් 40,000 පරාසයේ කාමර සොයාගත හැකිය. තවද, ග්රාමීය හෝ තදාසන්න ප්රදේශ දෙස බැලීමෙන් වඩා හොඳ තත්ත්වයන් සහිත දේපළ සොයා ගැනීම සඳහා ඔබේ විකල්ප පුළුල් වේ. අනෙක් අතට, ඔබ යෙන් 50,000 ට වඩා වැඩි වටිනාකමක් ඇති දේපළක් තෝරා ගන්නේ නම්, ඔබට අනෙකුත් වියදම් සැලකිය යුතු ලෙස කපා හැරීමට සිදුවන බව ඔබ දැන සිටිය යුතුය.
ඊළඟට, එක් එක් කුලී පරාසය තුළ ඇති කාමර වර්ග සහ සැබෑ ජීවන තත්වයන් දෙස බලමු.
යෙන් 40,000 ක පමණ කුලියට ඔබට ජීවත් විය හැකි ප්රදේශ සහ දේපල
නගරවල බොහෝ තදාසන්න ප්රදේශවල සහ ප්රාදේශීය නගරවල යෙන් 40,000 පරාසයේ කුලිය සහිත දේපල සොයාගත හැකිය.
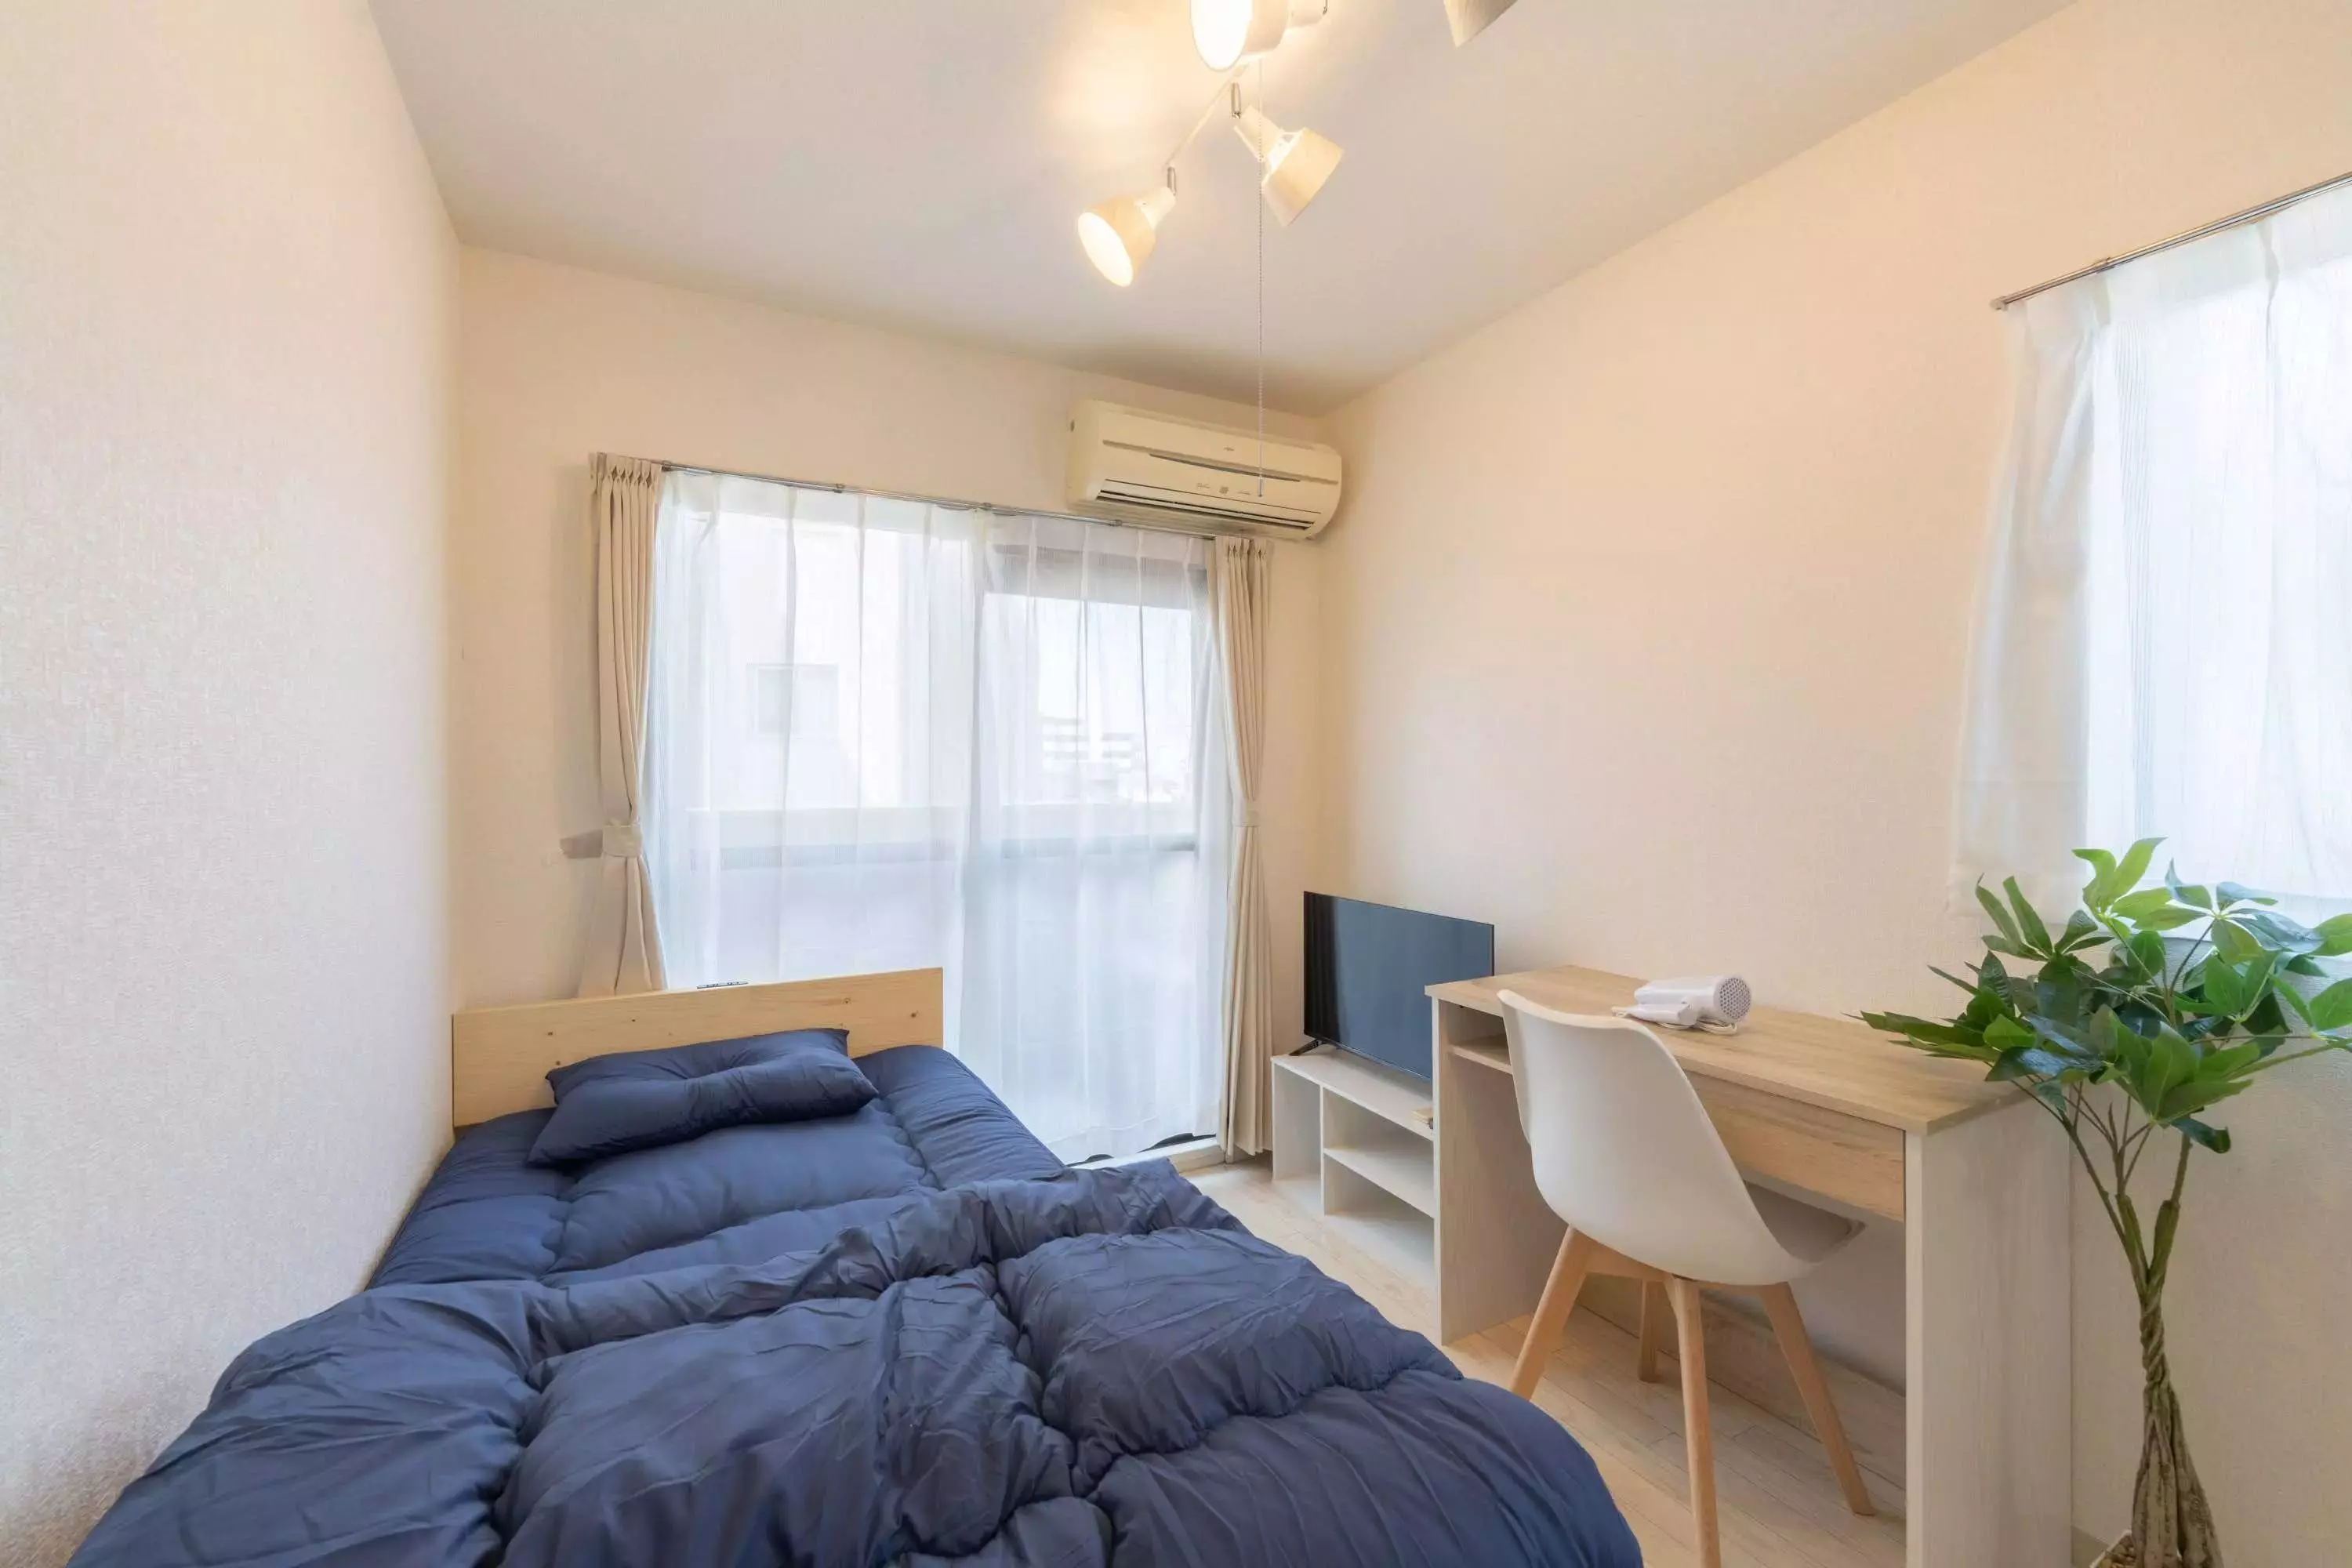
ටෝකියෝ සහ ඔසාකා වැනි ප්රධාන අගනගර ප්රදේශවල පවා, දුම්රිය ස්ථානයේ සිට මිනිත්තු 15කට වඩා ඇවිද යා හැකි ස්ථාන හෝ අවුරුදු 20ක් හෝ ඊට වැඩි දේපළ තෝරා ගන්නේ නම්, ඔබට සමහර විට මසකට යෙන් 40,000කට පමණ දේපළ සොයා ගත හැකිය. මෙම මිල පරාසයේ දේපළවල සෑම විටම වෙනම නාන කාමර සහ වැසිකිළි නොතිබිය හැකි වුවද (උදා: 1K හෝ ස්ටුඩියෝ මහල් නිවාස), ඔබට ප්රතිසංස්කරණය කරන ලද දේපළ හෝ විශිෂ්ට පහසුකම් සහිත සැඟවුණු මැණික් සොයාගත හැකිය.
තවද, ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදලක් නොමැති දේපලක් තෝරා ගැනීමෙන් මූලික පිරිවැය අඩු කර ගත හැකි අතර, එය නගර ගෑස් භාවිතා කරන්නේ නම්, එය උපයෝගිතා බිල්පත් ඉතිරි කිරීමට ද හේතු විය හැක. මුදල් ඉතිරි කිරීම ඔබේ ප්රමුඛතාවය නම්, මෙම මිල පරාසය තර්ක කළ හැකි වඩාත්ම සමබර විකල්පයයි.
යෙන් 50,000ක විතර කුලියකින් ජීවත් වෙන එක කොච්චර අමාරුද?
කුලිය යෙන් 50,000 ඉක්මවන විට, එය යෙන් 140,000 ක ශුද්ධ ආදායමෙන් 35% කට වඩා වැඩි ප්රමාණයක් වන අතර, එය කෙනෙකුගේ සමස්ත ජීවන රටාවට සැලකිය යුතු පීඩනයක් ඇති කරයි.
ඉතිරි යෙන් 90,000 සමඟින්, ඔබ ආහාර, උපයෝගිතා, සන්නිවේදනය, දෛනික අවශ්යතා, ප්රවාහනය සහ විනෝදාස්වාදය ඇතුළු සියලු වියදම් පියවා ගත යුතු අතර, ඒ සඳහා ඉතා දැඩි ගෘහස්ථ අයවැයක් අවශ්ය වේ.
පහසු නාගරික ප්රදේශයක ජීවත් වීම හෝ වෙනම නාන කාමර සහ ශබ්ද පරිවරණය වැනි පහසුකම් සඳහා ප්රමුඛත්වය දීම ආකර්ශනීය විකල්පයකි, නමුත් ඒ සඳහා ආහාර වියදම් දැඩි ලෙස කපා හැරීම හෝ අමතර රැකියාවක් සමඟ ආදායමට අතිරේකව සැපයීම අවශ්ය විය හැකිය. විශේෂයෙන් අනපේක්ෂිත වියදම් හෝ ඉතිරිකිරීම් සලකා බැලීමේදී, නම්යශීලීභාවය සඳහා ඉතා සුළු ඉඩක් ඇත.
තීරණයක් ගැනීමට පෙර පහසුව සමඟ ගනුදෙනු හොඳින් සලකා බැලීම වැදගත් වේ.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත පදනම් වූ ජීවන වියදම් අනුකරණය
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වීමට නම්, කුලිය ඇතුළුව ඔබේ ජීවන වියදම් දැඩි ලෙස කළමනාකරණය කළ යුතුය. විශේෂයෙන්, ඔබ කුලියට වැය කරන මුදල් ප්රමාණය ඔබේ මූල්ය සුවපහසුව සහ ණය වීමේ අවදානමට බෙහෙවින් බලපානු ඇත.
මෙන්න, අපි කුලිය මත පදනම්ව ජීවන වියදම් කාණ්ඩ තුනකට බෙදා දෙමු: යෙන් 40,000, යෙන් 50,000 සහ යෙන් 60,000 හෝ ඊට වැඩි, සහ එක් එක් ශක්යතාව අනුකරණය කරන්නෙමු.
ඔබේ ජීවන රටාවට ගැලපෙන කුලියක් තීරණය කිරීමෙන්, ඔබට මූල්යමය පීඩනයකින් තොරව තිරසාර ස්වාධීන ජීවිතයක් අත්කර ගත හැකිය. වඩාත්ම යථාර්ථවාදී අවස්ථාව දෙස බැලීමෙන් පටන් ගනිමු: යෙන් 40,000 ක කුලිය.
කුලිය යෙන් 40,000 ක් වන විට ජීවන වියදම් බිඳවැටීම
යෙන් 140,000 ක ශුද්ධ ආදායමක් සමඟ ඔබේ කුලිය යෙන් 40,000 දක්වා අඩු කර ගත හැකි නම්, ඉතිරි යෙන් 100,000 සමඟ ඔබේ ජීවන වියදම් කළමනාකරණය කර ගත හැකි අතර, එමඟින් සාපේක්ෂව ස්ථාවර ජීවන රටාවකට ඉඩ සැලසේ.
ප්රධාන වියදම් මාර්ගෝපදේශ
- ආහාර වියදම්: යෙන් 20,000
- උපයෝගිතා (ජලය, විදුලිය, ගෑස්): යෙන් 10,000
- සන්නිවේදන වියදම්: යෙන් 7,000
- දෛනික අවශ්යතා සහ විවිධ වියදම්: යෙන් 10,000
- ප්රවාහන වියදම්: යෙන් 5,000
- විනෝදාස්වාද වියදම්: යෙන් 5,000
මෙම සැකසුම සමඟින්, මසකට යෙන් 5,000 සිට 10,000 දක්වා ඉතිරි කර ගත හැකිය. ආකර්ශනීය බව පවතින්නේ ඉතිරිකිරීම් ගැන සැලකිලිමත් වන අතරම යම් මට්ටමක මූල්ය සැනසීමක් පවත්වා ගැනීමට හැකිවීම තුළ වන අතර එය යථාර්ථවාදී සැලැස්මක් බවට පත් කරයි, විශේෂයෙන් ග්රාමීය හෝ තදාසන්න ප්රදේශවල කුලිය අඩු මට්ටමක තබා ගත හැකි අයට. ඔබ නිවසේදී ආහාර පිසීම සහ අනවශ්ය වියදම් වළක්වා ගැනීම වැනි පුරුදු වර්ධනය කර ගන්නේ නම්, ඔබට මෙය අපහසුතාවයකින් තොරව කරගෙන යාමට හැකි විය යුතුය.
කුලිය යෙන් 50,000 ක් වන විට ජීවන වියදම් බිඳවැටීම
කුලිය යෙන් 50,000 ක් නම්, යෙන් 140,000 ක ශුද්ධ ආදායමෙන්, ජීවන වියදම් පියවා ගැනීම සඳහා යෙන් 90,000 ක් අවශ්ය වේ.
ප්රධාන වියදම් මාර්ගෝපදේශ
- ආහාර වියදම්: යෙන් 20,000
- උපයෝගිතා (ජලය, විදුලිය, ගෑස්): යෙන් 10,000
- සන්නිවේදන වියදම්: යෙන් 8,000
- දෛනික අවශ්යතා සහ විවිධ වියදම්: යෙන් 8,000
- ප්රවාහන වියදම්: යෙන් 5,000
- විනෝදාස්වාද වියදම්: යෙන් 3,000
මෙම ජීවන රටාවට ඉතා සීමිත අයවැයක් අවශ්ය වේ. ඉතිරි කිරීමට ඇති ඉඩකඩ ඉතා අඩු වන අතර අනපේක්ෂිත වියදම් ඔබව පහසුවෙන්ම අවදානමට ලක් කළ හැකිය. ඔබ ජීවන පරිසරය සහ පහසුව සඳහා ප්රමුඛත්වය දෙන අතරම, එම නිසා ඉහළ කුලී නියම කරන අතරම, ඔබ ඔබේ මාසික වියදම් ඉතා සූක්ෂම ලෙස කළමනාකරණය කළ යුතු අතර ශක්තිමත් ඉතිරි කිරීමේ කුසලතා තිබිය යුතුය. හැකි වුවද, නම්යශීලීභාවයට ඇති ඉඩකඩ අඩු බැවින්, ඉතිරිකිරීමේ අත්දැකීම් ඇති අයට එය වඩාත් සුදුසු ජීවන රටාවකි.
කුලිය යෙන් 60,000 ට වඩා වැඩි නම් කුමක් සිදුවේද? අපි හිඟ රේඛාව පරීක්ෂා කර බලමු.
ඔබේ කුලිය යෙන් 60,000 ඉක්මවන්නේ නම්, නිවාස පිරිවැය ඔබේ ශුද්ධ ආදායම වන යෙන් 140,000 න් ආසන්න වශයෙන් 43% ක් වන අතර එය ඔබේ සමස්ත ජීවන රටාවට සැලකිය යුතු පීඩනයක් ඇති කරයි. එවිට ඔබට යෙන් 80,000 කින් ජීවත් වීමට සිදුවනු ඇත.
ප්රධාන වියදම් මාර්ගෝපදේශ
- ආහාර වියදම්: යෙන් 20,000
- උපයෝගිතා (ජලය, විදුලිය, ගෑස්): යෙන් 10,000
- සන්නිවේදන වියදම්: යෙන් 8,000
- දෛනික අවශ්යතා සහ විවිධ වියදම්: යෙන් 7,000
- ප්රවාහන වියදම්: යෙන් 5,000
- විනෝදාස්වාද වියදම්: යෙන් 3,000
මෙම උපකල්පන සමඟ වුවද, ඔබ අද්දර ජීවත් වනු ඇත. මුදල් ඉතිරි කිරීම දුෂ්කර වනු ඇති අතර, ඕනෑම අනපේක්ෂිත වියදම් ඉක්මනින් ඔබව රතු පාටට ඇද දමනු ඇත. තවද, චලනය හෝ අසනීප වැනි හදිසි අවස්ථා වලට මුහුණ දීමට ඔබට සම්පත් නොමැති අතර, ඔබේ මානසික ආතතිය වැඩි වනු ඇත. පහසුව සහ නව දේපලවල ආකර්ශනීය බව තිබියදීත්, යෙන් 60,000 ඉක්මවන කුලිය "තනිව ජීවත් වීම දුෂ්කර වන රතු ඉර" බව ඔබ හඳුනාගත යුතුය.
කුමන ආකාරයේ දේපළ තිබේද? දේපළක් තෝරා ගැනීම සඳහා උපදෙස්
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත සාර්ථකව තනිව ජීවත් වීමට නම්, යතුර වන්නේ කුලිය අඩු මට්ටමක තබා ගනිමින් සුවපහසු ජීවිතයක් ගත කිරීමට ඉඩ සලසන දේපලක් තෝරා ගැනීමයි. යෙන් 40,000 පරාසයේ කුලිය සහිත දේපල විශේෂයෙන් කැපී පෙනේ. මෙම අයවැය තුළ දේපලක් සොයා ගැනීමට, ප්රදේශ තේරීම, ගොඩනැගිලි වයස සහ ස්ථානය වැනි සාධක ප්රවේශමෙන් සලකා බැලීම ඉතා වැදගත් වේ.
උදාහරණයක් ලෙස, ටෝකියෝ තුළ පවා, නගර මධ්යයේ සිට මඳක් දුරින් පිහිටි දේපලක් හෝ විනාඩි 15ක් හෝ ඊට වැඩි දුරකින් පිහිටි දේපලක් තෝරා ගැනීමෙන් කුලිය සැලකිය යුතු ලෙස අඩු කළ හැකිය. එසේම, පැරණි ගොඩනැගිලි පවා ප්රතිසංස්කරණය කර ඇත්නම් ඉතා පිරිසිදු විය හැකිය.
තවද, නගර ගෑස් භාවිතා කරන දේපලක් තෝරා ගැනීමෙන් උපයෝගිතා පිරිවැය අඩු කර ගත හැකිය. මෙහිදී, ටෝකියෝ සහ කලාපීය ප්රදේශවලට බෙදා ඇති කුලිය වශයෙන් යෙන් 40,000 ක් පමණ සඳහා ඔබට සැබවින්ම ජීවත් විය හැකි දේපල පිළිබඳ උදාහරණ අපි හඳුන්වා දෙන්නෙමු.
යෙන් 40,000 ක කුලියක් සහිත දේපල සඳහා උදාහරණ (ටෝකියෝ සහ ග්රාමීය ප්රදේශවල)
[ටෝකියෝ සම්බන්ධයෙන්]
ටෝකියෝවේ වාට්ටු 23 තුළ පවා, ඔබ හොඳින් සොයා බැලුවහොත්, යෙන් 40,000 පරාසයේ කුලී දේපළ සොයාගත හැකිය.
උදාහරණයක් ලෙස, Adachi Ward සහ Katsushika Ward වැනි තදාසන්න ප්රදේශවල, ඔබට සමහර විට මසකට යෙන් 40,000 කට පමණ වසර 20 ක් හෝ ඊට වැඩි පැරණි එක් කාමරයක් හෝ 1K මහල් නිවාස සොයා ගත හැකිය. දුම්රිය ස්ථානයේ සිට මිනිත්තු 15 කට වඩා ඇවිදීමේ දුරක් සහ ඒකාබද්ධ නාන කාමරයක් සහ වැසිකිළියක් තිබීම වැනි කොන්දේසි තරමක් දැඩි ය, නමුත් ඒවා ජීවත් වීමට නුසුදුසු නොවේ.
ඊට අමතරව, හවුල් නිවාස හෝ ගෘහ භාණ්ඩ සහිත මහල් නිවාස සලකා බැලීමෙන් සමහර විට පහසුව සහ සුවපහසුව සමතුලිත විය හැකිය.
[ග්රාමීය ප්රදේශ සම්බන්ධයෙන්]
අනෙක් අතට, කලාපීය නගරවල, ඔබට 1K හෝ 1DK මහල් නිවාස සොයා ගත හැකි අතර, සමහර අවස්ථාවල වාහන නැවැත්වීමේ පහසුකම් සහිත 2DK මහල් නිවාස පවා යෙන් 40,000 ක් පමණ කුලියට ගත හැකිය.
ෆුකුඕකා, සෙන්ඩායි සහ හිරෝෂිමා වැනි නගරවල, ඔබ දුම්රිය ස්ථානයෙන් ටිකක් ඈතින් සිටින්නේ නම්, මෙම අයවැය තුළ සාපේක්ෂව නව, හොඳින් සන්නද්ධ මහල් නිවාසයක් සොයා ගැනීමට ඔබට හැකි වනු ඇත. ග්රාමීය ප්රදේශවල ජීවන වියදම සාමාන්යයෙන් අඩු බැවින්, වඩාත් සුවපහසු ජීවිතයක් ගත කිරීම පහසු වේ.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
අඩු කුලියකට දේපළක් සොයා ගන්නේ කෙසේද?
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වන කෙනෙකුට, කුලිය අවම කිරීම අතිශයින්ම වැදගත් වේ. දේපලක් තෝරාගැනීමේදී, කුලිය අඩු කිරීමට පමණක් නොව, මූලික ගාස්තු සහ උපයෝගිතා ඇතුළත් "මුළු පිරිවැය" සලකා බැලීමෙන් ඔබේ මාසික වියදම් සැලකිය යුතු ලෙස අඩු කර ගත හැකිය.
ප්රධාන කරුණු තුන පහත දැක්වේ:
- "අඩු මූලික පිරිවැයක් සහිත දේපලක් තෝරන්න."
- "දුම්රිය ස්ථානයෙන් හෝ පැරණි ගොඩනැගිලිවලින් බොහෝ දුරින් පිහිටි දේපළ සලකා බලන්න."
- "නගර ගෑස් සමඟ අනුකූල වන දේපල සඳහා අපි ප්රමුඛත්වය දෙන්නෙමු."
යෝග්ය ගුණාංග ඉතා තරඟකාරී බැවින්, බහුවිධ ක්ෂේත්ර හරහා මුල් තොරතුරු රැස් කිරීම සහ සංසන්දනය කිරීම ඉතා වැදගත් වේ. මෙම එක් එක් කරුණු පිළිබඳව විස්තරාත්මකව බලමු.
අඩු ආරම්භක පිරිවැයක් සහිත දේපල
දේපලක් සඳහා ලීසිං ගිවිසුමක් අත්සන් කිරීමේදී, කුලියට අමතරව අවශ්ය වන "ආරම්භක වියදම්" නොසලකා හැරීම වැදගත් වේ. ආරක්ෂක තැන්පතුව සහ යතුරු මුදල් මාස එකක සිට දෙකක කුලියට සමාන වන දේපල සඳහා, යෙන් 40,000 ක කුලියකින් වුවද මුළු පිරිවැය යෙන් 100,000 ඉක්මවිය හැකිය. ඒ නිසා ඔබ "ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදල් නැත" හෝ "තැරැව්කාර ගාස්තු නැත" සහිත දේපල කෙරෙහි අවධානය යොමු කළ යුතුය.
තවද, ඔබ නොමිලේ කුලී කාලයක් (පළමු මාසය නොමිලේ) සහිත දේපලක් තෝරා ගන්නේ නම්, ඔබට පදිංචියට ගිය පසු ඔබේ වියදම් අඩු කර ගත හැකිය. මෙවැනි අඩු ආරම්භක පිරිවැයක් ඇති දේපල, චලනය වීමට ඇති බාධකය අඩු කරයි, සීමිත ඉතුරුම් ඇති පුද්ගලයින්ට තනිවම ජීවත් වීම ආරම්භ කිරීම පහසු කරයි.
දේපළ වෙළඳාම් ද්වාර අඩවි වල ඔබගේ සෙවුම් නිර්ණායක අඩු කිරීම හෝ මූලික වියදම් සඳහා වාරික ගෙවීම් සැලසුම් ලබා දෙන දේපල කළමනාකරණ සමාගමක් භාවිතා කිරීම ද නිර්දේශ කෙරේ.
දුම්රිය ස්ථානයෙන් හෝ පැරණි ගොඩනැගිලිවලින් පයින් යා හැකි දුරින් පිටත පිහිටා ඇති දේපල.
ස්වාභාවිකවම, දුම්රිය ස්ථාන අසල පිහිටා ඇති හෝ සාපේක්ෂව නව දේපලවල කුලී වැඩි වීමට නැඹුරු වේ. අනෙක් අතට, දුම්රිය ස්ථානයේ සිට මිනිත්තු 15 කට වඩා පයින් යා හැකි දුරින් ඇති දේපලවල හෝ අවුරුදු 20 ක් හෝ ඊට වැඩි පැරණි ගොඩනැගිලිවල කුලී බොහෝ විට සැලකිය යුතු ලෙස අඩු වේ, ඒවා එකම ප්රමාණයෙන් සහ එකම පහසුකම් තිබුණත්.
උදාහරණයක් ලෙස, නගර මධ්යයේ සිට දුම්රියෙන් මිනිත්තු 30 ක් පමණ දුරින් පිහිටි ප්රදේශයක වුවද, ඔබ දුම්රිය ස්ථානයෙන් තවත් ස්ථානයක් තෝරා ගන්නේ නම්, ඔබට යෙන් 40,000 පරාසයක කුලී දේපළ පහසුවෙන් සොයාගත හැකිය. එසේම, පැරණි ගොඩනැගිලිවල පවා බොහෝ විට ප්රතිසංස්කරණය කරන ලද අභ්යන්තරයන් ඇති අතර සුවපහසු ජීවන රටාවක් ලබා දෙන අතර එමඟින් ඒවා හොඳ ඉලක්කයක් බවට පත්වේ. ඔබේ සෙවුම් නිර්ණායක පුළුල් කිරීමෙන්, ඔබේ කුලිය අඩු කිරීමට ඉඩක් සොයා ගත හැකි අතර, ඔබේ ජීවන වියදම අඩු කර ගනිමින් ඔබට ගැලපෙන ජීවන රටාවක් ලබා ගැනීමට ඔබට ඉඩ සලසයි.
නගර ගෑස් සහිත දේපලක් තෝරා ගැනීමට හේතු
බොහෝ විට නොසලකා හරින ලද, භාවිතා කරන ගෑස් වර්ගය ජීවන වියදම් සැලකිය යුතු ලෙස බලපාන තවත් සාධකයකි. නාගරික ප්රදේශවල, ප්රධාන වර්ග දෙක වන්නේ ප්රොපේන් ගෑස් (LP ගෑස්) සහ නගර ගෑස් ය. නගර ගෑස් ලාභදායී වන අතර, වෙනස මසකට යෙන් 1,000 සිට 2,000 දක්වා විය හැකිය.
විශේෂයෙන් ශීත ඍතුවේ දී ගෑස් වැඩිපුර භාවිතා කරන අයට, මෙය ඔබට වසරකට යෙන් 10,000 කට වඩා ඉතිරි කර ගත හැකිය. නගර ගෑස් සහිත දේපල ජනප්රිය වුවද, දිගු කාලීනව ඒවා නිසැකවම සලකා බැලීම වටී. දේපල ලැයිස්තුගත කිරීම් දෙස බලන විට, "නගර ගෑස්" ලැයිස්තුගත කර ඇත්දැයි පරීක්ෂා කර, උපයෝගිතා ඇතුළුව මුළු පිරිවැය මත පදනම්ව දේපල සංසන්දනය කිරීමට වග බලා ගන්න.
යෙන් 140,000 ක ශුද්ධ ආදායමකින් ඔබට සුවපහසු ලෙස ජීවත් විය හැක්කේ කෙසේද?
යෙන් 140,000 ක ශුද්ධ ආදායමක් තිබුණත්, ඔබට ගැලපෙන ජීවන රටාවක් සොයා ගන්නේ නම්, වෙහෙසකින් තොරව සුවපහසු ලෙස ජීවත් විය හැකිය. ජීවන වියදම් ඉතිරි කිරීම පමණක් නොවේ; මනසේ සාමය සහ අනාගතය සඳහා ආරක්ෂාව පිළිබඳ හැඟීමක් තිබීම ද වැදගත් වේ. "මට ප්රමාණවත් මුදල් නොමැති නිසා" නිරන්තරයෙන් කැපකිරීම් කරනවා වෙනුවට, ඔබට ගැලපෙන ශේෂයක් සොයා ගන්න.
මෙහිදී අපි ප්රායෝගික විකල්ප හඳුන්වා දෙන්නෙමු, මානසික හා මූල්ය සමතුලිතතාවය පවත්වා ගන්නේ කෙසේද යන්නෙහි සිට අතුරු රැකියා සහ ආදායම් වැඩි කරන විකල්ප, පවුලේ අය සමඟ ජීවත් වීම සමඟ සැසඳීම් සහ හවුල් නිවසක ජීවත් වීම දක්වා.
ඔබේ මානසික හා මූල්ය සෞඛ්යයට වැඩි පීඩනයක් ඇති නොකරන සමබරතාවයක් පවත්වා ගන්න.
අරපිරිමැස්මෙන් යුත් ජීවන රටාවක් පවත්වා ගැනීමට උත්සාහ කිරීමේදී වැදගත්ම දෙය නම් "ඕනෑවට වඩා උත්සාහ නොකිරීමයි."
සෑම දිනකම ඔබේ සියලු ආහාර නිවසේදීම පිසින, කිසි විටෙකත් පිටතින් ආහාර නොගන්නා සහ උපයෝගිතා බිල්පත් විශාල ලෙස කපා හරින ජීවිතයක් ගත කිරීම මානසික වෙහෙසට හේතු විය හැකි අතර එය තිරසාර නොවේ. ඔබේ ප්රියතම රසකැවිලි පහසුකමකින් මිලදී ගැනීම හෝ මිතුරන් සමඟ කෑමට යාම වැනි ඉඳහිට ඔබටම සලකන්න.
තවද, සෑම දෙයකටම මුදල් ඉතිරි කිරීමෙන් සෑහීමකට පත්වීමට උත්සාහ කිරීම වෙනුවට, "මුදල් වියදම් නොකරන විනෝදාංශ" හෝ "තනිවම කාලය භුක්ති විඳීමට ක්රම" සොයා ගැනීමෙන් ඔබට මනසේ සාමය පවත්වා ගත හැකිය. හරියටම ඔබේ ආදායම අඩු නිසා, යතුර වන්නේ "මුදලට පමණක් බැඳී නැති පොහොසත්කමක්" නිර්මාණය කරන්නේ කෙසේද යන්නයි.
අතුරු රැකියා සහ ආදායම් වැඩි කරන විකල්ප
යෙන් 140,000 ක ශුද්ධ ආදායමක් ප්රමාණවත් නොවන බව ඔබට හැඟේ නම්, අතුරු රැකියාවක් හෝ ඔබේ ආදායම වැඩි කර ගැනීමට වෙනත් ක්රම සලකා බැලීම වලංගු විකල්පයකි.
උදාහරණයක් ලෙස, ඔබේ නිදහස් කාලය තුළ (ලිවීම හෝ දත්ත ඇතුළත් කිරීම වැනි) නිවසේ සිට නිදහස් රැකියා කිරීමෙන් හෝ සති අන්තයේ අර්ධකාලීන රැකියා කිරීමෙන් ඔබට මසකට යෙන් දස දහස් ගණනක අමතර ආදායමක් උපයා ගත හැකිය. මෑතකදී, Crowdsourcing සහ Coconala වැනි සේවාවන් විශේෂ කුසලතා නොමැතිව වුවද අතුරු රැකියා ආරම්භ කිරීමට හැකි වී තිබේ.
තවද, සුදුසුකම් ලබා ගැනීම බොහෝ විට වැටුප් වැඩිවීම් හෝ රැකියා අවස්ථා සඳහා හේතු වේ, එබැවින් අනාගත ආදායම් වර්ධනය අරමුණු කරගනිමින් පියවර ගැනීම වැදගත් වේ. "වියදම් අඩු කිරීමේ" සහ ඒ සමඟම "ආදායම වැඩි කිරීමේ" ඉදිරිදර්ශනයක් අනුගමනය කිරීමෙන්, ඔබට ඔබේ ජීවිතයට වඩාත් ස්ථාවර පදනමක් ගොඩනගා ගත හැකිය.
පවුල් ජීවිතය හා සහයෝගය ලබන පුද්ගලයින්ගේ අවස්ථා සමඟ සැසඳීම්.
යෙන් 140,000 ක ශුද්ධ ආදායමකින් ඔබට තනිව ජීවත් වීමට අපහසු නම්, ඔබේ පවුල සමඟ ජීවත් වීමේ විකල්පය නැවත සලකා බැලීම වටී. විශේෂයෙන් කුලී සහ ආහාර වියදම් සමඟ ඔබට සහාය විය හැකි පවුලක් ඔබට සිටී නම්, ස්වාධීන වීමට ඔබට බල නොකිරීමට, ඒ වෙනුවට අනාගතය සඳහා ඉතිරි කිරීමට හෝ ඔබේ කුසලතා වැඩි දියුණු කිරීමට එම කාලය භාවිතා කිරීම වඩා ඥානවන්ත විය හැකිය.
තවද, ඔබේ දෙමාපියන්ගෙන් මූල්යමය ආධාරයක් හෝ ඔබේ සමාගමෙන් නිවාස දීමනාවක් ලැබෙන්නේ නම්, ජීවන වියදම්වල බර බෙහෙවින් අඩු වනු ඇත. තනිව ජීවත් වීම බොහෝ විට ස්වාධීනත්වය සමඟ සම්බන්ධ වුවද, ඔබේ ආදායමට ගැලපෙන ජීවන රටාවක් තෝරා ගැනීම ද සම්පූර්ණයෙන්ම වලංගු තීරණයකි.
ඔබ වටා සිටින අයගෙන් ඔබට සහාය ලබා ගත හැකි නම්, එයින් ප්රයෝජන ගෙන ඔබට වඩාත් සුදුසු ජීවන රටාව ගවේෂණය කරන්න.
නිවාස විකල්ප බෙදා ගන්න
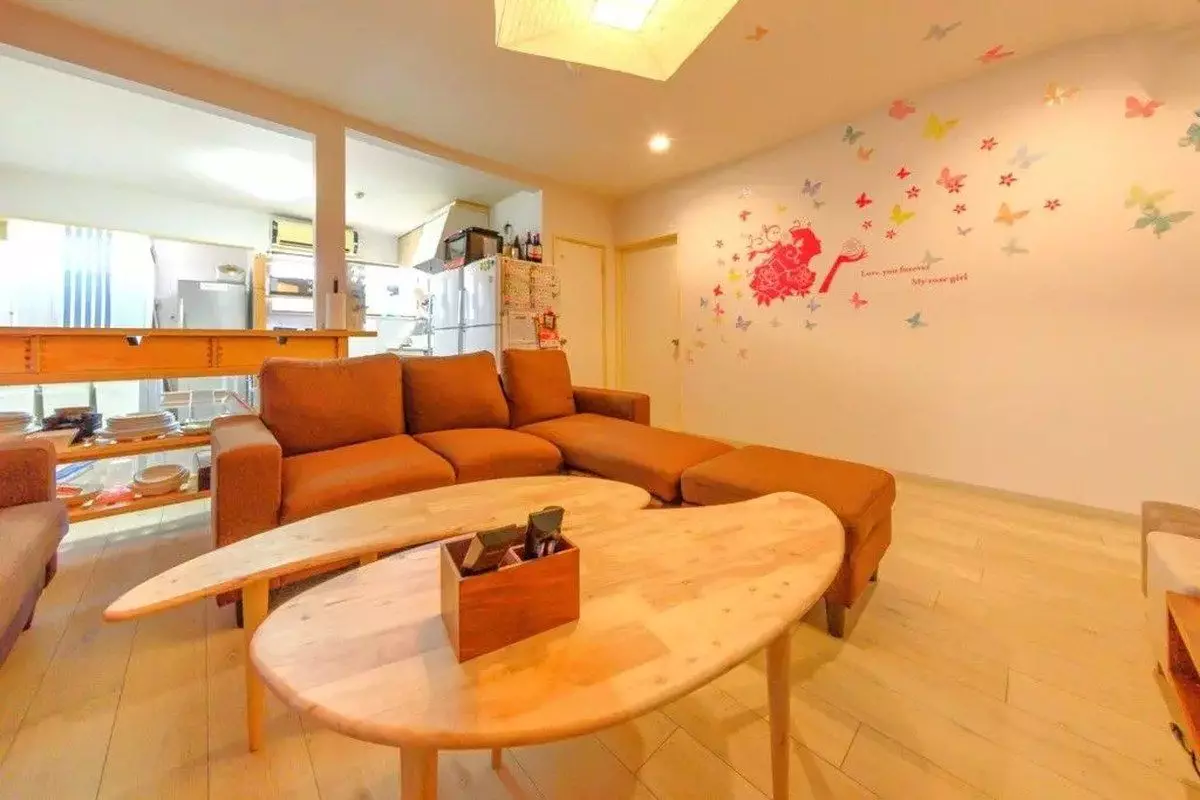
හවුල් නිවසක ජීවත් වීම කුලිය සහ උපයෝගිතා වියදම් ඉතිරි කර ගැනීම සඳහා ප්රායෝගික විකල්පයකි. හවුල් මුළුතැන්ගෙයි, විසිත්ත කාමර සහ නාන කාමර භාවිතා කිරීමෙන්, මාසික ස්ථාවර වියදම් බොහෝ විට තනිව ජීවත් වීමට වඩා අඩු වන අතර, ටෝකියෝවේ මසකට යෙන් 40,000 ක් වැනි සුළු මුදලකට දේපළ තිබේ.
තවද, බොහෝ දේපළ ගෘහ භාණ්ඩ හා උපකරණ වලින් සපයා ඇති අතර එය මූලික පිරිවැය අඩු කිරීමට උපකාරී වන බැවින් වාසියකි. ඊට අමතරව, අන් අය සමඟ කටයුතු කිරීමෙන් තනිකමේ හැඟීම් සමනය කර මානසික ස්ථාවරත්වයට දායක විය හැකිය.
දෛනික චර්යාවන් සහ පෞද්ගලිකත්වය පිළිබඳ ගැටළු තිබුණද, එහි පිරිවැය-ඵලදායීතාවය සහ අන්තර් පුද්ගල සම්බන්ධතා හේතුවෙන් හවුල් නිවාස ජනප්රිය ජීවන රටා තේරීමක් ලෙස පවතී.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
නිතර අසනු ලබන ප්රශ්න සහ පෞද්ගලික අත්දැකීම් වලින් ඉගෙන ගත් සැබෑ හඬවල්.
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වන මිනිසුන්ගේ සැබෑ හඬ, දක්ෂ ජීවන රටාවන් සහ ඔවුන් මුහුණ දෙන අරගලවල සිට ඔවුන්ගේ සාර්ථක කතා දක්වා සියලු ආකාරයේ තොරතුරු වලින් පිරී තිබේ.
- මට ඇත්තටම මේ වගේ ජීවත් වෙන්න පුළුවන්ද කියලා මම කනස්සල්ලෙන් ඉන්නේ.
- ඔබ භාවිතා කරන මුදල් ඉතිරි කිරීමේ ක්රම මොනවාදැයි මම දැන ගැනීමට කැමතියි.
- ඔයාට ඇත්තටම ඒක කරන්න පුළුවන්ද?
බොහෝ දෙනෙකුට මෙවැනි ප්රශ්න තිබේ. තනිව ජීවත් වීමට පටන් ගන්නා අයට උපදෙස් ලබා දීම සඳහා, මෙම ජීවන රටාව සැබවින්ම ගත කරන පුද්ගලයින්ගේ අත්දැකීම් මෙන්ම ඔවුන්ගේ අසාර්ථකත්වයන් සහ සාර්ථකත්වයන් තුළින් ඔවුන් ඉගෙන ගත් පාඩම් අපි මෙහිදී හඳුන්වා දෙන්නෙමු.
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත සැබවින්ම තනිව ජීවත් වන පුද්ගලයින්ගේ අත්දැකීම් සහ කථා.
යෙන් 140,000 ක ශුද්ධ ආදායමක් මත සැබවින්ම තනිව ජීවත් වන පුද්ගලයින්ගෙන් අපි සාක්ෂි එකතු කර ඇත්තෙමු.
- "මම ටෝකියෝවේ යෙන් 42,000 ක කුලියක් සහිත මහල් නිවාසයක ජීවත් වෙනවා, නමුත් ඇත්තම කිව්වොත්, ඒක යන්තම් ප්රමාණවත්."
- "ඔබ ඔබේම ආහාර පිසගෙන විදුලිය හොඳින් ඉතිරි කර ගන්නේ නම්, ඔබට හොඳ වනු ඇත."
මේ වගේ අදහස් ගොඩක් අපිට ලැබිලා තියෙනවා.
අනිත් අතට,
- "මගේ මාසික ජීවන වියදම් පිළිබඳව සටහන් තබා ගැනීමට පටන් ගත් පසු, මම මගේ නාස්තිකාර වියදම් අඩු කර ගත් අතර මගේ මුදල් කළමනාකරණය කරන ආකාරය පිළිබඳ විශ්වාසයක් ඇති කර ගත්තා."
මේ වගේ ධනාත්මක කතා කිහිපයක් ද තිබුණා.
විශේෂයෙන්, බොහෝ අය මෙම අභියෝග ජය ගන්නේ "ඔවුන්ගේ වියදම් කළමනාකරණය කිරීමෙන්" සහ "ඔවුන්ගේ ජීවන රටාව සංශෝධනය කිරීමෙන්" ය.
තවද, නිවාස සහනාධාර ලබා දෙන සමාගම්වල සේවය කරන සමහර පුද්ගලයින් පවසා ඇත්තේ, "ඔවුන්ගේ කුලිය යෙන් 20,000 ට වඩා ඵලදායී ලෙස තබා ගැනීමට හැකි වී ඇති බවත්, එමඟින් ඔවුන්ට වැඩි මූල්ය නම්යශීලී බවක් ලැබී ඇති බවත්", ආධාරක පද්ධති භාවිතා කිරීමේ වැදගත්කම ඉස්මතු කරමිනි. අනාගතයේදී ජීවත් වන්නේ කෙසේද යන්න සලකා බැලීමේදී සැබවින්ම තම ජීවිත ගත කරන පුද්ගලයින්ගෙන් ඇසීම අතිශයින්ම ප්රයෝජනවත් වේ.
අදහස් අතර: "මම ඕනෑවට වඩා මුදල් ඉතිරි කළ නිසා මම තනිකමක් දැනුණා..." සහ "මම එය උත්සාහ කළාට සතුටුයි!"
"මම නිතරම මුදල් ඉතිරි කර ගැනීමට උත්සාහ කරන නිසා මම සෑම දිනකම ආතතියට පත් වෙනවා" සහ "මට මිතුරන් සමඟ ආහාර ගැනීමෙන් වැළකී සිටීමට සිදු වූ නිසා මගේ තනිකම වැඩි වී තිබෙනවා" වැනි දේවල් සමහරු පවසන අතර, තවත් සමහරු "මට මගේම වේගයෙන් ජීවත් විය හැකි අතර මගේ ආතතිය අඩු වී ඇත" සහ "මටම කාලය ගත කිරීමේ වැදගත්කම මම තේරුම් ගෙන ඇත්තෙමි" වැනි ධනාත්මක මත දරති.
අරපිරිමැස්මෙන් ජීවත් වීම බොහෝ විට නිරන්තර ආත්ම පරිත්යාගයට හේතු වේ, නමුත් සම්පත්දායක වීමට සමත් වූ අයට එය වටිනවා යැයි හැඟේ.
නිදසුනක් වශයෙන්, "පුස්තකාලය භාවිතා කිරීමෙන් කියවීමේ විනෝදාංශය නැවත ආරම්භ කිරීම" හෝ "නිවසේ සිට කළ හැකි අතුරු රැකියාවක් ආරම්භ කිරීම" වැනි මුදල් වියදම් නොකර ඵලදායී ලෙස කාලය ගත කිරීමට ක්රම සොයා ගැනීමෙන් ඔවුන්ගේ ජීවන තත්ත්වය වැඩිදියුණු වී ඇති බව බොහෝ අය පවසා ඇත.
ඔබට සමහර විට තනිකමක් දැනුනත්, තනිව ජීවත් වීමේ විශිෂ්ට දෙයක් නම්, ඔබට ඔබේම ජීවන රිද්මයක් නිර්මාණය කර ගත හැකි වීමයි.
සාරාංශය
නිගමනයක් ලෙස, යෙන් 140,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වීම සම්පූර්ණයෙන්ම කළ හැකි දෙයකි. කෙසේ වෙතත්, සැලසුම් නොකළ ජීවන රටාවක් ඉක්මනින් මූල්ය දුෂ්කරතාවන්ට හේතු විය හැක, එබැවින් ඔබ ඔබේ කුලිය යෙන් 40,000 ත් 50,000 ත් අතර තබා ගන්නේ නම්, ඔබේ ජීවන වියදම් ප්රවේශමෙන් කළමනාකරණය කිරීම අත්යවශ්ය වේ.
අඩු ආරම්භක පිරිවැයක් සහිත දේපළ හෝ නගර ගෑස් පහසුකම් සහිත දේපළ තෝරා ගැනීම හෝ දුම්රිය ස්ථානයෙන් මඳක් ඈතින් පිහිටි පැරණි දේපළ සලකා බැලීම, සුළු දක්ෂතාවයකින් සුවපහසු නිවාස සොයා ගත හැකි ක්රම කිහිපයකි. මුදල් ඉතිරි කිරීමට අමතරව, අතුරු රැකියාවක් කිරීම හෝ ආධාරක වැඩසටහන් භාවිතා කිරීම වැනි ඔබේ ආදායම වැඩි කර ගැනීමේ ක්රම සලකා බැලීම ද වැදගත් වේ. සැබෑ අත්දැකීම්වලින් පෙනී යන්නේ බොහෝ අය සම්පත්දායක වීමෙන් තමන්ට ගැලපෙන ජීවන රටාවක් ගොඩනඟා ගන්නා බවයි.
වැදගත් දෙය නම් "ඕනෑවට වඩා කැපකිරීම් නොකර මුදල් ඉතිරි කර ගැනීම" සහ "ඔබට ගැලපෙන ජීවන රටාවක් තෝරා ගැනීමයි." ඔබේ ජීවන රටාවට ගැලපෙන හොඳම තේරීම් කිරීමෙන් තනිව ජීවත් වන තෘප්තිමත් සහ ආතතියෙන් තොර ජීවිතයක් ඉලක්ක කරගන්න.