හවුල් නිවසක මුදල් ඉතිරි කිරීම පහසුද?
බෙදාගත් නිවසක ජීවත් වීමෙන් මුදල් ඉතිරි කර ගැනීම පහසු වන බව බොහෝ විට කියනු ලැබේ, නමුත් ඒ පිටුපස ඇති හේතුව කුමක්ද? මෙම ලිපියෙන් බෙදාගත් නිවසක ජීවත් වීමෙන් ලැබෙන අද්විතීය ආර්ථික ප්රතිලාභ පැහැදිලි කරනු ඇත, එය තනිවම ජීවත් වීම හා සසඳයි.
බෙදාගත් නිවාසවල කුලිය තනිව ජීවත් වීමට වඩා අඩුය.
සාමාන්ය කුලිය සහ තනිව ජීවත් වීමේ සංසන්දනය
හවුල් නිවසක ජීවත් වීමේ විශාලතම වාසියක් වන්නේ අඩු කුලියයි. ප්රදේශය අනුව, හවුල් නිවසක කුලිය සාමාන්යයෙන් එම ප්රදේශයේම ස්ටුඩියෝ මහල් නිවාසයක් කුලියට ගැනීමට වඩා සියයට 30 සිට 50 දක්වා ලාභදායී වේ.
උදාහරණයක් ලෙස, ටෝකියෝවේ වාට්ටු 23 තුළ සාමාන්ය කුලී මිල ගණන් සංසන්දනය කිරීම:
- තනිව ජීවත් වීම (ස්ටුඩියෝ මහල් නිවාසය/1K): යෙන් 60,000 සිට 100,000 දක්වා
- හවුල් නිවස (පෞද්ගලික කාමරය): යෙන් 30,000 සිට 70,000 දක්වා
මේ ආකාරයට, හවුල් නිවසක ජීවත් වීමෙන් එකම ස්ථානයේ වුවද කුලිය සැලකිය යුතු ලෙස අඩු කර ගත හැකි අතර, එයින් අදහස් කරන්නේ ඔබට එම මුදල් ඉතිරිකිරීම් සඳහා යෙදවිය හැකි බවයි.
කුලියට බලපාන සාධක (ස්ථානය, පහසුකම්, පොදු ප්රදේශ ගාස්තු ඇතුළත් කිරීම ආදිය)
හවුල් නිවසක කුලිය පහත සඳහන් සාධක මත පදනම්ව වෙනස් වේ:
- ස්ථානය: නගර මධ්යයට ආසන්නව කුලී වැඩි වන අතර තදාසන්න ප්රදේශවල අඩු වේ.
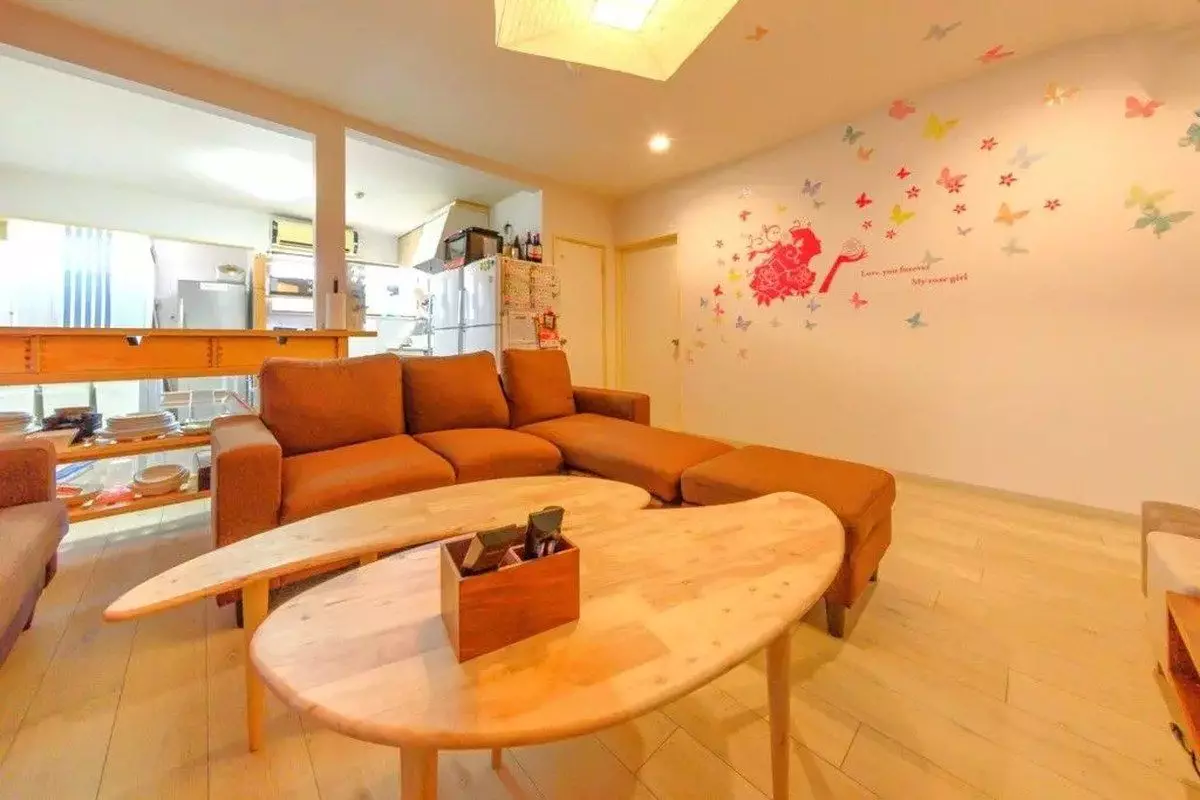
- පහසුකම්: බෙදාගත් අවකාශයන්හි ගුණාත්මකභාවය (මුළුතැන්ගෙය, විසිත්ත කාමරය, නාන කාමරය ආදියෙහි පිරිසිදුකම) අනුව මිල වෙනස් වේ.
- ඇතුළත් උපයෝගිතා: බොහෝ දේපලවල කුලිය තුළ ජලය, විදුලිය සහ අන්තර්ජාල ගාස්තු ඇතුළත් වන අතර, එමඟින් තනිව ජීවත් වීමට වඩා මුළු පිරිවැය ලාභදායී විය හැකිය.
හවුල් නිවසක් තෝරාගැනීමේදී, අඩු කුලිය පමණක් නොව සමස්ත පිරිවැය ශේෂය ද සලකා බැලීම වැදගත් වේ.
උපයෝගිතා බිල්පත් සහ අන්තර්ජාල වියදම් අඩු කර ගත හැකිය.
හවුල් අවකාශයන් සඳහා උපයෝගිතා පිරිවැය බෙදීමේ පද්ධතිය
හවුල් නිවසක, විදුලිය, ගෑස් සහ ජලය වැනි උපයෝගිතා වියදම් සියලුම පදිංචිකරුවන් අතර බෙදා ගන්නා අතර, එය තනිව ජීවත් වීමට වඩා සැලකිය යුතු ලෙස ලාභදායී වේ.
- තනි පුද්ගලයෙකු සඳහා මාසික උපයෝගිතා පිරිවැය: යෙන් 10,000 ක් පමණ
- හවුල් නිවසක උපයෝගිතා (මාසික): යෙන් 5,000 ට අඩු (බොහෝ විට කුලියට ඇතුළත් වේ)
එක් වාසියක් නම්, විශේෂයෙන් ශීත ඍතුව සහ ගිම්හානය වැනි වායු සමීකරණ භාවිතය වැඩි වන කාලවලදී, තනි වායු සමීකරණ යන්ත්ර සඳහා ගෙවීමට වඩා එය ලාභදායී වීමයි.
හවුල් නිවසක ඇතුළත් සේවාවන්
බෙදාගත් නිවස මත පදනම්ව, කුලිය හෝ උපයෝගිතා ගාස්තුවට පහත සේවාවන් ඇතුළත් විය හැකිය:
- නොමිලේ Wi-Fi ලබා ගත හැකිය.
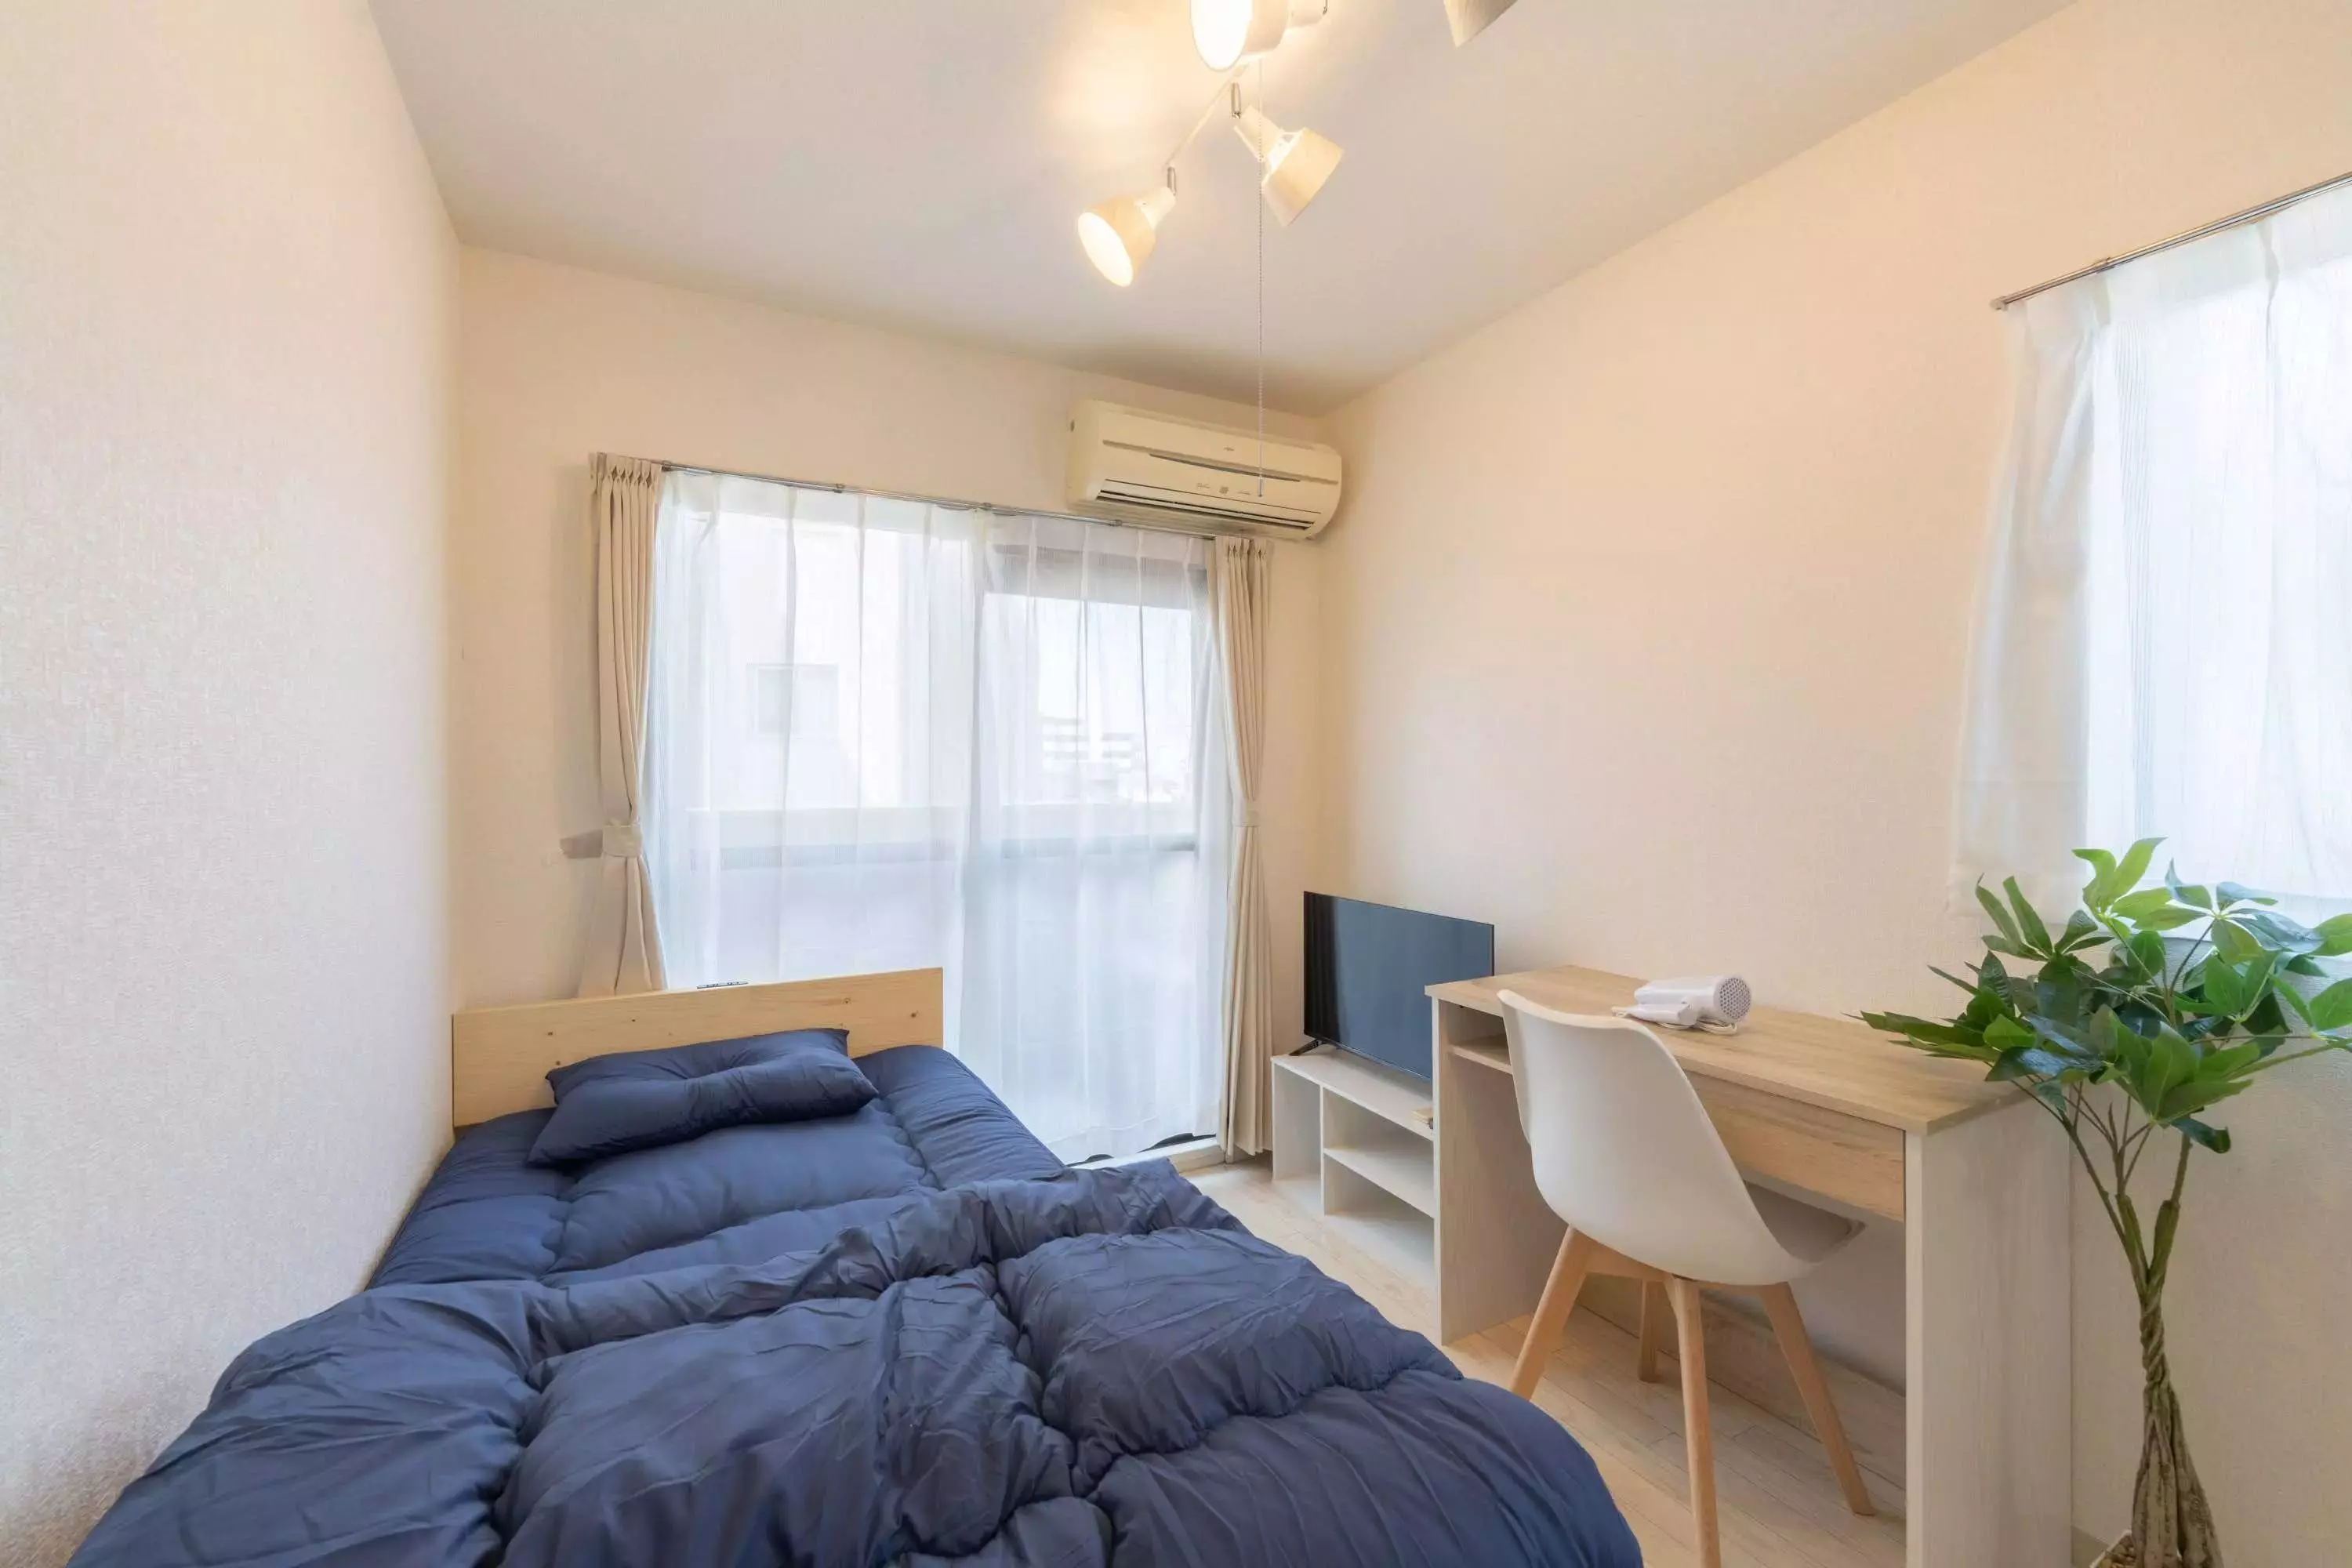
- ගෘහ භාණ්ඩ සහ උපකරණ වලින් සපයා ඇත
- බෙදාගත් පරිභෝජන ද්රව්ය සැපයීම (වැසිකිළි කඩදාසි, ඩිටර්ජන්ට් ආදිය)
- පිරිසිදු කිරීමේ සහ නඩත්තු සේවා
මෙම සේවාවන් සපයන දේපලක් තෝරා ගැනීමෙන්, ඔබට ඔබේ ජීවන වියදම තවදුරටත් අඩු කර ගත හැකි අතර අමතර මුදල් ඉතිරිකිරීම් සඳහා යෙදවිය හැකිය.
අඩු ආරම්භක පිරිවැය සහ අඩු චලනය කිරීමේ පිරිවැය.
බොහෝ දේපල සඳහා ආරක්ෂක තැන්පතුවක් හෝ යතුරු මුදලක් අවශ්ය නොවේ.
සාමාන්ය කුලී නිවාස වලදී, ගිවිසුමක් අත්සන් කිරීමේදී ආරක්ෂක තැන්පතුවක්, යතුරු මුදල් සහ තැරැව්කාර ගාස්තු ගෙවීමට ඔබට අවශ්ය වේ, නමුත් බොහෝ අවස්ථාවලදී, කොටස් නිවාස සඳහා මෙම ගාස්තු අවශ්ය නොවේ.
[ආරම්භක වියදම් සංසන්දනය]
| වියදම් අයිතමය | තනිව ජීවත් වීම (එක් කාමරයක් සහිත මහල් නිවාසයක්) | නිවස බෙදා ගන්න |
| ආරක්ෂක තැන්පතුව සහ යතුරු මුදල් | මාස එක සිට දෙක දක්වා කුලිය (මුළු යෙන් 100,000 සිට 200,000 දක්වා) | යෙන් 0 සිට යෙන් දස දහස් දක්වා |
| තැරැව්කාර ගාස්තුව | මාසයක කුලිය (යෙන් 50,000 සිට 100,000 දක්වා) | යෙන් 0 |
| ගෘහ භාණ්ඩ සහ උපකරණ මිලදී ගැනීමේ පිරිවැය | යෙන් 100,000 සිට 300,000 දක්වා | යෙන් 0 (සපයා ඇත) |
| මුළු | යෙන් 300,000 සිට 600,000 දක්වා | යෙන් 50,000 සිට 100,000 දක්වා |
හවුල් නිවසක් තෝරා ගැනීමෙන් මූලික චලනය කිරීමේ පිරිවැය සැලකිය යුතු ලෙස අඩු කර ගත හැකි අතර, විශාල ඉතිරියක් නොමැති නමුත් ඉක්මනින් නිවාස සුරක්ෂිත කර ගැනීමට අවශ්ය අයට එය හොඳ විකල්පයක් වේ.
බොහෝ දේපල ගෘහ භාණ්ඩ සහ උපකරණ වලින් සපයා ඇති අතර, මිලදී ගැනීමේ පිරිවැය ඉතිරි කරයි.
බොහෝ හවුල් නිවාස ඇඳන්, මේස, ශීතකරණ, රෙදි සෝදන යන්ත්ර සහ මයික්රෝවේව් වැනි අත්යවශ්ය අයිතම වලින් සපයා ඇති බැවින් ඔබට ඒවා වෙන වෙනම මිලදී ගැනීමට අවශ්ය නොවේ.
ඔබ තනිව ජීවත් වීමට පටන් ගත් විට, ඔබට ගෘහ භාණ්ඩ සහ උපකරණ සඳහා අවම වශයෙන් යෙන් 100,000 ක් වැය කිරීමට සිදුවනු ඇත, නමුත් හවුල් නිවසක් සමඟ, මෙම පිරිවැය ශුන්ය වේ. ඒ කියන්නේ ඔබට ඉතිරිකිරීම් සඳහා වැඩිපුර මුදල් යෙදවිය හැකි අතර එය විශාල වාසියකි.
හවුල් නිවසක ජීවත් වන අතරතුර මුදල් ඉතිරි කිරීම
බෙදාගත් නිවසක ජීවත් වීම තනිව ජීවත් වීමට සාපේක්ෂව ජීවන වියදම් අඩු කර ගැනීම පහසු කරයි, එය මුදල් ඉතිරි කිරීම සඳහා සුදුසු විකල්පයක් බවට පත් කරයි. කෙසේ වෙතත්, එකක ජීවත් වීමෙන් ඔබේ ඉතුරුම් වැඩි නොවේ. මෙම ලිපියෙන් බෙදාගත් නිවාසවල ප්රතිලාභ උපරිම කිරීමට සහ අනවශ්ය වියදම් අවම කරමින් කාර්යක්ෂමව ඉතිරි කිරීමට මුදල් ඉතිරි කිරීමේ ශිල්පීය ක්රම හඳුන්වා දෙයි.
1. ස්ථාවර වියදම් සමාලෝචනය කර ජීවන වියදම් අවම කරන්න.
ස්ථාවර වියදම් අඩු කිරීම ඔබේ ඉතුරුම් වැඩි කර ගැනීමේ පළමු පියවරයි. හවුල් නිවාස සඳහා විශේෂිත වූ පිරිවැය අඩු කිරීමේ උපදෙස් කිහිපයක් දෙස බලමු.
කුලිය හැකිතාක් අඩුවෙන් තබා ගන්න
- ප්රදේශය තෝරා ගැනීමේදී ප්රවේශමෙන් සලකා බැලීම: නගර මධ්යයේ බෙදාගත් නිවාස විශාල පහසුවක් ලබා දෙන අතර, තදාසන්න ප්රදේශවල දේපලක් තෝරා ගැනීමෙන් කුලිය තවදුරටත් අඩු කළ හැකිය.
- පොදු ප්රදේශ ගාස්තු ඇතුළත් දේපලක් තෝරන්න: ජලය, විදුලිය සහ Wi-Fi වැනි උපයෝගිතා කුලියට ඇතුළත් කර ඇති දේපලක් තෝරා ගැනීමෙන්, ඔබට අමතර වියදම් අඩු කර ගත හැකිය.
- උසස්වීම් වලින් ප්රයෝජන ගන්න: සමහර කොටස් සමාගම් නොමිලේ මූලික ගාස්තු හෝ වට්ටම් ව්යාපාර ලබා දෙයි, එබැවින් ගිවිසුමක් අත්සන් කිරීමට පෙර පරීක්ෂා කිරීමට වග බලා ගන්න.
උපයෝගිතා බිල්පත් සහ සන්නිවේදන වියදම් ඉතිරි කරන්න.
- හවුල් අවකාශයන් ක්රියාකාරීව භාවිතා කරන්න: විසිත්ත කාමරයේ වායු සමීකරණ සහ ආලෝකකරණය බෙදා ගැනීමෙන්, ඔබට ඔබේම කාමරයේ විදුලි බිලෙන් ඉතිරි කර ගත හැකිය.
- නොමිලේ Wi-Fi සහිත හවුල් නිවසක් තෝරන්න: ඔබට තනි අන්තර්ජාල සම්බන්ධතාවයක් සඳහා ගිවිසුම් ගත වීමට අවශ්ය නොවන නිසා සන්නිවේදන පිරිවැය ඉවත් කළ හැකිය.
2. ආහාර වියදම් අඩු කිරීමට ක්රම සොයන්න.
අපගේ දෛනික ජීවන වියදමෙන් විශාල කොටසක් ආහාර වියදම් සඳහා වැය වේ. බෙදාගත් නිවසක ඇති මුදල් ඉතිරි කිරීමේ ක්රමවලින් ප්රයෝජන ගනිමින් ආහාර වියදම් අපහසුවකින් තොරව කපා ගනිමු.
හැකිතාක් ඔබේ ආහාර ඔබම පිස ගන්න.
පිටතින් ආහාර ගැනීම හෝ පහසු වෙළඳසැල් ආහාර මිලදී ගැනීම පහසුය, නමුත් එය මිල අධික විය හැකිය. හවුල් නිවසක මුළුතැන්ගෙය භාවිතා කිරීමෙන් සහ නිවසේ ආහාර පිසීම පුරුද්දක් කර ගැනීමෙන්, ඔබට සැලකිය යුතු මුදලක් ඉතිරි කර ගත හැකිය.
- තොග වශයෙන් මිලදී ගැනීම සහ ආහාර පිළියෙල කිරීම: සති අන්තයේ සිල්ලර බඩු තොග වශයෙන් මිලදී ගැනීම සහ දින කිහිපයකට සුදුසු ආහාර කල්තියා සූදානම් කිරීම නාස්තිය අඩු කරයි.
- නිවසේ මිතුරන් සමඟ එක්ව මිලදී ගැනීම: ඔබට බත්, කුළුබඩු, ශීත කළ ආහාර ආදිය තොග වශයෙන් මිලදී ගැනීමෙන් පිරිවැය බෙදා ගත හැකිය.
කාමර සගයන් සමඟ ආහාර බෙදා ගන්න
- අමුද්රව්ය බෙදා ගැනීමෙන් මුදල් ඉතිරි කරන්න: ඔබට තනිවම භාවිතා කළ නොහැකි අමුද්රව්ය බෙදා ගැනීමෙන්, ඔබට නාස්තිය අවම කර ගත හැකිය.
- එක්ව ආහාර පිසීම: එක්ව ආහාර පිසීමෙන් ආහාර පිසීමේ කාලය සහ පිරිවැය අඩු කර ගත හැකිය.
3. අනවශ්ය වියදම් අඩු කර ගැනීම සඳහා අත්යවශ්ය භාණ්ඩ බෙදා ගන්න.
හවුල් නිවසක, බොහෝ ගෘහ භාණ්ඩ සහ උපකරණ සපයනු ලැබේ, එබැවින් ඔබට අවම වියදමකින් ජීවිතයේ අවශ්යතා ලබා ගත හැකිය.
බෙදා ගත හැකි දේ භාවිතා කරන්න
- ඩිටර්ජන්ට් සහ වැසිකිලි කඩදාසි වැනි පරිභෝජන ද්රව්ය: ඒවා එකට මිලදී ගැනීමෙන් ඔබ තනිව ජීවත් වූවාට වඩා ලාභදායී විය හැකිය.
- ගෘහ උපකරණ බෙදා ගැනීම: වැකුම් ක්ලීනර්, මයික්රෝවේව් සහ රෙදි සෝදන යන්ත්ර වැනි උපකරණ තනි තනිව මිලදී ගැනීමට අවශ්ය නොවන නිසා මෙය සැලකිය යුතු ඉතිරියක් ලබා ගත හැකිය.
ආවේගාත්මක මිලදී ගැනීම් වැළැක්වීමේ උපාය මාර්ග
හවුල් නිවසක ගබඩා ඉඩකඩ සීමිතයි, ඒ නිසා ඕනෑවට වඩා බඩු බාහිරාදිය රැස් නොකිරීමට සැලකිලිමත් වීම වැදගත්.
- ඔබ එය මිලදී ගැනීමට පෙර එය ඔබට ඇත්තටම අවශ්ය දැයි සිතා බලන්න.
- ඔබේ බඩු බාහිරාදිය නිතිපතා සමාලෝචනය කරන්න.
- මැක්කන් වෙළඳපොළ යෙදුම් භාවිතයෙන් අනවශ්ය අයිතම විකුණන්න
4. ඔබේ ඉතුරුම් වැඩි කර ගැනීමට පුරුදු වර්ධනය කරගන්න.
මුදල් ඉතිරි කිරීමට අමතරව, ඉතිරිකිරීම කෙරෙහි අවධානය යොමු කරන ජීවන රටාවක් වර්ධනය කර ගැනීමෙන් ධනය රැස් කිරීම වඩාත් පහසු වනු ඇත.
අරමුණ අනුව ගිණුම් වෙන් කරන්න
- ඔබේ ජීවන වියදම් ගිණුම ඔබේ ඉතුරුම් ගිණුමෙන් වෙන් කරන්න: මෙය නාස්තිකාර වියදම් වළක්වා ගැනීමට සහ ක්රමානුකූලව මුදල් ඉතිරි කිරීමට ඔබට ඉඩ සලසයි.
- සෑම මසකම ස්ථාවර මුදලක් ඉතිරි කරන්න: ඔබේ වැටුප ලැබුණු වහාම කලින් තීරණය කළ මුදලක් ඔබේ ඉතුරුම් ගිණුමට මාරු කිරීමෙන් "පළමුව ඉතිරි කිරීම" පුහුණු වන්න.
ස්වයංක්රීය ඉතුරුම් යෙදුමක් භාවිතා කරන්න
- ඉතුරුම් යෙදුමක් භාවිතා කරන්න: "Tsumitate NISA" (බදු-වාසි සහිත ආයෝජන ගිණුමක්) සහ "කාල තැන්පතු" වැනි විකල්ප භාවිතා කිරීම, ඔබට කුඩා ප්රමාණ අඛණ්ඩව ඉතිරි කර ගැනීමට ඉඩ සලසයි, දිගු කාලීන ධනය ගොඩනැගීම පහසු කරයි.
5. අතුරු රැකියා හෝ කුසලතා සංවර්ධනය තුළින් ඔබේ ආදායම වැඩි කර ගන්න.
ඔබේ ඉතුරුම් වැඩි කර ගැනීමට නම්, වියදම් අඩු කිරීම පමණක් නොව, ඔබේ ආදායම වැඩි කිරීම ද වැදගත් වේ.
දුරස්ථ වැඩ සහ අතුරු රැකියා භාවිතා කිරීම
බෙදාගැනීමේ ආයතන සමහර විට දුරස්ථව වැඩ කිරීමට හිතකර පරිසරයක් ලබා දෙයි. ඔබේ ආදායම වැඩි කර ගැනීම සඳහා නිවසේ සිට කළ හැකි අතුරු වැඩක් කිරීමට සලකා බලන්න.
- ලිවීම සහ පරිවර්තනය වැනි මාර්ගගත අතුරු රැකියා
- නැවත විකිණීම සහ මැක්කන් වෙළඳපොළ යෙදුම් හරහා අනවශ්ය අයිතම විකිණීම
- ඔබේ කුසලතා උපයෝගී කරගනිමින් නිදහස් වැඩ
වෘත්තීය දියුණුව අරමුණු කරගනිමින්
රැකියා වෙනස් කිරීම හෝ සුදුසුකම් ලබා ගැනීම හරහා අනාගතයේදී ඔබේ වාර්ෂික ආදායම වැඩි කර ගැනීමට උත්සාහ කිරීම ඔබේ ඉතුරුම් වැඩි කර ගැනීම සඳහා ඵලදායී උපාය මාර්ගයකි.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
හවුල් නිවසක ජීවත් වන අතරතුර සැබවින්ම මුදල් ඉතිරි කළ පුද්ගලයින්ගේ සාර්ථක කතා.
කුලිය සහ ජීවන වියදම් අඩු නිසා බෙදාගැනීමේ නිවාස මුදල් ඉතිරි කිරීමට හිතකර පරිසරයක් ලබා දෙයි. කෙසේ වෙතත්, බොහෝ අය ඇත්තටම කොපමණ මුදලක් ඉතිරි කර ගත හැකිදැයි කල්පනා කරනවා විය හැකිය. මෙහිදී, බෙදාගැනීමේ නිවසක ජීවත් වන අතරතුර මුදල් ඉතිරි කිරීමට සමත් වූ පුද්ගලයින්ගේ නිශ්චිත උදාහරණ මෙන්ම ඔවුන් අසාර්ථක වූ අවස්ථා අපි හඳුන්වා දෙන්නෙමු. මෙම සැබෑ ජීවිත උදාහරණ වලින් බෙදාගැනීමේ නිවසක ජීවත් වන අතරතුර බුද්ධිමත් ඉතිරි කිරීමේ ශිල්පීය ක්රම ඉගෙන ගනිමු.
යෙන් 180,000 ක ශුද්ධ ආදායමක් තිබුණත්, මසකට යෙන් 20,000 ක් ඉතිරි කර ගත හැකිය.
යෙන් 180,000 ක ශුද්ධ ආදායමක් මත තනිව ජීවත් වීම යනු කුලිය සහ ජීවන වියදම් අධික බරක් වන අතර එමඟින් මුදල් ඉතිරි කර ගැනීම දුෂ්කර වේ. කෙසේ වෙතත්, හවුල් නිවසක ජීවත් වීමට තෝරා ගැනීමෙන්, ඔබට සෑම මසකම යෙන් 20,000 කට වඩා සුවපහසු ලෙස ඉතිරි කර ගත හැකිය.
මෙම අවස්ථාවේ දී, පුද්ගලයා යෙන් 40,000 ක මාසික කුලියක් සහිත හවුල් නිවසක් තෝරා ගත් අතර පොදු ප්රදේශ ගාස්තුවලට උපයෝගිතා සහ Wi-Fi ඇතුළත් දේපලක ජීවත් වීමෙන් ස්ථාවර වියදම් අඩු කර ගත්තේය. ඔවුන් ප්රධාන වශයෙන් තමන්ගේම ආහාර පිසීමෙන් සහ තම නිවසේ මිතුරන් සමඟ එක්ව සිල්ලර බඩු මිලදී ගැනීමෙන් ආහාර වියදම් තවදුරටත් ඉතිරි කර ගත්හ.
තවද, මම "පළමුව පැමිණෙන අයට පළමුව සේවය කරන" ඉතිරිකිරීමේ ක්රමයක් ක්රියාත්මක කළ අතර, මගේ වැටුප ලැබුණු වහාම මම යෙන් 20,000 ක් මගේ ඉතුරුම් ගිණුමට මාරු කරමි, එමඟින් විශ්වාසදායක ඉතුරුම් යාන්ත්රණයක් නිර්මාණය කළෙමි. මගේ සාර්ථකත්වයට යතුර වූයේ සතියකට වරක් ආහාර ගැනීම සඳහා සහ මගේ විනෝදාංශ සඳහා අරමුදල් වෙන් කරන අතරම දැනුවත්ව මුදල් ඉතිරි කිරීමෙන් ආතතිය රැස් නොකර ඉතිරි කිරීම දිගටම කරගෙන යාමට හැකිවීමයි.
වසර 5ක් තුළ යෙන් මිලියන 10ක් සාර්ථකව ඉතිරි කිරීමේ සිද්ධියක්
සමහර අය හවුල් නිවාස භාවිතා කිරීමෙන් වසර පහක් තුළ යෙන් මිලියන 10 ක් ඉතිරි කර ගැනීමට සමත් වී ඇත. මෙම අවස්ථාවේ දී, කුලිය අඩු මට්ටමක තබා ගැනීමෙන් පමණක් නොව, අතිරේක ආදායම සහ වත්කම් කළමනාකරණය සමඟ ඒකාබද්ධ කිරීමෙන් ද ඔවුන් සැලකිය යුතු ඉතිරියක් අත්කර ගත්හ.
මා ඉපැයූ ලොකුම ඉතිරිකිරීම වූයේ වසර පහක් සඳහා යෙන් 40,000 ක මාසික කුලියක් සහිත හවුල් නිවසක ජීවත් වීමයි. තනිව ජීවත් වීමට සාපේක්ෂව, මෙය වසරකට යෙන් 800,000 ක් පමණ ඉතිරි කර ගැනීමට හෝ වසර පහක් තුළ යෙන් මිලියන 4 ක් ඉතිරි කර ගැනීමට හේතු විය. වසරකට යෙන් මිලියන 1 කට වඩා ඉතිරි කර ගැනීමේ අරමුණින් මගේ ජීවන වියදම මසකට යෙන් 100,000 ට අඩුවෙන් තබා ගැනීමට ද මම සැලසුම් කළෙමි.
තවද, මාර්ගගත ලිවීම සහ නැවත විකිණීම ඇතුළු අතුරු කඩිමුඩියේ කටයුතු කෙරෙහි අවධානය යොමු කිරීමෙන්, මම වසරකට යෙන් මිලියන 1 කට වඩා අමතර ආදායමක් ලබා ගත්තා. මෙම ආදායමෙන් කොටසක් NISA (නිපොන් තනි පුද්ගල ඉතුරුම් ගිණුම) සහ කොටස් ආයෝජන සඳහා වෙන් කිරීමෙන්, ඉතිරි කිරීමට අමතරව මගේ වත්කම් වැඩි කිරීමට මම උත්සාහ කළ අතර, එමඟින් මගේ යෙන් මිලියන 10 ක ඉලක්කය සපුරා ගැනීමට හැකි විය.
මේ ආකාරයෙන්, කුලිය අඩු කිරීමෙන් පමණක් නොව, ජීවන වියදම් කළමනාකරණය කිරීමෙන් සහ ආදායම වැඩි කිරීමෙන්, කෙටි කාලයක් තුළ මුදල් ඉතිරි කර ගැනීමට හැකි වේ.
හවුල් නිවසක ජීවත් වන අතරතුර මුදල් ඉතිරි කිරීමේදී මතක තබා ගත යුතු කරුණු
කුලිය සහ ජීවන වියදම් අඩු බැවින් බෙදාගත් නිවාස මුදල් ඉතිරි කිරීමට හිතකර පරිසරයක් ලබා දෙයි. කෙසේ වෙතත්, බෙදාගත් නිවසක ජීවත් වීම ඔබේ ඉතුරුම් ස්වයංක්රීයව වැඩි නොකරයි. ඔබ ඔබේ ජීවන තත්ත්වය ප්රවේශමෙන් සැලසුම් නොකරන්නේ නම්, අනපේක්ෂිත වියදම් ගොඩගැසිය හැකි අතර, ඔබට මුදල් ඉතිරි කිරීමට නොහැකි විය හැකිය. බෙදාගත් නිවසක ජීවත් වන අතරතුර මුදල් ඉතිරි කිරීමේදී මතක තබා ගත යුතු කරුණු අපි මෙහිදී පැහැදිලි කරන්නෙමු.
1. ඔබේ විනෝදාස්වාද වියදම් අධික වීම වැළැක්වීම සඳහා ඒවා කළමනාකරණය කරන්න.
කාමර සගයන් සමඟ වැඩි අන්තර් ක්රියාකාරිත්වයක් නිසා වියදම් වැඩි විය හැක.
හවුල් නිවාසවල, පදිංචිකරුවන් බොහෝ විට නිතර අන්තර් ක්රියා කරන අතර, එමඟින් සමාජගත වීමට, පිටත ආහාර ගැනීමට සහ උත්සවවලට සහභාගී වීමට ඇති අවස්ථා වැඩි වේ. මෙය පදිංචිකරුවන්ට නොදැනුවත්වම සමාජ වියදම් වැඩි කිරීමට හේතු විය හැකි අතර, අවසානයේ මුදල් ඉතිරි කිරීම දුෂ්කර කරයි.
<විනෝද වියදම් අඩු කර ගැනීම සඳහා උපදෙස්>
- විනෝදාස්වාද වියදම් සඳහා මාසික අයවැයක් සකසන්න (උදා: විනෝදාස්වාද වියදම් මසකට යෙන් 10,000 කට සීමා කළ යුතුය).
- සතියකට වරක් එළියේ කෑමට ඉඩ දීම වැනි ඔබේම නීති රීති සකසන්න.
- අපි අපේ ගෙදර අය එක්ක පොට්ලක් රාත්රී භෝජන සංග්රහයක් ගනිමු.
- නොමිලේ හෝ අඩු වියදම් සහිතව භුක්ති විඳිය හැකි සිදුවීම් වලට ප්රමුඛත්වය දෙන්න.
2. ඔබේ ජීවන වියදම්වල සැඟවුණු වියදම් කෙරෙහි අවධානය යොමු කරන්න.
පොදු ප්රදේශ ගාස්තු සහ උපයෝගිතා ගාස්තු පිළිබඳ විස්තර කල්තියා පරීක්ෂා කර බලන්න.
හවුල් නිවාස අඩු කුලිය ලබා දෙන අතර, එයට බොහෝ විට උපයෝගිතා සඳහා වෙනම ගාස්තු සහ පොදු ප්රදේශ ගාස්තු ඇතුළත් වේ. ඔබ ගිවිසුමක් අත්සන් කිරීමට පෙර ගාස්තු ව්යුහය හොඳින් පරීක්ෂා නොකළහොත්, ඔබ අපේක්ෂා කළ ප්රමාණයට වඩා වැඩි මුදලක් වියදම් කිරීමට සිදුවිය හැකිය.
උපයෝගිතා බිල්පත් සහ පොදු ප්රදේශ නඩත්තු ගාස්තු සම්බන්ධයෙන් පරීක්ෂා කළ යුතු කරුණු>
- පොදු ප්රදේශ නඩත්තු ගාස්තු ස්ථාවරද නැතහොත් විචල්යද? (ස්ථාවර ගාස්තු අයවැයකරණය පහසු කරයි.)
- කුලිය සඳහා උපයෝගිතා සහ Wi-Fi ගාස්තු ඇතුළත් වේද?
- කාමර සගයන් පහසුකම් භාවිතා කරන ආකාරය අනුව පිරිවැය වැඩි විය හැකිද?
- මම ඉවත් වන විට පිරිසිදු කිරීමේ ගාස්තු හෝ වෙනත් ගාස්තු අය කෙරේද?
ඊට අමතරව, පරිභෝජන ද්රව්ය (වැසිකිළි කඩදාසි සහ ඩිටර්ජන්ට් වැනි) බෙදා ගන්නේ නම්, වියදම් බෙදා ගන්නේ කෙසේදැයි පරීක්ෂා කිරීම අනවශ්ය වියදම් වළක්වා ගැනීමට උපකාරී වේ.
3. ඉතා ලාභදායී හවුල් නිවාස ගැන සැලකිලිමත් වන්න.
"ලාභ කුලිය අනිවාර්යයෙන්ම හොඳ ගනුදෙනුවක් අදහස් නොවේ."
ඉතා ලාභදායී බෙදාගත් නිවාසවල යල් පැන ගිය පහසුකම් හෝ දුර්වල ජීවන තත්වයන් තිබිය හැකිය. එය මූලික වියදම් සඳහා ඔබට මුදල් ඉතිරි කර ගත හැකි වුවද, ඔබට සුවපහසු ලෙස ජීවත් වීමට නොහැකි විය හැකි අතර නිතර නිතර ගමන් කිරීමට සිදු විය හැකි අතර, අවසානයේ දිගු කාලීනව ඔබට වැඩි වියදමක් දැරීමට සිදුවේ.
<අඩු අයවැයකින් සුවපහසු ලෙස ජීවත් විය හැකි කොටස් නිවසක් තෝරා ගැනීමේ ප්රධාන කරුණු>
- නැරඹීමේදී නාන කාමර, මුළුතැන්ගෙය සහ පොදු ප්රදේශවල පිරිසිදුකම පරීක්ෂා කරන්න.
- පදිංචිකරුවන්ගේ ගුණාංග (වයස් කාණ්ඩය සහ ජීවන රටාව) පරීක්ෂා කරන්න.
- දේපළ කළමනාකරණ සමාගම හොඳ සේවාවක් සපයන්නේ දැයි බැලීමට ඔවුන්ගේ කීර්ති නාමය පිළිබඳව පර්යේෂණ කරන්න.
- මූලික පහසුකම් (මුළුතැන්ගෙය, නාන කාමරය, වායු සමීකරණ/උණුසුම ආදිය) තිබේද?
මිල අඩු දේපලක් තෝරාගැනීමේදී, ඔබට එහි දිගු කාලීනව ජීවත් විය හැකිද යන්න මත ඔබේ තීරණය පදනම් කර ගැනීම වැදගත් වේ.
4. ඔබ ඉතිරි කිරීමේ පුරුද්දක් ඇති කර නොගන්නේ නම්, ඔබට මුදල් ඉතිරි කර ගත නොහැක.
හවුල් නිවසක ජීවත් වීමෙන් ඔබේ ඉතුරුම් වැඩි නොවේ.
"මම ජීවත් වෙන්නේ බෙදාගත් නිවසක, ඒ නිසා මට ස්වභාවිකවම මුදල් ඉතිරි කර ගැනීමට හැකි විය යුතුයි" කියා ඔබ සිතුවත්, ඔබ ස්ථිර ඉතිරි කිරීමේ පුරුද්දක් ඇති කර නොගන්නේ නම්, ඔබට මුදල් ඉතිරි කර ගැනීමට නොහැකි වනු ඇත. ඉතිරි වන ඕනෑම මුදලක් ඉතිරි කිරීම වෙනුවට, සෑම මසකම විශ්වාසදායක ලෙස ස්ථාවර මුදලක් ඉතිරි කරන පද්ධතියක් නිර්මාණය කිරීම වැදගත් වේ.
සාර්ථකව මුදල් ඉතිරි කිරීම සඳහා උපදෙස්>
- මගේ වැටුප ලැබුණු වහාම, මම වහාම මගේ ඉතුරුම් ගිණුමට ස්ථාවර මුදලක් මාරු කරමි (පළමුව ඉතිරි කිරීම).
- ජීවන වියදම් සහ ඉතිරිකිරීම් සඳහා වෙනම ගිණුම්.
- ඉතුරුම් යෙදුම් භාවිතා කරන්න (Money Forward සහ finbee වැනි).
- ඉතිරි කිරීමට බල කිරීම සඳහා NISA (Nippon Individual Savings Account) හෝ ස්ථාවර තැන්පතු භාවිතා කරන්න.
5. ඔබේ ආදායම වැඩි කර ගැනීම ගැන සලකා බලන්න.
මුදල් ඉතිරි කිරීම යනු "වියදම් අඩු කිරීම" පමණක් නොව, "ආදායම වැඩි කිරීම" ද වේ.
ඔබේ ඉතුරුම් වැඩි කර ගැනීම සඳහා ජීවන වියදම් කපා හැරීම වැදගත් වේ, නමුත් ඔබේ ආදායම වැඩි කර ගැනීම ද ඵලදායී ක්රමයකි. බෙදාගැනීමේ නිවාස බොහෝ විට දුරස්ථව වැඩ කිරීමට හෝ අතුරු රැකියා කිරීමට පහසු පරිසරයක් සපයයි, එබැවින් ඔබට අමතර ආදායමක් උපයන අතරම ඔබේ ඉතුරුම් වේගවත් කළ හැකිය.
<ඔබේ ආදායම වැඩි කර ගැනීමට ඔබට කළ හැකි දේවල්>
- මාර්ගගත අතුරු රැකියා (ලිවීම, පරිවර්තනය, දත්ත ඇතුළත් කිරීම, ආදිය)
- අනවශ්ය අයිතම මැක්කන් වෙළඳපොළ යෙදුමකින් විකුණන්න
- ඔබේ කුසලතා වැඩි දියුණු කරන්න, රැකියා වෙනස් කරන්න, සහ ඔබේ වාර්ෂික ආදායම වැඩි කරන්න.
- බෙදාහැරීමේ රැකියා (Uber Eats, Wolt, ආදිය) භාවිතා කරන්න.
වියදම් අඩු කිරීමෙන් පමණක් නොව ආදායම වැඩි කිරීමෙන් ද කෙටි කාලයක් තුළ ඉතුරුම් ලබා ගැනීමට හැකි වේ.
6. පිටතට යාමේදී දරන වියදම් සලකා බලන්න.
ගමන් කිරීමේ පිරිවැය පුදුම සහගත ලෙස ඉහළ විය හැකිය.
හවුල් නිවාස සාමාන්යයෙන් සාමාන්ය කුලී නිවාසවලට වඩා අඩු ආරම්භක පිරිවැයක් දරනු ලැබුවද, පිටතට යාමේදී අමතර ගාස්තු අය කළ හැකිය. විශේෂයෙන්, පිරිසිදු කිරීමේ ගාස්තු සහ ආරක්ෂක තැන්පතු ආපසු ගෙවීමේ කොන්දේසි කලින් පරීක්ෂා කිරීමට අපොහොසත් වීම අනපේක්ෂිත වියදම් වලට හේතු විය හැක.
<පිටතට යාමේදී පිරිවැය අඩු කර ගැනීම සඳහා උපදෙස්>
- ගිවිසුම අත්සන් කිරීමේදී "පිටව යාමේ පිරිවැය" තහවුරු කරන්න.
- "මුල් තත්වයට ප්රතිසංස්කරණය කිරීමේ" විෂය පථය කල්තියා තේරුම් ගන්න.
- ගමන් වියදම් පියවා ගැනීම සඳහා පිටතට යන විට අනවශ්ය ගෘහ භාණ්ඩ සහ උපකරණ විකුණන්න.
කාමරය සෙවීම
ගෘහ භාණ්ඩ සහ උපකරණ සමඟ දේපළ පමණක් පළ කරයි!
සාරාංශය
කුලිය සහ ජීවන වියදම් බොහෝ විට අඩු බැවින්, බෙදාගැනීමේ නිවාස මුදල් ඉතිරි කිරීම සඳහා පහසු ජීවන පරිසරයක් ලබා දෙයි. ස්ථාවර වියදම් අඩු කිරීමෙන්, ආහාර සහ දෛනික අවශ්යතා බෙදා ගැනීමෙන් සහ ඉතිරිකිරීම් සඳහා මුදල් කලින් වෙන් කිරීමෙන්, ඔබට කාර්යක්ෂමව ඉතිරි කර ගත හැකිය. මසකට යෙන් 20,000 ක් සහ වසර පහක් තුළ යෙන් මිලියන 10 ක් ඉතිරි කරන පුද්ගලයින් පිළිබඳ උදාහරණ පවා තිබේ. කෙසේ වෙතත්, වැඩිවන සමාජ වියදම් සහ කොන්ත්රාත් විස්තර ප්රවේශමෙන් සමාලෝචනය කිරීමට අපොහොසත් වීම ගැන සැලකිලිමත් වීම වැදගත් වේ. බෙදාගැනීමේ නිවාසවල ප්රතිලාභවලින් ප්රයෝජන ගෙන ක්රමානුකූලව ඉතිරි කිරීමෙන් ඔබේ ඉතුරුම් ඉලක්කය සපුරා ගැනීමට ඉලක්ක කරන්න!